
John Ternus prend la relève de Tim Cook le 1er septembre 2026.L’histoire que la plupart des gens se racontent à eux-mêmes est simple : voici un nouveau PDG, et maintenant Apple va enfin dépenser autant qu’une entreprise de IA. Nouvel dirigeant, budgets importants, les problèmes sont résolus. Cet histoire est à moitié vraie… Et l’autre moitié qui est fausse, c’est ce qui compte vraiment.
Regardez le budget qui devrait arriver. Il est déjà là. Les dépenses annuelles d’Apple en recherche et développement ont presque triplé au cours des huit dernières années : de 14,2 milliards de dollars en 2018 à…42,9 milliards de dollars sur une période de douze mois, au 30 juin 2026Cela représente une augmentation d’environ 28 % par rapport à l’année précédente. Les revenus pour la période fiscale 2025 ont atteint 34,6 milliards de dollars, soit environ 8,3 % des 416 milliards de dollars de revenus enregistrés. Seul le trimestre de juin a représenté 11,7 milliards de dollars, soit une augmentation de 32 % par rapport à l’année précédente. Ces chiffres proviennent de sources agrégées, et non directement des documents officiels. Donc, les valeurs exactes ne sont pas fausses, mais la tendance est claire.
Les dépenses conformes aux normes GAAP pour chaque exercice financier (FY2018-FY2025), ainsi que les dépenses sur douze mois précédents jusqu’au 30 juin 2026, sont exprimées en milliards de dollars américains. La barre finale représente une moyenne sur douze mois précédents, et non un chiffre pour un exercice financier donné ; par conséquent, ces deux indicateurs sont présentés séparément.
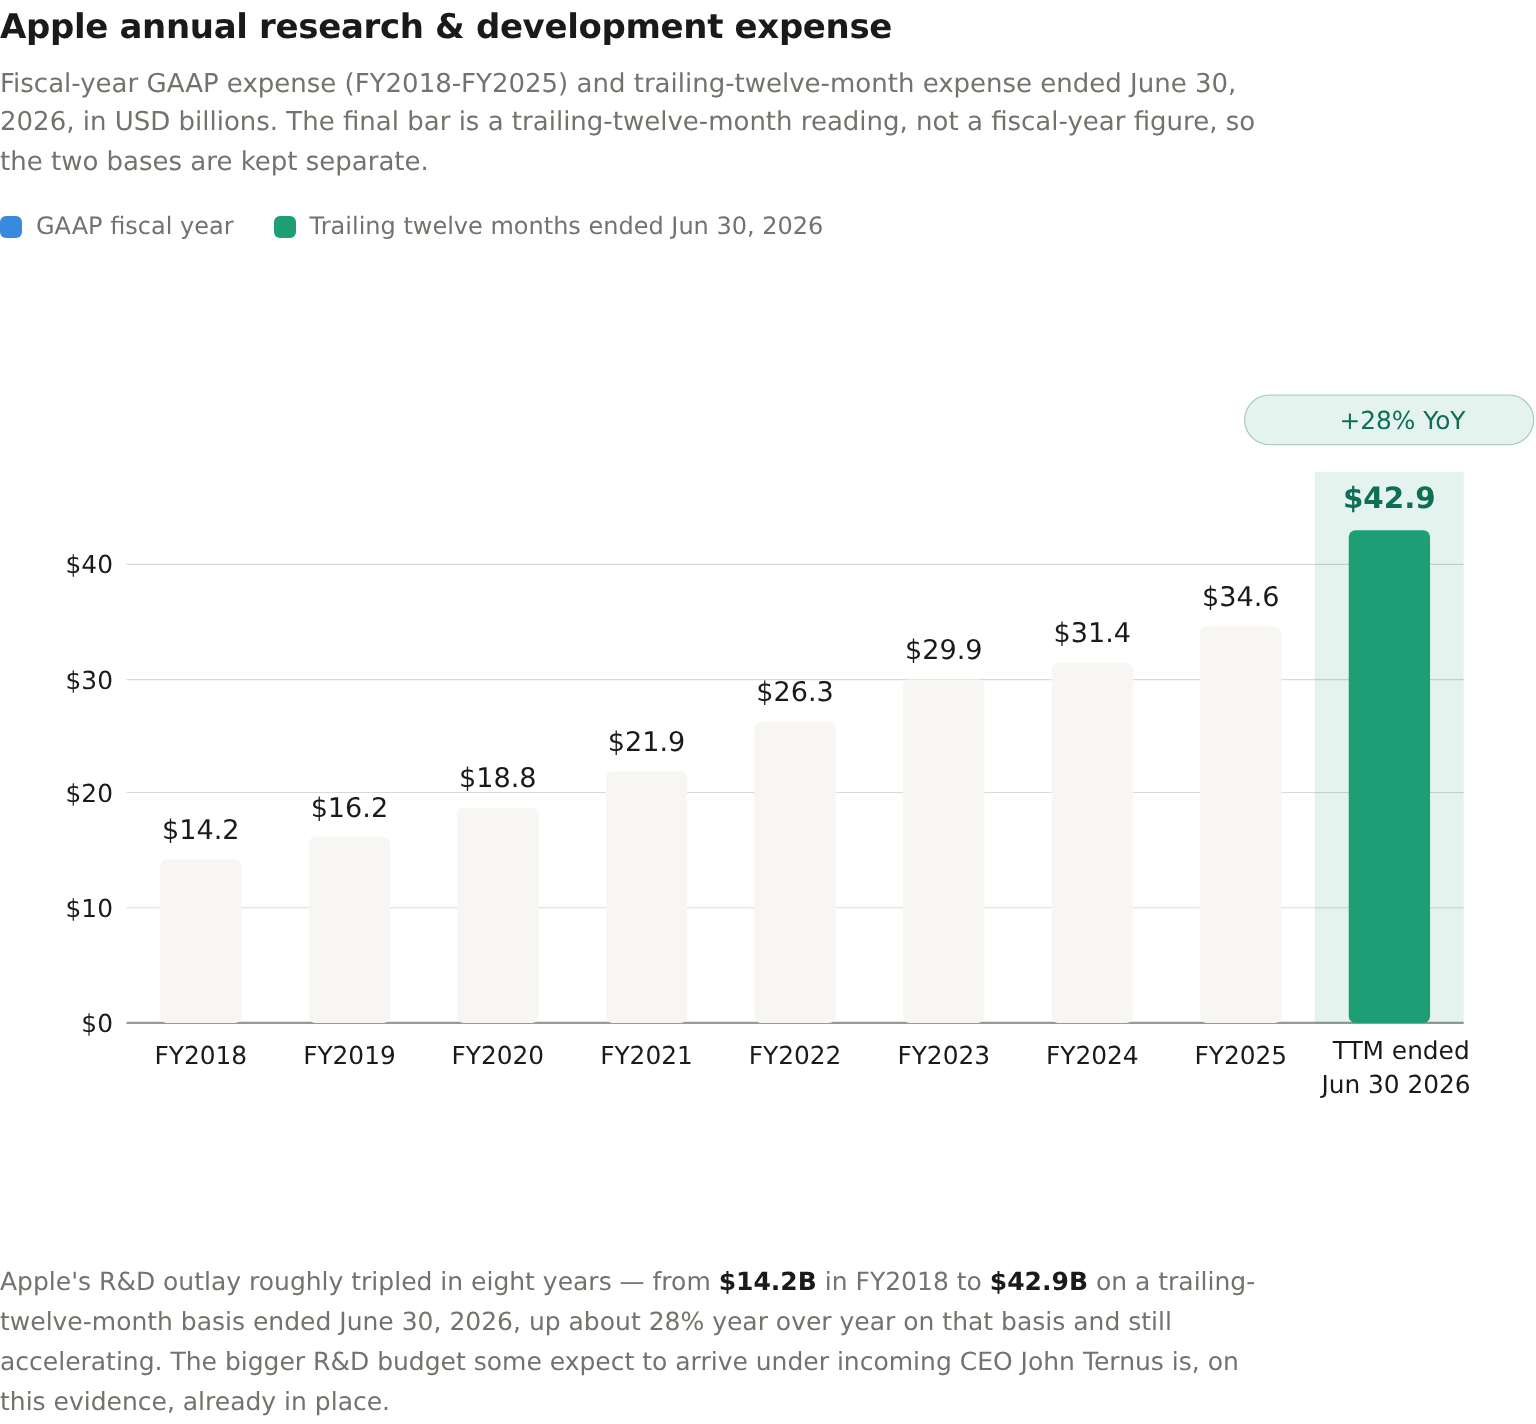
Les dépenses de recherche et développement d’Apple ont presque triplé en huit ans – de14,2 milliards de dollarsen 2018 fy à42,9 milliards de dollarsSur une base sur douze mois jusqu’au 30 juin 2026, les investissements en R&D ont augmenté d’environ 28 % par rapport à l’année précédente, et cette progression continue. Le budget plus important pour la recherche et le développement, comme on s’y attend sous le nouveau PDG John Ternus, est déjà en place, selon ces données.
| Période | Base | R&D ($B) |
|---|---|---|
| FY2018 | Année fiscale GAAP | 14.236 |
| FY2019 | Année fiscale GAAP | 16.217 |
| FY2020 | Année fiscale conforme aux normes GAAP | 18.752 |
| FY2021 | Année fiscale GAAP | 21.914 |
| FY2022 | Année fiscale GAAP | 26.251 |
| FY2023 | Année fiscale GAAP | 29.915 |
| FY2024 | Année fiscale GAAP | 31.370 |
| FY2025 | Année fiscale GAAP | 34.550 |
| TTM s’est terminé le 30 juin 2026 | Douze mois de démarrage | 42.901 |
La question que les gens se posent constamment – est-ce que Ternus finira par obtenir une somme importante de budget pour l’IA chez Apple ? – est en partie vraie, mais pas originale. Un budget plus important n’est pas refusé ; la procédure d’augmentation de ce budget est en cours. Ce qui est vraiment contesté, c’est plus spécifique et étrange : savoir si Ternus transformera ces dépenses croissantes en infrastructure que possède Apple, ou si elle continuera à louer les bases nécessaires à son développement en IA aux entreprises avec lesquelles elle doit concurrencer.
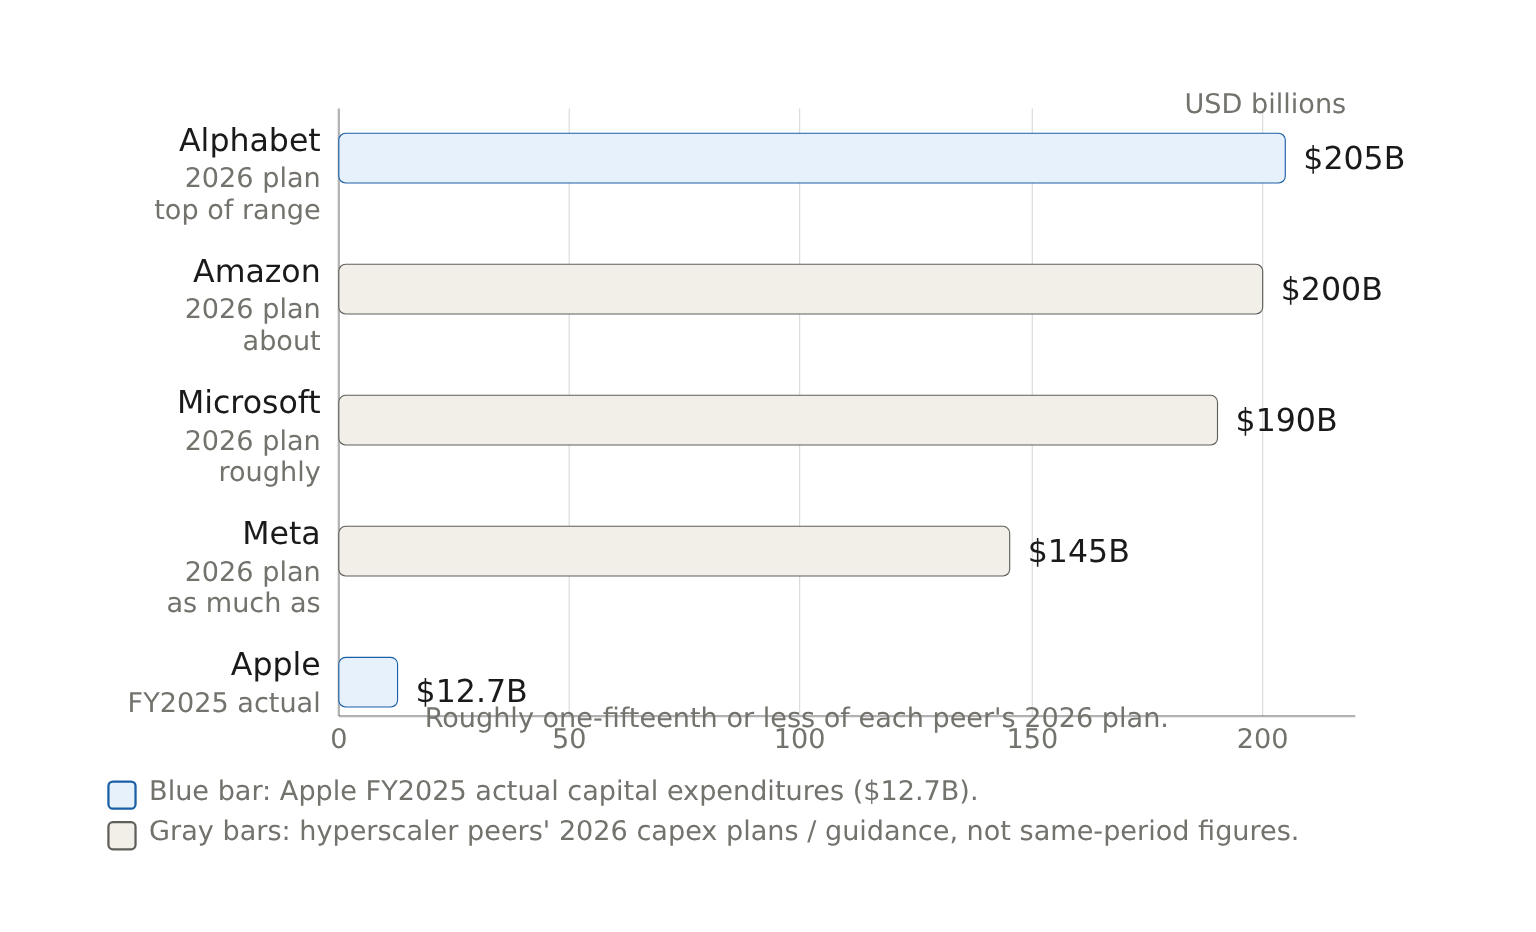
Il y a une distinction claire dans les comptes, ce qui rend les choix évidents. Les dépenses de recherche et développement correspondent aux dépenses nécessaires pour créer le prochain produit. Les dépenses d’investissement correspondent aux dépenses nécessaires pour acquérir les équipements dont dépendent les produits.Les dépenses de capital d’Apple pour la période fiscale 2025 ont atteint 12,7 milliards de dollars.Dans le même cycle de planification, quatre concurrents ont fixé leurs dépenses en infrastructure IA pour l’année 2026 à des valeurs respectives de environ 145 milliards de dollars chez Meta, environ 190 milliards de dollars chez Microsoft, environ 200 milliards de dollars chez Amazon, et jusqu’à 205 milliards de dollars chez Alphabet – soit plus de 700 milliards de dollars au total. Apple a refusé de participer à cette compétition. Cette comparaison est donc déséquilibrée : les chiffres d’Apple représentent des montants réels pour l’exercice financier en cours, tandis que ceux des concurrents sont des prévisions pour l’avenir. La différence entre eux reste donc énorme.
La réponse d’Apple à tout cela est une solution hybride. Les mots utilisés permettent de réaliser des tâches concrètes. Le directeur financier Kevan Parekh décrit ce principe comme le fait de louer la puissance informatique auprès des fournisseurs de services en ligne, tout en utilisant les propres processeurs d’Apple dans ses propres serveurs. Le test clé de cette solution est Siri, qui a été reconstruit entièrement.Grâce à Google’s Gemini, et toujours en phase de bêta.Aucune date de disponibilité générale n’a été fixée.
L’hébergement de ces infrastructures fonctionne tant que cela continue… mais cette fonctionnalité finit par cesser. Les hyperscalers convertissent des centaines de milliards de dollars en capacité d’hébergement GPU et de centres de données. Ils allouent d’abord ces ressources à leurs propres produits. À mesure que la demande augmente, les services que Apple loue deviennent plus chers et moins fiables. Ainsi, le mécanisme se complexifie : on continue à louer, mais les marges d’exploitation diminuent. Ou bien, on commence à posséder ces infrastructures… Le CAPEX augmente, la recherche et développement s’intensifie, et l’écart entre les dépenses d’Apple et ses ressources financières se réduit. C’est ce que Ternus hérite. Il ne hérite pas d’une question budgétaire… Il hérite d’une alternative entre deux versions d’Apple.
Il y a une preuve qui indique une augmentation des dépenses, et il est important de savoir exactement quelle est cette preuve. En avril 2026, Apple a abandonné son objectif de neutralité en termes de liquidités nettes – cette politique adoptée en 2018 selon laquelle la majeure partie du flux de trésorerie gratuit était utilisée pour des rachats d’actions et des dividendes, plutôt que pour des investissements. Selon cette politique, Apple avait accumulé 163 milliards de dollars en liquidités nettes. La même annonce a entraîné…Autorisation de rachat de 100 milliardsEt une augmentation de dividende de 4 %, pour atteindre 0,27 dollar par action. L’analyste de BofA Securities, Wamsi Mohan, considère que l’élimination de cette cible signifie que…Une période de investissements plus importants en recherche et développement, en CAPEX, et en fusions-acquisitions de plus grande envergure.Lisez cette déclaration attentivement. C’est un analyste qui interprète les intentions des parties concernées, et non une entreprise qui prend des engagements officiels. Ni l’annonce de succession ni Ternus n’ont promis publiquement un budget plus important pour l’IA. Barron’s a posé des questions à Apple, mais à partir du 20 août 2026, il n’y a eu aucune réponse. Une prévision n’est pas une vérité, même si elle est satisfaisante.
En dessous de tout cela, l’entreprise ne fait pas de difficultés. Le trimestre de juin a atteint des records…Les revenus ont augmenté de 16 % pour atteindre 109,4 milliards de dollars.Les bénéfices par action ont augmenté de 29 %. C’est cette tension que le marché observe. L’augmentation des dépenses de recherche et développement se produit au sein d’un résultat record, sans entraver la rentabilité. C’est pourquoi l’attitude prudente envers les investissements dans les infrastructures est considérée comme une décision stratégique, plutôt qu’une nécessité.
Alors, les actionnaires ressentent cela directement. L’action a brièvement atteint un certain niveau.Capitale de marché de 5 billions de dollars le 28 juillet 2026Le cours a atteint un sommet intraday de 342,89 dollars, soit une augmentation de 25 % sur l’année. Cela s’est produit un jour après que l’entreprise a surpassé Nvidia en tant que société publique la plus valuée.
C’est la fin d’une longue période de développement : sous la direction de Tim Cook, l’entreprise est passée d’une capitalisation boursière de 346,4 milliards de dollars à 4,63 billions de dollars, selon Barron’s. Le multiple qui se trouve au-dessus de cette valeur représente donc le point le plus important pour Yahoo. Page des statistiques clés de YahooPlacer le multiple de fin de trimestre à 32,39x pour le trimestre de juin.Lors de la WWDC de cette année, le ratio était d’environ 36 fois, contre l’évaluation moyenne sur dix ans de Apple, qui était d’environ 26 fois. Payer entre 32 et 36 fois le chiffre d’affaires pour une entreprise dont les revenus augmentent de près de dix ans est un signe que l’IA est rentable… C’est exactement le signe qui justifie ou trahit le prochain budget.
Morningstar’s$285 valeur justeCela signifie que le prix du titre représente environ 32 fois les revenus de l’année fiscale 2026. Comparé au plus haut niveau intra-journier en juillet, qui était de 342,89 dollars, on constate que le marché paie déjà un prix supérieur à ce que les estimations à long terme indiquent. C’est bien là le problème de tout cela. Un titre dont le prix est situé entre 32 et 36 fois les revenus ne permet pas de prévoir un budget plus important, sans que cela ne fasse accélérer la croissance de l’entreprise. Le risque n’est pas le budget lui-même ; c’est le rendement qui compte.

Voici donc le modèle qui mérite d’être mis en œuvre pour la période de transition et jusqu’en 2027. Apple ne prend pas en charge les dépenses de recherche et développement ou les investissements en capital. C’est donc les rapports trimestriels et le rapport annuel qui nous indiqueront si l’accélération des activités de recherche et développement se maintient, et surtout si les investissements en capital commencent à augmenter par rapport à leur niveau actuel de 12,7 milliards de dollars. Attendez de voir la date d’ disponibilité générale de Siri. Regardez également l’iPhone pliable qui sera lancé en septembre prochain – c’est la première présentation de produit pendant le mandat de Ternus. Écoutez ce que disent les analystes au sujet de ses objectifs pour cette année. Le budget de recherche et développement est déjà prêt… Cette partie de l’histoire est terminée. La question importante est ce que Ternus fera avec cet argent. Louer les bases du futur de l’entreprise aux concurrents ne fonctionne que tant que les concurrents le permettent. Ce que le nouveau PDG pourrait faire de plus intéressant, c’est de décider autrement, et de dépenser cet argent sérieusement.








Commentaires
Pas encore de commentaires