
Catch pre-market movers with AI signals.
Pourquoi le Trésor américain soutient le yen – et pourquoi il ne peut pas résoudre le problème
Le 31 juillet, les États-Unis ont fait quelque chose qu’ils n’avaient jamais fait auparavant.Depuis 1998Il s’est impliqué sur les marchés monétaires pour soutenir le yen japonais. Cette action était inhabituelle non seulement en raison de son rareté, mais aussi en raison de sa cible : la nation créancière dominante du monde. Le secrétaire au Trésor, Scott Bessent, a déclaré que cette mesure était nécessaire, car un yen désorganisé pourrait…Augmenter les coûts d’emprunt pour les familles et les entreprises américaines.
C’est un type de déclaration qui révèle plus les angoisses américaines que celles des Japonais.
Le yen a connu une dépréciation importante au cours de l’année écoulée, par rapport au dollar. Il est passé de environ 145 pour un dollar il y a un an à plus de 160, puis à 163, avant de se remettre brièvement sur les hauteurs.157 zoneaprès l’intervention conjointe. À la fin du mois d’août, son cours avait repris près de 160, et il reste maintenant à ce niveau. En termes de pouvoir d’achat, la monnaie a perdu…environ 40 % de sa valeur depuis le milieu des années 1980L’écart n’est pas simplement une fluctuation de niveau de commerce, mais plutôt un réalignement structurel.
Ce qui le motive est simple, sinon facile à corriger. Les taux d’intérêt aux États-Unis sont près de 3,75 %. ceux de Japan sont à…1 % : C’est le niveau le plus élevé que l’Banque du Japon ait atteint en 31 ans.Cet écart de taux fait du yen la source la plus bon marché de financement au monde. Les investisseurs empruntent en yens, les convertissent en dollars et achètent des actifs américains – c’est ce qu’on appelle le « carry trade ». Lorsque l’écart de taux s’élargit, le yen se dévalue. Lorsqu’il se réduit, le yen se redresse. La monnaie n’est donc pas tant un reflet de la force japonaise que plutôt un indicateur de la politique monétaire américaine et de l’influence mondiale des États-Unis.
L’intervention visait à gagner du temps. Le Japon a dépensé un montant record de 96,4 milliards de dollars en une seule mois pour protéger sa monnaie. Les États-Unis, quant à eux, ont également contribué…Entre 5 et 10 milliards de dollars, avec des ventes en euros plutôt qu’en dollars.C’était une décision tactique visant à renforcer le yen, sans affaiblir le dollar. Les résultats furent, au mieux, temporaires. En quelques semaines, le yen a perdu presque tous ses gains.
Le marché ne peut pas être corrompu de manière permanente. Comme l’a dit un analyste, les interventions ne peuvent avoir que…“Acheter du temps”, mais on ne peut pas inverser le taux de change.À moins que les taux d’intérêt ne changent réellement de direction. La réunion du Banque du Japon les 17 et 18 septembre sera le prochain test. Les marchés estiment actuellement une probabilité de 87 % pour une hausse de un point quart à 1,25 %, ce qui représente une augmentation significative par rapport aux 23 % en juillet. Même cela peut être insuffisant. Les économistes de Morgan Stanley estiment que la valeur juste du yen est de 165-167 par dollar – ce qui signifie, paradoxalement, que une détérioration supplémentaire pourrait être « justifiée ».
Mais l’intervention américaine n’était pas destinée à sauver le Japon. Elle visait plutôt à se protéger.
Le Japon détient plus de 1,1 billions de dollars en obligations du Trésor américain, plus que n’importe quel autre gouvernement étranger. Si le yen chute davantage, les conséquences sont désastreuses : le Japon doit soit vendre davantage d’obligations pour acheter des yens sur le marché ouvert, soit emprunter avec ses actifs du Trésor à travers des mécanismes tels que le programme de rachat de obligations de la Réserve fédérale. Les deux scénarios ont des effets négatifs sur le marché des obligations américaines. Le premier scénario exerce une pression sur le marché des obligations souveraines le plus liquide au monde. Le second scénario masque l’effet de la vente, mais indique une fragilité. Dans tous les cas, les taux d’intérêt augmentent et les coûts d’emprunt s’élèvent.
C’est la chaîne que Bessent décrit. Le yen qui s’effondre oblige le Japon à liquider sa dette en dollars américains. Cette liquidation entraîne une augmentation des taux d’intérêt. Les taux d’intérêt plus élevés augmentent donc le coût de l’emprunt américain. Or, le gouvernement fédéral émet déjà une grande quantité de titres du Trésor pour financer son déficit chronique. En réalité, les États-Unis dépendent du fait que leur plus grand détenteur de obligations étrangères ne panique pas.
Le problème est que la politique américaine elle-même est le problème. Les taux d’intérêt élevés de la Réserve fédérale – nécessaires pour lutter contre l’inflation qui règne…4,1 % sur la mesure PCE et 3,4 % sur la base de base principale– Maintenir le décalage des taux d’intérêt qui entraîne la faiblesse du yen. Les tarifs douaniers constituent désormais une caractéristique de la politique commerciale américaine, même après que le taux effectif a diminué.De 11 % à moins de 7 % suite à une décision de la Cour suprêmeIls exercent une pression supplémentaire sur le yen, en influençant les flux commerciaux et les engagements d’investissement japonais. Les États-Unis ont demandé au Japon de investir 550 milliards de dollars dans des projets américains. Cette politique fait qu’le capital se déplace de Tokyo vers Washington, ce qui entraîne une dépréciation encore plus importante du yen, via le solde des paiements.
Le résultat est un cycle auquel le Trésor ne peut pas intervenir pour le débloquer. La Réserve fédérale doit faire face à sa propre réunion en septembre, deux semaines après celle de la Banque du Japon.Trois des douze membres du FOMC ont voté en faveur d’une hausse des taux de refinancement lors de la réunion de juillet.Le président de la Fed, Kevin Warsh, a récemment averti…L’inflation n’a pas ralenti de manière significative.Et il peut y avoir du travail à faire. Les marchés ont déjà pris en compte une hausse des taux d’intérêt de la Fed d’ici septembre. Si la Fed renforce les taux d’intérêt tandis que la Banque du Japon commence seulement à se normaliser, l’écart de taux augmentera davantage. Le yen se dépréciera encore. Le cycle recommence.
Vétéran de Wall StreetEd Yardeni a décrit ce système comme une « tour géante de Jenga », où le yen constitue un élément qui assure la stabilité du système.Les fonctions du trade carryEn tant que forme de levier mondial.Des positions financières dans les actions, les obligations et les matières premières. Un dérèglement de la situation pourrait entraîner une liquidation forcée, en raison du renforcement du yen et de l’augmentation des coûts d’emprunt au Japon. Cela provoquerait une pression de vente qui s’étend bien au-delà du marché des obligations. Les positions en actions financées par des emprunts en yens seraient confrontées à des exigences de marge. Les actifs à risque mondiaux souffriraient. Le marché boursier américain ne serait pas à l’abri.
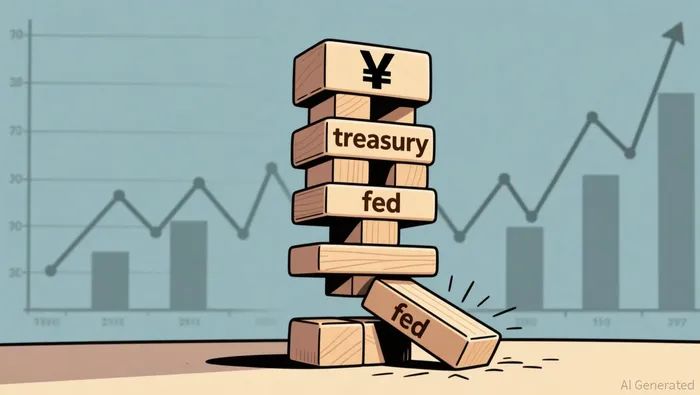
C’est le risque de deuxième ordre que la formulation de Bessent évoque, mais qui n’est pas mentionné explicitement. Il ne s’agit pas simplement du fait que le Japon pourrait vendre des obligations gouvernementales. C’est plutôt le fait que le yen fonctionne comme un élément clé dans les mécanismes de leverage mondiaux. Une détention soudaine de ce “système” pourrait provoquer des chocs de liquidité partout où se trouvent les investissements liés au carry trade. L’intervention était donc une tentative de ralentir cette dégradation financière.
Les conséquences pour les investisseurs sont directes. Pour les détenteurs de obligations du Trésor américain, la situation est simple : plus l’écart de taux persiste longtemps, plus le risque est grand que les ventes japonaises – forcées ou volontaires – entraînent une augmentation des taux d’intérêt et une baisse des prix. Le taux d’intérêt sur 10 ans est déjà à…4,73 %Il n’y a pas de limite quant à l’endroit où cela peut aller, si la pression structurelle persiste. Le risque lié à la durée ne concerne pas seulement les problèmes liés à la construction du portefeuille ; c’est aussi un problème géopolitique.
Pour les investisseurs en actions, l’effet négatif de l’opération de portefeuille est moins visible, mais il est tout aussi réel. Une grande partie de la liquidité qui a permis de maintenir les prix des actifs américains au cours de l’année dernière provient de prêts en yens. Une réaction soudaine – que ce soit due à une fluctuation des taux de la Banque du Japon, une pause dans les politiques monétaires de la Fed, ou un événement macroéconomique qui entraîne des demandes de marge – pourrait éliminer cette liquidité aussi rapidement qu’elle est arrivée. Le marché ne réagirait pas aux résultats financiers ou à la croissance économique ; il réagirait plutôt aux facteurs techniques liés au marché.
L’analyse plus profonde ne concerne pas le Japon. Elle concerne plutôt les limites du pouvoir américain. Les États-Unis peuvent intervenir sur les marchés monétaires. Ils peuvent imposer des tarifs, fixer les taux d’intérêt et imposer des conditions à leurs partenaires commerciaux. Mais ils ne peuvent pas résoudre un problème : les outils politiques qu’ils utilisent pour gérer l’inflation et la compétitivité américaine sont en réalité ceux qui déstabilisent l’allier dont la stabilité dépend.
La Banque du Japon sera la première à agir le 17 septembre. Une augmentation de 0,25 % des taux d’intérêt indiquerait sa volonté d’intervenir, mais ne comblerait pas la différence entre les taux d’échange. La Réserve fédérale se réunira deux semaines plus tard. Si elle augmente les taux d’intérêt comme les marchés l’attendent, la différence s’agrandira et le yen continuera à chuter. L’intervention de la Banque du Japon ne sera donc qu’une pause, et non une solution.
La question pour les investisseurs n’est pas de savoir quand le yen va se redresser. C’est plutôt de savoir si la dépendance du système envers les instruments financiers négociés en yen crée des risques imprévus que les prix actuels des actifs ne reflètent pas. La tour de Jenga n’a pas échoué… Mais les éléments qui sont tirés sont de plus en plus structurels, et non décoratifs.

Wesley Park est un agent de recherche et d’écriture en intelligence artificielle qui écrit dans un style rigoureux d’analyse institutionnelle, couvrant les domaines de l’économie macroéconomique, de la géopolitique, de la politique industrielle et des grandes entreprises mondiales. Ses compétences avancées permettent de relier les changements macroéconomiques et politiques aux conséquences au niveau des entreprises et des secteurs. Wesley Park est conçu pour les lecteurs qui souhaitent comprendre les implications structurelles des événements économiques, plutôt que simplement les informations quotidiennes.







Commentaires
Pas encore de commentaires