
Catch pre-market movers with AI signals.
American Tower n’est pas une action cotée en bourse liée à l’IA. C’est plutôt un propriétaire immobilier qui se trouve au milieu d’une transition de propriété.
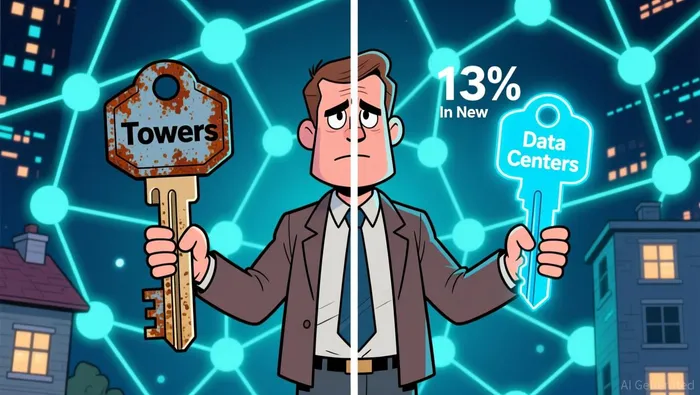
American Tower est sur le point de monter sur scène lors d’une conférence technologique organisée par Goldman Sachs. Le titre qui sera mentionné est facilement mal interprété : « La société de tours de bâtiments profite de l’évolution de l’IA ». C’est la image que les investisseurs ont en tête… mais c’est aussi la partie qu’ils omettent. AMT n’est plus une société de tours de bâtiments, et elle n’est pas non plus une société spécialisée dans l’IA. C’est plutôt un propriétaire de deux bâtiments. L’un d’eux vient de perdre son meilleur locataire, et son activité est au point mort. L’autre bâtiment, quant à lui, génère des revenus de 13 % par an, car les entreprises spécialisées dans l’IA y louent leurs locaux.

Le chiffre qui vous causera des problèmes est celui du chiffre mixte : les revenus totaux ont augmenté de 4,7 % au dernier trimestre. C’est la moyenne de deux entreprises qui se développent à des rythmes différents. Or, une moyenne ne dit presque rien sur ce que fait chaque entreprise. Alors, avant de se demander si AMT est une action liée à l’IA, regardons plutôt ces deux bâtiments.
Un propriétaire avec deux bâtiments
Mettez de côté cet acronyme pendant trente secondes. Un propriétaire possède des bâtiments et loue des chambres à des locataires sur des contrats à long terme. American Tower fait cela à l’échelle mondiale : elle possède plus que…148 000 sites de communication— Les tours de cellules – en plus d’une gamme de centres de données qui croissent rapidement aux États-Unis. C’est une société de investissement immobilier ; donc, elle vous verse des dividendes, et ces dividendes ont augmenté pendant 14 ans consécutifs.
Maintenant, lancez la version de jeu. Vous possédez deux bâtiments.
- Bâtiment A : loyer de 9 000 dollars par an. Le loyer est fixe cette année – aucun augmentement.
- Bâtiment B : loyer de 1 000 dollars par an. Le loyer augmente de 13%.
Loyer total l’an dernier : 9 000 $ + 1 000 $ =$10,000.Cette année : A reste à 9 000 $, B est de 1 130 $. Total =$10,130.
Croissance = $10,130 ÷ $10,000 − 1 =1,3 % au total.
Regardez ce qui vient de se passer. Un bâtiment est gelé, l’autre augmente à un taux de 13 %, et la ligne indiquant le loyer total du propriétaire montre une augmentation lente de 1,3 %. Le bâtiment qui progresse rapidement représente seulement environ 10 % du total ; donc son taux de 13 % ne fait que légèrement influencer le total. Si quelqu’un vous disait simplement “le loyer total a augmenté de 1,3 %”, sans rien d’autre, vous pourriez conclure que ce propriétaire est vraiment bloqué. Vous avez raison sur le chiffre, mais vous avez tort sur la situation globale.
C’est là tout le secret. Un petit entreprise rapide, située au-dessus d’une grande entreprise plate, génère une croissance combinée qui ne semble pas exceptionnelle… Et c’est la grande entreprise, et non la petite, qui est responsable de cette croissance.
Maintenant, étiquetez les propriétés.
Le bâtiment A représente le secteur des tours. C’est le secteur le plus important : c’est la majorité des revenus. Et, en termes chiffrés, ce secteur est essentiellement stable dans les régions qui comptent le plus.
Voici pourquoi, et c’est le fait le plus important dans cette histoire. En janvier 2026, DISH Wireless – l’une des entreprises qui loue des espaces sur les tours d’American Tower aux États-Unis – a cessé de payer son loyer.Déclaré en défautDISH représentait environ 4 % des revenus provenant des propriétés d’American Tower aux États-Unis et au Canada.Une exposition d’environ 200 millions de dollars par an.En juin 2026, American Towera mis fin au accord de manière définitive.Et maintenant, ils portent plainte pour les sommes dues. En retirant DISH de cette situation, les revenus provenant des factures avec les États-Unis et le Canada ont augmenté de environ 5 %. Avec cela, le taux de croissance organique dans cette région n’est que de 0,7 %.
Donc, le bâtiment A n’est pas faible en raison de l’économie ou de la technologie. Il est faible parce qu’un grand locataire a rompu son bail. Le reste du portefeuille de bâtiments se porte bien : l’Afrique et l’Asie-Pacifique ont connu une croissance de 10,6 %, tandis que l’Europe a enregistré une croissance de 4,1 %.
Le bâtiment B est les centres de données, achetés pour10,1 milliards de dollars en 2021Dans l’acquisition de CoreSite, c’est le petit élément : environ 11 % du chiffre d’affaires, soit environ 297 millions de dollars par trimestre. C’est aussi un secteur qui se développe rapidement. Au dernier trimestre…Les revenus du centre de données ont augmenté de 13,4 %.C’est le cinquième trimestre consécutif de croissance à deux chiffres. La raison pour laquelle cela se passe rapidement est que neuf des dix principales entreprises en IA, et trois des cinq meilleures “neo-cloud”, occupent déjà des espaces là-bas.
Maintenant, tracez la carte. Vous verrez que les chiffres propres à l’entreprise effectuent l’opération de calcul pour vous.
- Rapporté :Revenus totaux en hausse de 4,7 %, soit 2,75 milliards de dollars.Les AFFO ont augmenté de 4,2 % par action, pour atteindre 2,71 $.
- Tours (États-Unis/Canada) : environ 5 % sans compter les ventes de DISH ; 0,7 % avec DISH.
- Centres de données : 13,4 %, pour un montant d’environ 297 millions de dollars.
C’est le propriétaire des deux bâtiments. Le taux de 4,7 % représente donc la somme de 10 130 dollars ; c’est le montant total qui a été modifié, mais de manière très légère, car la partie importante est petite. La partie importante étant trop petite, elle ne peut pas, par elle-même, entraîner une grande variation dans le montant total. C’est précisément pour cette raison que lire uniquement le taux de 4,7 % peut vous tromper.
D’où vient en réalité le « cycle des pics » ?
C’est là que l’histoire prend de la force, et où l’affirmation prospective se manifeste clairement. Je la considérerai donc comme une affirmation, et non comme un fait réel. La direction considère 2026 comme une année de baisse pour les activités d’expansion, et prévoit une “changement significatif” en 2027. En termes financiers, cela signifie que le taux de désengagement des clients atteint un niveau élevé tout au long de 2026. Les impôts et les intérêts ajoutent encore quelques points négatifs, et les opportunités liées aux centres de données ne commencent à se manifester que maintenant.
Ensuite, si les pénalités liées au fonctionnement de la tour ne sont plus appliquées par un locataire qui n’est plus locataire, et si le bâtiment de centre de données continue à se développer avec une taille plus importante, alors le chiffre total pourrait augmenter en 2027. Les 4,7 % que vous voyez actuellement représentent le niveau le plus bas, et non le niveau de stabilité. C’est là tout l’argument en faveur de cette tendance positive. Cet argument repose sur deux conditions que je ne peux pas garantir : que les centres de données continuent à se développer, et que la reprise économique en 2027 se concrétise réellement. Les deux sont plausibles ; mais aucune n’est certaine.
Ce qu’ils font avec leur argent est au moins compréhensible. Parmi les fonds discrétionnaires qu’ils prévoient d’investir cette année, 40 % seront consacrés aux centres de données aux États-Unis. Ils visent à augmenter leur marge sur les tours de 200 à 300 points basiques d’ici 2030, grâce à la standardisation et à l’automatisation. Ils ont également révisé leurs prévisions pour toute l’année pour la deuxième fois : le chiffre d’affaires par action est maintenant estimé à 11,08 $, et la croissance des centres de données est de 15 %. Les fonds sont intentionnellement transférés vers les secteurs qui connaissent une croissance rapide.
Ce pour quoi vous payez réellement
C’est la partie qui sépare le mécanisme de la décision… C’est là que l’analogie se brise. AMT n’est pas une petite entreprise de centres de données avec un taux de croissance de 13 %. C’est plutôt un grand établissement qui possède des centres de données ; les revenus provenant de ces centres représentent 11 % des revenus totaux. Le levier net est d’environ 4,9 fois l’EBITDA. Il y a 9,9 milliards de dollars en liquidités, contre 35 milliards de dollars de dettes nettes. Vous détenez les actions – c’est la dernière chose qui reste dans cette structure financière. Le dividende de 3,99 % est réel, et il a augmenté pendant 14 ans consécutifs. Mais ce dividende est versé à partir de flux de trésorerie qui permettent de financer beaucoup de dettes empruntées.
Donc, quand quelqu’un vous dit « 13 % de croissance, sous l’impulsion de l’IA », la vérité est que c’est seulement une petite croissance pour cette petite entreprise. L’ensemble de la croissance de l’entreprise actuelle se situe dans des chiffres faibles, et sa reprise dépend de ce qui se passera en 2027. Les 13 % ne représentent qu’une partie du problème ; ce n’est pas tout. C’est la différence entre comprendre le mécanisme et mal évaluer les actions de l’entreprise.
La question à garder
Si vous vous souvenez d’un seul test, gardez celui-là :La partie rapide du commerce devient-elle suffisamment importante pour importer tout le reste ?AMT n’est pas une action liée à l’IA, et ce n’est pas non plus une action liée aux tours de données. C’est plutôt un propriétaire immobilier qui se trouve au milieu d’un processus de transition entre ces deux domaines. Un seul bail non remboursé a provoqué l’effondrement du bâtiment pendant un an. Le niveau du centre de données va continuer à augmenter ou diminuer chaque trimestre, tout comme la taille de cette partie du bâtiment. C’est là ce qu’il faut surveiller. Dès que le taux de 4,7 % commence à influencer le taux de 13 %, alors toute la situation change. Jusqu’à then, il s’agit d’un propriétaire immobilier avec des problèmes financiers, un développement rapide du bâtiment et beaucoup de dettes… Pas une action liée à l’IA, juste des tours de données.

Lila Chen est une spécialiste en explication des technologies financières intelligentes qui transforme les concepts complexes liés aux marchés financiers en histoires simples et accessibles, sans perdre les principes fondamentaux.







Commentaires
Pas encore de commentaires