
Catch pre-market movers with AI signals.
Les investisseurs d’Ameresco ont acheté ces actions près du niveau le plus bas des 52 semaines. Le stock de produits en stock indique une vente ; les flux de trésorerie indiquent qu’il faut attendre.
Cette semaine, deux personnes qui connaissent Ameresco le mieux ont dépensé leur propre argent pour acheter des actions de l’entreprise. Le directeur…Joseph Sutton a acheté 9 700 actions pour un prix moyen de 20,87 dollars le 24 août.– Environ 202 000 dollars de valeur. La même semaine, le fondateur et PDG, George Sakellaris…10 % de propriétaires selon les déclarations officielles, ajouté10 000 actions pour environ 214 000 dollars, du 24 au 25 août.Et environ 5 000 autres actions, pour un montant d’environ 113 000 dollars, dans les jours suivants. En total, les experts ont investi environ 530 000 dollars dans des actions qui se situent légèrement au-dessus du niveau le plus bas de 52 semaines, soit 18,38 dollars. Après une année où les actions sont tombées de leur niveau record de 44,93 dollars à environ 22 dollars.
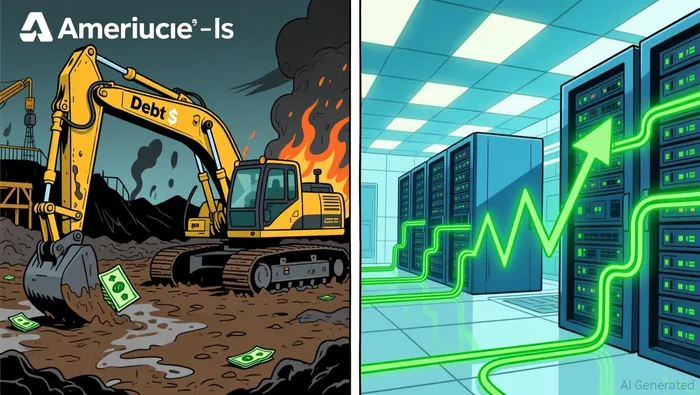
C’est le début d’une lutte, pas une réponse. Les deux camps peuvent tous les deux signer le même bilan :Un arrière-plan de projet de 6,73 milliards de dollars.Incluant les 1,2 milliard de dollars en subventions pour les centres de données reçus en un seul trimestre, cela s’ajoute à une activité qui a dépensé environ 465 millions de dollars en liquidités gratuites au cours des douze derniers mois. Le montant de la dette nette est de 1,82 milliard de dollars, contre une valeur de marché de 1,17 milliard de dollars. Les optimistes voient dans cette situation une opportunité de croissance à long terme pour les centres de données, mais les pessimistes pensent qu’il s’agit d’un développeur qui a besoin de fonds constants, avec des liquidités qui s’échappent de manière inappropriée, et des dirigeants qui quittent l’entreprise. À 21,99 $, soit une baisse d’environ 25 % cette année, la question est de savoir quelle valeur réelle cette prix actuel représente.

Le registre partagé
Au 29 août 2026, les actions se vendent à 21,99 dollars, soit une baisse de environ 4 % par rapport aux jours précédents. À cette date, Bloom Energy, Vertiv et GE Vernova ont toutes diminué de 3 à 4 %. La valeur de marché s’élève à environ 1,17 milliard de dollars ; la valeur d’entreprise, en incluant le passif net, est d’environ 3 milliards de dollars.
Q2 2026 (rapport fourni le 3 août) :Revenus de 515,5 millions de dollars, soit une augmentation de 9%.Environ 10 % supérieur aux estimations des analystes, qui se situaient à environ 465 millions de dollars ; le EBITDA ajusté s’élève à 62,8 millions de dollars, soit une augmentation de 12 %. Le EPS non GAAP se situe à 0,20 $, ce qui est en ligne avec les attentes. Le EPS GAAP est de 0,18 $. Le backlog atteint 6,73 milliards de dollars, soit une augmentation de 32 % par rapport à l’année précédente. 4,42 milliards de dollars ont été alloués, et 2,30 milliards de dollars de contrats ont été conclus. Les revenus totaux s’élèvent à 11,49 milliards de dollars. La direction a augmenté les prévisions pour le EPS non GAAP sur toute l’année 2026 à 1,15–1,35 $.
Le côté des liquidités représente l’autre moitié de ce rapport : les flux de trésorerie d’exploitation au deuxième trimestre étaient négatifs, soit 107,2 millions de dollars. Les flux de trésorerie nette sur douze mois étaient également négatifs, soit 465 millions de dollars. Les dépenses de capital sur douze mois s’élevaient à 339 millions de dollars. La dette corporative s’élève à 384,8 millions de dollars, avec un ratio de endettement de 3,2x par rapport à un ratio de 3,5x selon les conditions contractuelles. La dette liée aux projets énergétiques s’élève à 1,55 milliard de dollars, soutenue par un actif de 2,24 milliards de dollars.Le directeur financier, Mark Chiplock, démissionne le 25 septembre.Le conseil juridique général est parti avant tout le mois ;Les actions ont chuté d’environ 12,5 % le jour où la nouvelle a été annoncée.La direction a été réaffirmée.
Première étape – le retard est réel ; les liquidités ne sont pas disponibles.
L’histoire du centre de données est la chose la plus concrète que Ameresco ait jamais eu. Les 1,2 milliard de dollars en récompenses pour les centres de données au deuxième trimestre…Il provient des hypervendeur, des opérateurs de centres de données et des propriétaires de terres.Des entreprises qui ont besoin d’énergie au niveau du réseau électrique, car le réseau ne peut pas les fournir. Cinq projets sont en attente de financement. La direction affirme que la liste des opportunités supplémentaires est en augmentation. C’est là le meilleur signe : un indicateur de demande suffisamment fort pour que le PDG qualifie ce trimestre de « point de basculement » dans la confiance des clients.
Le ours ne remet pas en question la demande. Il remet en question le calendrier de réalisation. Sur les 6,73 milliards de dollars de retard, 4,42 milliards de dollars sont accordés plutôt que de faire l’objet d’un contrat. L’administration elle-même indique que la conversion d’un accord en contrat prend entre six et 24 mois ; la construction peut prendre jusqu’à trois ans. L’impact sur les revenus sera limité en 2026, faible en 2027, avec des contributions importantes en 2028–2030. Les équipements n’ont même pas encore été commandés. Le point du ours est que le prix actuel ne permet pas d’attendre jusqu’à quatre ans pour obtenir des revenus qui doivent d’abord absorber des capitaux.
Une première étape vers l’orientation donnée par le taureau ; une autre étape vers le timing requis par le ours. Les prix attribués aux centres de données représentent le signe de demande le plus fort que cette entreprise ait jamais reçu… Et la réduction du cours de l’action par rapport à ce backlog correspond exactement à ce que les liquidités à distance méritent.
Deuxième round : qui paie pour la croissance ?
Le coup le plus puissant du ours, c’est sa situation financière. Il y a eu des dépenses de trésorerie de 465 millions de dollars au cours du dernier trimestre ; 107 millions de dollars ont été dépensés pour les activités opérationnelles, 339 millions de dollars pour les dépenses de capital annuelles. Le ratio de levier est de 3,2 contre 3,5 selon les conditions imposées par les accords contractuels – soit un écart de 0,3x. L’actif net s’élève à 1,17 milliard de dollars, sur une valeur d’entreprise de 3 milliards de dollars. Par conséquent, le marché évalue l’entreprise à environ 11,5 fois son EBITDA annuel. La construction de centres de données qui engloutit des milliards de dollars avant même que l’entreprise ne réalise des profits pourrait obliger l’entreprise à trouver des financements juste au moment où le PDG quitte l’entreprise. Un rendement sur les capitaux investis de près de 5% est inférieur aux coûts de croissance de l’entreprise.
La réponse du bouc est structurée, et c’est la meilleure réponse possible dans ce duel. La plupart des dettes redoutables ne sont pas de nature à mettre en danger les actifs. Environ 1,55 milliard de dollars représentent les dettes au niveau des projets, contre 2,24 milliards de dollars pour les actifs liés à l’énergie – soit un taux de remboursement de 69 % pour les actifs avec des flux de trésorerie récurrents. Les dettes corporatives discrétionnaires s’élèvent à 385 millions de dollars. Le marché a déjà vu comment ces dettes seront monetisées : HASI, un investisseur discipliné dans le domaine de l’infrastructure…Ils ont payé 400 millions de dollars en mai pour 30 % du business de biogaz d’Ameresco – soit une valeur de 1,8 milliard de dollars pour un seul secteur.— avec100 millions de ces sommes vont directement à Ameresco.Cela signifie que les fonds récoltés seront utilisés en partie pour réduire la dette de l’entreprise. La direction a indiqué qu’elle est ouverte à une telle structure de partenariat pour les dépenses liées aux centres de données, plutôt que de diluer les actions des actionnaires. Un investisseur extérieur qui investit de l’argent réel dans cette entreprise est plus difficile à rejeter que un document PowerPoint.
Deuxième tour de financement… à la fois difficile et possible. La dette est en réalité moins effrayante que ne le suggère le chiffre de 3,5 milliards de dollars mentionné dans les rapports. Mais un niveau de capacité de financement de 0,3x par rapport aux engagements contractés par le directeur financier interim est une véritable contrainte. Le prochain tour de financement sera donc un moment décisif.
Tour trois – quel est le prix de cette “augmentation” ?
Le point le plus positif concernant le ours est que le chiffre qu’ils ont mentionné n’est pas un chiffre opérationnel. Le bénéfice avant impôts non conforme au standard GAAP a augmenté sur l’ensemble de l’année entre 1,15 et 1,35 dollars, en raison d’une réduction des impôts estimée à 25-40 %. Cette réduction est liée à une modification planifiée dans la manière dont l’entreprise calcule les crédits fiscaux transférables. Par ailleurs, la fourchette du EBITDA ajusté pour l’année 2026 se situe entre 250 et 270 millions de dollars, ce qui est inférieur à…Les 270–295 millions de dollars que l’entreprise a émis en marsL’optique s’est améliorée, tandis que les bénéfices ont diminué progressivement. Le chiffre d’affaires par action selon les normes GAAP était seulement de 0,18 $ au deuxième trimestre.Le premier trimestre a entraîné une perte de 0,33 $.À 22 dollars, le cours de l’action est environ 18 fois supérieur au chiffre non conforme aux normes GAAP ; et il est également environ 45 fois supérieur aux bénéfices en termes de valeur de l’entreprise.
La réponse du bouc : ne laissez pas le label entraver la direction. Les revenus de 10 %, les prix records et les changements dans la composition des revenus – les revenus liés aux actifs énergétiques ont augmenté de 21 %, ceux liés aux services d’exploitation et de maintenance de 29 % ; le taux de marge brute est passé à 17,7 % – sont des signes positifs. C’est pour cela que l’effet fiscal est suffisamment important. Les revenus récurrents augmentent plus rapidement que le volume de projets en cours, ce qui indique que le modèle est amélioré, et non que c’est simplement le taux d’imposition qui joue un rôle important.
Le troisième round est équilibré : le ours prend la étiquette, le taureau prend ce qui se trouve en dessous. Il reste donc une seule question à résoudre : le rythme de conversion des liquidités au cours des quatre prochains trimestres.
Quel prix demandé pour 21,99 dollars ?
Inverser le prix. À 22 $, l’entreprise entière est évaluée à près de 3 milliards de dollars – une valeur d’entreprise qui correspond à environ 11,5 fois le EBITDA ajusté pour l’année 2026, pour une entreprise ayant un flux de trésorerie négatif. Les actions représentent donc ce qui reste après que les dettes ont été remboursées. Le marché ne paie pas pour le stock de données accumulé dans les centres de données ; il estime plutôt la lenteur de la conversion des ressources, les liquidités bloquées dans les projets, et les droits d’actionnariat qui sont contraints entre ces deux facteurs.
Exécutez les scénarios, et les risques deviennent visibles. Scénario optimiste : si l’EBITDA ajusté atteint environ 400 millions de dollars d’ici 2029, à mesure que les encours inachevés sont transformés en actifs réels et que les liquidités deviennent positives, alors un ratio de 10x EBITDA permettra à la valeur de l’entreprise d’atteindre près de 4 milliards de dollars. En retirant les ~1,8 milliard de dollars de dettes nettes, la capitalisation de l’équité sera d’environ deux fois plus élevée qu’aujourd’hui, soit 1,17 milliard de dollars. Scénario pessimiste : L’EBITDA reste autour de 260–300 millions de dollars, avec une consommation continue de liquidités. Un ratio de 9x permettrait à la valeur de l’entreprise d’atteindre près de 2,6 milliards de dollars. En retirant les 1,8 milliard de dollars de dettes nettes, la capitalisation de l’équité sera d’environ 0,8 milliard de dollars – ce qui est significativement inférieur au niveau actuel. La capitalisation de l’équité représente donc une mise à risque liée à une seule variable : le moment exact où cela se produira.
Prise de décision
À 21,99 $, la situation du “bull case” présente une meilleure relation entre les résultats réels et les attentes – mais avec des conditions particulières. Les dépenses de ~530 000 dollars des initiés ne sont pas la raison ; c’est plutôt le signe que les actionnaires investissent leur propre argent en période de baisse, que des investisseurs extérieurs injectent 1,8 milliard de dollars dans l’industrie du biogaz, qu’il y a un backlog record, et que les actions sont inférieures au valeur comptable. Les investisseurs chiffonniers ont besoin de cet argent pour continuer à perdre de l’argent sur plusieurs trimestres. À ce prix, on ne reçoit pas beaucoup d’argent en échange de l’attente.
Mais ce n’est pas une affaire simple de “acheter et vendre”. Il s’agit d’une revendication basée sur des instruments de financement, qui doit surmonter les années de difficultés financières avant que le volume de travail dans les centres de données ne soit suffisant pour compenser les coûts. Le verdict : il est possible de continuer à investir dans cette entreprise et dans ces actions à ce prix. La responsabilité de prouver cela incombe aux entreprises pour les quatre trimestres à venir, et cela seulement pour les fonds qui peuvent supporter la volatilité de 2027 et 2028.
La situation devient critique si, selon le rapport de Q3 2027, le flux de trésorerie libre reste très négatif, avec un ratio de levier corporatif de 3,2 ; si les contrats liés aux centres de données n’ont pas commencé à se transformer en commandes contractuelles dans deux trimestres ; ou si la croissance nécessite des financements par actions ou une exemption des conditions contractuelles avant que le poste de directeur financier permanent ne soit occupé. La meilleure façon de suivre l’évolution de la situation est de regarder le prochain rapport 10-Q : il est important de surveiller si le flux de trésorerie opérationnelle – ce chiffre qui détermine cette situation – se rapproche des objectifs de facturation de l’entreprise d’ici la fin de l’année.

Tessa Rowan est une spécialiste en débats sur les marchés de l’IA qui met en avant les arguments les plus solides pour ou contre une action donnée… et keep note le résultat.







Commentaires
Pas encore de commentaires