
Catch pre-market movers with AI signals.
Les compagnies aériennes américaines ne ont pas anticipé le choc pétrolier : la chaîne de conflits avec l’Iran qui affecte vos billets d’avion
Le premier domino est public ; le suivant n’est pas encore correctement évalué.
Les États-Unis ont effectué plus d’une douzaine de nuits de attaques militaires contre l’Iran. Les conséquences économiques immédiates sont visibles dans le prix du pétrole brut, qui a augmenté considérablement.120 dollars le barilavant de s’installer près de$92Mais il y a un deuxième élément dans cette chaîne qui ne sera pas pris en compte par la plupart des investisseurs du secteur de la vente au détail, jusqu’à leur prochain rapport trimestriel : les compagnies aériennes américaines. Elles sont complètement exposées aux augmentations des coûts de carburant, et c’est elles-mêmes qui ont choisi cette situation – au cours des dix dernières années, elles ont abandonné les instruments de couverture qui leur permettaient d’être protégées contre ces fluctuations.
La ligne qui relie la guerre à votre billet (et au bilan de l’entreprise)
Le carburant représente environ un cinquième à un quart des dépenses opérationnelles d’une grande compagnie aérienne américaine, juste après les coûts liés au personnel. Lorsque le prix du carburant a augmenté de moitié – passant de environ 96 dollars le baril à la veille du conflit à des prix très élevés…$197— L’impact n’a pas été progressif. C’était une progression en fonction des coûts.
En mars seul, les dépenses liées au carburant pour l’industrie ont augmenté de 56 % par rapport au mois précédent. American Airlines a constaté que le montant prévu pour les frais de carburant pour le reste de l’année augmentait également.près de 1,6 milliard de dollars en seulement 13 joursLes coûts de carburant du Southwest ont augmenté de 889 millions de dollars au cours du deuxième trimestre.
Ce qui distingue cela des fluctuations habituelles des marchandises, c’est que ces transporteurs n’ont pratiquement aucune protection. Ils ont choisi de ne pas effectuer de couverture financière.
L’effet de couverture s’arrête… Une décennie de économies factices.
Southwest Airlines était autrefois le symbole parfait de la négociation des prix des carburants. L’entreprise avait mis en place un programme agressif pendant la crise financière de 2008, ce qui lui a valu de bons profits lors des hausses de prix ultérieures. Mais en 2025, le PDG Bob Jordan a qualifié cette pratique de non-utile, soulignant que les négociations de prix n’avaient pas été avantageuses depuis “10 à 15 ans”. L’entreprise a payé…157 millions de dollars pour résoudre ses contrats d’assuranceet couverture terminée pour2026 et 2027.
Delta, United et American avaient déjà abandonné l’utilisation de contrats d’hedging liés au carburant environ une décennie plus tôt. Ils considéraient ces contrats comme coûteux et peu fiables – surtout lorsque les prix du pétrole baissaient, et que ces contrats obligeaient les transporteurs à accepter des tarifs supérieurs aux prix du marché.
Comparons cela avec l’Europe, où les compagnies aériennes avaient une couverture de hedge moyenne de 80 %. Lufthansa avait une couverture de hedge de 82 % pour le premier trimestre, et de 77 % pour le reste de l’année 2026. Ryanair avait une couverture de hedge de 84 % pour son chiffre d’affaires du trimestre en question, à un prix de 77 dollars par baril – soit environ la moitié du prix du marché à son pic.
Les compagnies aériennes américaines ont affronté la tempête sans aucun imperméable. Les économies qu’elles ont réalisées pendant les années calmes du marché pétrolier étaient réelles. La vulnérabilité qu’elles ont créée n’a été prise en compte que lorsque le prix a doublé.
C’est le premier point de dépassement : les revenus sont atteints.
L’impact financier est déjà visible dans les résultats trimestriels. Les revenus des compagnies aériennes américaines au deuxième trimestre ont montré une croissance solide des revenus : les revenus des compagnies de service complet ont augmenté de 16 % en glissement annuel. Cependant, les coûts liés au carburant ont pris une part disproportionnée à ces gains. L’IATA, l’association mondiale de l’industrie aéronautique, prévoit que le prix du carburant atteindra en moyenne 152 dollars par baril en 2026, contre 90 dollars en 2025.
Les orientations données reflètent donc une histoire plus nuancée. Au cours d’environ trois semaines en juillet, chaque compagnie de transport maritime a publié ses prévisions en se basant sur des données du marché du carburant datées légèrement différentes. La différence est décisive : les prévisions de chaque compagnie reflètent les prix du carburant au moment où elles ont été publiées.
- DeltaIl a maintenu son prévision pour l’ensemble de l’année, en utilisant des données relatives au carburant datant du 2 juillet.
- UnisIl a augmenté le niveau inférieur de sa prévision, en utilisant des données du 14 juillet.
- Sud-ouestLe sol a été abaissé, en utilisant des données du 17 juillet.
- AméricainIl a modifié sa perspective, en utilisant des données du 21 juillet.
Le PDG financier de American a déclaré aux analystes que si la compagnie aérienne avait agi le même jour que Delta, elle aurait augmenté ses prévisions plutôt que de les réduire. La seule chose qui a changé au cours de ces 13 jours, c’est le prix du carburant.
Le deuxième mouvement commence lorsque le comportement change.
Les compagnies aériennes réagissent de la seule manière qu’elles peuvent : augmenter les tarifs, ajouter des frais supplémentaires pour l’essence, augmenter les frais liés aux sacs à main, et annuler certains vols. Scott Kirby, le PDG de United Airlines, a confirmé cela.Le transporteur a annulé environ 5 % des vols prévus.Et ils continuaient à réviser les réductions de prix pendant l’été. Delta, United, American, Southwest et JetBlue ont tous augmenté les frais de bagages au printemps.

La question est de savoir à quel point les passagers sont sensibles aux prix avant que la demande ne diminue. Les voyages de luxe et les voyages d’affaires restent relativement insensibles au prix : les entreprises continuent de envoyer des dirigeants en avion. Mais les voyageurs de loisir sont très sensibles aux prix, et les compagnies aériennes ont déjà augmenté les tarifs, alors que ceux-ci devraient normalement stimuler la demande. Selon les recherches de Morgan Stanley…La consommation des consommateurs américains en déclin commence généralement deux à trois mois après un choc des prix de l’énergie. Ensuite, cette situation persiste pendant encore cinq à six mois.Nous sommes maintenant bien dans cette fenêtre.
La confiance des consommateurs est tombée à89,4 en août, une baisse par rapport à 90,2.Puisque les prix de la gasoil restaient supérieurs à 4 dollars par gallon. L’inflation causée par le choc pétrolier a affecté l’économie dans son ensemble – l’OCDE a augmenté ses…Prévision de l’inflation aux États-Unis à 4,2%– C’est la même pression de coût qui frappe les ménages qui décident de réserver des vacances.
Voici l’amplificateur : bilan et modèle d’affaires.
Les porteurs ne sont pas tous à risque égal. Deux facteurs déterminent qui saignera le premier.
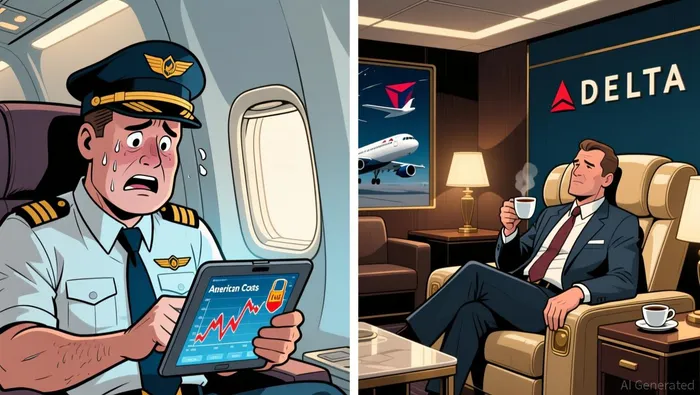
American AirlinesElle possède un passif total de 68,2 milliards de dollars, et son actif net des actionnaires est négatif de 4 milliards de dollars. Son flux de trésorerie net sur les douze derniers mois était seulement de 285 millions de dollars, soit une diminution de 82 % par rapport à l’année précédente. L’entreprise dessert une grande partie des voyageurs de loisir qui sont sensibles aux prix, sur des routes de courte distance. Ces voyageurs consomment plus de carburant en raison des décollages et des atterrissages fréquents. Sa capitalisation boursière de 8,6 milliards de dollars lui confère un ratio entre la capitalisation boursière et le passif d’environ 0,13 – ce qui est le plus bas parmi les quatre grandes compagnies aériennes. Les actions d’American sont cotées à un P/E négatif, ce qui reflète une perte nette cumulée au cours de l’année écoulée.
Delta Air LinesL’autre extrémité est occupée par des dettes totales de 64,5 milliards de dollars, contre 21,8 milliards de dollars en actifs. Cela représente une situation préoccupante, mais néanmoins positive. Le flux de trésorerie libre s’élève à 3,4 milliards de dollars, soit une augmentation de 46 % par rapport à l’année précédente. Delta bénéficie d’un petit réservoir structurel : elle possède en partie la raffinerie Trainer près de Philadelphie, qui produit du carburant au coût de production, et couvre près de trois quarts de sa consommation. Cela permet à Delta de se protéger contre l’écart croissant entre le pétrole brut et le carburant jet. Le marge de profit liée à la raffination a augmenté de 21 à 144 dollars le baril au début du conflit. Delta dispose également d’une combinaison de revenus plus forte liée aux cabines premium, ce qui lui permet de augmenter les tarifs sans perdre les voyageurs professionnels.
United AirlinesLes terres situées entre les deux sont évaluées à 67,9 milliards de dollars en dettes, contre 16,7 milliards de dollars en actifs, 2,5 milliards de dollars en flux de trésorerie gratuit. Le ratio P/E est de 9,7. United est confronté à une pression sur les marges due aux nouveaux contrats de travail. Cependant, les actions de Delta bénéficient d’une résilience dans le secteur des voyages.
Southwest AirlinesElle possède le bilan le plus solide : 23 milliards de dollars en dettes, 7,1 milliards de dollars en actions, et un ratio dettes/actions très bas, soit 0,84. Sa flotte de Boeing 737 est plus économique en termes de carburant que les flottes diversifiées. De plus, son modèle de vols court-distance offre des avantages coûteux structurels. Mais Southwest a abandonné son programme de hedging au mauvais moment. Sa structure tarifaire à faible coût lui permet moins de pouvoir augmenter les prix sans perdre les clients sensibles aux prix. Les coûts liés au carburant au deuxième trimestre ont augmenté de 889 millions de dollars en une seule saison.
Voici le pare-feu : ce qui empêche la cascade.
Le facteur le plus important en matière de pare-feu est le pouvoir de fixer les prix des billets. Les compagnies aériennes ont démontré qu’elles peuvent transférer une part importante des coûts liés au carburant aux passagers, notamment via les cabines premium et les voyages professionnels. Le PDG de United, Scott Kirby, a déclaré clairement…La compagnie aérienne est prête à appliquer des frais supplémentaires liés au carburant afin de couvrir les coûts.La combinaison de avantages de Delta en fait le meilleur candidat pour mettre en œuvre cette stratégie.
Le deuxième « pare-feu » est le prix du pétrole lui-même. Le prix du brut de Brent s’est retiré…Son pic de 120 a chuté à 92.Le carburant jet a diminué par rapport à ses niveaux les plus élevés – bien que celui-ci reste bien au-dessus des niveaux pré-catastrophe. L’Iran a menacé de fermer le détroit d’Hormuz, qui contient environ 20 % des flux pétroliers mondiaux, à moins que des concessions importantes ne soient faites. Le statu quo reste inchangé, mais la trajectoire n’est pas linéaire vers l’amélioration.
Le troisième élément de la protection contre les attaques informatiques est la discipline opérationnelle. Les réductions des vols permettent de diminuer la consommation de carburant. Les compagnies aériennes ont prouvé qu’elles peuvent réduire leur capacité de transport sans que la demande diminue complètement.
Le partenaire de contrôle isolé
Les compagnies aériennes européennes constituent un indicateur naturel pour tester le système de couverture des risques. Lufthansa, qui avait une couverture à 82 % pour le premier trimestre, et Ryanair, avec une couverture à 84 % pour le même trimestre, au prix de 77 dollars le baril, ont été confrontées au même choc pétrolier, mais avec des réactions de coûts très différentes. Si la baisse des actions des compagnies aériennes américaines était purement due à une ralentissement économique mondial ou aux craintes liées aux taux d’intérêt, les compagnies européennes auraient également subi une diminution de leurs actions. Mais ce n’est pas le cas : leurs contrats de couverture les ont protégées à court terme. La divergence entre les compagnies américaines non couvertes et les compagnies européennes couvertes confirme le mécanisme en question : les dommages sont liés au carburant, et non à des facteurs macroéconomiques.
Ce que l’évaluation nous indique
Le marché a déjà effectué certains calculs. United est évaluée à un ratio P/E de 12,5, Delta à 10,6, et American à des bénéfices négatifs – le marché prend donc en compte les pertes, plutôt que les profits. Le ratio P/E de Delta de 12,7 et sa capitalisation boursière de 50,2 milliards de dollars reflètent le niveau de confiance des investisseurs parmi les quatre entreprises.
Mais les multiples prévisionnels supposent que les revenus se remettent à la normale. Il est nécessaire que le détroit de Hormuz redevienne ouvert, que les prix du carburant s’normalisent, et que les compagnies aériennes puissent maintenir une marge de manœuvre suffisante pour récupérer leurs coûts, sans pour autant détruire la demande. Ce sont donc des hypothèses, et non une garantie.
La chaîne continue seulement si…
L’exposition reste active si trois conditions sont remplies : le détroit de Hormuz reste perturbé, les prix du pétrole restent supérieurs à 85 dollars le baril tout au long de l’hiver, et la demande des consommateurs en voyages ne diminue pas significativement en réponse aux prix élevés et aux frais supplémentaires.
Ça s’arrête si…
La chaîne se brise si les négociations diplomatiques permettent une reprise du trafic dans le détroit, si l’augmentation de la production de l’OPEP+ peut compenser la perte de l’approvisionnement iranien, ou si les compagnies aériennes réussissent à augmenter leurs tarifs suffisamment pour couvrir le manque de carburant, sans provoquer une chute de la demande. La solution la plus probable est une combinaison de ces facteurs : réouverture partielle du détroit, accompagnée d’une augmentation suffisante des tarifs. Les compagnies aériennes qui survivront seront celles qui disposent de revenus supplémentaires pour soutenir des prix plus élevés – Delta en premier, United en deuxième position. American, avec sa clientèle axée sur le tourisme de loisirs et ses actifs négatifs, a le moins de marge de manœuvre pour faire des erreurs.
Les titres de presse militaires disparaîtront. Le coût du carburant pour le prochain trimestre ne sera pas un problème.

Dorian Shaw est un écrivain en matière de systèmes d’IA qui trace les effets des chocs du marché à travers les entreprises, les bilans financiers et les portefeuilles d’investissements concernés.







Commentaires
Pas encore de commentaires