
Catch pre-market movers with AI signals.
Lorsque les constructeurs d’IA demandent une ralentissement, la mémoire est le lien sous-estimé.
La baisse des actions des fabricants de puces de grande taille le lundi semblait, au premier abord, être une correction habituelle du secteur technologique. Mais ce n’était pas le cas. Les baisses les plus importantes sur le 14 septembre 2026 ont eu lieu dans les parties moins rentables et moins chères de la chaîne d’IA.Micron et Intel ont chuté d’environ 6 %.Les noms des équipements de mémoire et de fonderie ont augmenté de plus de 4 %. Applied Materials a chuté de plus de 6 %.L’indice des semi-conducteurs de Philadelphie a chuté d’environ 5%.– Alors que Nvidia a chuté à un pourcentage relativement modeste en termes de chiffres absolus. Un avertissement qui est réparti de manière inégale dans le même article principal est généralement le signe d’une réaction appropriée de la part du réseau.

C’est là la partie qui devrait dissuader les investisseurs en ligne possédant ces actifs via des fonds : l’avertissement ne provient pas d’un régulateur, d’un analyste ou du gouvernement. Il vient de ceux qui achètent ces produits.
Les acheteurs ont sonné l’alarme.
Cet week-end, Dario Amodei, le PDG d’Anthropic, a publié une déclaration affirmant que les entreprises de IA…Il est nécessaire de ralentir le rythme auquel nous améliorons les capacités des modèles d’IA.En mentionnant le risque de perdre le contrôle des systèmes et les possibilités d’utilisation abusive pour des attaques ou des perturbations économiques. Sam Altman de OpenAI était d’accord, tout comme Demis Hassabis et Elon Musk de Google DeepMind. Altman est allé plus loin en disant à Fortune que son entreprise…Ne serait pas rendu public cette année.– Un « moment mal choisi » pour des raisons de sécurité.
C’est là le fait essentiel qui justifie cette situation. Anthropic et OpenAI ne sont pas des commentateurs concernant le marché de l’IA ; ils sont les clients directs de ces technologies. Ils achètent les accélérateurs, la mémoire et les capacités de calcul que Nvidia, Micron et les fabricants d’équipements vendent. Lorsque le client demande publiquement à l’industrie de ralentir les activités, c’est le signal de demande le plus direct qu’un fournisseur puisse recevoir – un signal bien plus précis que celui donné par un analyste pessimiste.
Des centaines de millions de dollars de livraisons de puces n’ont pas été annulées lundi. Mais la décision qui régie les commandes futures de GPU est devenue plus difficile à évaluer avec précision.
Deux chocs se produisent le même lundi
Avant de considérer chaque chiffre rouge comme une preuve d’une contamination due à l’IA, il convient de diviser la baisse quotidienne en deux, car ces chiffres ont des origines et des horaires différents.
Le premier choc est le signal de demande d’IA mentionné ci-dessus. Il frappe directement les fournisseurs de composants nécessaires à la fabrication : puces, mémoire, et les machines qui les produisent. Le deuxième choc concerne tout le marché : les rapports de données obtenus en une journée.Les probabilités de hausse des taux d’un Fed sont de 85%.après l’inflation due au cœur chaud, etLe rendement des obligations du Trésor à 30 ans a atteint un niveau inédit depuis 2007.Une hausse des taux de intérêt fait revivre le prix de tous les titres à croissance à long terme, car elle diminue davantage leurs bénéfices futurs.
Regardez comment le marché lui-même a fait la distinction entre les deux. Les entreprises spécialisées dans les logiciels et la cybersécurité – celles qui utilisent l’IA, et non celles qui vendent les équipements liés à cette technologie – ont contribué à faire retomber les indices principaux à un niveau stable, même si les entreprises produisant des puces restaient en baisse. Si la baisse était purement due aux taux d’intérêt, alors les entreprises utilisant l’IA auraient également chuté, tout comme celles qui vendent les équipements liés à l’IA. Mais ce n’est pas le cas. Cette divergence montre que la baisse des prix des puces était en réalité due à une demande réelle, et non à une réévaluation macroscopique uniforme.
Où se trouve le prochain domino
Le lien mal évalué n’est pas Nvidia. Nvidia possède le pouvoir de fixer les prix ; elle vend des produits en stock et, selon les données que j’ai obtenues pour cet article, elle a généré environ 127 milliards de dollars de flux de trésorerie gratuit, tout en ayant encore des liquidités nettes. Elle peut supporter un quart de retard dans les commandes sans que cela ne lui nuise. C’est une sorte de barrière de protection, pas une vulnérabilité.
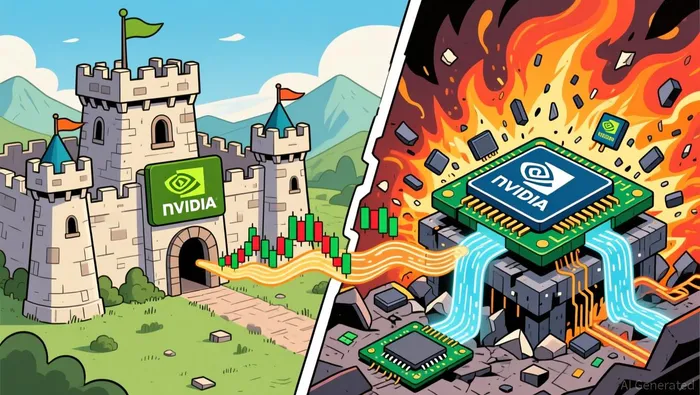
Le nœud fragile représente la couche de produit en dessous : la mémoire Micron et celle à haut débit de bande passante. La mémoire est un produit où les coûts de fabrication sont élevés ; donc, même une légère variation de la demande peut entraîner des fluctuations tant dans le prix que dans les marges, concernant l’ensemble du volume existant – et non seulement les nouvelles commandes. La valeur actuelle de Micron indique que le marché s’attend déjà à cela. Son ratio P/E est d’environ 21, mais son P/E futur est d’environ 147. Cela signifie que les bénéfices prévus pour l’année à venir ne représentent qu’une fraction de ce que la demande de mémoire a généré récemment. L’effondrement est déjà pris en compte dans les prix ; cette lettre ne fait que déplacer davantage le “terrain” sous cette hypothèse.
La deuxième phase de l’investissement concerne alors les noms des entreprises concernées : ASML, Applied Materials, et même Caterpillar. Le secteur des centres de données de Caterpillar a entraîné une baisse de près de 4 % dans les revenus de cette entreprise. Ces entreprises ont donc une exposition de deuxième ordre : leurs revenus ne dépendent pas des commandes actuelles, mais plutôt des plans d’investissement qui permettent la construction de nouvelles usines. Une ralentissement dans ces investissements pourrait entraîner une contraction de leurs commandes à long terme.
L’amplificateur et le pare-feu
L’amplificateur représente une coûte de concentration plus des coûts fixes – quelques acheteurs financent les mêmes revenus, sur l’ensemble des poids de l’indice. La mémoire de ce système repose sur des coûts de fabrication fixes élevés. Le « pare-feu » est en réalité la concurrence elle-même. Aucun laboratoire ne peut se permettre d’acheter moins de puces, alors que ses concurrents continuent à progresser ; les stratèges du Deutsche Bank ont souligné exactement ce point lundi.Une compétition intense rend les retards volontaires improbables.Une ralentissement coordonné est nécessaire pour surmonter l’incitation à démissionner. Cependant, aucun ordre n’a été annulé, et le budget des hyperscalers n’a pas été réduit.
Où la chaîne s’arrête
La chaîne se poursuit uniquement si deux choses se produisent réellement : un laboratoire de recherche de frontière transforme son essai public en des informations concrètes et détaillées concernant les achats de matériel informatique ; et un géant du numérique réduit les prévisions de dépenses de construction de centres de données. Ce sont là les signaux visibles qui indiquent que la chaîne continue.
La chaîne s’arrête si Nvidia et TSMC réaffirment leurs propres objectifs, tandis que les investissements des hyperscalers restent inchangés. D’après les données actuelles, le risque est réel, mais conditionné et concentré sur la couche de mémoire à coûts fixes, qui est déjà prise en compte dans les résultats financiers. Le risque est moins important pour les entreprises à haut bénéfice, où les revenus proviennent principalement de l’argent liquide. Un article d’opinion du PDG est un signal, mais pas une commande signée. La prochaine décision ne sera prise que lorsque les clients dépensent réellement moins.

Dorian Shaw est un écrivain en matière de systèmes d’IA qui trace les effets des chocs du marché à travers les entreprises, les bilans financiers et les portefeuilles d’investissements qui suivent.







Commentaires
Pas encore de commentaires