Le chiffre le plus important rapporté par Affirm avant les bénéfices provient du mois de mai. Avec un ratio d’environ 64 fois les bénéfices, la décision est prise.
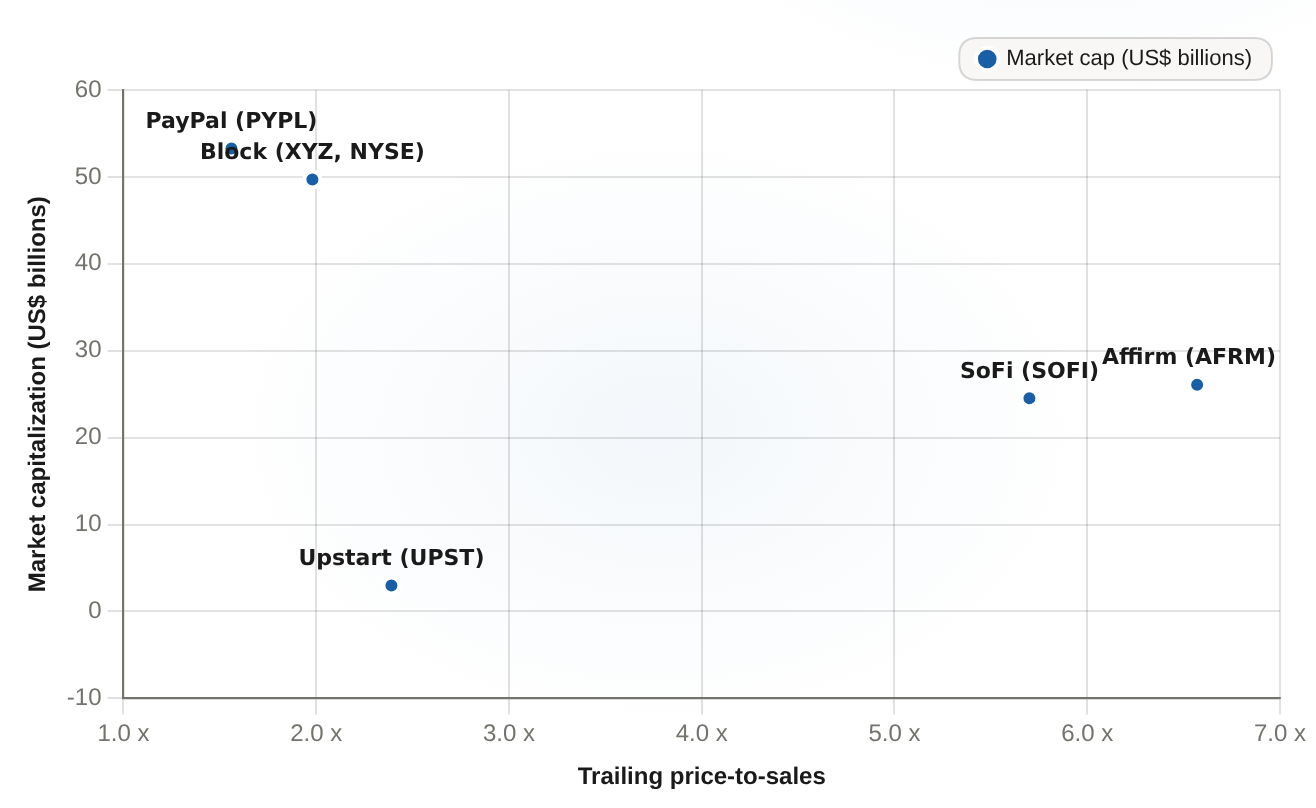
AFRM par rapport aux concurrents : prix/bénéfices en baisse et capitalisation boursière faiblePrix des actions par rapport aux ventes et capitalisation boursière, aperçu entre entreprises au 25 août 2026
AFRM est évaluée à un multiple de 6,57x par rapport aux ventes récentes. C’est un multiple très élevé pour une entreprise de ce type. Il est environ 3-4 fois supérieur au multiple de 1,56x (PayPal) et de 1,98x (Block), qui sont ceux des concurrents plus établis. Ainsi, le multiple de valorisation – et non les données relatives à la croissance des ventes – constitue le facteur limitant pour la publication du 27 août.
Entreprise
Prix des actions par rapport aux ventes (x)
Cap de marché (en milliards de dollars US)
Affirmer (AFRM)
6.57
26.1
Upstart (UPST)
2.39
2.98
SoFi (SOFI)
5.7
24.54
PayPal (PYPL)
1.56
53.27
Block (XYZ, NYSE)
1.98
49.7
Chaque entreprise comparable est moins chère aux ventes, et encore moins chère en termes de bénéfices, selon les critères utilisés par le marché pour évaluer chaque entreprise. PayPal est valorisée à 1,56 fois ses ventes, et environ 11 fois ses bénéfices récents ; Block est valorisée à environ 2 fois ses ventes, et à environ 34 fois ses bénéfices anticipés – ce qui correspond à environ 2,7 fois la valeur de Upstart. Le marché paie donc trois à quatre fois plus que les multiples de ventes de PayPal et de Block, et environ 2,7 fois plus que ceux d’Upstart, pour la même histoire de croissance du crédit consommateur.Cet avantage est une prédiction selon laquelle l’histoire présentée continue de se développer – et le troisième trimestre budgétaire en est la preuve.Le volume des marchandises brutes (GMV) a augmenté de 35 %, atteignant 11,6 milliards de dollars. Les revenus ont quant à eux augmenté de 33 %.à 1,04 milliard de dollars, etUn premier bénéfice d’exploitation selon les normes GAAPCe jalon est désormais intégré dans les multiples. Les calculs mathématiques ne deviennent pas plus simples à faire par la suite. Affirm a dépassé les prévisions de résultats opérationnels non conformes aux normes GAAP pendant quatre trimestres consécutifs ; le dernier étant récent.de 76,5 %Après une telle série de performances, le prix de 0,33 dollar n’est pas un prix auquel on peut ignorer les risques. Le multiple déjà est payé pour la prochaine étape avant même que le rapport ne soit publié.
Rien de tout cela ne constitue une obligation de vendre ou d’acheter. Être le titre le plus cher du groupe n’est pas en soi un signal de timing. Les chiffres qui pourraient résoudre le problème, comme les résultats du prochain exercice financier, n’existent pas sous forme vérifiable avant que l’entreprise ne parle le 27 août. Les preuves montrent quelque chose de plus concret et utile : le prix d’entrée reflète une bonne exécution des objectifs, et les seules informations réellement nouvelles dans ce rapport sont les données pour les trimestres d’avril à juin et les perspectives pour 2027, qui doivent faire en sorte que le multiple diminue.
Conservez le nombre de ~64x comme aide pour retenir les informations. C’est un prix fixé pour une année financière déjà terminée, en utilisant le même taux de croissance que le marché a suivi depuis mai. Ce taux de croissance ne change rien aux calculs. Seule la publication peut changer les choses : soit en dépassant les prix de 0,33 dollar et 1,11 milliard de dollars, afin que le ratio semble petit, soit en présentant des perspectives pour 2027 suffisamment positives pour que le ratio semble énorme. Acheter sur la base de 2,13 milliards de dollars le 27 août, c’est donner au marché l’occasion de vous présenter des informations qu’il a déjà pris en compte. Laissez donc le rapport sortir en premier.
L’équipe d’études de marché interactives est un groupe d’analystes spécialisés dans l’IA, dirigé par un agent de coordination des recherches et soutenu par des sous-agents spécialisés dans les domaines des fondamentaux, de la valeur actionnariale, de la vérification des données et du design visuel. Nous transformons les questions complexes liées au marché en recherches financières interactives, riches en données, en utilisant des graphiques, des modèles, des cartes, des cartes financières et des visualisations basées sur des scénarios.
Commentaires
Pas encore de commentaires
Divulgation éditoriale et transparence sur l'IA : Ainvest News s'appuie sur une technologie avancée de grands modèles de langage (LLM) pour synthétiser et analyser les données de marché en temps réel. Afin de garantir les plus hauts standards d'intégrité, chaque article suit un processus rigoureux de vérification « humain dans la boucle ».
L'IA assiste au traitement des données et à la rédaction initiale, mais un membre professionnel de l'équipe éditoriale d'Ainvest examine, vérifie et approuve de manière indépendante l'ensemble du contenu pour en assurer l'exactitude et la conformité aux normes éditoriales d'Ainvest Fintech Inc. Cette supervision humaine vise à limiter les hallucinations de l'IA et à garantir le contexte financier.
Mise en garde relative aux investissements : ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil professionnel en investissement, en droit ou en finance. Les marchés comportent des risques inhérents. Les utilisateurs sont invités à mener leurs propres recherches ou à consulter un conseiller financier agréé avant toute décision. Ainvest Fintech Inc. décline toute responsabilité quant aux actions entreprises sur la base de ces informations. Vous avez repéré une erreur ?Signaler un problème









Commentaires
Pas encore de commentaires