
Pourquoi je suis prêt à le publier en version imprimée.
Je suis prêt à acheter Advance Auto Parts dès la publication des résultats du deuxième trimestre fiscale. La raison n’a rien à voir avec une performance certaine. AAP annonce les résultats du deuxième trimestre de l’exercice 2026.Avant l’ouverture le jeudi 20 août.— Une date indiquée par l’entreprise à la fin du mois de juillet – et en examinant attentivement les chiffres présentés, le montant par action est la dernière chose intéressante dans ce rapport. La question intéressante est de savoir si la reprise des bénéfices observée au premier trimestre sera suffisamment stable pour se transformer en liquidités. Et c’est une question que seule une conférence de présentation des résultats peut répondre.
Les actions de cette société ont montré des mouvements récents qui confirment la pertinence du moment pour acheter ces actions. La valeur actuelle de l’action se situe autour de 56 dollars, avec une capitalisation boursière d’environ 3,4 milliards de dollars. Cela représente une hausse d’environ 43 % sur la période actuelle, dans une fourchette de prix de 37,89 à 65,21 dollars sur 52 semaines. Les actions ont déjà été réévaluées en fonction des résultats du premier trimestre : les gains faciles obtenus grâce à des performances meilleures que prévu sont déjà dépensés. Ce qui reste aux investisseurs, c’est une valeur actuelle inférieure au marché, ainsi qu’une perspective sur le futur proche.
Une décision décisive, mais le volant était coûteux, pas une demande.
Le trimestre qui constitue le fondement de cette thèse a été rapporté le 21 mai pour la période se terminant le 25 avril.Le EPS dilué ajusté s’est élevé à 0,77 $.Contre le consensus de Wall Street, qui se situait à environ 0,39 $, cela représente une meilleure performance que ce chiffre, avec des ventes nettes de 2 614 millions de dollars, soit pratiquement stable par rapport aux 2 583 millions de dollars de l’année précédente. Les ventes comparables ont augmenté de 3,5 %, grâce à une croissance modérée dans le canal Pro et à des gains faibles dans le domaine DIY. Ce chiffre est plus crédible, car il s’agit d’une performance contre un niveau de base de l’année dernière, qui comprenait environ 51 millions de dollars de ventes provenant des magasins fermés suite au plan de restructuration de 2024. Le maintien du niveau de ventes stable est en partie dû à la taille plus petite de l’entreprise. AAPIl a vendu son entreprise de distribution grossiste Worldpac à Carlyle pour 1,5 milliard de dollars.En espèces, à la fin de 2024. Ainsi, les comparaisons des revenus se font désormais en tenant compte d’une base indépendante.
La direction a également confirmé les objectifs pour l’ensemble de l’année 2026 : des ventes nettes comprises entre 8,485 milliards et 8,575 milliards de dollars ; un bénéfice par action dilué ajusté compris entre 2,40 et 3,10 dollars ; une croissance des ventes comparables comprise entre 1,0 % et 2,0 %.Environ 100 millions de flux de trésorerie gratuitsLe marché a déjà payé pour ce premier trimestre. C’est pour cette raison que la partie silencieuse de cet arrangement se résume à l’appel téléphonique.
Le pont des marges – Et le crochet qui détermine la thèse
Les calculs qui sous-tendent l’évolution du taux de marge bénéficiaire méritent d’être expliqués en détail. Car le fait que cette évolution se reproduise ou non constitue la question centrale de toute discussion. La société AAP a fermé les magasins dont les performances étaient insuffisantes dans le cadre du plan de restructuration de 2024. Par conséquent, les comparaisons de ce trimestre ne comprennent plus les coûts de fermeture ni les revenus provenant de ces magasins au cours de l’année précédente. En ajoutant l’augmentation de la marge bénéficiaire sur les produits, ainsi que une diminution de environ 90 points de base du taux de marge brute, la marge brute est passée de 42,9 % à 45,1 % des ventes. Quant aux dépenses générales et administratives, elles ont chuté à 42,5 % des ventes selon les normes GAAP. Le chiffre d’affaires est resté à peu près stable. Les revenus d’exploitation ajustés ont quant à eux augmenté, passant d’une perte équivalente à 0,3 % des ventes au niveau de -0,03 % des ventes, soit 99 millions de dollars – soit 3,8 % des revenus. Cela représente une augmentation de 410 points de base, sans aucun crescendo des revenus.
Ce pont représente tout le problème lié aux variations entre les deux scénarios possibles. Le scénario favorable est que les coûts et les améliorations continues continueront à augmenter, ce qui permettra à le ligne de revenus de rester stable, à mesure que la taille des établissements diminue. Le scénario défavorable est que cela ne sera qu’un événement ponctuel – et la question importante est le cash disponible. Les données sont insuffisantes pour confirmer cela : le flux de trésorerie libre est négatif, d’environ 175 millions de dollars. La prévision de la direction pour l’année entière, d’environ 100 millions de dollars, est à peine supérieure au montant annuel des dividendes, qui s’élève à environ 60 millions de dollars.
C’est pourquoi c’est l’appel, et non la publication, qui est le facteur déterminant. Un rythme positif indique que l’entreprise a réussi à atteindre ses objectifs pour ce trimestre ; seul l’appel permet de savoir si le processus continu de fonctionner et si la croissance se transforme en liquidités.
Le Rebased Bar : déjà construit, simplement ajusté légèrement.
Voici à quoi ressemblent en réalité les attentes “révisées”. Avant le rapport de mai, la moyenne de l’évolution des résultats pour cette période de l’année se situait dans une fourchette basse, entre 0,39 et 0,43 dollars par action corrigés. Après le premier trimestre, ce chiffre était de 0,77 dollars. Les analystes ont donc reconstruit les résultats du trimestre en cours.EPS ajusté par consensus : 0,81$– Environ 17 % en glissement annuel – sur environ 2,03 milliards de dollars de chiffre d’affaires, soit une augmentation d’environ 1,2 %. Cette estimation est donc une cible qui ne varie que peu : elle a diminué d’environ 0,6 % au cours des 30 derniers jours.Les estimations des revenus ont diminué d’environ 0,4%.La rénovation a déjà eu lieu ; la barre peut être coupée, mais elle ne sera plus imprimée.
Une précaution doit être prise avant tout discours concernant les pertes ou les gains : la dispersion des fournisseurs. La majorité des données du marché indiquent une valeur supérieure d’environ 0,85 à 0,86 dollars par action. Ainsi, le fait que AAP dépasse cette “barre de référence” dépend en partie du fournisseur dont vous utilisez les données. Considérez les petits écarts dans les résultats comme du bruit, et le langage des prévisions comme le signal réel.
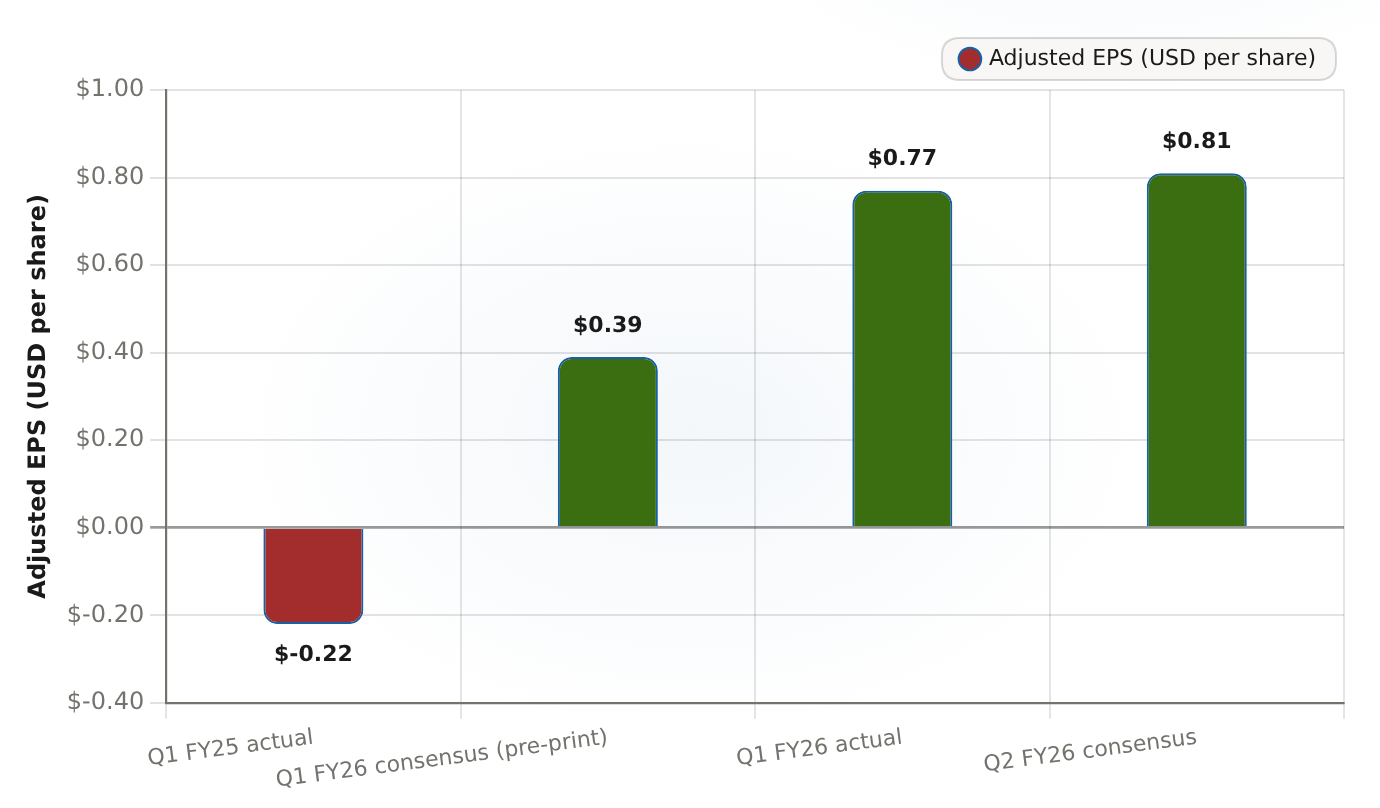
Le consensus pré-publié de 0,39 a été dépassé par un chiffre réel de 0,77. Le seuil pour le Q2 de l’année fiscale 2026 est réinitialisé à 0,81 – un niveau élevé, et il n’a pas été diminué significativement ; il ne descend plus.
| Période | EPS ajusté (en USD par action) ($) |
|---|---|
| Q1 FY25 réel | -0.22 |
| Consensus Q1 FY26 (avant publication) | 0.39 |
| Q1 FY26 réel | 0.77 |
| Consensus Q2 FY26 | 0.81 |
L’analyse de la part vendante correspond à cette prudence. Vingt analystes sont d’accord.17 Hold, 2 Buy, et 1 SellLe prix cible moyen se situe autour de 58 dollars – ce qui correspond effectivement au prix actuel du titre. Le plus haut niveau est de 67 dollars, et le plus bas de 46 dollars. Les actions de Citigroup ont été réduites à 57 dollars, celles d’Evercore à 65 dollars. Quant à RBC, Mizuho et Wells Fargo, leurs cibles ont été augmentées… mais cela n’a pas permis de former un groupe de acheteurs solide. En termes simples, les analystes acceptent que les résultats du premier trimestre soient bons, ainsi que la valeur actionnaire réduite… mais ils ne réévalueront pas l’action avant que la situation ne s’améliore de manière visible.
Le rachat largement obtenu
La valeur actuelle est le critère qui détermine si cette action est bonne ou mauvaise. AAP reste le moins cher parmi les quatre grands détaillants de pièces auto : environ 0,39 fois le prix des ventes par rapport à AutoZone (2,51 fois), O’Reilly (3,97 fois) et Genuine Parts (0,74 fois). Quant au ratio EV/EBITDA, AAP a un score de 9,3 fois, contre 13,9 fois, 19,3 fois et 15,5 fois pour les autres trois. Le P/E en chute continue représente une épreuve pour deux des quatre entreprises : le ratio de AAP est de 77 fois, et celui de GPC est de 566 fois. Ces ratios sont influencés par les coûts de restructuration et les pertes liées à l’amortissement des actifs, ce qui rend les résultats financiers difficiles à interpréter selon les normes GAAP. Le ratio prix-des-ventes et le ratio EV/EBITDA, donc, sont les indicateurs fiables pour évaluer la performance de chaque entreprise. La liste des concurrents fournie par AInvest permet de voir l’ensemble de la situation en un coup d’œil.
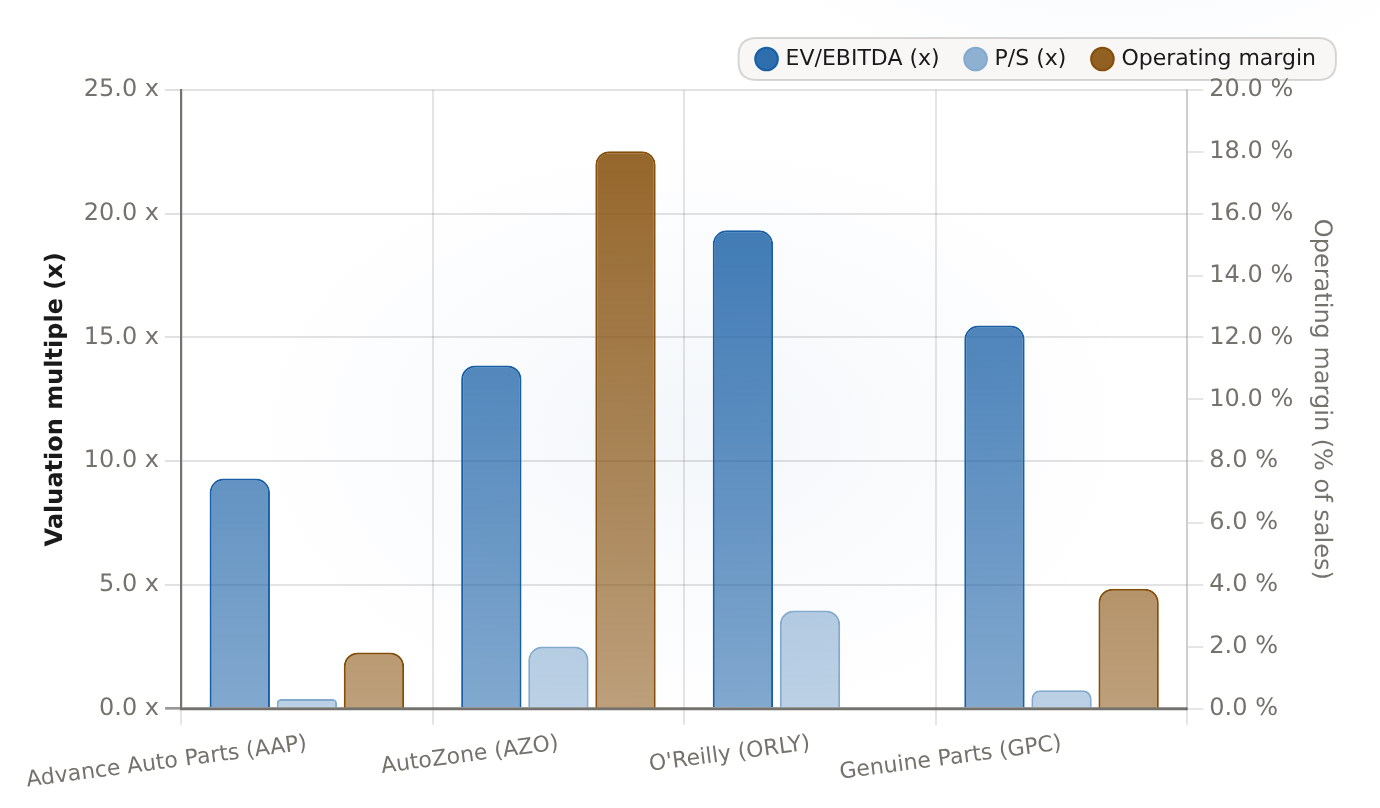
AAP se vend à un multiple de 0,39x des ventes et de 9,3x EV/EBITDA, contre 2,51x et 13,87x pour AutoZone, et 3,97x et 19,33x pour O’Reilly. Cependant, son bénéfice opérationnel représente seulement 1,8%. Le multiple appliqué est donc très bas, mais le bénéfice réel est positif.
| Entreprise | EV/EBITDA (x) | P/S (x) | Marge d’exploitation (%) |
|---|---|---|---|
| Advance Auto Parts (AAP) | 9.3 | 0.393 | 1.82 |
| AutoZone (AZO) | 13.87 | 2.51 | 18.02 |
| O’Reilly (ORLY) | 19.33 | 3.97 | N/A |
| Pièces authentiques (GPC) | 15.48 | 0.74 | 3.88 |
Le rabais n’est pas une coïncidence, mais le résultat d’une stratégie économique délibérée. AAP obtient un taux de marge opérationnelle de environ 1,8 %, contre environ 18 % chez AutoZone et 3,9 % chez Genuine Parts (les marges d’O’Reilly ne sont pas disponibles). Donc, payer une partie du multiple correspondant à une partie seulement de la marge est juste, et non pas bon marché. La recommandation de réévaluation est plus précise que de dire simplement que l’action est bon marché : il s’agit plutôt que la marge continue d’augmenter. Au niveau de la fourchette de 2,40 à 3,10 dollars par action ajustée, le prix de l’action de ~56 dollars représente environ 20 fois les revenus futurs – ce qui est bien moins que le multiple de ~28 fois chez O’Reilly. De plus, avec un rendement d’intérêt de 1,8 % après 19 années de distributions continues, ce rendement ne compte vraiment que si les flux de trésorerie permettent de le couvrir.

Ce qui brise la thèse
Les conditions de défaillance sont spécifiques, et aucune d’elles ne commence par une erreur concernant le chiffre par action :
- Un guide de descente visible– Réduire les prévisions de BEP ajustées pour l’année fiscale 2026 en dessous de la fourchette de 1,0 % à 2,0 % – Cela remet en question même la théorie économique basée sur les résultats opérationnels.
- Élargissement de la fourchette des EPS ajustés de 2,40 à 3,10Cela indiquerait que la direction ne fait plus confiance au système de compensation des marges.
- Commentaire négatif sur le FCFAvec un flux de trésorerie libre qui est déjà d’environ -175 millions de dollars, tout signe indiquant que les 100 millions de dollars prévus pour l’année entière sont en danger minore les affirmations concernant la reprise économique et le soutien aux dividendes.
- Un retournement des marges élevées ou un chiffre inférieur au seuil de 1,0 %.Ce qui ferait de la large multiplicité des réductions une pièce de triche, et non un niveau de sécurité.
Et l’inverse est également vrai : un seul point de hausse sur le prix de vente ne constitue pas un facteur qui peut entraîner une réévaluation. Le résultat positif de +410 points de marge au premier trimestre se trouve déjà dans les estimations prévues. Donc, simplement réaffirmer cette fourchette ne fait que maintenir les objectifs à leur place, sans rien à poursuivre.
En résumé : Acceptez la valeur de l’impression, laissez à la valeur des appels la responsabilité de déterminer le niveau de position.
Votre conclusion : acheter l’action, mais considérer cela comme une évaluation de la formulation des prévisions financières, et non comme une estimation du chiffre d’affaires par action. Le risque/la récompense est attrayant, car le marché valore un détaillant bien géré, et n’a pas encore payé pour cette amélioration. Cela correspond à environ 20 fois les bénéfices futurs ajustés, avec un prix inférieur à celui des concurrents similaires. Il y a 17 jours de positionnement stable, avec des objectifs fixés au moment de l’annonce. Ce fossé se comblera si les prévisions confirment la stabilité des objectifs et la bonne conversion des flux de trésorerie. Si les prévisions sont révisées ou que des flux de trésorerie négatifs sont signalés, le prix bas devient une pièce de valeur risquée, et il est préférable de vendre l’action, quel que soit le résultat par action.








Commentaires
Pas encore de commentaires