
Le chiffre de consensus au moment de la publication du rapport d’Nvidia le 26 août est à peine supérieur à ce que la direction avait déjà annoncé. Les estimations du marché pour le trimestre de juillet sont de 91,85 milliards de dollars de revenus et 2,08 dollars par action.Seulement environ 0,9 % de plus que le seuil de 91 milliards de dollars ±2 % fixé par l’entreprise elle-même.Un guide établi en tenant compte de tous les centres de calcul chinois n’est donc pas utilisé. Une barre qui se trouve près de cette ligne de guidage rend la publication elle-même un événement peu informatif : le marché a déjà pris des décisions concernant les prix, et ces décisions ont été révisées. Ce mouvement informatif s’est déjà produit le 21 août, lorsque Cody Acree de Benchmark Company…Il a augmenté son estimation des revenus pour le deuxième trimestre fiscale à environ 92 milliards de dollars.Avec l’EPS atteignant 2,10 $, les chiffres financiers pour le troisième trimestre ont augmenté. L’étiquette « Acheter » est maintenue, avec une cible de prix de 335 $. Ma position concernant ce rapport est de rester investissement et d’accumuler des parts, plutôt que de vendre. Le critère qui détermine cette position n’est pas la publication du rapport de mercredi. C’est le rapport annuel que Nvidia publie pour son quartier général d’octobre.
Un bar à ce niveau est une histoire de guide, pas une histoire de performance.
Le consensus des analystes du 12 août place les revenus financiers du deuxième trimestre à 91,85 milliards de dollars, soit une augmentation de près de 96,5 % par rapport à l’année précédente. Le EPS s’élève à 2,08. Comparaison avec les prévisions de l’entreprise elle-même, qui étaient de 91 milliards de dollars, avec une marge d’erreur de ±2 %, établies il y a trois mois et sans tenir compte des centres de calcul chinois : le consensus est inférieur de moins d’1 % à ces prévisions. Ce consensus est en soi un objectif mouvant : il est passé de environ 86,4 milliards de dollars en revenus et 1,76 dollar par action au cours du 20 mai, à 91,85 milliards de dollars et 2,08 dollar par action au 12 août. Cela représente une augmentation d’environ 5 milliards de dollars, que les analystes ont déjà pris en compte. Cette contraction peut se produire dans les deux sens : Nvidia a dépassé ses propres prévisions pendant 13 trimestres consécutifs, mais la marge de dépassement a diminué, passant de +22,8 % au deuxième trimestre de la période fiscale 2024 à environ +4,6 % au premier trimestre de la période fiscale 2027. Lorsque l’écart entre les prévisions et les attentes des analystes devient si important, les attentes ont déjà joué un rôle important avant même que le résultat ne soit publié. Un dépassement de ces prévisions ne signifie donc presque rien pour le marché, car celui-ci est déjà connu.
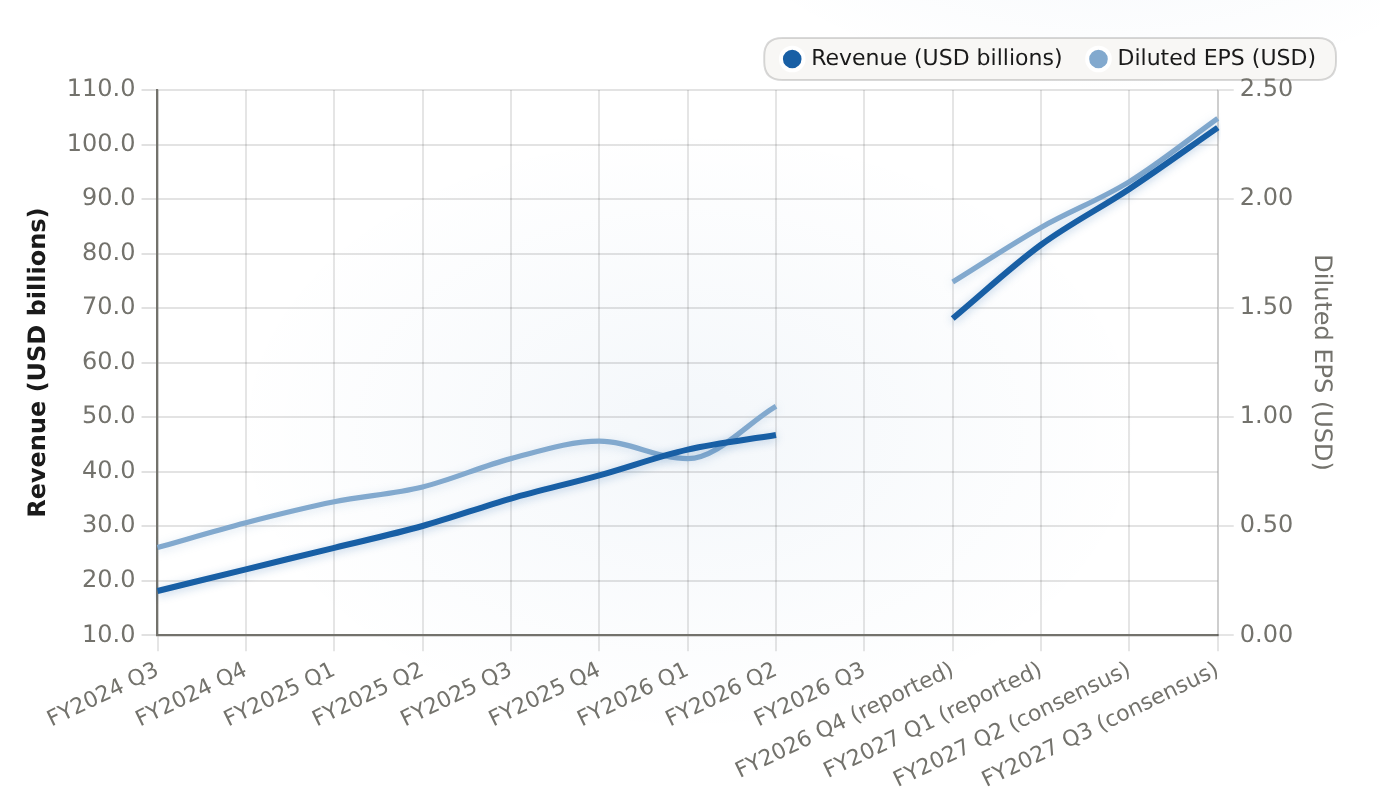
Les revenus ont augmenté de 18,1 milliards de dollars à 103,1 milliards de dollars, soit un chiffre moyen de 2,37 milliards de dollars pour le troisième trimestre de l’exercice 2027, qui correspond au trimestre d’essai de octobre. En revanche, les chiffres pour le deuxième trimestre de l’exercice 2027 se situent seulement ~0,9% au-dessus des prévisions de la société elle-même, ce qui représente une prévision relativement basse.
| Période | Revenus (milliards de USD) | EPS dilué (USD) |
|---|---|---|
| T3 2024 | 18.12 | 0.402 |
| Q4 2024 | 22.1 | 0.516 |
| Q1 2025 | 26.04 | 0.612 |
| Q2 FY2025 | 30.04 | 0.68 |
| T3 FY2025 | 35.08 | 0.81 |
| FY2025 Q4 | 39.33 | 0.89 |
| FY2026 Q1 | 44.06 | 0.81 |
| Q2 FY2026 | 46.74 | 1.05 |
| T3 2026 | N/A | N/A |
| Quartile 4 FY2026 (reporté) | 68.1 | 1.62 |
| Q1 FY2027 (présenté) | 81.62 | 1.87 |
| Q2 FY2027 (consensus) | 91.85 | 2.08 |
| T3 FY2027 (consensus) | 103.1 | 2.37 |
La série trimestrielle met tout cela sur une seule courbe de tendance. Les revenus ont varié de 18,1 milliards de dollars au troisième trimestre de l’exercice 2024 à 81,62 milliards de dollars au premier trimestre de l’exercice 2027. La prévision moyenne est de 91,85 milliards de dollars pour le troisième trimestre de juillet et de 103,1 milliards de dollars pour le octobre. Deux éléments sont importants dans cette analyse. Premièrement, la prévision moyenne pour le troisième trimestre de juillet n’est qu’une légère augmentation par rapport aux 81,62 milliards de dollars du trimestre précédent. Le seuil est vraiment aussi bas qu’il en a l’air, c’est pourquoi dépasser ce seuil ne suffit pas à faire bouger le cours de l’action. Deuxièmement, le octobre est le premier chiffre sur cette courbe de tendance qui n’a pas été prédéterminé par des directives précises. C’est là que le graphique devient un indicateur de l’accélération des performances.
L’estimate lift est le signal de demande que l’impression ne peut pas fournir.
Le 21 août, quatre sessions de trading avant la publication du rapport, Cody Acree de Benchmark Company – le meilleur analyste concernant cette action chez cette société – a relevé ses estimations des revenus pour le trimestre juillet à environ 92 milliards de dollars, avec un EPS de 2,10.Les revenus fiscaux du troisième trimestre ont atteint 103,957 milliards de dollars, contre 101,747 milliards de dollars auparavant.L’EPS est passé à 2,37$, contre 2,31$ la semaine précédente. Il a maintenu sa notation « acheter » et a fixé une cote de prix de 335$. Cette cote avait été augmentée de 250$ le 21 mai, le jour suivant le rapport du premier trimestre. Les raisons indiquées sont les suivantes : des commentaires positifs de la part de l’entreprise au cours du trimestre ; des investissements accélérés en IA par les clients hypernouveaux de Nvidia ; une estimation modérée concernant la contribution de la Chine ; l’attention du marché se concentrant sur les chiffres du octobre plutôt que sur les variations du trimestre de juillet ; et les premières étapes d’implémentation du système Vera Rubin, ainsi que le passage vers un taux de marge brute comme prochain objectif analytique.
Je ne négocie pas sur les cibles de prix – ce sont des opinions, et les analystes passent la plupart de leur temps à essayer de suivre les événements qui se sont déjà produits. Mais une estimation plus élevée avant une publication de données financières est une sorte de preuve concrète. Les analystes augmentent leurs estimations trimestrielles lorsque les commentaires des entreprises et les volumes d’ordres fournis leur donnent une raison pour le faire. La hausse de revenus du troisième trimestre d’Acree, d’environ 2,2 milliards de dollars, est donc une indication concrète que les prévisions pour octobre seront soit supérieures, soit à peu près égales aux 103 milliards de dollars que le marché est déjà en train de modéliser. C’est un signal de demande qui vient avant la publication des données financières, provenant de l’analyste qui suit les entreprises les plus susceptibles de voir des ordres pour des GPU. Cela a plus de poids pour moi que…Le objectif de 335 dollars en soiCe montant se situe à environ 55 % au-dessus du cours actuel d’environ 216 $. Il sert donc de plage de valeurs plutôt que d’une conclusion définitive.

Le budget de construction continue d’accélérer – c’est pourquoi la croissance est crédible.
La raison pour laquelle une augmentation de l’estimation influence ma perception plus que le simple consensus habituel est la structure sous-jacente : les investissements de hyperscalers constituent l’indicateur clé des revenus liés aux centres de données de Nvidia. Ces investissements ont un délai d’un à deux trimestres avant de se refléter dans les revenus liés aux centres de données en première moitié de l’année fiscale 2026. Les investissements combinés pour la première moitié de l’année 2026 s’élèvent à environ 130,6 milliards de dollars, ce qui correspond à des revenus liés aux centres de données de 75,2 milliards de dollars en première moitié de l’année fiscale 2027.
Ce conduit est toujours orienté vers le haut. Le coût d’investissement total de Microsoft, Alphabet, Amazon et Meta combinés…Atteint 166,01 milliards de dollars au second trimestre 2026, soit une augmentation de 87 % par rapport à l’année précédente.Et 27,1 % de manière séquentielle – soit un total de +272 % sur dix trimestres. Les prévisions pour l’année entière 2026 ont été révisées à plusieurs reprises en haut.environ 760 milliards combinésEnviron 410 milliards de dollars ont été investis en 2025. Tant que les investissements en capital continuent d’accélérer, le mécanisme indique que Nvidia continue de dépasser son propre objectif de référence. Ce fait est déjà confirmé par cette série de 13 trimestres de performance positive. En termes simples : le rapport publié en juillet n’est pas un indicateur clé. C’est le rapport de octobre, qui se situe à environ 103 milliards de dollars, qui constitue l’indicateur clé. Un rapport inférieur au consensus serait le premier signe de déclin dans ce cycle. Un rapport égal ou supérieur au consensus maintient donc la situation stable.
L’expression “cependant” : le silicium provenant de sources secondaires et le trou en forme de Chine.
Chaque image de demande solide mérite un test de résistance aux pressions externes. Dans ce cas, il y a deux risques concrets : tous deux sont de nature structurelle, et non cycliques. Le premier est lié au recours à des fournisseurs alternatifs. Meta s’est engagée à obtenir des produits AMD Instinct MI450 sur mesure.Reporté à environ 100 milliards de dollars, et jusqu’à 6 GW.Un chip optimisé pour les inférences, conçu sur la technologie 2nm de TSMC, avec jusqu’à 432 Go de mémoire HBM4.Les TPU de Google, les Trainium d’Amazon et les Maia de MicrosoftOn continue à déplacer de plus en plus de charges de travail liées aux inférences vers le silicium personnalisé. Les charges de travail liées à l’entraînement restent utilisées via CUDA – environ 80 % des revenus des accélérateurs d’IA selon certaines estimations – mais les charges de travail liées aux inférences qui connaissent la croissance la plus rapide sont celles où le coût par token et l’énergie nécessaire pour chaque token sont importants. Selon moi, il s’agit d’une question de part de marché par rapport au TAM total : Nvidia n’a pas besoin de détenir plus de 90 % du marché pour continuer à gagner de l’argent, si le marché lui-même se développe aussi rapidement. Un part de marché plus faible, dans un ensemble de marché en pleine croissance, signifie tout de même une augmentation des revenus absolus.
Le risque lié à la Chine est plus grave, car il bloque directement le marché total potentiel. Les contrôles sur les exportations, par le passé, ont contribué à limiter cela.Au moins environ 20 % des revenus des centres de données d’Nvidia.Et pourtant, dès le début de l’année 2026, l’entreprise avait…Aucun revenu n’a été généré grâce aux puces chinoises approuvées par les États-Unis.— Et les indications pour l’année fiscale 2027 ne comprennent pas tous les calculs liés aux centres de calcul en Chine. Cela crée une asymétrie claire. Si les approbations reprennent et que les indications d’octobre incluent à nouveau la Chine, cela représente une opportunité gratuite, sur une base où la Chine n’est pas prise en compte. Si cette exclusion devient permanente, le marché visé reste structurellement plus petit, et les entreprises chinoises locales bien financées combleront ce vide. Le langage des indications d’octobre est là où cette question trouve sa réponse.
Vérification de la qualité financière : un constructeur d’élite qui contribue au développement.
Quartile fiscal Q1 de l’exercice 27, rapporté le 20 mai :Revenus de 81,62 milliards de dollars, soit une augmentation de 85,2 % par rapport à l’année précédente.Avec un EPS de 1,87 milliard de dollars – ce qui représente une amélioration par rapport aux prévisions de 78,42 milliards de dollars et 1,76 milliard de dollars respectivement. Le secteur des data centers représentait à lui seul 75,2 milliards de dollars, soit environ 92 % des revenus totaux. L’exercice financier 2026 s’est terminé avec…215,9 milliards de dollars, soit une augmentation de 65 %. Le chiffre des centres de données s’élève à 193,7 milliards de dollars.Le taux de croissance est de 68 %, et le taux de marge brute non GAAP pour le quatrième trimestre de l’exercice 2026 est de 75,2 %. Le flux de trésorerie net s’élève à environ 119 milliards de dollars – soit une marge d’environ 47 % – contre environ 72 milliards de dollars en liquidités nettes. En 2026, Nvidia a remboursé 41,1 milliards de dollars aux actionnaires, avec encore environ 58,5 milliards de dollars autorisés.
C’est cette qualité qui fait que c’est un nom qui permet une compression continue, et non un nom qui nécessite des solutions temporaires. L’entreprise finance son propre développement de capacités grâce aux flux de trésorerie, récompense les actionnaires par des rachats d’actions pendant la phase de croissance, et ses marges sont supérieures à 75 % pour cette base de revenus. Peu importe les rumeurs à court terme qui circulent en août, le bilan financier ne montre pas que cette thèse est remise en question.
L’évaluation est donc réduite par les normes de ses pairs.
Selon le filtre de comparaison des concurrents d’Ainvest, avec une valeur de marché d’environ 216 dollars et un cours de 5,22 billions de dollars, Nvidia se situe à un ratio de 32,7 fois les bénéfices récents et à 31,1 fois le ratio EV/EBITDA récent. Le ratio prix/ventes est d’environ 20,6 fois, et le ratio PEG est d’environ 0,30. La comparaison importante ne concerne pas les entreprises du secteur des logiciels – elle concerne plutôt les fabricants de semi-conducteurs. Broadcom se situe à un ratio de 59,5 fois les bénéfices récents et à 43,1 fois le ratio EV/EBITDA ; AMD, quant à elle, se situe à un ratio de 119,8 fois et à 79,9 fois. En revanche, les ratios de Nvidia, à 32,7 fois et 31,1 fois, la placent essentiellement sur un pied d’égalité avec TSMC, qui se situe à un ratio de 31,9 fois et 21,5 fois.
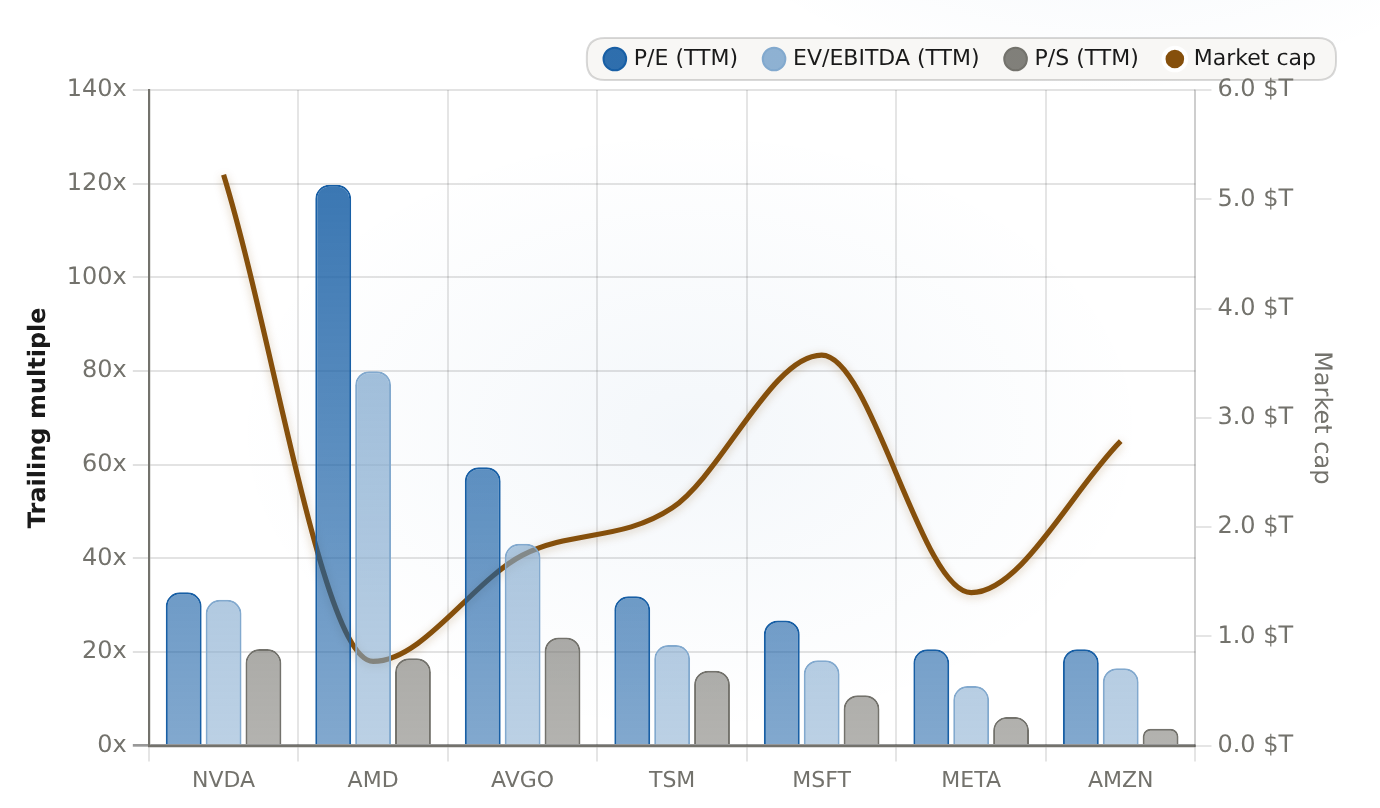
Avec un P/E de 32,7x et un EV/EBITDA de 31,1x, NVDA est vendue bien en dessous de AVGO (59,5x / 43,1x) et AMD (119,8x / 79,9x). Elle est également proche de TSM (31,9x / 21,5x). Sa capitalisation boursière s’élève à 5,22 billions de dollars, et son P/E est inférieur à celui des autres fabricants de puces (AVGO, AMD).
| Ticker | P/E (TTM) (x) | EV/EBITDA (TTM) (x) | P/S (TTM) (x) | Capitale du marché ($T) |
|---|---|---|---|---|
| NVDA | 32.73 | 31.12 | 20.61 | 5.224 |
| AMD | 119.76 | 79.94 | 18.66 | 0.7705 |
| AVGO | 59.45 | 43.09 | 23.1 | 1.743 |
| TSM | 31.88 | 21.47 | 15.98 | 2.175 |
| MSFT | 26.72 | 18.25 | 10.77 | 3.573 |
| META | 20.56 | 12.71 | 6.13 | 1.4 |
| AMZN | 20.59 | 16.53 | 3.59 | 2.786 |
Laissez-moi traduire cela en implications d’investissement, plutôt que de le laisser sous forme de tableau. L’entreprise au centre de la plus grande expansion technologique de l’histoire est vendue à un prix inférieur par rapport aux concurrents diversifiés du secteur des semi-conducteurs. De plus, son prix est bien supérieur à celui de l’entreprise qui ne fait que produire des composants pour tous, y compris pour les concurrents de Nvidia. C’est une configuration inhabituelle, et c’est ce qui rend l’approche d’accumulation sur des périodes de faiblesse cohérente. Les acheteurs ne paient pas le prix maximal ; ils payent un prix inférieur à celui des concurrents pour cette entreprise dont la demande est soutenue par des investissements en capital investi croissants. Les actions ont augmenté de 15,7 % depuis le début de l’année, et se situent environ 9 % en dessous du niveau record de 236,54 $ atteint au cours des 52 semaines précédentes. Cela permet donc à l’approche d’accumulation de suivre une discipline claire : ajouter des actions lors des périodes de baisse, et non lors des périodes de hausse.
La décision : accumuler dans l’imprimante, avec deux fils de tension rigides.
Mon conseil est clair : maintenez votre position et accumulez des forces à travers la publication du 26 août, puis dans la période suivante, en octobre. Ne vendez pas en fonction de ce rapport, car le marché est limité – c’est intentionnellement ainsi, car les prix sont contrôlés de cette manière. Considérez une réaction de type “beat-and-selloff” ou une baisse causée par des facteurs logistiques liés à la transition vers Rubin comme une opportunité d’achat, plutôt que comme un signe de rupture de tendance. Restez sur votre position pour accumuler des forces, et gardez la taille des positions proportionnelle à ce que cette structure soutient réellement : une publication avec une variance faible, avec des catalyseurs réels dans deux mois.
Cette position se bascule en cas de deux conditions défavorables : si l’une d’elles se produit dans le rapport d’octobre, la situation change et l’hypothèse de l’accumulation des marchés est invalidée. La première condition concerne une base de revenus qui n’inclut pas la Chine : si le rapport d’octobre indique que la Chine n’est pas incluse dans cette base, sans aucun signe de reprise des approbations, alors le marché total accessible devient plus petit. Les concurrents chinois absorbent donc ce que Nvidia ne peut vendre, ce qui remet en question l’hypothèse de TAM. La deuxième condition concerne les marges brutes, qui descendent en dessous de 74 % à mesure que Vera Rubin augmente ses activités, ou lorsque les retards dans les délais de livraison entraînent des revenus inférieurs aux 103 milliards de dollars estimés. Dans tous les cas, cela signifie que le changement d’architecture coûte plus cher que la demande ne le justifie. Le signal d’avertissement précoce, un trimestre avant ces signaux d’alarme, est le rapport d’octobre lui-même : un chiffre inférieur à 103 milliards de dollars représente une baisse de la part du budget investi.
Le calcul final
La question n’est pas de savoir si Nvidia reste le centre de la construction des infrastructures d’IA. Il s’agit plutôt de savoir si le profil de retournement des actions est encore supérieur aux autres options à ce stade. Avec un ratio PEG de près de 0,3 et des revenus de 33x, la croissance continue à être supérieure à 80 %. Les investissements de Nvidia continuent d’accélérer, et l’analyste en chef d’une société de notation augmente ses prévisions cinq jours avant la publication des résultats. Je pense que cette asymétrie favorise la poursuite des investissements jusqu’à octobre. Mon horizon temporel correspond à celui requis par les conditions du marché : la période à court terme se termine là où les prévisions sont publiées, et la thèse à l’échelle de décennie – Nvidia étant le centre de l’accélération de l’informatique – reste inchangée, quel que soient les résultats difficiles de ce trimestre. Si l’exclusion de la Chine devient permanente ou si le pont entre les marges évolue, le capital sort du marché et la discussion reprend. Jusqu’alors, l’augmentation des prévisions est un signe clair, et octobre est le moment de tester cela.








Commentaires
Pas encore de commentaires