mercredi 9 septembre 2026 23:39 ET3 min de lecture
Un paiement de 5 000 dollars par adulte en Amérique est la promesse la plus simple et la plus simple des années : de l’argent directement sur le seuil de la porte, sans formulaires, sans prêt, juste un chèque remis.La manière dont une entreprise récompense ses actionnairesSi vous avez déjà inscrit ces dépenses dans le budget familial de l’année prochaine – le remboursement de la maison, les réparations de la voiture, les frais de scolarité – arrêtez-vous un instant et lisez l’autre partie de l’histoire. Les dividendes devraient être distribués à partir des bénéfices obtenus. Mais celui-ci ne dispose d’aucun bénéfice. Et le seul chiffre que personne ne veut discuter, c’est celui du coût de cette distribution, et d’où vient vraiment l’argent.
Calculez d’abord les coûts. Multipliez le montant promis par environ 260 millions d’adultes américains, et vous obtiendrez environ 1,3 trillion de dollars par an. Les estimations indépendantes indiquent que les coûts sont…“En fait, plus de 1 trillion de dollars.”Même à des niveaux bas, c’est une somme annuelle. C’est le prix affiché pour offrir cinq mille dollars à chaque citoyen adulte. La question que l’annonce ne répond pas, c’est qui paie pour cela : lorsque le plan a été mis en place…Aucune source de financement n’a été indiquée, aucune taille de fonds n’a été mentionnée, et aucune rémunération requise n’a été précisée.Donc, vous êtes contraints de chercher ces fonds par vous-même. Il n’y a qu’un seul véritable réservoir de ces fonds. Les actifs directs du gouvernement fédéral – prêts à recevoir, biens et équipements, liquidités – se montent à peu près…5,7 billions de dollarsDes choses qui pourraient théoriquement être utilisées… Maintenant, supposons que tout ce montant soit investi. Avec un rendement de 5 %, cela représenterait environ 285 milliards de dollars par an. Si on partageait cet argent entre 260 millions d’adultes, alors le meilleur résultat que l’ensemble des comptes fédéraux puisse produire durablement serait d’environ 1 100 dollars par personne par an.
Le chèque s’élève à 5 000 dollars. Le coffre-à-monnaie produit seulement un cinquième de cette somme.
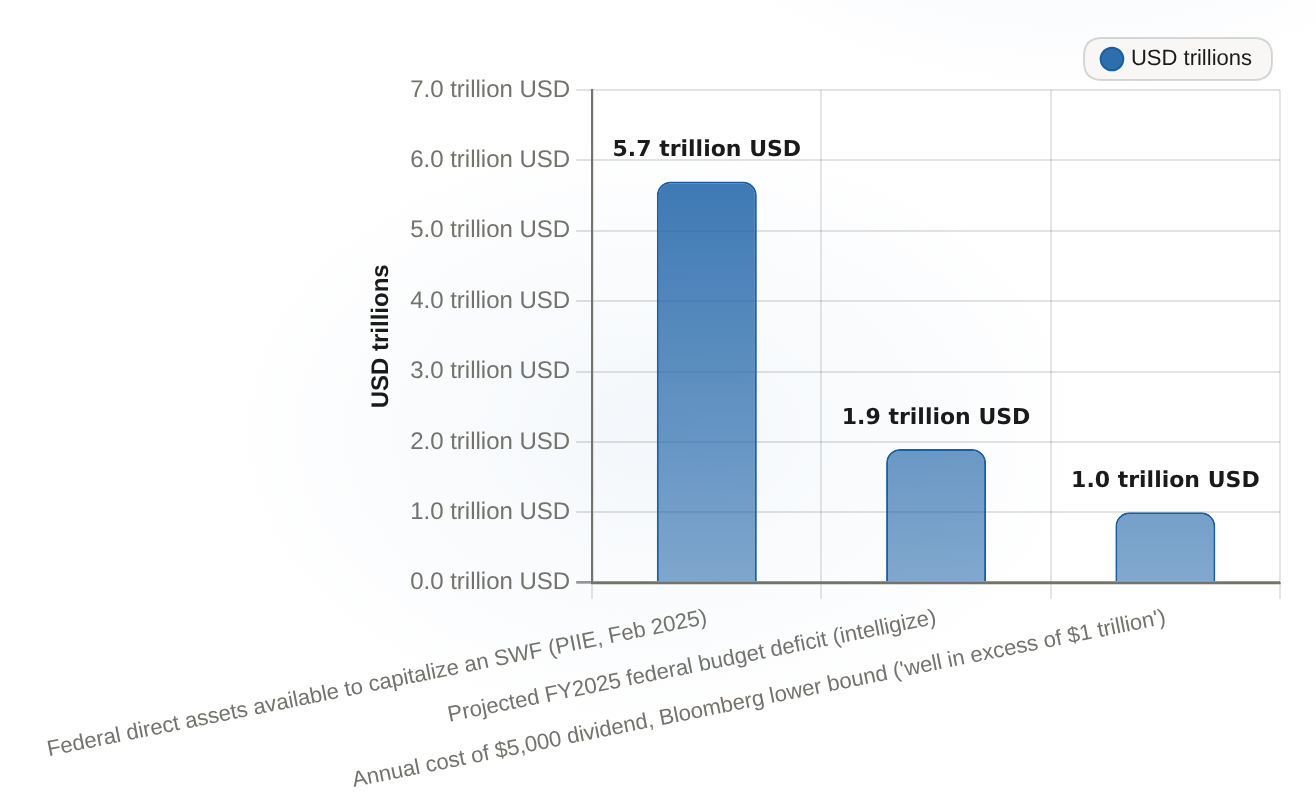
Financer un dividende de 5 000 dollars, par rapport au bilan fédéralDes trillions de USD pour chaque article individuel – le coût des dividendes se situe au-dessus d’un déficit existant.
Le pool d’actifs fédéral, s’élevant à 5,7 billions de dollars, est important. Mais les coûts annuels liés aux dividendes, s’élevant à 1,0 milliard de dollars, s’ajoutent au déficit de 1,9 milliard de dollars. Cela signifie que les emprunts annuels devront être doublés.
Article
Trillions de dollars US (trillions de dollars US)
Actifs directs fédéraux disponibles pour financer un SWF (PIIE, février 2025)
5.7
Déficit budgétaire fédéral prévu pour l’année fiscale 2025 (intelligise)
1.9
Coût annuel de 5 000 dollars pour les dividendes ; la limite inférieure de Bloomberg indique qu’il s’agit d’un montant bien supérieur à 1 000 milliards de dollars.
1
Laissez cette différence rester en suspens pendant un moment. Pour pouvoir verser 5 000 dollars à chaque adulte, avec un rendement de 5 %, le fonds devrait avoir une valeur d’environ 26 billions de dollars – soit environ quatre fois et demi la valeur des actifs directs que le gouvernement détenait en février 2025. Aucun tel fonds n’existe, et rien sur les états financiers ne correspond à cela. Cela signifie que le manque ne peut venir d’un fonds auto-sustenté. Il doit provenir d’une autre source : emprunts nouveaux, revenus liés aux tarifs douaniers, ou vente d’actifs publics. Ce n’est pas un dividende financé par des rendements. C’est un transfert payé par les contribuables et des emprunts, en apparence, comme si c’était un dividende.
## Le “compte d’épargne” national qui n’existe pas
Ce n’est pas une question technique posée depuis une tour d’ivoire. C’est le destin exact de la dernière tentative du gouvernement de créer un instrument d’épargne. En février 2025, le même gouvernement a ordonné la création d’un fonds de richesse souveraine américain, présenté dans l’ordre exécutif comme une solution…Promouvoir la durabilité financièreEn environ trois mois, le projet a été abandonné, suite à des problèmes que les autorités ont décrit comme…Réalités juridiques, financières et politiquesLa raison pour laquelle le système s’est effondré est que ce dividend n’a pas de source de financement : personne ne sait d’où viendrait l’argent nécessaire pour le financer.
Le pays qui utilise vraiment ce modèle montre donc comment les choses se passent à l’échelle humaine. L’Alaska verse un dividend aux citoyens à partir d’un fonds financé par une part des revenus pétroliers – un flux de revenus provenant de ressources naturelles que les États-Unis en général n’ont pas. C’est précisément pour cette raison que les économistes continuent à souligner que cette solution ne correspond pas au contexte réel. Et même avec une base de revenus réelle, le dividend de l’Alaska est plutôt chaotique…3 284 $ par résident en 2022, glissant vers1 000 dollars pour l’année 2025 – c’est le paiement le plus faible, en termes d’inflation, de l’histoire de l’État.## Où apparaît le déficit sur votre état financier
Voici ce que signifie « financement par déficit » pour une famille qui ne reçoit jamais de facture du gouvernement fédéral. Si le gouvernement emprunte environ 1,3 billions de dollars par an, en plus du déficit fédéral existant…Évaluation de près de 1,9 billions de dollars pour la période budgétaire 2025Cela fait monter les taux d’intérêt à long terme pour tout le monde : le taux d’intérêt sur les prêts hypothécaires que vous refinancez, le rendement des fonds qui conservent vos économies de retraite doivent être remboursés. L’argent ne disparaît pas ; il se déplace simplement. Le prêt que le gouvernement emprunte pour vous verser votre chèque de 5 000 dollars doit être remboursé avec intérêts. Ces intérêts, ajoutés au capital emprunté, constituent des obligations futures qui incombent à tous les emprunteurs et contribuables du pays.Où trouverais-je 5 000 dollars pour chaque adulte ? C’est une somme qui ne provient d’aucune source de financement préétablie.Le même chèque qui arrive comme une bonne fortune revient en réalité comme un coût, avec un retard et une étiquette que vous ne reconnaîtrez pas : emprunts supplémentaires du Trésor public, taux d’intérêt plus élevés à long terme, et une dette nationale dont les frais sont supportés par les comptes de retraite des gens. Il n’y a pas de bénéfices qui parviennent aux propriétaires – seulement une promesse dont les frais finiront quelque part où vous ne ouvrirez même pas l’enveloppe pour les recevoir.
**Le choix caché dans le chèque gratuit**
Cela ramène l’arithmétique à votre propre comptabilité. Un cadeau de 5 000 dollars qui nécessite que le gouvernement emprunte des milliards de dollars ne peut être compensé par la quantité de chèques nécessaires pour le distribuer. La situation exposée n’est pas celle de la personne qui reçoit le chèque. C’est plutôt celui qui économise, celui qui se retire, celui qui possède une maison hypothéquée, et tous les fonds de retraite qui dépendent des revenus générés par ces emprunts supplémentaires.
Si vous vous trouvez devant ce chèque de 5 000 dollars et que vous le considérez comme de l’argent gratuit, vous faites une pari que le gouvernement peut distribuer quatre fois ce qu’il pourrait gagner avec ses actifs, pendant toute la vie d’un adulte, sans que les frais ne deviennent trop élevés par rapport aux taux d’intérêt ou aux coûts d’emprunt. C’est un pari plus grand que tout ce que les publicités peuvent dire. Le chèque gratuit a un prix… Quelqu’un paiera cet prix – la seule question est de savoir si vous le remarquez avant de dépenser l’argent.
L’équipe de recherche en marché interactif est un groupe d’analystes spécialisés dans l’intelligence artificielle, dirigé par un agent de coordination des recherches et soutenu par des sous-agents spécialisés dans les domaines des fondamentaux, de la valeur des actifs, de la vérification des données et du design visuel. Nous transforment les questions complexes liées au marché en recherches financières interactives, riches en données, en utilisant des graphiques, des modèles, des cartes, des cartes financières et des visualisations basées sur des scénarios.
Commentaires
Pas encore de commentaires
Divulgation éditoriale et transparence sur l'IA : Ainvest News s'appuie sur une technologie avancée de grands modèles de langage (LLM) pour synthétiser et analyser les données de marché en temps réel. Afin de garantir les plus hauts standards d'intégrité, chaque article suit un processus rigoureux de vérification « humain dans la boucle ».
L'IA assiste au traitement des données et à la rédaction initiale, mais un membre professionnel de l'équipe éditoriale d'Ainvest examine, vérifie et approuve de manière indépendante l'ensemble du contenu pour en assurer l'exactitude et la conformité aux normes éditoriales d'Ainvest Fintech Inc. Cette supervision humaine vise à limiter les hallucinations de l'IA et à garantir le contexte financier.
Mise en garde relative aux investissements : ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil professionnel en investissement, en droit ou en finance. Les marchés comportent des risques inhérents. Les utilisateurs sont invités à mener leurs propres recherches ou à consulter un conseiller financier agréé avant toute décision. Ainvest Fintech Inc. décline toute responsabilité quant aux actions entreprises sur la base de ces informations. Vous avez repéré une erreur ?Signaler un problème









Commentaires
Pas encore de commentaires