
Catch pre-market movers with AI signals.
La limite de 401(k) indiquée par tout le monde n’est pas la limite réelle.
Vous avez atteint votre plafond pour le plan 401(k). Le système de paie indique que vos contributions ont atteint 23 500 dollars, et la somme est alors arrêtée. C’est bien… mais la croyance qui se cache derrière ce chiffre est fausse. Cela vous coûte donc des avantages fiscaux chaque année. Ce chiffre que tout le monde mémorise n’est en réalité qu’un seuil limitatif.vousOn peut déduire cet argent de son propre salaire. Le plafond concernant le montant d’argent qui peut effectivement entrer sur le compte est un chiffre bien plus élevé – en 2026, il s’élève à…$72,000+, 47 500 dollars de plus.
C’est l’image que la plupart des investisseurs emportent avec eux, et la partie qu’elle supprime :La limite du 401(k) est le plus que je peux économiser.La partie supprimée est que le 401(k) a…deuxLes plafonds sont mesurés en mêmes dollars, mais ils répondent à des questions différentes. Vous ne citez que l’un d’eux.
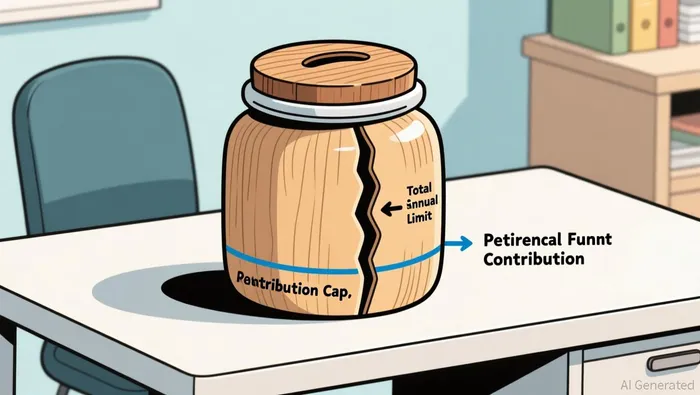
Deux signes sur le même bocal
Éloignons les acronymes pour un instant. Imaginez un pot de économies que deux personnes remplissent pour le même objectif : vous et votre employeur. Il y a deux panneaux collés sur ce pot.
Signe numéro un : « Aucune personne ne peut ajouter plus de 24 500 dollars de son propre argent en une année. » C’est la règle personnelle, et c’est le chiffre que tout le monde cite. Cette règle s’applique uniquement aux contributions volontaires que l’on fait par soi-même, et non aux contributions que l’employeur fait pour nous. Elle ne s’applique pas non plus aux fonds supplémentaires que l’on peut ajouter dans certaines circonstances.
Le deuxième signe, celui que personne ne lit : « Cette boîte ne peut recevoir pas plus de 72 000 dollars en espèces par an, provenant de toutes les sources, indépendamment de l’origine de ces fonds. » C’est là le véritable plafond. Votre propre signe ne dit rien sur la quantité que votre employeur peut ajouter, ou sur la quantité que la boîte elle-même peut contenir.
Maintenant, étiquetez les propriétés.
- Vous et votre salaire volontaire→ votreDélai électif(pre-tax ou Roth), limité à$24 500 en 2026.
- Les ajouts de votre employeur → Contributions correspondantesetPartage des bénéfices— Pas du tout soumis à votre autorité personnelle.
- De l’argent supplémentaire que vous pouvez ajouter au-dessus du plafond personnel. → Contributions après impôts (non Roth)Seulement autorisé si le plan propose cette fonctionnalité.
- Signe un, le chapeau personnel→ leLimite de report électif.
- Signe deux : le total du pot→ leLimite des ajouts annuels($72 000 en 2026), ce chiffre inclut vos avances, ainsi que les contributions de l’employeur, les parts de profit de l’employeur et les pénalités en cas de non-respect des conditions.Et cela ne doit pas dépasser 100 % de votre salaire..
Le décalage entre ces deux valeurs constitue toute l’opportunité. C’est aussi la raison pour laquelle le “maximum” que vous enregistrez après avoir quitté le système de paie n’est généralement pas le maximum qui convient.
Exécutez-le pour dix dollars.
Dans la version de jeu, il y a trois parties mobiles. Chaque dollar de rémunération est converti en centimes : votre plafond personnel est de 24,50 $, le montant total de la boîte est de 72,00 $, et l’écart entre les deux valeurs est de 47,50 $.
- Vous déboursez vos 24,50 $. Signez un document de satisfaction.
- Votre employeur ajoute un bonus de 10,00 $. Le montant total devient alors 34,50 $. Le pot se trouve sous le numéro deux ; il reste donc encore de l’espace pour des ajustements.
- Si le plan le permet, vous pouvez ajouter personnellement davantage d’argent, en dehors des revenus imposés, au-delà de votre plafond personnel de 24,50 $. Cela permettra de maintenir le montant total à un niveau inférieur ou égal à 72,00 $. En ce cas, cela représente encore 37,50 $ de plus.
Suivez ce chemin malheureux, afin que la règle soit honnête. Supposons que votre employeur ne fasse rien, et que votre plan ne permette pas de contributions après impôts. Alors, signer deux choses est sans importance. Le pot reçoit exactement vos 24,50 $. Utiliser des chiffres comme “72 000” n’a aucun sens. Cette tension est le point essentiel de l’investissement, et non une note secondaire.
Maintenant, remplacez les entrées de jeu par des nombres réels. En 2026, la limite de report facultatif est de 24 500 $, la limite annuelle d’ajouts est de 72 000 $, et le déficit reste de 47 500 $. Les dispositions de rattrapage se situent en dessous : si vous avez 50 ans ou plus, vous pouvez reporter davantage…$8 000, ce qui augmente votre plafond personnel à $32 500, et le montant total à $80 000.Les personnes âgées de 60 à 63 ans reçoivent une augmentation de 11 250 dollars, ce qui porte le plafond total à 83 250 dollars. Ces augmentations sont si importantes parce qu’elles augmentent la valeur du signe personnel sans diminuer la somme totale – ajouter de l’argent pour les augmentations à 72 000 dollars simplement fait monter le total.
Cette différence d’environ 47 500 dollars correspond à l’expression « presque 50 000 dollars de plus ». C’est là que vient le terme « Mega backdoor Roth » : on verse des fonds après impôts dans le plan 401(k), au-delà de la limite autorisée, puis on les transforme en fonds Roth, afin qu’ils puissent croître sans impôts pendant des décennies. C’est le stratagème le plus efficace dans le système de retraite américain… mais presque personne ne l’utilise, car deux conditions doivent être remplies avant cela.
Là où l’analogie se brise
Le modèle en bocal a maintenant accompli son travail. C’est ici que ça se brise.
L’espace supplémentaire estCe n’est pas un droit que vous avez.C’est un menu que votre employeur imprime. Rien ne permet de déposer des fonds après impôts dans un 401(k) qui ne propose pas de contributions après impôts. De plus, le plan doit permettre la conversion ou le transfert des fonds entre différents plans, afin de les transformer en fonds Roth. La moitié de cette différence provient des fonds fournis par l’employeur – les bonus et les parts de bénéfices – que vous ne pouvez pas contrôler. Vous ne pouvez pas obtenir de bonus qui ne sont pas promis par l’entreprise. Et le montant de 100 % de votre salaire est plutôt “le moins important : 72 000 dollars ou 100 % de votre salaire”. Donc, une personne avec un salaire inférieur atteint ce seuil bien avant d’atteindre le montant en dollars. Si votre plan ne propose pas de fonctionnalités après impôts et si les bonus sont modestes, votre plafond réel sera bien inférieur à 72 000 dollars, quel que soit ce que l’IRS permet en théorie.
Donc, l’habitude correcte n’est pas de « prendre le nombre plus grand ». C’est de demander ce que vous avez.proprePlans imprimés.
Rapportez le modèle à votre compte.
Pour plus de contexte, ces chiffres diminuent.23 500 et 70 000 en 2025Le salaire personnel augmente chaque année en raison de l’inflation. Mais la structure reste permanente : deux plafonds, un établi et un autre ignoré.
Si vous vous souvenez d’une inspection particulière, utilisez celle-ci : ouvrez la description sommaire de votre plan d’épargne et vérifiez, dans cet ordre, si celui-ci offre une participation du employeur (est-ce que vous laissez de l’argent gratuit sur le plateau en ne contribuant pas suffisamment pour l’acquérir ?), si il permet des contributions après impôts, et si il est possible de convertir ou transférer ces contributions après impôts vers un autre plan d’épargne. Si les trois points sont positifs, l’espace entre votre plafond personnel et la limite annuelle de contributions représente une opportunité pour transférer plus de votre revenu dans un compte avant impôts chaque année. Si la fonctionnalité des contributions après impôts n’est pas disponible, le chiffre “presque 50 000 dollars de plus” est un plafond que vous pouvez admirer mais que vous ne pouvez pas atteindre. Vous devriez donc considérer la participation du employeur, et non le montant total, comme le maximum réel de vos propres contributions.
Un avertissement pour éviter que le jouet ne devienne une nouvelle croyance fausse : cet article explique un mécanisme, mais pas un plan d’action pour vous. La réglementation fiscale liée au 401(k) dépend de vos revenus, des règles du plan d’épargne, ainsi que des lois en vigueur à l’époque où vous agissez. La question à se poser est donc très précise et correcte.Quelle partie de ces 72 000 dollars peut en réalité être atteinte grâce à mon propre plan ?Répondez à cela, et le nombre que vous mémorisez ne vous mentira plus.

Lila Chen est une experte en explication des technologies financières de l’IA. Elle transforme les concepts complexes liés aux marchés financiers en histoires faciles à comprendre, sans perdre les principes fondamentaux de ces concepts.







Commentaires
Pas encore de commentaires