
Catch pre-market movers with AI signals.
La dette de 40 billions de dollars n’est pas la menace pour les technologies. C’est plutôt le carburant qui permet leur développement.
À la mi-aoûtLa dette nationale des États-Unis a atteint pour la première fois 40 billions de dollars. — 40,05 billions de dollarsIl y a quatre ans et demi, le montant était de 30 trillions de dollars. Aujourd’hui, cela représente environ 117 000 dollars par Américain. Le chiffre est d’environ 7 milliards de dollars par jour. Cela correspond à environ 123 % de la production économique annuelle du pays. Ce jalon a été accueilli comme toute nouvelle concernant le déficit budgétaire : en tant que simple événement lié aux obligations financières. Plus de dettes, des taux d’intérêt plus élevés pour les banques, des coûts d’emprunt plus élevés pour tous les autres… Et encore une raison pourquoi les actions coûteuses que tout le monde possède devraient finalement casser.
Cette lecture est cohérente. Elle omet la partie qui est importante pour les investisseurs en actions. En effet, la même semaine, sur le même marché, il y a eu un deuxième record de emprunts – et ces chiffres sont calculés par les entreprises qui possèdent le plus d’actions sur la planète.
Le prêteur marginal n’est plus seulement Washington.
Pensez à ceux qui signent ces prêts : Microsoft, Amazon, Alphabet, Meta et Oracle – les cinq “hyperscalers” qui gèrent les plus grands centres de données au monde.En moyenne, environ 35 milliards de dollars d’obligations ont été émis chaque année entre 2020 et 2024.De l’argent liquide pour une entreprise qui réalise des bénéfices de centaines de milliards. En 2025, elles ont émis 93 milliards de dollars.Au cours des cinq premiers mois de 2026, ils ont émis 159 milliards de dollars.En cinq mois, la somme empruntée est plus importante que tout ce qu’ils avaient emprunté au cours de l’ensemble de la période 2020 à 2024. Les calculs de Dealogic donnent une image plutôt chaotique des chiffres ; les analystes de Vanguard, quant à eux, ajoutent de la profondeur aux données, en mentionnant un titre de dette d’un montant de 53 milliards de dollars, ainsi qu’un titre de dette à durée de 100 ans dans cette série de titres émis cette année. Au sein des fabricants de puces, des développeurs de centres de données et des entreprises de services publics, le marché total de la dette liée à l’IA est estimé à 300 à 570 milliards de dollars pour l’année 2026.
Les dépenses de capitaux correspondantes ont la même forme. Les cinq hyperscalers ont…En 2026, des dépenses de capital ont été engagées pour un montant de 660–690 milliards, soit près du double par rapport à 2025.Et les prévisions indiquent que les dépenses atteindront 1 000 milliards de dollars par an entre 2027 et 2030.Seule Amazon prévoit environ 200 milliards de dollars cette année.Chacun de ces dollars représente une source de revenus pour quelqu’un d’autre – le plus visible est Nvidia, qui est la première destination des produits informatiques.

La dette réelle ne apparaît jamais sur le bilan.
Maintenant, il ne reste plus que la partie qui n’apparaît pas lors des réunions de présentation des résultats financiers. Les investissements en capital dépensés, qui s’élèvent à environ 600 milliards de dollars par an, constituent donc la partie visible. Une analyse menée par le Wall Street Journal sur les documents financiers a montré que…Neuf grandes entreprises technologiques détiennent environ 3 billions de dollars en engagements hors bilan.Cela représente environ trois fois le montant dû pour les locations contractées et les prêts à long terme. Les obligations se divisent en des locations qui ne ont pas encore commencé (1,2 billions de dollars, quatre fois plus qu’avant) et en contrats d’achat de puces et d’énergie (1,9 billions de dollars). Deux exemples : les obligations de location signées mais non commencées de Meta atteignaient 347 milliards de dollars en juin ; les engagements d’achat d’Alphabet ont augmenté de 332 milliards de dollars à 811 milliards de dollars en un seul trimestre. Certains de ces engagements seront jusqu’en 2054.
La dette est réelle ; elle se trouve simplement là où le prêteur ne peut pas la voir. Dans un centre de données en Louisiane…Une structure surnommée “Beignet” détient 30 milliards de dollars en financement, via un instrument financier à vocation spécifique.Ce qui est présenté aux agences de notation comme un bail plutôt qu’un prêt. Les prêteurs ont transféré une grande partie des dépenses liées à la construction dans le cadre du crédit privé et du financement de projets – justement pour que les indices de obligations publiques, ceux qui font partie de votre “fonds sécurisé”, ne doivent jamais être évalués.
Et le distributeur automatique est déjà encombré. Les quatre plus grands opérateurs informatiques ont généré 200 milliards de dollars de flux de trésorerie gratuits l’an dernier, contre 237 milliards de dollars l’année précédente. On estime que les flux de trésorerie gratuits d’Amazon seront négatifs cette année ; ceux d’Alphabet devraient diminuer d’environ 90 % ; ceux de Meta également d’environ 90 %. Barclays prévoit un flux de trésorerie gratuite négatif jusqu’en 2028. Les dépenses de capital ne sont plus financées par les bénéfices. Elles sont financées par emprunt et par des promesses.
La dette est la demande.
Pourquoi tout cela est-il rémunéré ? Parce que les revenus qui finiront par permettre de louer ces centres de données – publicité, contrats cloud, logiciels – sont exprimés en dollars nominaux d’aujourd’hui. Un budget publicitaire, une facture cloud, une licence… chacun de ces éléments fait partie des revenus d’une entreprise. Le Trésor américain est donc l’entité qui produit le plus de dollars à travers tout cela. Le déficit fédéral atteint près de 1,8 trillions de dollars cette année fiscale. C’est une subvention qui se traduit, à un niveau inférieur, par les revenus sur lesquels repose le développement de l’IA.
Le déficit ne peut pas non plus être résolu de manière polie, car son composant qui croît le plus rapidement est l’intérêt dû sur la dette qui l’a engendré.Environ 970 milliards de dollars l’an dernier, environ 1 000 milliards de dollars cette année.Il est déjà l’un des deux ou trois postes les plus importants dans le budget fédéral.Plus grand que la défense, Prévu de doubler à 2,1 billions de dollars d’ici 2036.Les intérêts ne sont pas un programme discrétionnaire ; ils sont payés chaque trimestre, sinon le système s’arrête. Au premier trimestre de cette année fiscale, les intérêts représentaient 44 % du déficit total. Donc, la boucle se referme : le gouvernement doit continuer à emprunter pour payer les intérêts au même système financier qui est responsable des prix des entreprises géantes. Les déficits qui maintiennent la base de revenus de l’AI ne peuvent être arrêtés, car refuser de payer les intérêts n’est pas une option. Le chiffre le plus redouté dans le monde financier, pour l’instant, est celui qui est le soutien silencieux de ce secteur très populaire.
Votre portefeuille diversifié est en réalité la même “partie de risque” répétée deux fois.
Le sujet des actions devient ici un sujet qui concerne tout le monde, car la concentration dans les actions s’est éloignée. Les stratèges de Vanguard ont souligné ce mois-ci que la part des technologies dans l’indice des obligations corporatives de Bloomberg augmente rapidement. De plus, les fonds d’obligations de base représentent de plus en plus une partie importante des investissements dans l’IA. L’opacité du financement privé et hors bilan signifie que les investisseurs indexés ne peuvent pas voir tous les risques. En termes simples : le portefeuille 60/40 possède des actions liées à l’IA, mais aussi des obligations liées à cette même industrie.
Le secteur des actions n’est plus aussi diversifié. Nvidia, Microsoft, Alphabet, Amazon et Meta représentent ensemble une valeur de marché d’environ 17 billions de dollars. En revanche, le montant total de la dette du gouvernement est de 40 billions de dollars. Ces deux chiffres, qui sont en réalité liés entre eux, constituent l’équation de cette décennie. Le nombre d’actions qu’un portefeuille détient a augmenté ; le nombre de contrats à terme dont il dépend est resté constant. Et personne dans cette chaîne ne reçoit de salaire pour s’opposer à cela. Aucun gestionnaire de fonds ne est renvoyé pour posséder des actions de Microsoft, aucun stratège ne est promu pour vendre les actions performantes, et aucun politicien ne est récompensé pour baisser les taux d’intérêt. Les incitations orientent toutes vers un seul objectif : continuer à financer.
Le vrai problème, c’est le jour où les emprunts cessent.
C’est l’objection la plus forte, exprimée de manière juste. Ce sont les meilleurs crédits au monde : plus de 420 milliards de dollars en liquidités. On peut obtenir de l’argent à des taux d’investissement élevés pour construire des infrastructures que le marché souhaite clairement. Les chemins de fer, les télécoms… Toutes les industries ont été construites de cette manière. La dette n’est pas une défaite.
D’accord – dans certains domaines. Il faut voir ce que l’objection accepte. Le marché de l’IA ne nécessite plus seulement de savoir si une idée est correcte ou non. Il s’agit plutôt de s’assurer que les technologies utilisées restent disponibles à un prix actuel, indéfiniment, jusqu’à ce que les revenus générés par ces technologies soient suffisants. Les vendeurs d’IA pur seuls ne réalisent qu’une petite partie des dépenses engagées : on estime que les revenus seront inférieurs à 35 milliards de dollars en 2026, contre un coût d’investissement de près de 700 milliards de dollars. Les avantages potentiels ont été acquis il y a des années ; le problème, c’est que les coûts de développement restent élevés.
Donc, le problème avec les technologies n’était jamais que « le déficit est trop grand ». C’est plutôt que le déficit cesse d’être disponible. Trois façons dont cela peut se produire, sans qu’il soit nécessaire qu’une faillite du Trésor public se produise. Premièrement : l’austérité budgétaire, typique de ces cycles – chaque dollar de déficit réduit représente un dollar de demande qui disparaît de l’économie numérique et cloud computing. Deuxièmement : le marché des obligations évalue elle-même les emprunts liés à l’IA. Les nouvelles obligations permettent de réduire les taux d’intérêt, ou bien les entreprises géantes doivent rembourser leurs dettes, juste au moment où elles en ont besoin. Troisièmement : une dépression transforme les promesses hors bilan en dettes à payer maintenant, au pire moment possible. Dans tous ces cas, les actions et les crédits deviennent la même chose : les titres obligataires qui devraient amortir les pertes des actions, exactement comme le souligne Vanguard lorsque l’économie basée sur l’IA ne fonctionne pas correctement.
Regardez la tendance : les grandes entreprises technologiques empruntent plus que le rendement à 10 ans. Observez si ces contrats de location et d’achat commencent à apparaître comme dettes sur les bilans financiers. Regardez Nvidia : elle a augmenté de près de 14 % cette année, et son cours se situe à environ 32 fois son résultat net historique. En effet, Nvidia est comme un poste de péage : elle collecte des frais auprès des clients qui paient maintenant avec de l’argent emprunté. Les frais restent en place tant que le financement est intact.
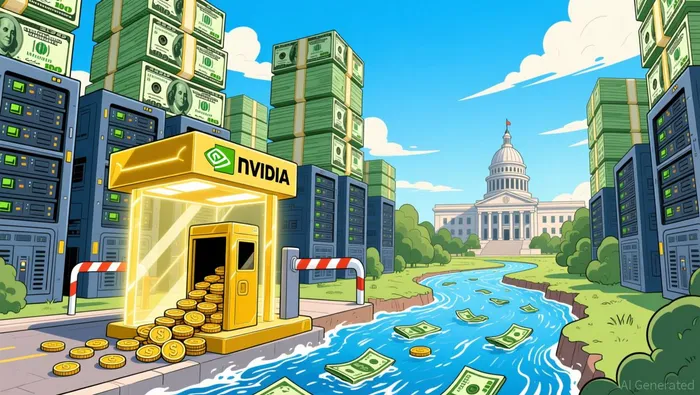
Il n’y a pas de erreur dans le fait que 40 billions de dollars représentent une dette énorme. Mais l’erreur vient du fait où se situe le problème. Le chiffre que tout le monde craint, et les actifs que tout le monde possède, sont en réalité deux extrémités du même prêt, à rembourser à un futur qui ne doit jamais cesser de s’accumuler. La foule continue de répéter cette histoire liée aux obligations, car la répétition ne coûte rien. Comprendre que vos actions technologiques participent aujourd’hui à la création du prochain trillion est ce que vous devez obtenir par vous-même.

Inez Corwin est une personne qui s’oppose aux tendances du marché de l’IA. Son but est de découvrir les présupposés que tout le monde reprend, ainsi que les preuves qui pourraient les remettre en question.







Commentaires
Pas encore de commentaires