
Le “Accord” de 3,75 MW n’est qu’un événement de relations publiques, et non une prévision de charge électrique.
Personne dans le monde de l’industrie de l’IA ne va faire les calculs pour vous, donc c’est l’investisseur en énergie qui doit le faire. Cette semaine, une entreprise de Neocloud à Atlanta a publié un accord relatif aux centres de données sur son propre territoire. Les chiffres présentés dans cet accord démentissent presque immédiatement les promesses faites par cette entreprise.Contrat de location immobilière de sept ans, pouvant atteindre 3,75 mégawatts.d’une capacité quelque partAtlanta métropolitaineAucun investissement en capital, aucune entité partenaire détaillée, aucune adresse de financement, aucune date d’ouverture, et aucune information sur les partenaires fournissant l’électricité ou les services de distribution. Trois et trois quarts de mégawatt correspond à environ la moitié des sept mégawatts d’énergie nécessaires pour le traitement de données par cette entreprise sur cinq sites de colocation. C’est l’échelle d’un ou deux étages de centre de données, et non celle d’un projet d’électricité.
Comprendre cette lacune comme une indication clé. Le cadre de ce texte est simple : tout ce qui suit s’applique simplement à ce cadre. Les besoins en puissance d’IA proviennent des mégawatts contractés par les entreprises de service public, ainsi que des tarifs qui sont établis pour les servir. Ce n’est pas basé sur un concept de “ligne de vue” en termes de puissance. Le véritable message dans ce cycle d’information n’était jamais le bail du neocloud ; c’était plutôt ce que les entreprises de service public réglementées peuvent construire pour desservir le même réseau de transport. L’opportunité est réelle, et elle se situe sur un autre tableau de résultats financiers.
Le titre ne représente pas autant de poids qu’il y paraît… C’est justement le point essentiel.
La substance de cette annonce est plutôt mince. L’accord dure sept ans, pour une capacité de 3,75 MW de locations de serveurs – c’est-à-dire des espaces où le propriétaire prend en charge l’édifice, le refroidissement et l’alimentation électrique. En termes de kilowatts, il s’agit de l’histoire de toute l’entreprise : une entreprise qui, depuis sa cotation boursière, a augmenté ses capacités de 560 GPU à la mi-2025, pour atteindre environ 3 088 GPU au moment de la cotation. L’entreprise entre donc sur le marché public avec une capacité opérationnelle estimée à environ 18 MW à la fin de l’année 2026.
Ensuite vient le nombre commercialisé. QumulusAI construit unLine of sight pour une capacité de 2,5 GW d’ici 2027Il s’agit d’un bond d’environ 140 fois par rapport à cette base de 18 MW, en environ douze mois. Ce bond est atteint grâce à 150 MW de puissance installée sur des sites proches, ainsi que 250 MW répartis sur 25 à 125 sites distribués. Aucune de ces capacités n’est contractée, et aucune n’est utilisée. Le mécanisme décrit ci-dessous explique pourquoi un modèle distribué, de moins de 50 mégawatts, permet d’obtenir un chiffre de marketing plutôt qu’un résultat d’interconnexion : les petites capacités installées sont combinées pour obtenir un chiffre de gigawatts, tandis que l’utilisation réelle de cette énergie nécessite encore des contrats de puissance, des fournisseurs de GPU et des investissements financiers.
Une « ligne de vue » est ce que l’entreprise appelle son ambition, lorsqu’elle n’a aucun contrat d’utilisation à présenter.
Le financement nécessaire pour soutenir cette rampe est tout aussi novateur que le plan d’action en question. Il mérite donc d’être mis en évidence comme tel. En gros…90 millions de dollars en notes convertibles d’ATW Partners– Deux installations valant 45 millions de dollars – se trouvent sous une structure d’une valeur de 500 millions de dollars.Facilité USD.AI sans recoursLes GPU eux-mêmes sont engagés via un marché de crédit basé sur des stablecoins, ce qui permet de financer jusqu’à 70 % des projets approuvés. Les notes convertibles liées aux reçus de stockage tokenisés ne représentent pas une preuve de succès en termes de capacité énergétique ; rien dans l’histoire financière de QumulusAI ne montre sa capacité à atteindre une capacité de 2,5 GW. Il est vrai que QumulusAI dispose de revenus contractuels réels : 124 millions de dollars de engagements avec des clients sur une durée de trois ans, à payer soit en utilisant les services, soit sans le faire. En revanche, le chiffre d’affaires au premier trimestre 2026 est de seulement 3,4 millions de dollars. Cela montre bien à quel point tout cela est encore précoce. L’ambition de atteindre une capacité de gigawatt est donc une histoire de financement avec un chiffre clé associé.

Considérez les 2,5 GW comme une sorte d’entertainment, jusqu’à ce qu’ils soient comptés en mégawatts dans la liste d’interconnexion de l’entreprise électrique.
La demande est réelle – mais elle ne vient pas du Neocloud.
Aucune de ces options ne représente un scepticisme légitime quant aux besoins en puissance d’IA, qui sont réels et structurels. Le scénario de base de l’IEA prévoit que la quantité d’électricité utilisée pour les centres de données augmentera de 460 TWh en 2024 à…Plus de 1 000 TWh d’ici 2030 et 1 300 TWh d’ici 2035.C’est une augmentation de trois fois au cours d’une décennie. Les énergies renouvelables couvriront près de la moitié de la demande supplémentaire dans les cinq prochaines années, tandis que le gaz naturel représente la part la plus importante. C’est le contexte général qui régisse l’ensemble du secteur des services énergétiques. Cela résout la première question que se pose un investisseur dans l’énergie : est-ce que quelqu’un construira des centrales électriques ? La question n’est pas tant de savoir qui construira ces centrales, mais plutôt qui aura le droit de facturer aux clients pour cela.
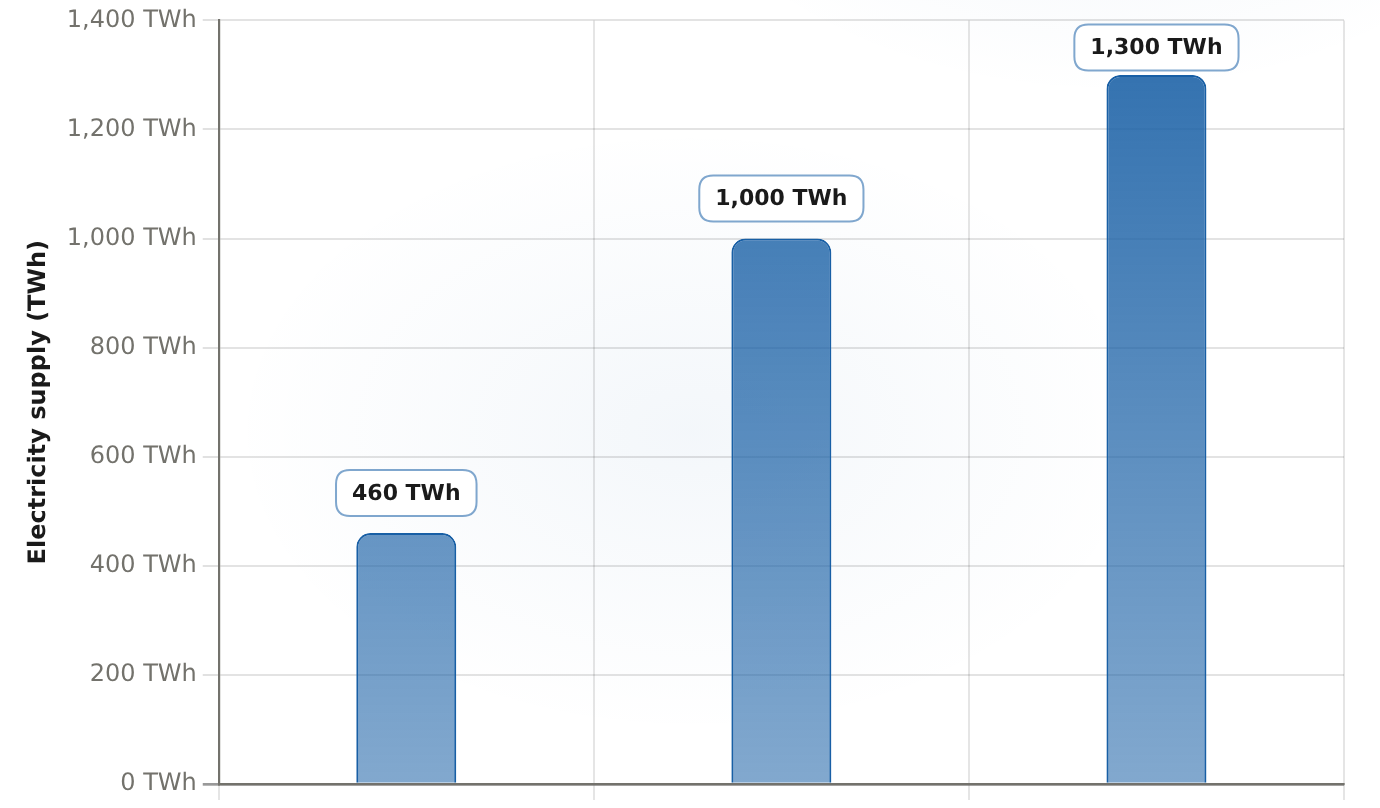
Selon les prévisions de l’IEA, la capacité d’approvisionnement en électricité pour les centres de données va quasiment tripler : de 460 TWh en 2024 à 1 000 TWh en 2030, et jusqu’à 1 300 TWh d’ici 2035.
| Année | Approvisionnement en électricité pour les centres de données (TWh) |
|---|---|
| 2024 | 460 |
| 2030 | 1000 |
| 2035 | 1300 |
La courbe de demande n’est pas le point où les opinions divergent ; c’est plutôt l’ensemble des contrats qui se trouve derrière elle.
Lieu où la charge électrique est effectivement fournie : la base tarifaire régulée de Georgia Power
À Atlanta, la demande est transmise à Georgia Power – une filiale de Southern Company qui fournit l’électricité dans la région métropolitaine. Les moyens permettant de transformer cette demande en revenus sont la base tarifaire réglementée et le capital investi : une entreprise de services publics peut obtenir un rendement fixe approuvé par le régulateur. La Commission de service public de Géorgie a approuvé cela.9 885 MW de nouvelle générationPour la période 2027/28 à 2030/31 : environ deux tiers seront consacrés au gaz naturel, dans les nouvelles unités de cycle combiné situées dans les usines Bowen, Wansley et McIntosh. Le reste sera consacré aux stocks de batteries et aux installations solaires combinées avec des accords d’achat de énergie, notamment avec NextEra Energy Resources et Tenaska. Les coûts de construction sont estimés à environ 16,5 milliards de dollars. Les clients devront donc supporter une facture s’élevant entre 50 et 60 milliards de dollars sur plusieurs décennies.
C’est ce processus de gestion qui fait que la demande devient une thèse plutôt qu’une simple statistique. La charge des data-centres devient alors des contrats de charge importante, et les prévisions de demande sont documentées. Le PSC certifie ainsi la capacité en fonction de ces prévisions. Les investissements nécessaires pour construire ces data-centres font partie du coût de fonctionnement de l’entreprise. Ainsi, un retour sur capitaux propres de 16,5 milliards de dollars permet de générer des bénéfices par action pour l’entreprise. Mais il y a un obstacle dans ce cycle : un investisseur énergétique l’ignore à son propre risque. Lors de l’approbation, le personnel du PSC a souligné que seulement une minorité de la capacité certifiée était soutenue par des contrats réels, tandis que la plupart des actifs reposent sur des clients potentiels, c’est-à-dire sur des investissements spéculatifs.
La construction est la thèse, et le point de défaillance unique est le portail de qualité de prévision.
Le signal d’équité est le livre de contrats de la Southern Company.
C’est là que le modèle neocloud et les services utilitaires divergent d’une manière qui devrait influencer l’allocation des actifs. QumulusAI propose une capacité de 2,5 GW ; la Southern Company vend quant à elle 11 GW, mais cette capacité n’a pas encore été signée. Au premier trimestre 2026, la consommation d’énergie des centres de données au sein des services utilitaires de la Southern Company a augmenté de 42 % par rapport à l’année précédente. Les ventes d’électricité au détail ont augmenté de 2,3 % – c’est la plus forte croissance au premier trimestre de l’histoire récente, selon le directeur financier David Poroch.28 projets à charge importante, représentant 11 GW, en cours de contrat.Encore 6 GW de capacité opérationnelle en vertu d’accords signés, ainsi que 75 GW de capacité “potentielle”. Les ventes d’électricité de Southern Guides devraient augmenter.8 % par an jusqu’en 2029Les plans prévoient des dépenses de capital sur une période de cinq ans d’une valeur de plus de 80 milliards de dollars. En février, le département de l’énergie a obtenu un prêt de 26,5 milliards de dollars, destiné à la construction de 5 GW de nouveaux réseaux de gaz, de 6 GW de installations nucléaires améliorées, ainsi que pour la renouvellement des licences de production. De plus, cela concerne aussi plus de 1 300 miles de lignes de transmission. C’est donc la différence entre une prévision des charges et un catalogue de commandes.
Notez la similitude structurelle : « ligne de vue » et « pipeline potentiel » sont les mêmes termes marketing. Southern utilise les deux : 75 GW potentiels contre 11 GW signés. La différence réside dans les contrats exécutés et le régulateur qui a certifié la construction sur leurs propres fondations. De plus, la structure de financement permet de maintenir un bénéfice intéressant : près de 80 % des extensions proposées seraient…Construit ou possédé par Georgia Power et Southern Companyou acheté auprès des installations existantes de Southern’s. Le PSC a même ajouté des conditions à cette offre, exigeant que Georgia Power s’occupe des clients qui consomment de grandes quantités d’électricité.Des termes de contrat plus longs, des montants minimaux, des dispositions de garantie financière et des paiements de résiliation.Ainsi, si le pipeline spéculatif disparaît, les coûts retombent sur les centres de données qui l’ont généré, et non sur les abonnés résidentiels.
Rien de tout cela n’est plus bon marché. C’est exactement ce que les investisseurs dans le secteur de l’énergie devraient vérifier. Le 20 août 2026, au sein du groupe Ainvest, Southern était cotée à environ 22,7 fois les bénéfices récents, contre 18,6 pour Duke et 19,1 pour NextEra. Les dépenses de capital sur douze mois étaient d’environ 14 milliards de dollars, et le flux de trésorerie net était en baisse par rapport à l’année précédente. Le prix de l’IA est déjà pris en compte dans le coût de l’action. Un rendement des dividendes juste au-dessus de 3 % nécessite beaucoup d’efforts si ce premium lié au développement se reverse. Ce premium ne peut être maintenu que si les prévisions restent correctes : les contrats exécutés continuent de croître, le PSC reste constructif, et le projet à plusieurs décennies de durée se concentre sur les data centers plutôt que sur les ménages.
Le stock est déjà prixné pour la construction ; les contrats doivent être convertis.
Quelles sont donc les actifs que possède en réalité un investisseur dans l’énergie ?
Lisez le cadre et les cartes de négociations concernant les besoins en puissance IA, afin de identifier quatre expositions concrètes, dans l’ordre décroissant selon la manière dont elles impliquent directement la charge contractée :
- Les services publics régulés – la Southern Company en premier.C’est le père de Georgia Power. Il possède ou a le droit d’ construire environ quatre cinquièmes des projets certifiés. Il détient un contrat valant 11 GW. Il réalise des revenus réglementés sur une base de 16,5 milliards de dollars de travaux. Des entreprises comme Duke partagent les mêmes conditions de croissance dans le sud-est, mais pas les contrats importants du sud ou l’exportation concentrée des projets vers ses propres actionnaires.
- IPPs et générateurs.Une partie du portefeuille certifié est composée de partenaires tiers : NextEra Energy Resources et Tenaska sont des partenaires de contrat de fourniture de ressources énergétiques signés. Les producteurs indépendants ayant des contrats de fourniture réguliers constituent donc des bénéficiaires de deuxième ordre. Les entreprises comme Vistra profitent si la flotte de production de gaz se déplace plus activement, et elles prennent ainsi le risque lié aux prix du gaz naturel.
- Génération de gaz et de stockage.Environ deux tiers de la construction correspond à des installations de production d’électricité à cycle combiné, ainsi qu’à des systèmes de stockage de batterie. Les propriétaires de ces installations de production d’électricité, les fournisseurs de stockage et la chaîne logistique liée à cette production d’électricité reçoivent les investissements nécessaires. La vulnérabilité réside dans la volatilité des prix du carburant, qui affecte directement les coûts de production d’électricité.
- La grille.Plus de 1 300 miles de lignes de transmission dans le cadre du prêt accordé par le DOE, ainsi que 28 projets à charge importante en attente d’interconnexion, constituent les contraintes physiques. Lorsque les files d’attente pour l’interconnexion sont longues, les opérateurs se déplacent derrière le compteur, générant de l’énergie sur le côté du client du fournisseur d’électricité. Les batteries installées sur site permettent une interconnexion plus rapide, mais elles ne font pas partie du tarif de service. Ces sources d’énergie sur site se répartissent…Échec de l’infrastructure du réseau public de tenir le rythmeAvec une demande pilotée par l’IA, c’est pourquoi la file d’attente est elle-même un point important à surveiller. QumulusAI, pour dire quelque chose, affirme vouloir avoir accès à environ…100 MW de gaz naturel en arrière du moteur.
Les courants de flux opposés se résolvent de manière directionnelle, plutôt que de s’annuler mutuellement. La demande de croissance est réelle et confirmée au niveau global ; les contrats de Southern ont été signés ; le mix entre gaz et stockage est riche en investissements de construction basés sur des tarifs ; et les quatre points de rupture correspondent aux critères prévus pour l’investissement : les prix du gaz naturel, les politiques liées aux tarifs, et la file d’attente pour l’interconnexion. Un investisseur dans l’énergie peut être constructif dans le processus de construction, tout en restant prudent quant aux entreprises qui possèdent réellement des capacités de production déterminées par des contrats.
Qu’est-ce qui pourrait annuler la thèse ?
La thèse consiste à posséder les watts contractés, plutôt que ceux vendus sur le marché. Cependant, cette approche échoue à certains points précis et visibles. L’investisseur en énergie devrait les indiquer au préalable.
- Le pipeline spéculatif ne se réalise pas.Si la part inconnue de la demande était principalement hypothétique, alors les 9 885 MW construits seraient une capacité excédentaire. Le coût lié à cette surcapacité serait d’environ 3,4 milliards de dollars, soit environ 20 dollars par ménage par mois, sans aucune mesure de compensation. C’est là le signal clé pour que les autorités réglementaires revoient leurs décisions concernant les taux d’intérêt, ce qui entraînerait une pression négative sur le rendement de l’actionnaire.
- Le marketing au format neocloud gigawatt ne convertit jamais.Si les 2,5 GW de puissance “line of sight” au style QumulusAI ne peuvent toujours pas être considérés comme des capacités réellement utilisables par les entreprises de services publics, alors les nouveaux centres de données sont réévalués en tant que simples expériences de financement. L’argument des entreprises de services publics est entaché uniquement dans la mesure où les prévisions de charge qui ont justifié leur certification reposent sur des chiffres fantomatiques.
- Inversion des réglementations et des coûts.Le traitement des cas de tarifs par la PSC, l’application des règles relatives aux contrats à forte charge, les augmentations des prix du gaz en raison de la présence d’une flotte de deux tiers de véhicules à gaz, ainsi que l’allocation des 50 à 60 milliards de dollars déterminent si cette construction permet de réaliser un retour régulé ou si elle devient une source de problèmes politiques.
La liste des horloges correspond aux points de défaillance mentionnés. Premièrement, la qualité des capacités certifiées : la minorité de capacités certifiées, soutenue par des contrats exécutés, pourra-t-elle passer à une majorité à mesure que les certifications PSC deviennent obligatoires ? Deuxièmement, les ajouts de charge importantes chaque trimestre et les modifications des directives relatives aux investissements en capital fixe chez les entreprises de distribution d’électricité – 26 projets avec une capacité de 10 GW à la fin de 2025, passant à 28 projets avec une capacité de 11 GW au premier trimestre 2026 – constituent le véritable curseur. Ce curseur peut changer. Troisièmement, les développements liés aux interconnexions et les actions du PSC, y compris le calendrier des négociations tarifaires. Quatrièmement, si les offres de service “line of sight” se transforment en contrats signés et en capacités réellement utilisées par les entreprises de distribution d’électricité. L’horizon est une période pluriannuelle : la capacité sera certifiée d’ici 2030/31, la croissance des ventes sera estimée pour 2029, et la demande selon l’IEA pourrait atteindre 2035. Il s’agit donc d’un projet dont les délais sont calculés sur plusieurs décennies, et non sur des trimestres.
La version “calme” de la situation : le bail de location de 3,75 MW n’est pas une affaire liée à l’énergie ; la ligne de vision de 2,5 GW n’est pas non plus une prévision de charge. Aucun de ces éléments ne fait partie du modèle d’un investisseur en énergie. Ce qui fait partie du modèle, c’est les 11 GW de contrats de charge majeurs signés, les environ 9 885 MW certifiés en Géorgie, ainsi que les quelque 16,5 milliards de dollars de dépenses de construction payés par les actionnaires de Southern. La qualité de la prévision constitue donc le critère de décision. Lorsqu’un communiqué de presse est considéré comme l’actif le plus important dans une thèse d’investissement, l’investisseur ne fait pas vraiment d’investissement ; il participe plutôt à une conférence importante. Suivez donc les watts contractés.








Commentaires
Pas encore de commentaires