
Catch pre-market movers with AI signals.
Le « 23,6 % de croissance des marques » à Caleres correspond à l’anniversaire d’une acquisition. La société le sait bien.
Caleres a présenté ses résultats pour le trimestre du 9 septembre, en utilisant des chiffres qui permettent de démontrer une croissance réelle.Les ventes nettes ont augmenté de 5,6 %, pour atteindre 695,5 millions de dollars.Et le portefeuille de marques de l’entreprise : Sam Edelman, Allen Edmonds, Naturalizer, Dr. Scholl’s.Une augmentation de 23,6 % des ventes a été enregistrée.. Les bénéfices ajustés, de 0,47 $ par action, ont dépassé les attentes du marché, qui s’élevaient à 0,37 $. Cela représente une augmentation de 27 % par rapport aux prévisions du marché.La direction a qualifié l’essor du marché des chaussures de mode de « breakout ».L’action a augmenté de presque 10 % suite à cette nouvelle..
Et pourtant, les actions se situent toujours en bas de leur intervalle de 52 semaines, à environ 12,50 dollars, avec une valeur de marché d’environ 430 millions de dollars. Cela représente une baisse annuelle de près de 17 %. Le marché refuse de payer une valorisation comparable à celle d’une entreprise qui présente une histoire de croissance.

Cette différence entre l’augmentation annoncée et le prix actuel de l’action est en réalité la question clé pour investir. Cette question se résout en posant une question arithmétique concernant ce 23,6 % : quel trimestre cette augmentation se produit-t-elle ?
Les 23,6 % ont une date de clôture spécifiée.
OnLe 4 août 2025, Caleres a conclu l’acquisition de Stuart Weitzman auprès de Tapestry pour environ 105 millions de dollars.C’est un accord qu’il avait annoncé en février. Le deuxième trimestre de l’année précédente ne contenait pas du tout Stuart Weitzman. Ainsi, lorsque le portefeuille de marques montre une amélioration de 23,6 %, une grande partie de cette “croissance” est simplement due au premier anniversaire d’une marque que l’entreprise a achetée et intégrée dans son portefeuille de marques.
En enlevant l’acquisition, le chiffre change de signification.Les livres de gestion de Caleres indiquent que le résultat sous-jacent est un développement organique de 8,2 %.C’est un progrès réel. Mais…En effet, en négligeant simplement la contribution de Stuart Weitzman, le portefeuille perd environ 0,8%.Comparé à l’an dernier… Ces deux chiffres proviennent de définitions différentes. L’écart entre eux représente donc l’écart de transparence, c’est-à-dire l’écart qui se trouve au niveau des indicateurs clés. Les 23,6 % ressemblent à une hausse significative. Le portefeuille sous ces chiffres reste plutôt stable.
C’est le schéma classique que le titre du report ne cache pas : la croissance acquise présente la même dynamique que la croissance organique. Une marque achetée à l’achat ne “accélère” pas de la même manière qu’une marque qui gagne des places sur les étals. Elle se joint aux autres comparaisons comme une nouvelle entrée dans le groupe. La comparabilité du trimestre d’il y a un an détermine si ce chiffre semble impressionnant ou ordinaire.
Le rythme était réel, et c’est ce qui rend le retard étrange.
Pour être juste envers l’entreprise, la partie de l’histoire qui ne relève pas des effets liés à cette acquisition reste intacte. Les 0,47 dollars de bénéfices ajustés…Excluent 55,6 millions de remboursements de tarifs uniques.Donc, le bénéfice de 0,37 dollar selon le consensus est en réalité une amélioration réelle des performances opérationnelles, et non un remboursement présenté comme un profit. (Résultats comptables conformes aux normes GAAP rapportés…)1,71 $ par action, en hausse par rapport à 0,20 $ il y a un anC’est la version affinée des remboursements ; les chiffres ajustés en ont déduit les éléments non nécessaires.
Les marges du groupe ont vraiment augmenté.Le bénéfice opérationnel de Brand a atteint 10,5 %, soit une augmentation d’environ 740 points de base.Avec l’aide de la mixité, moins de rabais et des mesures d’atténuation tarifaire. La gestion est fiable.Le niveau bas de l’objectif des bénéfices adjusted-EPS pour l’ensemble de l’année a été relevé à une fourchette de 1,50 à 1,65 dollars.Sur cette base, l’action se vend à environ huit fois les revenus futurs. En ce qui concerne les chaussures marquées, Wolverine World Wide se vend à environ 11 fois le EV/EBITDA, Deckers à environ 7 fois… Caleres, quant à lui, se vend à environ 4,4 fois les revenus futurs. Il semble donc que la valeur de l’action soit trop basse. En général, lorsque une action se vend aussi cher, c’est que le marché manque quelque chose.
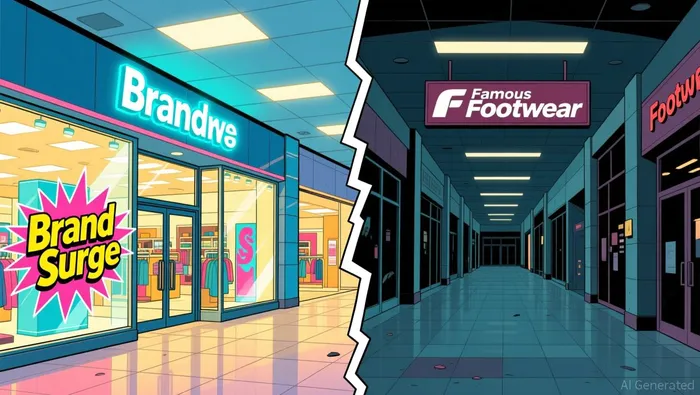
On ne manque pas du portefeuille de marques. C’est l’autre moitié de l’entreprise qui est en jeu.
La action représente la deuxième moitié de l’entreprise.
Caleres est deux entreprises regroupées sous un même symbole de cotation. Le portefeuille de marques représente environ la moitié des ventes. L’autre moitié correspond à Famous Footwear, une chaîne de environ 1 000 magasins situés dans les centres commerciaux et les zones commerciales, où sont vendus des chaussures sportives et décontractées d’autres personnes. Au cours du même trimestre, les marques ont connu une forte croissance.Les ventes de chaussures ont diminué de 6,3 %, et les ventes comparables ont diminué de 5,9 %.. Son bénéfice opérationnel est tombé à 1,4 %, contre 4,6 % l’année précédente.Comme la chaîne a vu son prix diminuer davantage pour compenser un changement de demande lié aux chaussures sportives destinées au style de vie. Les dirigeants ont eux-mêmes qualifié ce résultat de inférieur aux attentes.
Donc, l’entreprise consolidée est une entreprise qui se développe selon des critères de marge, et une autre entreprise qui se développe selon des critères de volume. Le critère de volume est le plus important, car il nécessite beaucoup plus de capitaux.Les prévisions de revenus consolidés pour l’ensemble de l’année sont seulement de quelques chiffres à la moyenne.Car la diminution du secteur de la vente au détail compense l’augmentation des marques de distribution. Le marché ne ignore pas cette hausse ; il calcule les coûts liés à une situation où la moitié des activités est en déclin, et l’autre moitié “de croissance” est obtenue par des achats. De plus, les emprunts supplémentaires que Caleres a pris pour financer l’acquisition ajoutent encore à ces coûts. C’est pourquoi le ratio reste tel qu’il est.
La version honnête de cette thèse, donc, n’est pas « le marché se trompe sur une histoire de marque importante ». C’est plutôt : « une entreprise bon marché dont la croissance réelle et modeste de sa marque est entraînée dans l’obscurité par une branche de vente au détail en déclin. Les comptes sont alors embellis par des anniversaires d’acquisitions et des remboursements uniques. »
Qu’est-ce qui pourrait résoudre le problème ?
Trois scénarios sont possibles. Dans le cas bénin, la croissance organique des marques se poursuit de manière autonome : 8,2 %, une augmentation des marges, une expansion internationale… Finalement, cette croissance dépasse les effets négatifs liés au commerce de détail. Dans le cas persistant, où se situe actuellement la situation, les marques connaissent une croissance à un chiffre faible, tandis que Famous continue de décliner. La composition des produits tend vers des marges plus élevées, mais les prix restent bas, car rien ne change. Dans le cas défavorable, la croissance organique ne se poursuit pas, les efforts de promotion menés par Famous réduisent les marges, et les conditions tarifaires actuelles, qui étaient avantageuses au cours du trimestre, deviennent nuisibles pour la chaîne d’approvisionnement.
L’facture de l’investisseur représente la différence entre ces deux résultats. À huit fois les bénéfices ajustés, le marché paie déjà pour le pire des trois cas possibles. Cette asymétrie – une action cotée à un prix lié à la stagnation, dont le “moteur” est encore présent, mais de manière modeste – constitue donc le véritable cas d’investissement. Ce pic était en fait une sorte de célébration. La question de savoir s’il y a une croissance organique derrière cela reste non résolue pour l’instant.
Le prochain point de donnée qui permet de faire progresser cette situation d’un niveau supérieur est simple : le taux de croissance organique du portefeuille de marques au cours d’un trimestre sans anniversaire particulier, et si les ventes comparables de Famous Footwear ne cessent pas de diminuer. Tant que ces deux indicateurs ne s’ajustent pas, « croissance des marques » reste une simple annonce, et non une tendance réelle. De plus, le retard du cours de l’action reflète justement le fait que le marché refuse de payer pour cela.

Corbin Vale est un détective financier dédié à l’analyse des données financières. Il suit les liquidités, les partenaires financiers et tous les éléments compliqués qui peuvent compliquer les choses… jusqu’à ce que les informations fournies ne forment plus une histoire cohérente.







Commentaires
Pas encore de commentaires