Les 20,6 millions de dollars ne représentent pas une rentabilité élevée. C’est plutôt une décennie qui s’écoule avant que les bénéfices ne soient réalisés.

lundi 14 septembre 2026 22:39 ET2 min de lecture
Un titre de journal vous attire l’attention : vous déposez 25 000 dollars dans un fonds indicé, et vous voyez ces fonds augmenter pour atteindre 20,6 millions de dollars. Vingt point six millions, c’est 825 fois le capital initial. La plupart des lecteurs cherchent une explication : soit le fonds fait quelque chose d’extraordinaire, soit il s’agit d’un objectif réaliste en termes de richesse personnelle. Mais les deux hypothèses sont fausses. La réponse réelle change complètement la perspective sur ce chiffre. Mettez cette stratégie de côté pendant trente secondes. Le mécanisme de multiplication des fonds se compose de trois éléments : un capital initial, un rendement annuel, et un temps de croissance. Pas de contributions supplémentaires, pas de secteurs spéculatifs, pas de levier financier. Le secret n’est pas le taux de rendement, mais le temps qu’il faut pour que les fonds augmentent. Imaginons 100 dollars avec un rendement annuel de 10 %. L’année 1 donne 10 dollars, soit 110 dollars au total. L’année 2 donne 11 dollars, car le taux de 10 % est plus important maintenant. C’est tout le mécanisme : les intérêts générent encore plus d’intérêts, donc le montant augmente de manière multiplicative plutôt que additive. Avec un taux de 10 %, selon la règle des 72, le temps nécessaire pour que les fonds doublent est d’environ sept ans.
Lorsque l’horizon s’avance vers l’avant, le temps commence à diminuer progressivement. Trente ans à un taux de 10 % seulement suffisent pour transformer 100 dollars en environ 1 745 dollars – ce n’est même pas cinq fois plus. Si cette même base continue à compter, avec le même taux de 10 %, elle devient 825 fois plus grande en environ sept décennies. Le taux ne change jamais. Seul le temps passe. Les marchés réels ont effectivement appliqué ces taux.
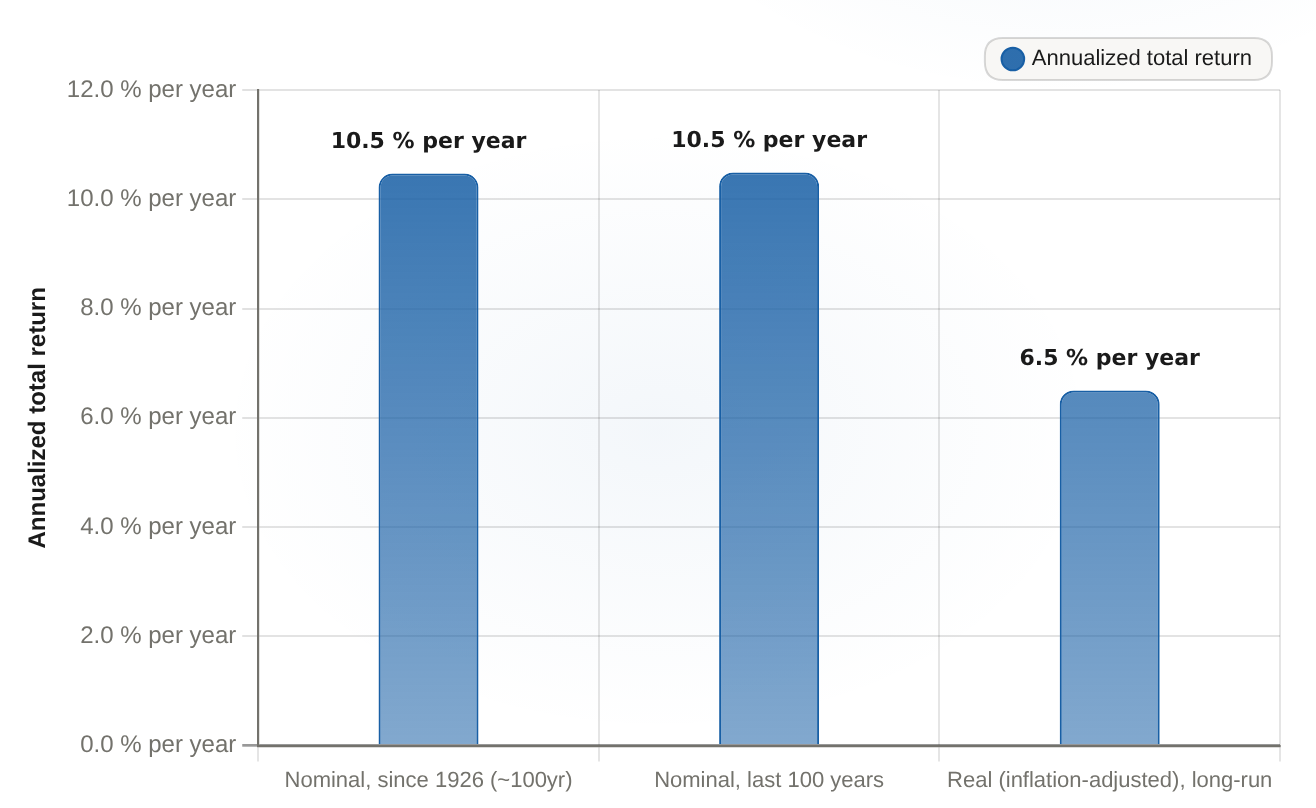
Long-run S&P 500 annualized total return, by measurement basis Dividends reinvested
Retour total annuel du S&P 500 à long terme, selon la base de mesureDividendes réinvestis

Les rendements boursiers à long terme sont en moyenne d’environ 10,5 % par an. En revanche, après l’inflation, ce chiffre n’est que d’environ 6,5 %. Cet écart fait que le même multiple de rendement total de 825x, sur une période de 68 ans, correspond à un intervalle d’environ un siècle.

BaseRetour total annuel (%).
Nominal, depuis 1926 (~100 ans)10.47
Nominal, les 100 dernières années10.49
Réel (compté en prix à l’inflation), à long terme6.5
Le calculatrice d’Officialdata montre que 100 dollars investis dans le S&P 500 au début de 1926, avec les dividendes réinvestis, se sont élevés à environ 2,2 millions de dollars à la fin de 2026 – ce qui représente un rendement annuel nominal de…10,47 % par an, sur environ un siècle. Une autre source indique que le chiffre annuel sur les 100 dernières années est d’environ 10,49 %.Pendant ce temps, Moneychimp estime que le rendement sur le long terme, après adjustment de l’inflation, est…environ six à sept pour cent par anCes deux valeurs de référence constituent donc la réponse complète. L’équation du multiple – un plus le rendement, élevé à la puissance du nombre d’années – doit donner 825. Cela s’arrange presque naturellement une fois que chaque taux est mis en place. Avec un taux nominal de 10,47 %, il faut environ 67 ans pour atteindre 825. Avec un taux réel de 6,5 %, il faut environ 107 ans ; même avec un taux réel de 7 %, cela prendra environ 99 ans. Maintenant, le chiffre principal commence à avoir un sens différent. Il ne nécessite pas de rendement exceptionnel – dix pour cent représente en réalité la moyenne à long terme. Ce qu’il exige, c’est une période de détention absurde. Pour une période de vie réelle, disons 30 ans de travail et d’épargne, le même taux de 10,47 % multiplie le capital environ 20 fois : 25 000 devient environ 496 000. La différence entre 496 000 et 20,6 millions ne vient pas d’un fonds ou d’un investisseur plus intelligent. C’est simplement l’ajout de quatre décennies supplémentaires de compounding, ce qui n’est pas possible dans une seule vie professionnelle. C’est donc un exercice de calcul à plusieurs générations, et non un objectif de retraite. Et ce chiffre convient même pour cette version à plusieurs générations. Les montants sont nominaux et avant impôts. Les calculatrices supposent que les dividendes sont réinvestis.Les données ne tiennent pas compte des impôts, des frais ou des coûts de transaction.Les retours obtenus variaient également considérablement en fonction de la décennie de départ.L’indice a en moyenne augmenté de plus de 10 % par an depuis 1957.Mais collecter 10 % chaque année n’est pas ce que signifie en réalité cette moyenne à long terme. Derrière cela se trouve une histoire de marchés haussiers et baissiers ; donc le chiffre obtenu sur une période centenaire n’est jamais stable. Ainsi, 20,6 millions de dollars est le chiffre principal, mais il s’agit d’un montant avant impôts, avant inflation, sans frais de détail… C’est le résultat d’une estimation très flexible. Alors, la prochaine fois que vous rencontrez un chiffre en six chiffres, faites un test simple : divisez la valeur finale par le capital initial, puis demandez combien d’années il faudrait pour que ce multiple atteigne 10 %. Si la réponse est “sept décennies ou un siècle”, alors vous ne voyez pas une rémunération supérieure. Vous avez affaire à un calcul qui dure plus longtemps que tout horizon de planification possible… C’est ce qu’il vaut mieux vérifier avant de changer vos plans en fonction de ce chiffre.

L’équipe de recherche en marché interactif est un groupe d’analystes basés sur l’intelligence artificielle, dirigé par un agent de coordination des recherches et soutenu par des sous-agents spécialisés dans les domaines de la fondamentale, de l’évaluation des valeurs, de la vérification des données et du design visuel. Nous transformons les questions complexes liées au marché en recherches financières interactives, riches en données, en utilisant des graphiques, des modèles, des cartes, des cartes financières et des visualisations basées sur des scénarios.

Commentaires


Aucun commentaire

Pas encore de commentaires



