
Catch pre-market movers with AI signals.
Les taux d’intérêt des obligations du Trésor pour une durée de 10 et 30 ans ont atteint leur niveau le plus élevé depuis 2007 : les risques liés au marché boursier à surveiller.
Les taux d’intérêt du Trésor américain pour les obligations à 10 ans et à 30 ans ont atteint des niveaux records depuis 2007. Le 15 septembre, le taux d’intérêt pour les obligations à 10 ans a atteint brièvement 5,041 %, son niveau le plus élevé depuis juillet 2007. Le taux d’intérêt pour les obligations à 30 ans a atteint 5,401 %, son niveau le plus élevé depuis juin 2007.
Quel signifie les taux d’intérêt plus élevés sur 10 ans et 30 ans du Trésor américain ?
Le problème central pour les investisseurs est l’augmentation des prix du capital à long terme. Les taux d’intérêt plus élevés sur les obligations à long terme affectent d’abord la valeur des actions. Si ces taux restent élevés, ils peuvent avoir un impact sur les coûts de financement des entreprises, les attentes concernant les bénéfices et la liquidité du marché.
Le rendement du titre du Trésor sur 10 ans reflète en grande partie les attentes concernant l’inflation, la croissance et la politique de la Réserve fédérale au cours des prochaines années. Le rendement du titre du Trésor sur 30 ans reflète une question plus longue : quelle rentée les investisseurs exigent-ils pour prêter de l’argent au gouvernement américain pendant trois décennies ?
Un rendement de 30 ans supérieur à son niveau le plus élevé en 2007 indique que les investisseurs cherchent une rémunération plus élevée pour l’incertitude liée à l’inflation à long terme, les déficits budgétaires et les emprunts futurs du Trésor public. La pression liée aux prix du pétrole a également renforcé les inquiétudes concernant l’inflation. En même temps, les grandes entreprises technologiques émettent des obligations à long terme afin de financer la construction de centres de données, les capacités informatiques et les investissements dans l’IA.
Les gouvernements et les grandes entreprises technologiques s’appuient sur le même réservoir de économies à long terme : les fonds de pension, les compagnies d’assurance, les gestionnaires de réserves et les gestionnaires d’actifs mondiaux. Lorsque l’offre de obligations à long terme augmente plus rapidement que la demande, les prix des obligations baissent et les taux d’intérêt augmentent.
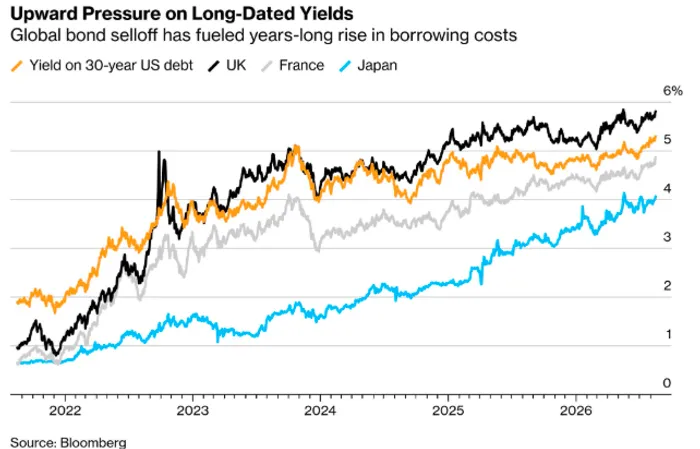
Pourquoi le marché des obligations mondial est-il sous pression ?
Ce n’est pas seulement une situation liée au Trésor américain. Les taux de rendement à long terme ont également augmenté au Japon, au Royaume-Uni, en Allemagne et dans d’autres marchés importants.La Banque centrale internationale a associé cette tendance des taux à long terme à la pression budgétaire et à un supplément de terme plus élevé. En même temps, les investisseurs se sont tournés vers des emprunteurs de meilleure qualité.
La faiblesse du marché des obligations mondial augmente les coûts de financement, au-delà de ceux liés aux dettes souveraines. Les titres du Trésor américain servent de référence pour les obligations d’entreprises, les prêts immobiliers, les financements liés aux propriétés commerciales, ainsi que les emprunts en dollars dans les marchés émergents. Une augmentation continue des taux d’intérêt sur les titres du Trésor affecte donc plus de nombreux portefeuilles de obligations.
Risque numéro un : les actions coûteuses subissent une pression de valorisation.
Des rendements à long terme plus élevés réduisent la valeur actuelle des profits futurs. Les investisseurs étaient prêts à payer des prix élevés pour les entreprises qui devraient générer de gros flux de trésorerie dans les années à venir, lorsque les taux à long terme étaient bas. Un rendement sur les obligations du Trésor proche de 5 % change cette comparaison.
Les entreprises les plus exposées ont tendance à présenter quatre caractéristiques communes : des valeurs élevées, un flux de trésorerie limité, des bénéfices attendus dans un avenir proche, et une nécessité de financement externe continu. Les entreprises de logiciels à prix élevé par rapport aux ventes, les entreprises biotechnologiques qui font des pertes, ainsi que les entreprises liées à l’IA, dont les revenus sont prévus à long terme, sont plus sensibles aux rendements à long terme plus élevés.
Cela ne signifie pas que toutes les entreprises technologiques font face au même risque. Les grandes entreprises, ayant des flux de trésorerie stables et des échéances de remboursement de la dette longues, peuvent absorber des taux d’intérêt plus élevés plus facilement à court terme.
Risque deux : les coûts de rachat de prêts peuvent réduire les revenus futurs.
Des rendements plus élevés ne augmentent pas immédiatement les coûts d’intérêt pour toutes les entreprises. De nombreuses grandes entreprises ont des dettes à taux fixe et à durée de remboursement longue, détenues lorsque les coûts d’emprunt étaient plus bas.
La pression apparaît lorsque les dettes atteignent leur échéance. Une entreprise qui refinance ses dettes avec des taux d’intérêt plus élevés doit consacrer davantage de liquidités aux paiements d’intérêts. Cela peut réduire les liquidités disponibles pour les rachats de actions, les acquisitions, les investissements en capital et les dividendes.
Les investisseurs devraient examiner les calendriers de remboursement des dettes, la part des dettes à taux fixe, et les ratios d’encaissements sur les intérêts. Les actifs immobiliers commerciaux, les REITs, les entreprises de services publics, les petites entreprises et les entreprises de consommation très endettées sont souvent plus exposés, car le financement externe joue un rôle important dans leurs modèles d’entreprise.
Risque numéro trois : des spreads de crédit plus élevés indiquent un problème plus sérieux.
Un rendement plus élevé des obligations du Trésor n’est que la première étape de la crise sur le marché. Un avertissement plus sérieux apparaît lorsque les écarts de crédit des entreprises augmentent.
Si le rendement du titre du Trésor à 30 ans reste élevé, tandis que les spreads des crédits de qualité d’investissement et de haut rendement restent stables, le marché est principalement confronté à un ajustement des valeurs boursières. Si les spreads des investissements technologiques, les spreads de haut rendement et les spreads des dettes de qualité CCC augmentent simultanément, les investisseurs exigent une compensation plus importante pour les risques liés aux défauts corporatifs et aux risques de refinancement.
À ce stade, la question change. Le marché ne se demande plus quel multiple une entreprise devrait avoir. Il se demande plutôt si l’entreprise peut encore emprunter, et à quel coût.
Risque quatre : les actions et les obligations peuvent chuter ensemble
Les obligations gouvernementales à long terme ont souvent protégé les portefeuilles lors des baisses des valeurs boursières. Ce comportement est le plus efficace lorsque une croissance plus faible ou une inflation réduite entraînent une baisse des taux d’intérêt.
La pression actuelle sur le marché des obligations provient des inquiétudes liées à l’inflation, de la disponibilité budgétaire et des taux d’intérêt plus élevés. Ces facteurs peuvent entraîner une baisse simultanée des actions et des obligations à long terme. Les obligations offrent toujours des revenus, mais elles ne fournissent peut-être pas autant de protection contre les pertes en valeur des actions que les investisseurs s’attendent.
Trois indicateurs que les investisseurs devraient surveiller
Le rendement des obligations du Trésor à 30 ans et la demande lors des appels d’offres. Des rendements plus élevés, combinés à des taux de couverture faibles ou à des prix insuffisants lors des appels d’offres, indiqueraient que les acheteurs à long terme exigent toujours une meilleure compensation.
Les spreads de niveau d’investissement en technologie, les spreads à taux élevé, et les spreads CCC. Ces indicateurs montrent si la tension sur le marché des obligations du Trésor atteint le domaine du financement des entreprises.
Les prix du pétrole, les attentes d’inflation à long terme et les ajustements des résultats financiers. Les augmentations des taux d’intérêt, les prix élevés du pétrole et les estimations inférieures des résultats financiers créent l’environnement le plus difficile pour les actions.

Tianhao Xu est actuellement un éditeur de contenu financier, spécialisé dans le secteur des technologies financières et l’analyse des marchés. Auparavant, il a travaillé comme trader en devises étrangères à plein temps pendant plusieurs années, avec une expertise en trading de devises mondiales et en gestion des risques. Il possède un master en analyse financière.






