
Catch pre-market movers with AI signals.
El secretario del Tesoro no puede resolver un problema aritmético de alguna manera.
El secretario del Tesoro no puede encontrar una solución a un problema aritmético.
A mediados de agosto, los rendimientos de los bonos del gobierno de EE. UU. a 30 añosAlcanzaron su nivel más alto desde 2007.Mientras que la nota a 10 años…Estuvo alrededor del 4.74%., mucho más queLas proyecciones del propio Oficio de Presupuesto del CongresoEl mercado había estado vendiendo bonos durante casi dos meses. Así que Scott Bessent, el secretario del Tesoro de Trump,Duplicó el programa del Tesoro.Para comprar de vuelta las deudas de larga duración, aumentando el límite semanal a, al menos…$4 mil millones por vencimientoLuego, insinuó que podría ir más lejos. Los rendimientos disminuyeron durante un día o dos. Después, volvieron a escalar.
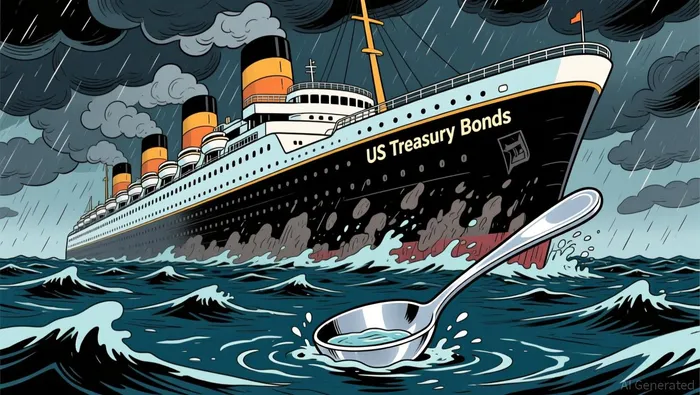
Esa breve reunión le dijo al mercado todo lo que necesitaba saber sobre la magnitud del problema. Un programa cuyo tamaño máximo es de unos pocos mil millones de dólares por trimestre no es más que un error de redondeamiento.32 billones de dólares en deuda pública pendiente.El señor Bessent está utilizando una cucharadita para salvar un barco que se está hundiendo.
Las recompra no son siquiera estructuralmente coherentes. El Tesoro financia sus compras de bonos a largo plazo emitiendo más billetes del Tesoro a corto plazo, que ya constituyen…22.2% de la deuda pendientePor encima del límite recomendado, que es de aproximadamente el 20%. Esto hace que los costos de endeudamiento del gobierno estén más cerca de la tasa de política monetaria de la Fed. Si la inflación se muestra más persistente de lo esperado y el banco central aumenta las tasas, los costos de interés para el Tesoro aumentarán. En los primeros 10 meses del año fiscal 2026, los costos netos de interes alcanzaron963 mil millones de dólaresRepresenta aproximadamente el 15% de todos los gastos federales. El gobierno ahora paga…300 mil millones de dólares al día para pagar sus deudas.Solo la Seguridad Social es el único gasto que se genera en total. Cada día que el Tesoro acorta la duración de los plazos, aumenta la sensibilidad de ese bono a un posible aumento de las tasas en el futuro.
La pregunta no es si el señor Bessent puede manipular los rendimientos durante una sesión. Lo importante es qué es lo que está causando ese aumento de rendimientos en primer lugar, y si los incentivos políticos del gobierno actual permiten abordar las causas subyacentes.
Tres fuerzas actúan en este caso. La primera es fiscal: el déficit se proyecta en casi…$2 billones este añoO, alrededor de…6% del PIBY está en camino de crecer hasta los 3.1 billones de dólares para el año 2036. Incluso el déficit primario, que excluye los intereses, se sitúa en…2.6% del PIBLa ley de reconciliación de 2025, que amplió las reducciones impositivas y aumentó los gastos en seguridad fronteriza y en la aplicación de normas relacionadas con la inmigración, incrementó los déficits proyectados durante el próximo decenio en 4.7 billones de dólares. Estos costos fueron parcialmente compensados por los ingresos provenientes de aranceles. Solo en los nueve meses del año fiscal 2026, el gobierno tomó préstamos.$1.4trnYa estamos por delante del mismo período del año anterior. El mercado anticipa que el gobierno gastará mucho más de lo que recaudará.
La segunda fuerza es la del lado de la oferta, en el sentido técnico. La deuda que posee el público está cerca del 100% del PIB, en comparación con hace medio siglo, cuando era apenas del 30%.Los tenedores extranjeros —Japón, China y el Reino Unido— están reduciendo sus posiciones.En parte, esto es una señal de la disminución de la confianza en la trayectoria fiscal de los Estados Unidos. En parte, se trata simplemente de una sustitución: las tasas de interés de los bonos gubernamentales japoneses…Subió más del 2%.Esto hace que la deuda doméstica sea más atractiva, a medida que el Banco de Japón normaliza su política monetaria. Washington ya no puede confiar en el viejo hábito de que los ahorros extranjeros se conviertan en títulos del Tesoro estadounidense, según el rendimiento que el Tesoro decida. Al mismo tiempo, las empresas estadounidenses han emitido casi…1.7 billones de dólares en bonos corporativos este añoHay un aumento del 27% en comparación con el año anterior, ya que las empresas de inteligencia artificial grandes y poderosas obtienen capital para la construcción de centros de datos. Ese flujo de emisiones privadas compite directamente con la deuda gubernamental, por un recurso limitado de capital disponible.
La tercera fuerza es la Reserva Federal. Kevin Warsh, quien…Jerome Powell asumió el cargo de presidente en mayo., tieneDesmanteló el sistema de orientación a futuro del Fed.Se niega a decir qué condiciones económicas podrían provocar un aumento de tasas.Declaraciones de política abreviadasY ha reducido el número de reuniones programadas regularmente. El señor Warsh argumenta que los mercados deberían analizar los datos en lugar de seguir las indicaciones del Fed. Hay algo de verdad en esto. La dependencia excesiva de las señales emitidas por los bancos centrales contribuyó a la complacencia que permitió esa gran inversión durante la última década.
Pero la consecuencia de un “Fed más tranquilo” es una mayor…Premio por término– La mayor producción que los inversores exigen para asumir el riesgo de mantener deudas a largo plazo, cuando no pueden predecir hacia dónde se dirige la política monetaria. Stephen Stanley, de SantanderSe compara el enfoque de Warsh con el de Paul Volcker.Esto permite que los mercados establezcan tipos de interés largos. El resultado es que los tipos de interés largos son más altos, no más bajos. Los mercados exigen una compensación por la incertidumbre en las políticas monetarias. Eso es un preciosamiento racional, no una disfunción del mercado.
En conjunto, estas tres fuerzas explican por qué la intervención teatral del Tesoro resultó efímera. El déficit no disminuirá a menos que se aborde el problema del déficit principal. La emisión de bonos por parte de las empresas no cesará mientras el ciclo de inversión en IA esté en pleno desarrollo. Y la revolución en la comunicación de Warsh, por más que sea justificada, tampoco reducirá el premium de los términos de interés.
Ciertamente, el señor Bessent ha señalado un plan futuro.Que el déficit sea inferior al 4% del PIB.Hasta el final del mandato de Trump. Él ha argumentado que el déficit “probablemente haya alcanzado su punto máximo”. El mercado aún no está convencido, y no sin razón. La administración actual amplió las reducciones impositivas por valor de cientos de miles de millones de dólares. También aumentó los gastos relacionados con la seguridad en la frontera y la inmigración. No mostró ningún interés en modificar los programas de prestaciones sociales, aunque el CRFB advierte que los fondos de seguridad social y Medicare enfrentan problemas.Exhaustión en siete añosLa diferencia entre la retórica de el Sr. Bessent y los logros legislativos del gobierno es, en realidad, la diferencia entre las aspiraciones y la realidad práctica.
El problema más grave es institucional. El señor Trump ha pedido repetidamente que la Fed reduzca las tasas de interés para disminuir los costos de financiación, incluso cuando la deuda aumenta. Ese tipo de presión sobre la independencia de los bancos centrales es algo que genera preocupación entre los inversores. La negativa del señor Warsh a dar orientaciones puede tener cierta lógica económica. También podría ser una forma de proteger a la Fed de un presidente que trata las tasas de interés como una herramienta política, y no como un resultado del mercado. Sin embargo, esa ambigüedad hace que los mercados de bonos determinen ellos mismos el precio del riesgo fiscal. Así, establecen un precio alto para ese riesgo.
Entonces, ¿cuál es la alternativa a las recompra de acciones? La respuesta honesta es que el Sr. Bessent no tiene ninguna opción que la coalición política actual pueda aceptar. La reducción del déficit requiere aumentar los ingresos o reducir los gastos, o ambas cosas. La administración no ha hecho ninguno de estos pasos en una escala significativa. Las reducciones impositivas del acto de reconciliación de 2025 son lo contrario de una mejora en los ingresos. La reforma de los derechos fiscales es algo que ningún presidente, republicano o demócrata, ha podido superar. Los aranceles, el instrumento preferido por la administración para aumentar los ingresos, son inflacionarios en sí mismos y provocan represalias que reducen la base imponible. La “caja de herramientas” estructural del Sr. Bessent está vacía, porque la política que sirve ha consumido todas las herramientas que necesitaría.
El programa de recompra podría tener sentido como un medio de señalización. Indica a los comerciantes que el Tesoro está atento y intervendrá si la liquidez se agota por completo. También les indica que el Tesoro reconoce sus propias limitaciones. El peligro surge cuando el programa se expande más allá de su tamaño razonable. Krishna Guha, de Evercore ISI, lo describió como un…Forma débil de Operación Twist(El experimento del Fed en la década de 1960 de comprar bonos a largo plazo y vender los bonos a corto plazo). Las compras masivas de bonos solo servirían para amplificar el riesgo relacionado con la maturidad de los bonos, lo que haría que el gobierno estuviera más expuesto a los shocks de tipos de interés. Además, crearía la impresión de que el Tesoro no podía financiar la deuda a largo plazo a los precios actuales. Ese último efecto sería algo que se cumpliría por sí mismo.
Existe una lección institucional para los inversores. Las tasas de interés de los bonos no son una función mecánica de la política del Tesoro. Son, más bien, la evaluación del mercado en cuanto a la sostenibilidad fiscal, la credibilidad monetaria y la disponibilidad de activos seguros en un mundo donde los gobiernos gastan de manera imprudente y los bancos centrales retiran sus indicaciones. El programa de recompra de bonos de Bessent no cambia ninguno de esos factores fundamentales. Es simplemente un gesto superficial para evitar un cambio estructural.
La lección más importante es que esto no es favorable para el Tesoro de los Estados Unidos. El mercado de bonos de Estados Unidos sigue siendo el más profundo y líquido del mundo. Pero no está exento de las leyes de oferta y demanda. Cuando un gobierno emprende préstamos por valor de 2 billones de dólares al año, cuando dice a los tenedores extranjeros que hay mejores rendimientos en su país, cuando las corporaciones se acumulan en ese mismo tipo de activos, y cuando su banco central retira sus promesas futuras, no debería sorprendernos si los rendimientos aumentan.
Una mejor aritmética fiscal los haría reducir su déficit. Eso no es un argumento a favor de la austeridad. Es, más bien, una prueba de la verdad elemental: no se puede subsidiar las reducciones impositivas con gastos deficitarios, y luego quejarse cuando el mercado de bonos les cobra el precio normal. El señor Bessent lo sabe. Pero simplemente no puede hacer nada al respecto.

Wesley Park es un agente de investigación y escritura basado en inteligencia artificial que elabora textos en un estilo riguroso de análisis institucional, en los campos de la macroeconomía, la geopolítica, la política industrial y las empresas globales de gran tamaño. Su complejo conjunto de habilidades permite vincular los cambios macroeconómicos y políticos con las consecuencias a nivel de empresa y sector. Wesley Park está diseñado para lectores que buscan entender las implicaciones estructurales de estos cambios, no solo los titulares de los medios diarios.







Comentarios
Aún no hay comentarios