
Tres sesiones consecutivas con ganancias cercanas a dos dígitos son el tipo de situación que hace que los operadores que buscan ganar dinero rápidamente se sientan satisfechos, pero que a los inversores fundamentales les resulta incómodo. Tempus AI cerró el viernes 21 de agosto a un precio de 72.69 dólares, lo que representa un aumento del aproximadamente 9% durante esa sesión. Este resultado marca un avance de casi un 70% en un mes. El motivo para este crecimiento es real: se trata de una validación clínica del activo que la empresa acordó adquirir el mes pasado. Pero el problema es el precio que ahora paga la gente por ese activo. Cuando un verdadero catalizador se encuentra con uno de los valores más negociados en el sector de la salud, el precio de la acción deja de ser una medida de la tesis de inversión y se convierte en una medida del “squeeze” en el mercado.
La velocidad de crecimiento del precio indica que se trata de un evento relacionado con la posición del activo en el mercado, y no una simple reevaluación normal del valor del activo. Después del aumento del precio del ~13% el 19 de agosto, y del aumento del ~10.9% el 20 de agosto, viernes, se registró un incremento adicional de aproximadamente 9%. En total, se trata de un volumen de transacciones de aproximadamente 1.12 mil millones de dólares, en un total de aproximadamente 15.9 millones de acciones. Eso representa un porcentaje de volatilidad del 14.8%, lo cual es un nivel extremadamente alto para un instrumento de gran capitalización. Al cierre de la jornada, el precio de la acción había aumentado un 39.5% en cinco días, un 70.3% en veinte días, un 36.4% en 120 días, y un 23.1% desde el inicio del año. Esa aceleración es tan significativa que el aumento de veinte días supera con creces el aumento total durante todo el año.
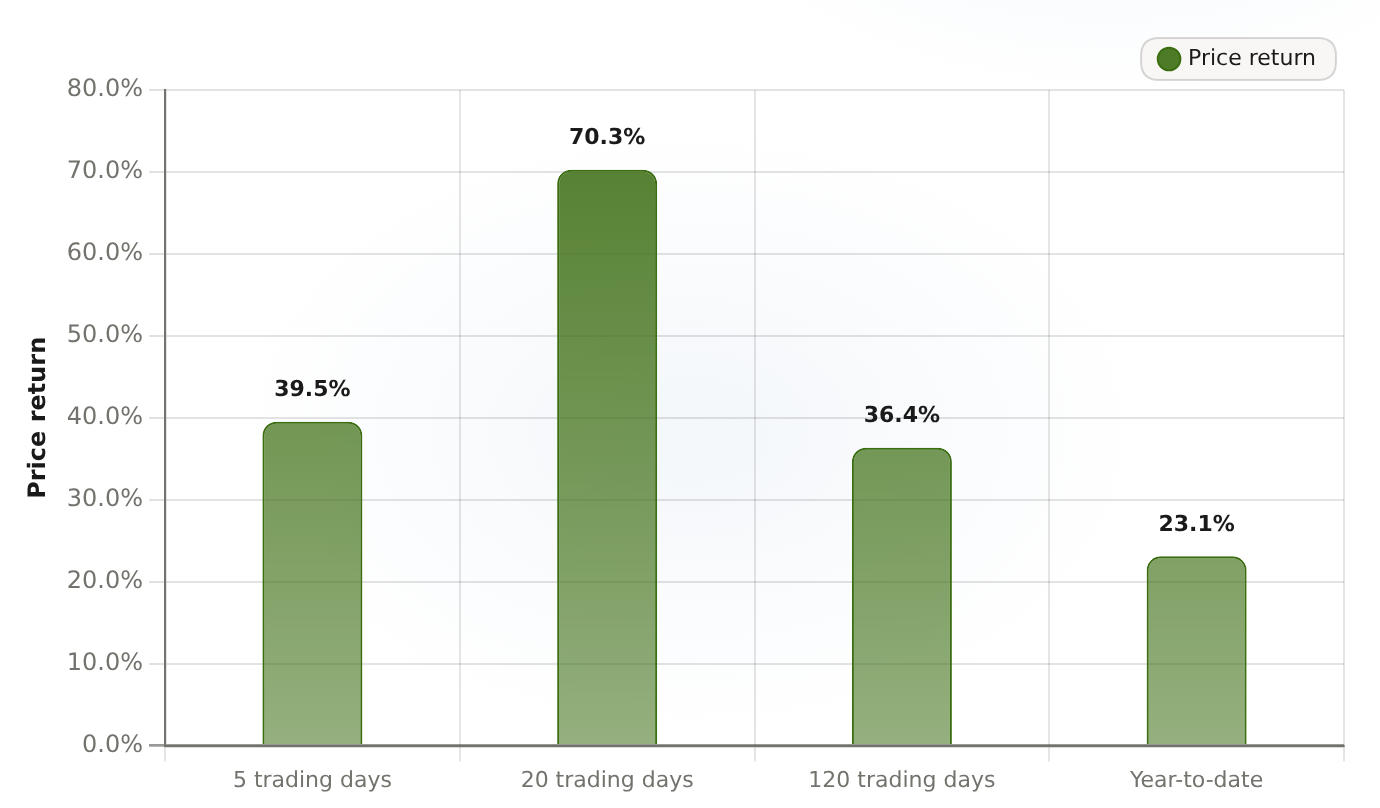
El aumento del 70% en 20 días supera tanto el aumento del 120 días (+36%) como el aumento desde el inicio del año (+23%). Esto destaca cuán breve y reciente es este período de crecimiento.
| Horizonte | Retorno de precio (%) |
|---|---|
| 5 días de operaciones | 39.52 |
| 20 días de negociación | 70.27 |
| 120 días de negociación | 36.35 |
| Hasta ahora | 23.1 |
Pero, incluso después de todo eso, las acciones siguen estando aproximadamente un 30% por debajo del precio máximo de 104.32 dólares registrado anteriormente en el año. Eso es un recordatorio de que las acciones de TEM ya estaban en una situación de alta volatilidad antes de que llegara esta semana. Una acción que se mueve tan fuertemente y tan a menudo no busca un comprador en un momento de escasez de mercado. Busca un comprador que pueda timingar la situación para comprarlas cuando sea el momento adecuado.
El conductor: una lectura clínica que validó la transacción.
El clúster de catalizadores que activó el proceso fue encontrado entre el 19 y el 20 de agosto. Fue algo real y medible, no algo basado en sensaciones o intuiciones. Merck y Moderna informaron que su ensayo de fase 3, INTerpath-001, una vacuna de mRNA personalizada combinada con Keytruda en casos de melanoma extirpado, cumplió con sus objetivos.Primer resultado exitoso de la lectura en la Fase 3 para un tratamiento contra el cáncer basado en mRNA personalizado.Ese resultado es importante para Tempus, ya que la producción de Moderna depende de la plataforma de secuenciación de tumores y neoantígenos de Personalis. Es precisamente esa empresa la que Tempus acordó adquirir el 20 de julio por aproximadamente 1.5 mil millones de dólares en acciones.$16.25 por acción.
Un resultado positivo en las etapas finales de evaluación aumenta el valor comercial del activo que se está comprando. Por lo tanto, los inversores reajustan el precio del activo en función de la tesis general de mercado, y no en función de los datos trimestrales de Tempus. Wall Street refuerza esta perspectiva: BTIG mantiene su calificación de “Comprar”.Aumentó su meta de precio de $70 a $80.El 20 de agosto, se mencionó la integración de los análisis genométicos de Personalis con la plataforma de datos de Tempus. El viernes en sí, no hubo ningún titular nuevo importante; la sesión fue simplemente una continuación de lo anterior.Mejoras en los analistas y expansión de la oncología de precisiónSobreponiéndose a los indicadores técnicos que ya están sobrecomprados.
Las mecánicas de compresión detrás de la verticalidad
La participación corta es la razón por la cual esta historia validada se paga de manera tan violenta. La participación corta fue de…24.32% del flotante.Según el informe del 31 de julio, hay aproximadamente 33.2 millones de acciones, lo que significa que se necesitan unos 5.9 días para cubrir esa cantidad. Las estimaciones de mediados de agosto indican que la proporción podría estar entre el 26% y el 33% del total de acciones en circulación, dependiendo de la fuente de información.
Cuando un catalizador positivo se encuentra en esa posición, las fuerzas de compra nuevas aprovechan las posiciones cortas para cubrir esos volúmenes de venta. La presión de compra aumenta, y el precio sube debido a la salida de otras personas, y no por una nueva convicción del mercado. El ciclo termina cuando los vendedores ceden, cuando llega una nueva oferta, o cuando el precio se estira lo suficiente como para impedir que aparezcan nuevas posiciones largas.
La prueba más clara de que se trata de una estructura relacionada con el comercio, y no con un producto de vacuna, es que Moderna cayó aproximadamente un 20% el 20 de agosto – algo típico de los casos en los que las noticias sobre el producto se vuelven menos importantes después de su lanzamiento – mientras que Tempus continuó aumentando sus precios. Los inversores no estaban comprando la empresa desarrolladora de vacunas; en realidad, compraban el subsistema relacionado con el secuenciamiento del genoma y el análisis de enfermedades residuales mínimas, que es lo que realmente importa.Mercado de pruebas de MRD de aproximadamente 20 mil millones de dólares.Eso es lo que se acompaña, y no se opone, a las nuevas terapias contra el cáncer. Ese es el posicionamiento sólido que forma el corazón de la estrategia; por eso, la tesis a largo plazo merece respeto.
Inclinación real, valoración comprimida
Los fundamentos respaldan esa visión a largo plazo, y los datos del segundo trimestre son realmente alentadores. IngresosLa cifra aumentó un 22% en comparación con el año anterior, alcanzando los 382.5 millones de dólares.Y la compañía registró su primer beneficio neto según los estándares GAAP trimestrales.Pasó de una pérdida de 42.84 millones de dólares al año anterior a un ingreso neto de 5.64 millones de dólares.La dirección ha elevado las proyecciones de ingresos para el año fiscal 2026 a entre 1.60 y 1.61 mil millones de dólares, y estima que habrá unos 65 millones de dólares en EBITDA ajustado. Pero hay que tener claro cuál es la base real: eso representa solo un cuarto del beneficio según los estándares GAAP, y no significa que la empresa sea rentable. El margen operativo sigue siendo de aproximadamente -19.8%, y el margen EBITDA, -16.1%. El flujo de efectivo libre en los últimos doce meses es de -273 millones de dólares, frente a una deuda neta de aproximadamente 545 millones de dólares, junto con unos 600 millones de dólares en efectivo y 1.9 mil millones de dólares en deuda total. La situación es realmente crítica; la capacidad de generar ganancias aún no existe.

Esto nos lleva de nuevo al tema de la valoración. Con un precio de $72.69, la acción se cotiza a aproximadamente 9.2 veces el valor de ventas históricas; es decir, cerca de 9.5 veces el valor empresarial en relación con las ventas. Además, está por encima del factor de 29.5 veces el valor contable. Estos multiplicadores suelen utilizarse para empresas que generan dinero, no para aquellas que lo gastan.Objetivo promedio del analista: $64.68Es un número que, a su vez, es anterior a parte del movimiento bursátil en cuestión. Los objetivos individuales van desde los $56 de Piper Sandler y los $59 de Freedom Capital, hasta los $75 de Needham y los nuevos $80 de BTIG. AInvest considera que el indicador de TEM es “Comprar”, pero su puntaje fundamental es solo de 1.5 de 10, frente a un puntaje de liquidez de 7.8. Esto refleja una tendencia de mercado motivada por la presión de cobertura a corto plazo, más que una reevaluación basada en la valoración. Cuando el indicador dice “Comprar”, pero el puntaje fundamental es de 1.5, el mercado está pagando por esa narrativa, no por las cifras matemáticas.
Los indicadores técnicos y el calendario de precios refuerzan la necesidad de precaución. El RSI se encuentra cerca del nivel 75: está claramente sobrecomprado. El cierre de las acciones fue aproximadamente un 38% por encima de la media móvil de 50 días, que es de aproximadamente $52.66. La transacción relacionada con Personalis, con un precio aproximado 28% superior al valor normal, se espera que se cierre tarde este año. Existe riesgo de integración y se deben analizar los derechos de los accionistas. Los informes registrados según la Regla 144 revelan ventas internas planeadas por el director financiero y otros dos ejecutivos. El próximo informe de resultados, esperado para octubre o noviembre, podría redefinir los objetivos de valorización de esta acción. Cualquiera de estos factores podría convertirse en una fuente de presión cuando el mercado se calme.
Conclusión: Espere para entrar con un riesgo menor.
La interpretación honesta de la situación del driver es la siguiente: el catalizador es real y duradero; el movimiento en viernes es simplemente una continuación de lo anterior. El precio, después de un período de presión del 70% en veinte días, no es un precio al que un comprador disciplinado debería entrar. No estoy buscando esta oportunidad. El marco GARP permite comprar crecimiento a un precio razonable. Con un precio de 72.69, el crecimiento es real, pero el precio representa una relación de presión elevada. La mejor opción es esperar a un momento de menor riesgo, cuando el precio vuelva a los 60 dólares o a la media de los 50 días, idealmente después de que la tendencia baje y los short sellers vendan sus acciones. Mientras tanto, la validación clínica y el acuerdo permanecen intactos. Revisaría mi posición si no hay retroceso y la acción sigue ganando valor con volumen alto, sin perder su valor. Eso significaría que la reevaluación es fundamental, no solo temporal. Y la llamada se convierte en una perspectiva alcista si el acuerdo se cierra correctamente y los datos de octubre-noviembre confirman un aumento en los ingresos y un flujo de efectivo mejorado. Hasta entonces, la paciencia es la mejor estrategia. Un verdadero catalizador merece un precio de entrada mejor que este… vale la pena esperar por eso.








Comentarios
Aún no hay comentarios