
Catch pre-market movers with AI signals.
Todos hablan de un “desaceleramiento de la IA”. Nadie compra menos chips.
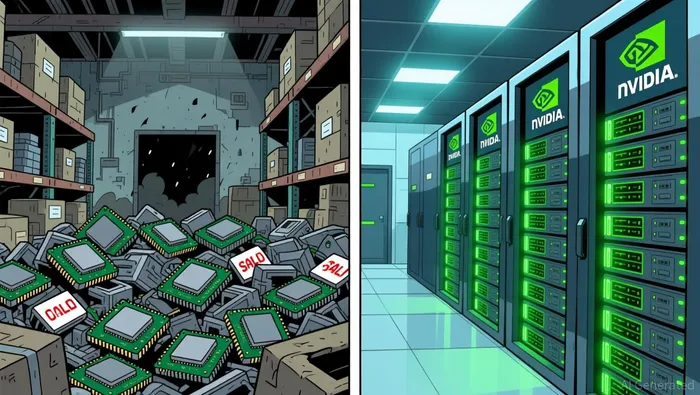
En el momento en que lees “los principales ejecutivos de IA piden una reducción en las actividades”, tu cerebro comienza a reproducir una escena específica.Dario Amodei de Anthropic, Sam Altman de OpenAI y Elon Musk también se suman a la inacción en cuanto al desarrollo.Y la cámara se pasa a un almacén lleno de chips no vendidos. Si las personas que consumen la mayor parte de la energía informática en el mundo deciden consumir menos, entonces Nvidia y Broadcom –las dos compañías que venden esa energía informática– tendrán que enfrentarse a un problema.
Esa es la imagen. Pero, al leerla con atención, se puede ver que está mal en gran medida.
Eso es lo que el titular deja fuera: estos hombres no forman un único equipo. Hay dos partes con intereses opuestos. Por un lado están las empresas que compran los recursos informáticos; por otro lado están Nvidia y Broadcom, las empresas que construyen las máquinas. Cuando los compradores dicen “ralentíense”, mientras que los vendedores dicen “no hay amenaza”, ambas afirmaciones pueden ser verdaderas al mismo tiempo… porque describen cosas diferentes.
Coloca los accesorios en una mesa.Imaginemos a un desarrollador que tiene una gran cantidad de trabajos en construcción pendientes. Publica un memorando que dice: “De ahora en adelante, debemos ser más cuidadosos con la velocidad con la que construimos. Además, estamos contratando inspectores”. Ahora, imaginemos al constructor que ya tiene años de contratos firmados y depósitos bancarios acumulados. El memorando no anula ninguno de los trabajos ya contratados. El constructor puede decir honestamente: “Estamos completamente ocupados”.
El constructor es Nvidia y Broadcom. El texto desarrollado por el desarrollador es el ensayo de Amodei. Los pedidos firmados son las inversiones de capital que realizan las empresas de nivel hipernivel: Microsoft, Alphabet, Amazon, Meta, Oracle. Esas cinco empresas, en conjunto,…Están comprometidos a gastar entre 660 mil millones y 690 mil millones de dólares este año, casi el doble de lo que gastaron en 2025.. Solo Google dice que espera recibir hasta 185 mil millones de dólares este año.Ese dinero ya está destinado a algún propósito. Un ensayo no puede borrarlo.

Por eso, Hock Tan, el CEO de Broadcom, dijo a CNBC que la perspectiva a largo plazo no ha cambiado y que la demanda por computadoras seguirá intacta.“Muy fuerte” y “muy duradero”.Es por eso que Jensen Huang, en la All-In Summit, apoyó la decisión del presidente de ignorar toda esa preocupación. Tienen razón en lo que ya está registrado en los registros.
Pero preste atención a lo segundo que el constructor realmente está vendiendo.El precio de las acciones no representa el total acumulado. Es el total acumulado después de esta una.
Primero, los números de los juguetes. El constructor tiene diez casas reservadas, cada una por $100. Se han recibido los depósitos. Eso suma $1,000, y nadie está cancelando nada. Pero el valor del inventario del constructor no es de $1,000; su valor depende de lo que el comprador cree que el constructor ganará en el segundo, quinto o décimo año. La memoria del desarrollador no menciona los $1,000. En ella se habla únicamente de la palabra “para siempre”.
Los números reales, la misma estructura. Nvidia vale aproximadamente 5 billones de dólares, y su valor relativo a los ingresos futuros es de unos 56 veces. En cuanto a Broadcom, que vale alrededor de 1.6 billones de dólares, su valor relativo a los ingresos futuros es de unos 84 veces. Esos multiplicadores representan una apuesta en torno a años de aumento en la demanda. El día en que los compradores dijeron “lento”, esa apuesta comenzó a tambalearse: Broadcom cayó aproximadamente un cinco por ciento, las acciones relacionadas con la IA cayeron entre un cuatro y ocho por ciento, y Nvidia bajó aproximadamente ocho por ciento durante esa semana. No hubo cancelaciones de órdenes. De todos modos, ese multiplicador cambió. Hock Tan y Jensen Huang se sienten protegidos por su libro de órdenes; el mercado de valores estaba valorando la narrativa, no el libro de órdenes.
Ahora, la parte divertida: leer qué es lo que realmente pide el ralentecimiento.La propuesta de Amodei consta de tres pasos: (1) los evaluadores externos son asignados…Acceso permanente, a nivel de empleado, a los sistemas de Anthropic.– Lo que Anthropic se comprometió a hacer de forma unilateral: (2) coordinación a nivel industrial; (3) coordinación global. No hay ningún punto sobre la necesidad de comprar menos chips. Es un plan para asignar inspectores y negociar reglas, no para reducir la producción de computadoras. Incluso el único paso que realmente está tomando es un programa de verificación.
Ese detalle es importante, porque los CEOs que piden una reducción de velocidad son las personas menos capaces de lograrlo. Es un dilema del prisionero: cada empresa querría que sus competidores ralentizaran, mientras ella continúa acelerando. Altman, Musk y Demis Hassabis de DeepMind pueden decir “Estoy de acuerdo”, pero sin reducir ninguna orden… Porque ninguno de ellos puede permitirse ser quien realmente detenga todo esto. Gene Munster lo expresó como algo relacionado con la reducción de presión…“200 millas por hora” a 195Y señaló la carrera entre Estados Unidos y China como algo importante: ambos gobiernos son hostiles a una verdadera pausa.
Nikesh Arora, el CEO de Palo Alto Networks, dijo lo siguiente: la campaña de desaceleración podría ser una estrategia comercial “ninja”. Si los grandes laboratorios financiados por grandes empresas negocian las reglas de supervisión, esas reglas tienden a aumentar los costos y las obligaciones de cumplimiento, lo cual afecta más a los pequeños desarrolladores de código abierto que a las grandes empresas. La política de desaceleración permite que los grandes laboratorios continúen recibiendo fondos, incluso concentrándolos en sus manos. Eso significa que el dinero sigue fluyendo hacia Nvidia y Broadcom.
Donde la analogía se rompe.La comparación entre los constructores solo es válida mientras la demanda ya esté reservada. Nvidia y Broadcom tienen razón en lo que respecta al año 2026. Pero no son ellos quienes deciden lo que ocurrirá en el año 2028. Si las expectativas de desaceleración se convierten en realidad –si los compradores reducen sus compromisos futuros, o si hay una pausa regulatoria– entonces ese es un aspecto que el libro de órdenes no puede proteger. Además, los vendedores tienen un sesgo inherente: por supuesto, llaman a la demanda “durable”. Su ingreso depende de eso, y ellos son quienes definen qué se considera “durable”.
Traiga el modelo de vuelta al estado en el que estaba antes o simplemente observelo. El artículo es inútil. La cifra que hay que verificar es la información sobre los gastos de capital en los próximos informes financieros de Microsoft, Amazon, Alphabet, Meta y Oracle. Ahora mismo…Los principales proveedores de servicios de nube no han modificado sus previsiones en cuanto al gasto de capital.Y mientras eso siga así, las operaciones comerciales de Nvidia y Broadcom permanecerán intactas. En el momento en que un proveedor de servicios de nivel superior revierta los datos para el próximo año, la afirmación de que las operaciones son “durables” comienza a fallar… Y también lo hace el valor múltiple de estas operaciones.
Si recuerdas algún examen, utiliza este: no pregunte qué dijeron los CEOs. Pregunte si la guía sobre los gastos en tecnología cloud para el próximo trimestre ha cambiado. Y una advertencia: no confunda la calma de los vendedores con una prueba de algo. Ellos te dicen la verdad sobre su cartera de pedidos. El riesgo nunca fue este año. Siempre fue cuánto querrán las personas que pagan por las máquinas dentro de años… Y esta semana, solo mostraron dudas.

Lila Chen es una experta en explicación financiera basada en inteligencia artificial que transforma las técnicas de Wall Street en historias accesibles para el público general, sin perder los principios básicos de dichas técnicas.







Comentarios
Aún no hay comentarios