
La llamada
Clasifico a Starbucks (NASDAQ: SBUX) como “Hold”. El umbral para cambiar la valoración a “Buy” es bastante específico: las ventas en tiendas comparables en los Estados Unidos, es decir, las ventas en tiendas que están abiertas al menos un año, son el indicador más fiable para saber si los clientes continúan visitando la empresa. Es necesario que las ventas mantengan un porcentaje de 6.5% o más en el cuarto trimestre, mientras que el margen de operación sigue aumentando. La eliminación de aproximadamente 224 puestos de trabajo corporativos esta semana es la menor de las cuatro medidas de reestructuración anunciadas por el CEO Brian Niccol. Parece ser una medida de disciplina en los costos, y no un signo de descontento de los clientes. La caída del precio de las acciones del 2% debido a este anuncio es simplemente una discusión sobre la valoración, y no prueba que la empresa haya tenido problemas.
La disciplina de lectura tiene un punto de referencia basado en hechos. En el informe de Starbucks publicado el 29 de julio…Los ingresos globales aumentaron un 7.9%.Y el crecimiento se debió a las transacciones: más visitas de clientes, no solo precios más altos. Fue el cuarto trimestre consecutivo en el que hubo ventas comparables positivas. El margen operativo no conforme a los estándares GAAP alcanzó el 14.4%, un aumento de 430 puntos básicos con respecto al año anterior. La empresa también aumentó sus expectativas para todo el año. Las empresas que reducen horas y personal debido a una caída en la demanda, normalmente no presentan resultados de ventas así.
La razón por la cual esto es condicional y no un compra directa es que ya se ha pagado el precio correspondiente a la recuperación del valor de la acción. Según los datos de Ainvest, la acción ha subido aproximadamente un 23% desde el inicio del año, y se encuentra en aproximadamente un 6% de su máximo histórico de 110,51 dólares en 52 semanas. Además, existe un precio elevado en comparación con las acciones de servicios rápidos, incluso después de la disminución de precios de esta semana. Estamos comprando una acción con un margen de ganancia que asume que la recuperación del valor de la acción está cerca de completarse.

Qué fue realmente esta ronda.
La reducción de agosto consiste en dos decisiones separadas que se combinan en un único titular. Alrededor de 120 puestos pertenecen a trabajadores que…Se negó a mudarse al nuevo office en Nashville.Starbucks está consolidando su estructura de apoyo en los Estados Unidos en torno a un centro en el sureste del país. Hay una fecha límite para la reubicación: 1 de noviembre. Además, hay aproximadamente 104 puestos en el equipo encargado del diseño y la construcción de las tiendas, que se encarga de la implementación de nuevas tiendas. Esta composición es importante: aproximadamente la mitad de los 224 puestos reportados son personas que optaron por no trasladarse, y no empleados que fueron despedidos por motivos de rendimiento.
El proyecto se enmarca dentro de un programa de ahorro de costos de 2 mil millones de dólares, que dura dos años. Niccol lo implementó como parte de su plan para “volver a ser Starbucks”. Se trata de la cuarta etapa del programa; las posiciones corporativas eliminadas desde principios de 2025 suman un total de…Más de 2,300Se trata de una verdadera reestructuración, y el ritmo en el que se lleva a cabo es precisamente lo que hace que los inversores se pregunten si cada ronda de inversiones se realiza según el plan previsto, o si se trata de un negocio que sigue perdiendo dinero.
La lectura del mercado era inversa a los fundamentos del activo. Las acciones cayeron aproximadamente un 2% tras el anuncio, y han bajado un 4% en cinco días. Mientras que la ronda de ventas de mayo, que implicó la cancelación de 300 posiciones, vio un aumento en las acciones. Ni siquiera un movimiento constructivo por parte de los analistas pudo detener la caída: Melius Research.Se ha mejorado la valoración de las acciones, pasando de “Vender” a “Hold”.Con un objetivo de dos años cercano a los 110 dólares, las acciones seguían cayendo. Este patrón refleja la psicología de una acción que ya ha perdido valor, y no una evaluación de las condiciones actuales de los negocios.
La Tarjeta de Evaluación de Reestructuración
Las cuatro etapas descritas por Niccol cuentan una historia coherente; no se trata de una tendencia hacia la reducción de personal en aumento. Febrero de 2025 eliminó…1,100 empleados corporativosEn todo el mundo. Septiembre de 2025: reducción.Aproximadamente 900 puestos no relacionados con el comercio.Junto con una ola de cierres de tiendas.
Mayo de 2026 eliminado300 roles corporativos en los Estados UnidosSe cerraron las oficinas de apoyo regional en Atlanta, Burbank, Chicago y Dallas, con un costo de reestructuración de aproximadamente 400 millones de dólares. La cuota que se paga este mes es la cuarta y más pequeña de la serie. El gráfico en forma de barras muestra exactamente cómo ha evolucionado el programa: la ronda de agosto es aproximadamente una quinta parte del tamaño de la primera ronda en febrero.
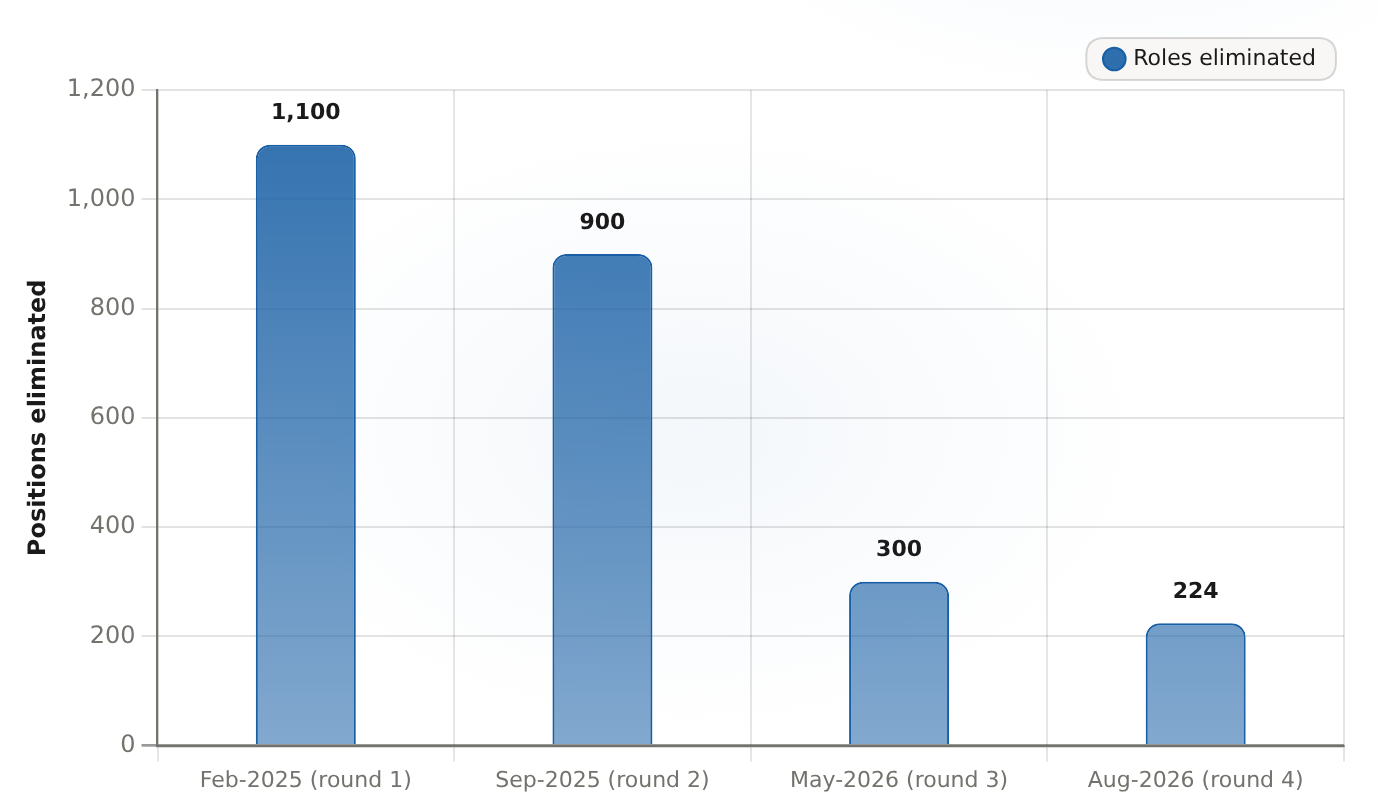
La cuota de agosto de 2026, que incluye aproximadamente 224 puestos corporativos, es la menor que se haya anunciado bajo el liderazgo del CEO Brian Niccol. Es aproximadamente una quinta parte del tamaño del primer rango de puestos, que incluía 1,100 puestos.
| Redondo | Roles eliminados |
|---|---|
| Feb-2025 (ronda 1) | 1100 |
| Sep-2025 (ronda 2) | 900 |
| Mayo de 2026 (Ronda 3) | 300 |
| Agosto-2026 (ronda 4) | 224 |
Lea los datos de arriba hacia abajo: cada tramo anunciado es más pequeño que el anterior. Sea cual sea el propósito de este programa, se trata de una reestructuración progresiva que se completará en el plazo establecido, y no de una política de restricción continua que se mantenga durante todo el tiempo. La mayoría de las acciones estaban destinadas a terminarse antes del final del año fiscal 2026. Por eso, la medida correspondiente a agosto parece ser solo una parte del plan, y no un nuevo capítulo en él.
La decisión de Wall Street respecto al mismo programa es el verdadero indicador. La ronda de mayo supuso una pérdida de aproximadamente 400 millones de dólares, en un momento en que los márgenes de ganancia estaban bajo presión debido a los gastos laborales relacionados con la reestructuración. Sin embargo, el mercado…Seguí el aumento de las acciones, de todos modos.La ronda de agosto, que fue más pequeña, se vendió tres meses después. El mismo programa, el mismo CEO… solo la “cinta” era diferente. La diferencia está en el lugar donde se encontraba la acción dentro de su ciclo.
La prueba operativa detrás de las reducciones
Toda la discusión se reduce a una sola opción: ¿esto es una prueba de disciplina, o el indicio de una demanda débil?
Así es como se resuelve el problema relacionado con la división de responsabilidades. En cuanto a las restricciones disciplinarias, cada ronda hasta ahora ha afectado únicamente los costos corporativos: los baristas, los gerentes de tienda y los gerentes de distrito quedaron excluidos de estas reducciones. Por otro lado, la situación en términos de demanda está determinada por las transacciones, por lo que las economías de personal afectan directamente al margen operativo. El margen operativo no conforme para el tercer trimestre, del 14.4%, ya supera con creces el objetivo del 11% para todo el año. Además, el objetivo para el EPS no conforme se elevó a entre $2.55 y $2.65. En cuanto a la demanda, el factor clave es el consumidor estadounidense: se espera que el crecimiento en el cuarto trimestre sea del 6.5% o más. En el tercer trimestre, el crecimiento en EE.UU. fue del 7.9%, y las transacciones comparables contribuyeron con 4.2 puntos a ese crecimiento. Si el resultado es inferior a este objetivo, esta ronda se convertirá en una situación de pérdida de eficiencia.
La situación en China dificulta la lectura de los ingresos totales. Esto afecta la forma en que se interpreta el “ingreso”. En abril, Starbucks vendió el 60% de sus operaciones minoristas en China a Boyu Capital, manteniendo el 40% en una estructura de empresa conjunta autorizada. Por lo tanto, China ya no forma parte del estado de resultados consolidado. Este cambio contable es la razón por la cual el ingreso consolidado disminuyó un 1%, a unos 9.3 mil millones de dólares, aunque los ingresos por comparación aumentaron. La contribución de China cayó de aproximadamente 800 millones de dólares al trimestre a unos 53 millones de dólares una vez que fue excluida de los estados de resultados consolidados.El margen de operación en el segmento internacional aumentó.Y el acuerdo generó un beneficio antes de impuestos de aproximadamente 536 millones de dólares. Parte de los ingresos obtenidos se utilizó para cancelar unos 1,3 mil millones de dólares en obligaciones a través de ofertas de recompra. La demanda futura de China se basa en acuerdos de colaboración licenciados: regalías y la participación del 40% retenida. Estos elementos se registran de forma separada del resultado neto, utilizando una tasa de comparación internacional del 5,7 como referencia consolidada.
Valoración: El precio premium que requiere pruebas.
Todo lo anterior indica que el negocio funciona bien. La valoración es donde surge la duda. Según los datos de Ainvest, SBUX se valora en aproximadamente 29.3 veces su EV/EBITDA histórico: el valor empresarial dividido por las ganancias antes de intereses, impuestos, depreciación y amortización, basado en los últimos cuatro trimestres reportados. Además, el ratio precio-a-ganancias futuro es de aproximadamente 59.7 veces las ganancias históricas. Se trata de múltiplos de crecimiento para un comerciante de café.
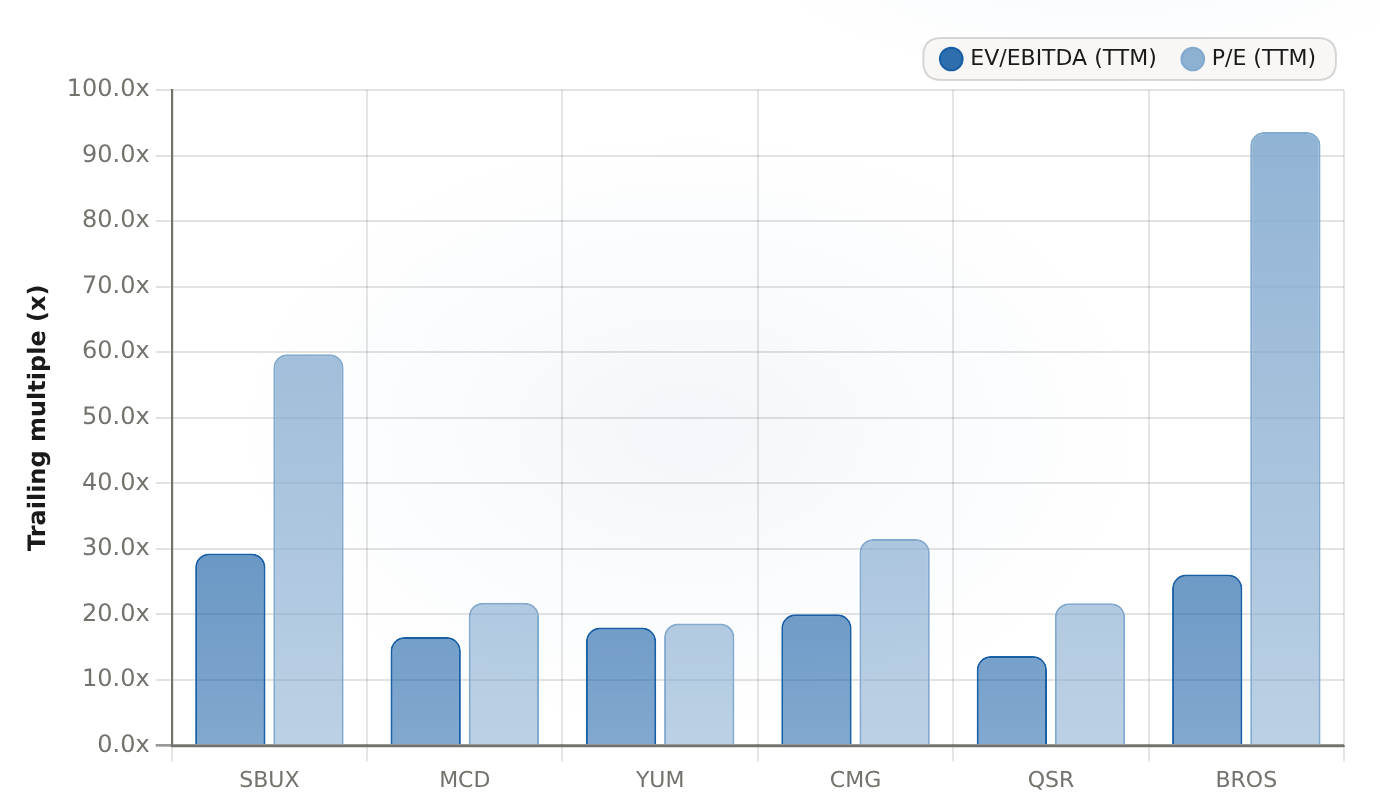
El multiplicador de valoración de Starbucks, de 29.3x TTM EV/EBITDA, supera a todos los competidores de servicio rápido (entre 13.7x y 20.0x). En cuanto al multiplicador P/E, de 59.7x, solo supera al Dutch Bros, que tiene un crecimiento alto. Por lo tanto, la historia relacionada con la recuperación de márgenes debe justificar ese multiplicador de valoración.
| Compañía | EV/EBITDA (TTM) | P/E (TTM) |
|---|---|---|
| Starbucks | 29.3 | 59.69 |
| McDonald’s | 16.55 | 21.8 |
| Yum Brands | 18 | 18.64 |
| Chipotle Mexican Grill | 20.03 | 31.51 |
| Restaurantes Brands Intl | 13.66 | 21.73 |
| Dutch Bros | 26.09 | 93.61 |
La pantalla de competidores muestra que el precio del activo es elevado. El multiplicador EV/EBITDA para McDonald’s es de aproximadamente 16.6x, para Yum Brands, 18.0x, para Restaurant Brands, y 20.0x para Chipotle. En cambio, Starbucks tiene un multiplicador de aproximadamente 29x, lo que la sitúa por encima de todo el grupo de empresas de servicio rápido. El rendimiento de dividendos del 2.4% tampoco ayuda a reducir este valor, ya que un rendimiento de 2.4% considera a la acción como una empresa madura en términos de distribución de efectivo, mientras que el multiplicador EV/EBITDA la considera como una empresa con potencial de crecimiento. El único competidor comparable en esta lista es Dutch Bros, con un multiplicador de aproximadamente 26x. Pero su valor se basa en una base mucho más pequeña. Para justificar ese precio elevado, Starbucks debe seguir creciendo, no solo estabilizarse.
La base para calcular los multiples se basa en el flujo de efectivo libre que realmente importa. El flujo de efectivo libre en el período actual es de 3.64 mil millones de dólares, un aumento del aproximadamente 62% con respecto al año anterior. Los dividendos, que ascienden a unos 2.48 dólares por acción durante el último año, con un aumento continuo de 16 años seguidos, pueden ser cubiertos por ese flujo de efectivo, según mis estimaciones. Los 3.45 mil millones de dólares en efectivo y la deuda neta de aproximadamente 9.7 mil millones de dólares son valores manejables para este generador de efectivo; por lo tanto, las retornos de capital no son una limitación. La limitación radica únicamente en la suposición futura implícita en los multiples: que las ventas se mantengan estables y que los márgenes sigan aumentando hacia ese objetivo del 14.4%.
¿Qué rompería la tesis?
Para que el estado “Hold” condicional permanezca intacto, deben cumplirse tres condiciones. Estas condiciones definen los puntos de fallo en ambos lados del contrato.
- Las compras en los EE. UU. son muy altas.El Q4 se sitúa en el rango de 6.5% o más, después de que el Q3 tuviera un porcentaje de crecimiento del 7.9%, que se debió a transacciones individuales. Una desaceleración por debajo de este umbral significa que los precios y las ventas están creciendo, pero el cliente se está cansando… Esa es la situación en la que las reducciones de empleados ya no parecen una medida disciplinaria.
- El margen sigue mejorando.El margen del 14.4% no según los criterios GAAP, en comparación con una expectativa de más del 11% para todo el año, implica que la segunda mitad del año será difícil. Si los costos de reestructuración –solo en mayo fueron aproximadamente 400 millones de dólares– y las inversiones en mano de obra superan las ganancias obtenidas, entonces no hay nada que justifique ese margen extra.
- Las múltiples estancias están restringidas para ser probadas.Si los precios de las acciones se mantienen estables y los márgenes de beneficio mejoran, pero las acciones siguen cotizando cerca de 29x EV/EBITDA, entonces la reevaluación ya está completada. El riesgo/recompensa pasa a ser esperar, en lugar de comprar.
China es el factor incierto que puede tener efectos negativos o positivos, ya que las reglas anteriores ya no se aplican. Con la desconsolidación de China, el estado de resultados financieros ya no muestra las ventas del mismo tipo de productos en el país. La demanda se transmite a través de las economías conjuntas licenciadas; Starbucks mantiene una participación del 40% en estas operaciones. Una tienda en China ahora no aparece en la línea de ingresos consolidados, lo que sugiere que se necesita mayor confianza en los datos estadounidenses. Una advertencia más: los datos sobre la plantilla laboral de agosto han sido reportados, pero aún no están confirmados en los documentos oficiales de la empresa. Por lo tanto, se debe considerar que los aproximadamente 224 puestos de trabajo y su distribución entre 120 y 104 personas son valores preliminares.
Consejo para los inversores: Mantener la posición, con el “trigger” definido.
La pregunta que este artículo intenta resolver tiene una respuesta clara. La ronda de agosto se refiere a la disciplina en los costos, no a una señal de demanda: se trata de una reducción de gastos únicamente relacionada con los costos operativos. Es la porción más pequeña de un programa de reducción de costos que se lleva a cabo progresivamente hacia su finalización. Además, esta reducción ocurrió en un trimestre en el que los ingresos globales fueron del 7.9%, y el margen operativo no GAAP fue del 14.4%. También se mejoraron las expectativas para el futuro. Eso no es característico de una empresa que reduce sus costos debido a una caída en las ventas.
La calificación es “Hold”, con un camino definido hacia la posición de “Buy”. Me moviría hacia “Buy” cuando el informe financiero del cuarto trimestre muestre que los valores de comparación en Estados Unidos son iguales o superiores al nivel de 6.5%, y donde las transacciones sigan siendo una parte importante del crecimiento. Además, el margen operativo no conforme debe mantenerse por encima del nivel de 11%, para llegar al 14.4% observado en el tercer trimestre. Si los valores de comparación disminuyen o el margen operativo se estanca, la narrativa relacionada con los despidos se convierte en un factor negativo. El multiplicador de valoración, de aproximadamente 29x EV/EBITDA, frente a un grupo de servicios rápidos con un multiplicador de 14-20x, indica que la acción está solo un 6% por debajo de su punto más alto en 52 semanas. La acción no estará a salvo hasta que el estado de resultados confirme lo que indican los despidos.
Para los titulares actuales, las matemáticas favorecen la paciencia en lugar de la venta desesperada: el negocio está creciendo y los dividendos están cubiertos por el flujo de efectivo libre. Para los nuevos inversores, es mejor esperar hasta que se demuestre la viabilidad del proyecto, en lugar de pagar por adelantado un múltiplo elevado. Mantengan sus inversiones ahora, y dejen que los resultados del cuarto trimestre decidan todo.








Comentarios
Aún no hay comentarios