
Califico a Shopify (NYSE: SHOP) como “Comprar”. El momento adecuado para esta evaluación se debe a un factor específico: Rosenblatt Securities comenzó oficialmente su cobertura de la empresa el 19 de agosto de 2026.Evaluación positiva y un precio objetivo de 175 dólares.Ese objetivo representa aproximadamente un 19% de potencial de aumento, basado en el precio de cierre de ~$146.58. Además, se encuentra por encima de…~$158: Objetivo de consenso en la calleEsa es la parte fácil de la historia. La parte difícil es que el caso de Rosenblatt se basa en tratar como algo exagerado la mayor objeción del mercado hacia Shopify: que los agentes de IA podrían desplazar a los comerciantes independientes y debilitar las condiciones económicas de la plataforma. Creo que esa objeción también está exagerada. Pero el número de $175 solo será válido si Shopify puede mantener un crecimiento de ingresos del 30% o más. El informe de la empresa para el segundo trimestre de 2026, presentado dos semanas antes de la implementación, es precisamente ese tipo de evidencia que hace que ese crecimiento sea sostenible.
El catalizador: un toro fresco para una entrada sólida.
El 19 de agosto, Rosenblatt comenzó su análisis sobre Shopify con una calificación “Comprar”. Consideró que Shopify era el software de comercio electrónico dominante para comerciantes a largo plazo y marcas empresariales. Además, rechazó explícitamente los temores relacionados con la desintermediación causada por la inteligencia artificial, considerándolos excesivos. El momento en que se realizó este análisis fue importante: ocurrió justo después de que Shopify reportara un trimestre en el que sus ingresos, ganancias, volumen de ventas y flujo de efectivo libre fueron superiores a lo esperado por los analistas. Un precio objetivo es solo una suposición; este caso, en cambio, se basa en fundamentos reales.
La configuración es importante, porque la acción no parece costosa al principio, pero en realidad lo es. Su valor de mercado es de aproximadamente 188.6 mil millones de dólares, con un valor de 146.58 dólares. Además, sus ingresos trimestrales son de unos 3.6 mil millones de dólares. Esto significa que Shopify tiene un ratio de precio a ventas de aproximadamente 14.2. Cualquiera que recomiende comprar la acción a este precio está, implícitamente, apostando a que el crecimiento de la empresa se mantendrá excepcional durante más de dos trimestres. Por eso, las pruebas del segundo trimestre son más importantes que las opiniones de los analistas.
El trimestre que generó los ingresos necesarios para la iniciación.
Shopify informó sobre el segundo trimestre de 2026 (trimestre finalizado el 30 de junio) el 5 de agosto de 2026. Los ingresos totales alcanzaron3,583 millones de dólaresUn aumento del 34% año tras año, superando los 3.45 mil millones de dólares según las expectativas del mercado. El GMV alcanzó los 115.6 mil millones de dólares, un incremento del 32%.Su quinto trimestre consecutivo de crecimiento superior al 30%.Y supera los 111.4 mil millones de dólares, según el consenso del mercado. Esta es la afirmación crítica que debe ser examinada detenidamente. La situación es la siguiente: los ingresos crecen de manera acelerada, en comparación con lo que el mercado ha modelado, y no simplemente se mantienen en un nivel constante.
Esa amplitud es lo que diferencia a este mercado de un software común. El crecimiento se ha producido en todos los mercados y canales, en lugar de concentrarse en un único producto: los ingresos provenientes de soluciones para comerciantes aumentaron un 37%, los ingresos provenientes de soluciones de suscripción aumentaron un 22%, el GMV B2B aumentó un 76%, el GMV internacional aumentó un 37%, el GMV POS (punto de venta offline) aumentó un 32%, y el GMV de Shop Pay aumentó un 53%. El hecho de que el GMV aumente un 32%, mientras que las soluciones para comerciantes –la capa de transacciones con mayor margen que incluye pagos, envíos y otros servicios– aumenten un 37%, es señal de que la tasa de ganancia que Shopify obtiene por cada dólar de volumen de pedidos está aumentando, y no disminuyendo. Solo eso descarta la teoría más peligrosa: que la presión competitiva obligaría a Shopify a reducir sus márgenes de ganancia.
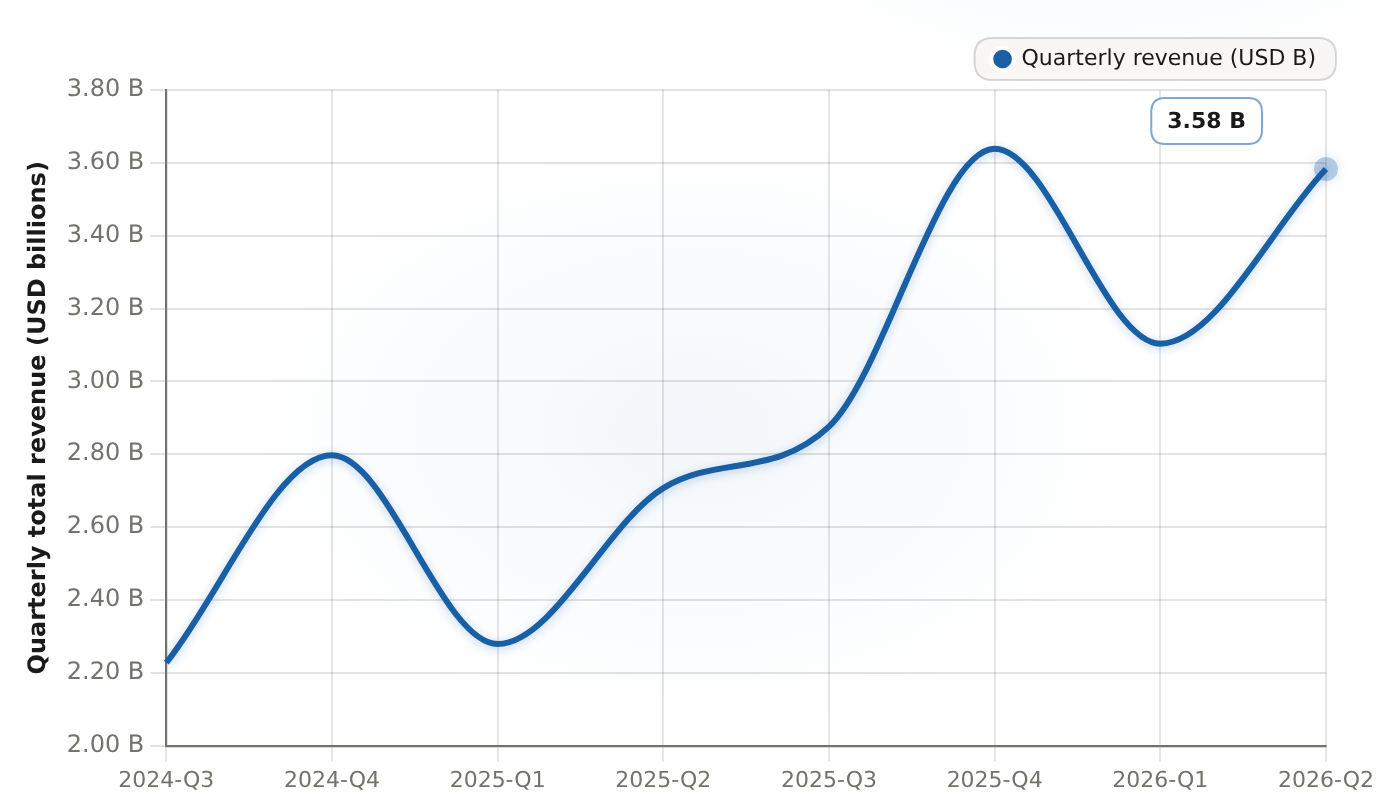
Los ingresos trimestrales de Shopify aumentaron de 2.23 mil millones de dólares en el tercer trimestre de 2024 a 3.58 mil millones de dólares en el segundo trimestre de 2026. El crecimiento anual se mantiene en un rango de alrededor del 30%, lo que justifica la recomendación “Comprar” de Rosenblatt, con un objetivo de precios de 175 dólares.
| Período | Ingresos trimestrales (USD B) (B) |
|---|---|
| 2024-Q3 | 2.2276 |
| 2024-Q4 | 2.7969 |
| 2025-Q1 | 2.2791 |
| 2025-Q2 | 2.7071 |
| 2025-Q3 | 2.8758 |
| 2025-Q4 | 3.6384 |
| 2026-Q1 | 3.1036 |
| 2026-Q2 | 3.583 |
La trayectoria de ingresos en el 8-K durante los últimos dos años muestra cómo la situación de crecimiento se ha estabilizado: los ingresos trimestrales pasaron de aproximadamente 2.23 mil millones de dólares en el tercer trimestre de 2024 a 3.58 mil millones de dólares en el segundo trimestre de 2026. Se mantiene un aumento del 30% o más, incluso cuando la base de ingresos se duplica. La serie de datos trimestrales se toma de los datos reportados por la empresa para el segundo trimestre; además, los datos del mercado coinciden muy bien con los de los trimestres anteriores. Por lo tanto, este aumento no es un efecto artificial de un solo trimestre. El crecimiento es sostenible en términos de ingresos totales, y, lo que es crucial, se está convirtiendo en dinero en efectivo.
Esa conversión es la parte menos valorada dentro del “caso de toros”. El EPS ajustado fue de $0.42, un aumento del 20% en comparación con el año anterior, y superior al rango de expectativas de $0.40. Los ingresos operativos fueron de $488 millones (un aumento en comparación con los $291 millones del año anterior), mientras que los gastos operativos representaron el 34% de los ingresos por ventas. Esto representa una ganancia significativa en relación con las operaciones, para una empresa que sigue creciendo al 34%. El flujo de efectivo libre también alcanzó…654 millones de dólares, con un margen del 18%, lo que representa un aumento en comparación con el 16%.Un año atrás. Una empresa de software que crece en un 30% o más, y que también aumenta su margen de flujo de efectivo libre, es el perfil perfecto para justificar un múltiplo de precios elevado. El aumento del margen no es hipotético; ya está reflejado en los datos reportados.

¿Por qué se reevalúa el papel de los toros? La IA es como un volante, no una amenaza.
La réplica de Rosenblatt contra el temor de que la IA elimine las interacciones directas entre consumidores y tiendas no es simplemente un argumento filosófico; los propios comentarios de la industria empresarial le dan base real. La preocupación principal era que los agentes de compra basados en la IA permitirían a los consumidores evitar las tiendas individuales, dirigiendo la demanda hacia los mercados en línea, y así excluyendo a Shopify de las transacciones. Pero parece que está ocurriendo lo contrario.El tráfico que se redirigía a las tiendas de Shopify mediante IA aumentó aproximadamente 8 veces en cada año.Y los pedidos que provienen de búsquedas impulsadas por IA aumentaron casi 13 veces año tras año, según los datos del primer trimestre que citó Jefferies. Jefferies consideró que Shopify se ha convertido en una plataforma ideal para el comercio agentic. La dirección de la empresa también señaló que aproximadamente el 75% de los pedidos atribuidos a IA en el segundo trimestre provenían de fuera de las categorías de comerciantes que forman parte del top 100. Esto significa que la tendencia hacia el comercio agentic está ampliando la demanda en todo el catálogo de productos de Shopify, en lugar de concentrar los gastos en unas pocas tiendas grandes, donde Shopify tendría menos poder de precios.
El mecanismo detrás de la reevaluación es un sistema limpio y eficiente. Los descubrimientos facilitados por la IA contribuyen a aumentar la demanda en las tiendas de Shopify, lo que incrementa el GMV. La aumentada tasa de pago – actualmente del 68% del GMV mundial, un aumento del 3 puntos porcentual año tras año – significa que una mayor parte de ese GMV se distribuye a través de las soluciones comerciales de Shopify con márgenes más altos. Esto aumenta los ingresos de las soluciones comerciales y los ingresos totales, superando así el umbral del 30%. La ventaja operativa del 34% de los ingresos se convierte en un margen de flujo de efectivo libre creciente. Y esa combinación de crecimiento y mejoras en la conversión de efectivos es lo que sostiene la relación de valor premium y la situación positiva para el lado de ventas. Pero si se invierte la cadena de causalidad, se produce un fracaso: si la adopción de la IA se estanca, el crecimiento del GMV se detiene, o si la tasa de retención disminuye debido a la presión competitiva, el crecimiento de los ingresos cae por debajo del umbral del 20%. Entonces, la relación de valor, calculada para un crecimiento sostenido del 30%+, no tiene otra opción que disminuir.
Valoración: pagar por el crecimiento que aún está ocurriendo.
La objeción honesta contra comprar aquí es la cantidad enorme de ese valor. Se merece una respuesta clara. Según la evaluación de competidores de Ainvest, Shopify cotiza a un precio aproximadamente 14.2 veces el precio de ventas, y a unos 98 veces el EV/EBITDA. En comparación, Amazon cotiza a un precio de aproximadamente 3.7 veces el precio de ventas, Adobe a unos 4.3 veces, y Salesforce a unos 3.9 veces. Es decir, hay un margen de valoración de 3 a 4 veces más que en los competidores maduros en el sector de software y comercio electrónico. Por lo tanto, la valoración solo es válida si el diferencial de crecimiento continúa.
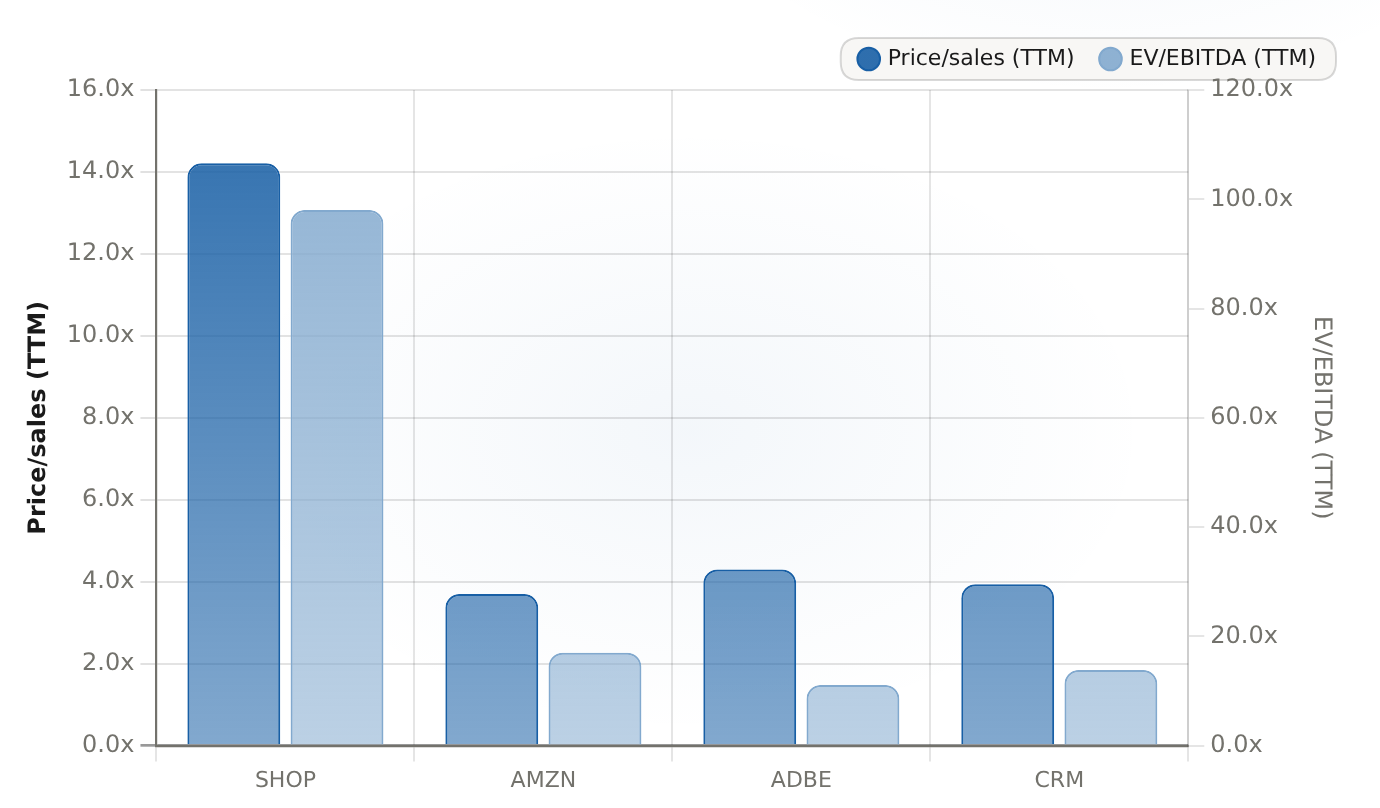
Shopify ofrece un precio premium en ambas dimensiones: aproximadamente 3.5 veces más alto que los competidores de gran capitalización en términos de precio/ventas, y aproximadamente 6–7 veces más alto en términos de EV/EBITDA. La valoración elevada en TTM hace que el crecimiento continuo del ingreso de negocios del 20% o más sea inevitable en el escenario optimista.
| Ticker | Precio/ventas (TTM) | EV/EBITDA (TTM) |
|---|---|---|
| TIENDA | 14.21 | 98.05 |
| AMZN | 3.7 | 17.01 |
| ADBE | 4.3 | 11.1 |
| CRM | 3.94 | 13.86 |
La comparación entre empresas es el punto clave en la discusión sobre la valoración de las acciones: el multiplicador de valor de Shopify es de aproximadamente 14.2, en comparación con un rango de entre 3.7 y 4.3 para Amazon, Adobe y Salesforce. Este tipo de multiplicador premium no es justificable si el crecimiento de la empresa disminuye a un ritmo moderado; sin embargo, sí lo es si el crecimiento sigue en un 30% o más. El rango de precios de las acciones durante las últimas 52 semanas va desde unos $94 hasta unos $182.19. Esto demuestra cuán grande ha sido el cambio en el multiplicador de valor durante este año: desde el miedo relacionado con la automatización por inteligencia artificial, que llevó a los precios a niveles bajos, hasta la reevaluación de los resultados financieros, que los llevó a niveles altos. En una cifra de aproximadamente $146.58, el mercado está estableciendo un precio medio dentro de ese rango. Esto refleja adecuadamente la controversia que existe sobre si Shopify es una empresa con un crecimiento del 30%, pero que resulta costosa, o si es una empresa con un crecimiento del 15%, pero que momentáneamente tiene precios elevados.
La dirección de la empresa responde a esa pregunta, al menos para el próximo trimestre. La gerencia ha dado orientación para el tercer trimestre de 2026.Los ingresos aumentarán en un 30% aproximadamente año tras año.– Más de los aproximadamente 26% que los analistas habían estimado. El beneficio bruto crece entre el 20 y el 30%, los gastos operativos representan entre el 33% y el 34% de los ingresos, y la tasa de flujo de efectivo libre se encuentra entre las cifras del 15 y el 25%. Cuando una empresa logra un crecimiento superior al esperado por los analistas, y al mismo tiempo mejora sus márgenes de ganancias, entonces el valor de la acción tiene razones para mantenerse estable. Ese es el único indicador positivo que los críticos pueden utilizar para explicar lo contrario.
Riesgos: donde se rompe el escenario de peligro.
No puedo recomendar la compra a un precio de ~14 veces el precio de venta, sin explicar claramente qué podría cambiar mi decisión. Todas estas son factores concretos y verificables, en lugar de ser simplemente un “riesgo macro” inexistente.
- Desaceleración de los ingresos por debajo del 20%:Todo el múltiplo de valor agregado depende de un crecimiento del 30% o más. Si ese crecimiento disminuye a alrededor del 15-20% durante dos trimestres seguidos, el múltiplo volverá a calcularse, y no habrá margen de seguridad para absorber la decepción.
- El GMV se estanca o la tasa de cobro disminuye:Las soluciones para comerciantes que crecen más rápido que el GMV es lo que hace que la monetización siga aumentando. Si el crecimiento de las soluciones para comerciantes converge con el crecimiento del GMV, la tasa de retención de ingresos deja de aumentar, y la situación pierde su principal mecanismo para obtener ganancias.
- La adopción de la IA está en un punto de estancamiento:La aceleración en el comercio agentic-comercial –con un aumento del 8x en el tráfico relacionado con la IA y un aumento del 13x en las órdenes de búsqueda relacionadas con la IA– sigue siendo datos preliminares; en parte, provienen de informantes intermedios, y no de los propios empresas. Si la demanda agentic no logra escalar más allá de lo que está hoy en día, el motor de crecimiento perderá su fuente más reciente de energía.
- Disminución en el consumo o en la actividad económica a nivel macro:El GMV de Shopify depende en gran medida del comportamiento de los consumidores. Una disminución en el gasto de los consumidores afectaría los volúmenes de ventas de todos los comerciantes, y la tasa de crecimiento de ingresos de Shopify se reduciría, incluso sin ningún error específico de la empresa.
- Competencia cada vez más intensa:En la misma semana en que Rosenblatt creó Shopify, también…Inició una inversión en Amazon, con un objetivo de compra y un precio objetivo de 335 dólares.En cuanto al crecimiento de la IA, el financiamiento que Amazon proporciona a los servicios comerciales asistidos por la IA es su principal competidor estructural. Si la carrera armamentista en esta área obliga a Shopify a gastar más dinero, el camino hacia una expansión de las ganancias netas se estrecha.
- Disminución de la valoración debido a múltiples compresiones:Incluso si la historia operativa es válida, una reducción en la valoración del mercado de los programas informáticos de alto rendimiento podría presionar a las acciones. El multiplicador de aproximadamente 98x EV/EBITDA significa que Shopify tiene un mayor desfase de valorización que sus competidores.
Una nota contable para claridad: No estoy anclando esta tesis en los ingresos netos según los estándares GAAP, que son de aproximadamente 1.5 mil millones de dólares. Estos valores parecen estar inflados por ganancias no operativas una vez, y no representan una medida fiable de los ingresos recurrentes. La situación favorable se basa en los ingresos operativos, el EPS ajustado y el flujo de efectivo libre. Todas estas son medidas más precisas y confiables que reflejan la verdadera capacidad de generación de ingresos de esta empresa.
Consejo para los inversores: compre la acción, y mantenga un control sobre las próximas cuatro semanas.
Mi juicio es “Comprar”. Los próximos doce meses serán el período de evaluación. El objetivo de 175 dólares establecido por Rosenblatt proporciona a los inversores un punto de referencia concreto: aproximadamente un 19% por encima del valor actual de 146,58 dólares, y por encima del promedio de 158 dólares. Es un objetivo que considero alcanzable si los resultados del tercer trimestre (que se publicarán a principios de noviembre) confirman un crecimiento de ingresos en las cifras inferiores al 30% y una tasa de rentabilidad de flujos de efectivo en las cifras superiores al 20%. Las acciones ya han salido significativamente por encima del pico posterior a los resultados.~$158.53 cerradoDespués del informe del 5 de agosto), la reciente caída a aproximadamente $146.58 se considera como un precio algo menos optimista.
Las cuatro métricas que vigilaré en los próximos cuatro trimestres, en orden de importancia: (1) el crecimiento de las ventas trimestrales permaneciendo por encima del umbral del 20%, (2) el crecimiento de las soluciones para comerciantes superando continuamente al crecimiento del GMV, (3) la penetración de los pagos manteniéndose o aumentando del 68%, y (4) el margen FCF manteniéndose en las cifras de las décadas alta. Las condiciones de fallo que me obligarían a reducir la valoración son igualmente específicas: crecimiento de las ventas por debajo del 20% durante dos trimestres consecutivos, crecimiento del GMV disminuyendo más que el crecimiento de las ventas, disminución de la tasa de cobro, o compresión del margen/FCF que invierte la situación de la ventaja operativa. Estoy comprando el multiplicador de crecimiento porque la empresa sigue proporcionando ese crecimiento que justifica su valoración; además, la opinión de Rosenblatt, basada en las mismas pruebas del segundo trimestre, sostiene que el descuento en la valoración debido a la intermediación artificial es, en realidad, una subvaloración.








Comentarios
Aún no hay comentarios