
Bitcoin finalmente supera la línea de 72,000 dólares. La acción de Riot Platforms aumenta un 8% en una sola sesión. Según el método tradicional, lo único que se necesita es minar criptomonedas, comprar acciones relacionadas con estas y utilizar apalancamiento para obtener ganancias. Pero ese método ya no funciona. Riot ha intentado evitarlo durante todo el año 2026. Las cifras indican que la situación actual es desfavorable para Riot. El costo total para producir un bitcoin en el segundo trimestre, incluyendo depreciación, fue de 90,631 dólares. El precio de mercado de jueves, de 72,688.69 dólares, sigue estando por debajo de ese valor. Una acción que representa una apuesta sobre Bitcoin, pero donde la mina no es rentable incluso después de la depreciación, no es un buen lugar para invertir a 20.98 dólares. La transformación del centro de datos es real, pero aún no está probada. Por eso, esta situación es “HOLD” – mejor esperar hasta que haya una oportunidad de entrada, en lugar de invertir ahora.
Una oportunidad que se ajusta a los cálculos de minería
La grabación del jueves muestra cuánto de la actividad del grupo se relaciona con el Bitcoin y cuánto está relacionado con aspectos específicos de cada empresa. El Bitcoin logró…$72,688.69; un aumento de más del 3.5% en 24 horas.Y aproximadamente el 15% en el período reciente. RIOT respondió con un aumento diario del 8.26%, hasta los $20.98, en 22.5 millones de acciones. La cota anterior fue de $19.38; el precio de apertura fue de $19.80 y el máximo de $21.02. Los demás índices reaccionaron de manera desigual: MARA subió un 15.5% hasta los $11.15; CleanSpark y Hut 8 aumentaron aproximadamente un 8%, hasta los $12.60 y $88.65, respectivamente. Por otro lado, IREN bajó un 0.6% hasta los $42.60. Marathon, que cuenta con una reserva de 35,577 BTC, se movió más fuerte… Justo lo que se podría esperar si parte de esta tendencia se debe a la utilización de apalancamiento en Bitcoin, en lugar de a una confianza en los planes de centros de datos de alguna empresa en particular.
El lugar que ocupa RIOT en su propio gráfico también es importante, ya que la configuración del precio no es tan amplia como lo indica el porcentaje del 8% diario. La acción se negocia por debajo de su media móvil de 50 días, que es de $22.66, pero por encima de su media móvil de 200 días, que es de $18.48.Aproximadamente el 58% hasta la fecha actual.Para mediados de agosto. En cambio, Bitcoin está sobrecomprado según su propio indicador de momentum: el índice de fuerza relativa (RSI, una medida de aceleración del 0–100, donde valores superiores a 70 indican exceso a corto plazo), que se encuentra en aproximadamente 82.6. Un minero que sigue estando por debajo de su valor de 50 días, mientras que la moneda que está debajo de él sigue en un estado de estabilidad, no representa una posible ruptura para invertir en el primer día. En realidad, es como si una acción pidiera al activo subyacente que se calme primero.
La economía de la unidad no permitirá que se logre algo como “Chase”.
El aspecto clave de cualquier tesis sobre los mineros es el coste por bitcoin. Es aquí donde la situación favorable se vuelve incómoda. En el segundo trimestre, Riot…El costo total para minar un bitcoin, incluyendo la depreciación, fue de 90,631 dólares.En comparación con un valor de producción promedio de $71,667. Eso significa una relación costo-valor del 126.5%. Es decir, por cada moneda que se produce en el trimestre, Riot pierde dinero, teniendo en cuenta la depreciación. Si se elimina la depreciación…El costo en efectivo fue mucho menor, de 49,912 dólares.Por lo tanto, la operación minera sigue siendo rentable, con un valor cercano a los 72,000–73,000 dólares. La diferencia es importante: la mina sigue funcionando desde el punto de vista financiero, pero la rentabilidad según los principios GAAP a nivel de unidad no se calcula hasta que el precio supera los costos totales, o cuando la base de costos disminuye.
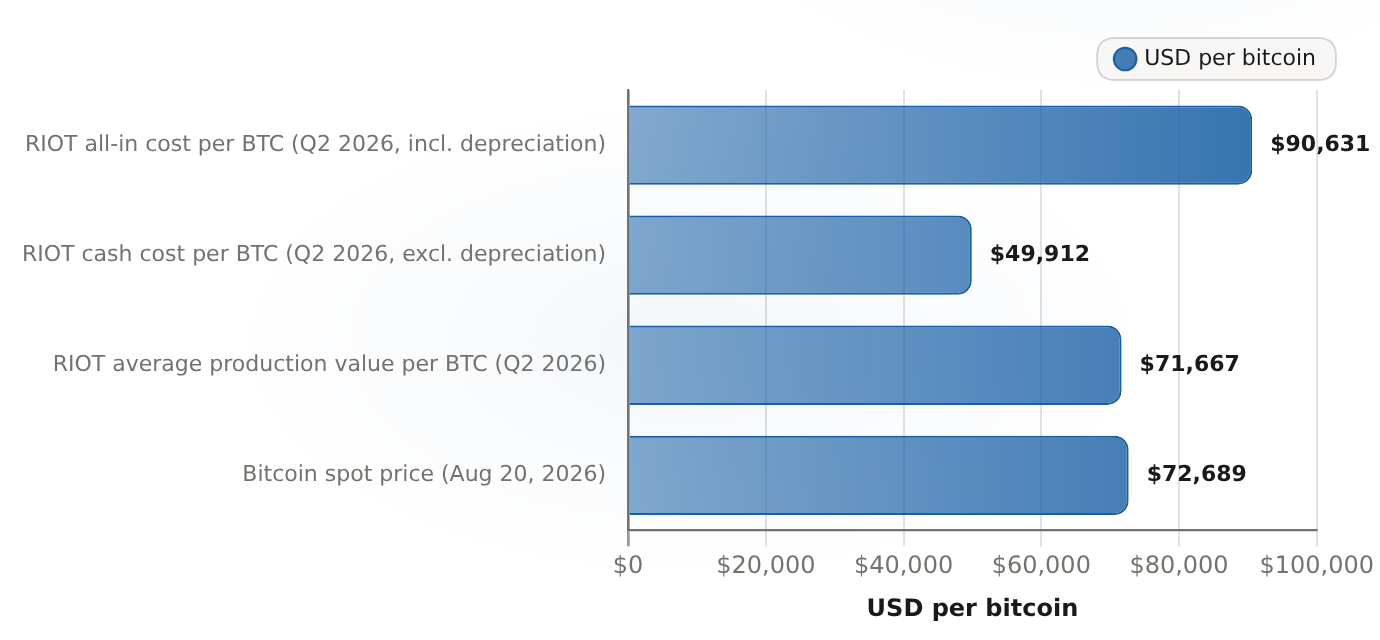
El precio de Bitcoin, en aproximadamente $72,700, sigue estando por debajo del costo total de Riot de $90,600 por BTC. Por lo tanto, la economía según los principios contables generalmente aceptados sigue siendo inferior al valor real del activo, incluso después de la ruptura de la tendencia alcista. En cambio, el costo en efectivo de $49,900 se mantiene dentro del presupuesto establecido.
| Categoría | USD por bitcoin |
|---|---|
| Costo total de Riot por BTC (Q2 de 2026, incluyendo depreciación) | 90631 |
| Costo en efectivo de Riot por BTC (Q2 2026, excluyendo depreciación) | 49912 |
| Valor promedio de producción de RIOT por BTC (segundo trimestre de 2026) | 71667 |
| Precio del Bitcoin en tiempo real (20 de agosto de 2026) | 72688.69 |
El gráfico muestra claramente la tensión en el mercado. El precio de salida de jueves sigue estando aproximadamente un 20% por debajo del costo total de $90,631, aunque está un 45% por encima del costo en efectivo de $49,912. Por lo tanto, tanto la situación en el segundo trimestre como el aumento de precios esta semana mantienen al grupo en una situación incómoda: con ganancias en efectivo, pero sin beneficios según los principios GAAP. Es precisamente por eso que la decisión más sensata es tener paciencia, en lugar de buscar ganancias inmediatas: la recompensa que se obtiene de esta acción ya no proviene de la propia mina.
El mecanismo detrás de esto es fácil de comprender. Cada bitcoin extraído se vende en el mercado físico; los ingresos obtenidos se utilizan primero para cubrir los costos en efectivo, luego para cubrir los costos de depreciación y otros costos no monetarios. Solo lo que queda se distribuye como ganancias para los mineros. En este momento, hay una situación en la que los ingresos del mercado físico son muy limitados, ya que hay que reparar los costos de depreciación antes de que puedan contribuir al beneficio neto. Por eso, un bitcoin valorado en $72,000 no genera automáticamente ganancias según los principios contables estándar, especialmente cuando el costo total de producción es de $90,631. Los datos del segundo trimestre confirman esta situación: los ingresos por minería de Bitcoin disminuyeron un 19% en comparación con el año anterior, a $113.7 millones, frente a $140.9 millones. Mientras tanto, la producción aumentó un 11%, hasta llegar a 1,587 bitcoins, frente a 1,426 bitcoins. Un aumento en la producción y una disminución en los ingresos… Eso explica por qué el mercado ha dejado de valorar a los mineros basándose en la utilidad del Bitcoin.
Un núcleo que genera pérdidas, financiado por liquidaciones.
El informe consolidado del segundo trimestre cuenta la misma historia a nivel de empresa. Los ingresos totales aumentaron un 14% en comparación con el año anterior, a 174,2 millones de dólares, desde 153,0 millones de dólares. Pero los resultados netos…Se produjo una pérdida neta de 237.2 millones de dólares.En el trimestre anterior, el ingreso neto fue de 219.5 millones de dólares. La composición de los diferentes segmentos explica esta diferencia: la minería de Bitcoin generó 113.7 millones de dólares, en comparación con 140.9 millones de dólares en el mismo período; los centros de datos generaron 23.2 millones de dólares, de los cuales 4.9 millones provenían de ingresos por arrendamiento operativo y 18.3 millones provenían de servicios relacionados con la instalación de equipos en los centros de datos. El sector de ingeniería aumentó a 37.3 millones de dólares, desde 10.6 millones de dólares. Los nuevos segmentos están creciendo rápidamente, pero aún no son lo suficientemente grandes para compensar la disminución del ingreso por minería. El segmento de minería sigue siendo el motor principal de los ingresos en efectivo, pero está siendo utilizado para financiar el cambio estratégico.

El estado de cuentas muestra cómo se ve ese “drenaje”. Riot redujo su tesoro en bitcoín de 15,679 BTC al final del primer trimestre a 11,380 BTC al final del segundo trimestre.Venta de 4,300 bitcoins.En el cuarto trimestre, las ventas de Bitcoin ascendieron a 3,778 en el primer trimestre. Al 30 de junio, la cantidad restante de Bitcoin estaba valorada en aproximadamente 666 millones de dólares, con un precio por Bitcoin de 58,527 dólares. De esos 5,821 Bitcoin, 5,821 se utilizaron como garantía. El efectivo ascendió a 548,9 millones de dólares, y los activos líquidos totales superaron los 1,2 mil millones de dólares. Así que Riot está en una situación líquida, pero en parte porque está convirtiendo su producción de minería en dinero, en lugar de mantenerla como activo físico. Cada trimestre en el que no se venden Bitcoin, se pierde una oportunidad de ganancia, si el precio del Bitcoin sigue subiendo. Ese es el verdadero costo de esta transformación: convertir un activo en valor monetario antes de que llegue el momento de pagar los arriendos.
El Puente de Financiamiento: Cada Pierna Tiene un Precio
La construcción se financia a través de varias fuentes, y cada una tiene su propio costo. Riot DC Logistics, una subsidiaria propiedad totalmente por el propio grupo, logró obtener fondos para esta iniciativa.573.0 millones de dólares en préstamos intermedios garantizados por hipotecas, con plazo de pago retrasado.Un mecanismo de crédito utilizado para cubrir las necesidades de construcción, en términos de dinero en efectivo, se utiliza para comprar equipos que se necesitan con antelación para el proyecto de 191 MW Rockdale AI. Se trata de deuda que vence el 31 de diciembre de 2026, por lo que la decisión sobre el refinanciamiento está a pocos meses de distancia. Además, hay préstamos de construcción planificados que cubren entre el 80 y el 90% del presupuesto de construcción de aproximadamente 2.1–2.3 mil millones de dólares de Anthropic.Programa de oferta de acciones en el mercado libreSe menciona en el informe anual 10-Q: se trata de una institución financiera que vende nuevas acciones en el mercado, según sea necesario. Además, tienen una estructura de financiación con un “pivote” en cada uno de los elementos de esa estructura.
Ese costo de capital no es algo hipotético. Con el tipo de interés del bono del Tesoro a 10 años cerca del 4.7%, y cerca de su máximo histórico en 52 semanas, tanto los costos de financiación para la construcción como la tasa de descuento aplicada a los flujos de efectivo de las arrendamientos para 2027-28 aumentan al mismo tiempo. Para una empresa que necesita financiar proyectos de construcción que cuestan miles de millones de dólares antes de recibir ingresos por ventas, un entorno con tasas más altas es precisamente el mecanismo que convierte un buen historial de arrendamientos en un rendimiento mínimo del capital. El período entre hoy y cuando comiencen los pagos es la ventana de riesgo; y no es un período corto.
Un verdadero libro de arrendamientos, aún esperando los ingresos por facturación.
Nada de eso es un argumento contra la transformación; es un argumento contra tratarla como algo terminado. Riot firmó un contrato de arrendamiento de 20 años con Anthropic para obtener 191 MW de capacidad de TI crítica en Rockdale. El contrato incluía la obligación de generar…Aproximadamente 9.1 mil millones de dólares durante el período inicial.Según lo anunciado por la empresa, un analista estima que el valor total contratado es de casi 9.8 mil millones de dólares. Los primeros 96 MW se entregarán en diciembre de 2027, y los 191 MW completos para junio de 2028. Según el análisis del analista, la ganancia operativa neta será de aproximadamente el 85%. En cuanto a AMD, el acuerdo incluye 50 MW contratados: los 25 MW iniciales ya se han entregado y se convierten en ingresos recurrentes. También hay una expansión de 25 MW en curso, con las fases restantes hasta mayo de 2027. Esto hace que la capacidad contratada en Rockdale sea de 241 MW, frente a 700 MW de potencia desarrollada en el sitio. Corsicana, donde la construcción comenzó en abril de 2026 y se espera su finalización en 2028, está bajo un acuerdo de intención no vinculante para todo el sitio de 1 GW. Un analista estima que esa capacidad sería de…Aproximadamente 1.6 mil millones de dólares en ingresos anuales potenciales.Con un margen similar del 85%. Considere ese último número como cálculo de los analistas, y no como información sobre las expectativas de la empresa.
La lógica de reclasificación es válida: hasta el año 2026, el mercado ha pasado de valorar a los mineros como intermediarios del Bitcoin a valorarlos como desarrolladores de centros de datos. Por eso, Riot ha aumentado aproximadamente un 58% desde principios de año, mientras que un ETF que posee Bitcoin en efectivo ha disminuido un 27% este año. Pero la reclasificación solo se mantiene si los contratos de arrendamiento se convierten en ingresos pagados según lo previsto y con el margen esperado. Hasta que se cumplan los hitos de diciembre de 2027 y junio de 2028, esta acción representa una apuesta con un alto multiplicador, basada en construcciones que aún no han terminado: contratos firmados y obras en curso, capacidad real pero aún no utilizada para generar dinero.
Lo que el Consenso y los Objetivos No Incluyen
La valoración de $20.98 ya refleja esa promesa. Riot tiene una capitalización de mercado de aproximadamente $7.1 mil millones.Aproximadamente 11 veces el precio de venta en relación con las ventas.– Un múltiplo que solo tiene sentido si los ingresos del centro de datos realmente siguen en esa escala. La parte de ventas ha estado reduciendo gradualmente el valor actual de los productos.El consenso de EPS para el año fiscal 2026 ha disminuido en un 25%.Incluso cuando las proyecciones de ingresos se incrementaron. Eso es lo que indica: los analistas aumentaron los ingresos totales del libro de arrendamientos, pero redujeron los resultados financieros, ya que el mecanismo de financiación (ventas de Bitcoin, depreciación, pago de deudas) afecta negativamente las ganancias antes de que aparezcan los flujos de efectivo acordados.
Los objetivos de precios sonComprar y agrupar de forma uniforme, desde $22 hasta $43.JPMorgan al precio de $22 (17 de agosto); Cantor Fitzgerald al precio de $30 (11 de agosto); Morgan Stanley al precio de $43 (13 de agosto). Esas son las expectativas de los analistas, no una recomendación hecha en este artículo. La diferencia entre el precio más bajo y el más alto también es una medida de cuán poco saben los expertos sobre este tema hasta ahora.
Lo que estoy viendo, y lo que contradice la tesis
Para que el “HOLD” funcione, seis elementos relacionados con los relojes son más importantes que la impresión diaria de monedas:
- El precio de Bitcoin en comparación con el costo por bitcoin de Riot: 90,631 dólares en total, y 49,912 dólares en términos de costo en efectivo. Mientras el precio del mercado físico se mantenga por encima del costo en efectivo, la minería sirve para financiar el crecimiento del mercado. Pero si el precio disminuye constantemente por debajo de ese valor, el segmento se convierte en una fuente de pérdida de efectivo.
- El ritmo de ventas de los fondos de Bitcoin disminuyó. Las cantidades de Bitcoin que se tenían en posesión pasaron de 15,679 a 11,380 BTC en un solo trimestre. La continua reducción de estas cantidades también afectó la rentabilidad futura de la minería y el equilibrio financiero del proyecto.
- Equidad y dilución de valor de acciones. El programa “at-the-market” está registrado, por lo que cada hito en la construcción plantea la cuestión de quién pagará los costos de la construcción.
- ¿Se refinanciará la instalación de 573 millones de dólares antes del 31 de diciembre de 2026? Y ¿con qué tipo de tasa de interés? Esa es la fecha más clara en el calendario.
- Condiciones de financiación final de Corsicana, que aún no están confirmadas.
- La conversión de los arrendamientos en Rockdale en ingresos facturados, en relación con los hitos de diciembre de 2027 y junio de 2028.
Y estas son las condiciones que podrían socavar la tesis de HOLD:
- Si el valor de Bitcoin permanece por debajo del costo en efectivo, la minería se vuelve negativa en términos de dinero, y esto destruye la parte del sistema que se financia por sí misma.
- El aumento de los costos de financiamiento ocurre si la deuda de corto plazo no es refinanciada bajo condiciones razonables. Con rendimientos cercanos al máximo, el diferencial entre los costos de financiamiento y los rendimientos es el factor que determina el resultado final.
- Los costos excesivos o los retrasos en el arrendamiento que superan el margen de ganancias del 85% modelado.
- Dilución intensa que convierte la participación en un instrumento de inversión con rendimiento más bajo.
El horizonte son los próximos 12 meses. El próximo catalizador real será el informe correspondiente al tercer trimestre de 2026, que generalmente se publica en noviembre. Mi valoración es “HOLD” a un precio de 20.98$. Riot no es un momento para venderse: el volumen de arrendamientos y la nueva valoración son reales. Un propietario de Bitcoin que opera por debajo de su nivel de compra de 50 días, en un contexto de Bitcoin sobrecomprado, no es un motivo claro para vender. Tampoco es un momento para comprar; los propietarios existentes deberían mantenerse en sus posiciones. Las compras deberían hacerse cuando haya debilidad en el precio del Bitcoin, idealmente cuando haya una caída en el precio del Bitcoin que permita ajustar el momento de entrada en el mercado. También sería bueno ver que la financiación sigue funcionando bien: la línea de financiación para diciembre está refinanciada, la dilución es moderada, y los primeros 96 MW se convierten en ingresos facturables según lo previsto. Si el precio del Bitcoin permanece por debajo del costo de efectivo durante un período prolongado, o si el costo de financiación aumenta, la tesis “HOLD” fallará y tendré que reevaluarla.








Comentarios
Aún no hay comentarios