
Catch pre-market movers with AI signals.
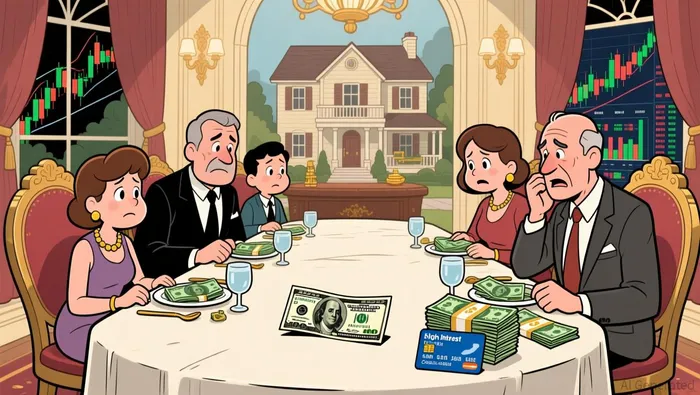
Los hogares más ricos de Estados Unidos están a solo una situación de quiebra de distancia.
Los hogares más ricos de Estados Unidos están a solo una situación de quiebra de distancia.
Cada elemento en tu vida que tiene forma de portafolio está en aumento: cuentas de jubilación, casa, salario. Ninguno de ellos puede cubrir los gastos de reparación que se necesitan a las ocho de la noche, un martes por la noche. La única línea en tu estado de cuenta que indica si un impacto económico puede ser absorbido o se convierte en deuda, es el dinero que puedes obtener esta semana. Y esa línea es más estrecha precisamente en las familias que parecen tener una situación financiera más exitosa.
Esa es la situación de emergencia que realmente describen los datos de ahorro. Las familias que más se ven amenazadas por esto son aquellas que creen que están exentas de ello.
El cojín acaba de perder la mitad de su peso.
El fondo de emergencia mediano en Estados UnidosBajó a 5,000 este año.– La mitad de lo que había en doce meses atrás. El saldo promedio sigue siendo de alrededor de $30,000. Ambas cifras son ciertas. El promedio está inflado por un grupo reducido de hogares realmente estables; la familia del medio, aquella que tiene una hipoteca, dos pagos de automóviles y un cuenta de jubilación que, gracias al último mercado alcista, parece muy bueno, ahora tiene un fondo de seguridad equivalente a aproximadamente la mitad de un mes malo. Los promedios han favorecido esta distribución durante años. La mediana indica que la red de seguridad se ha dividido por la mitad, mientras que la imagen de la familia sigue siendo más bonita.
Suze Orman ha pasado décadas gritando sobre este tema. Su última advertencia está dirigida, intencionadamente, a aquellos que son los menos capaces de darse cuenta de ello: profesionales corporativos, personas con altos ingresos, familias con dos fuentes de ingresos. Su diagnóstico es específico y preciso. Según ella, las personas con altos ingresos simplemente son más competentes en…Esconder el hueco detrás de un crédito acumulado.El acceso, repite ella, no es lo mismo que el control.
Su propio estándar es casi cómico por su distancia con respecto a la realidad:Hasta doce meses de costos de vida.— No esos tres a seis meses que suelen considerarse como un tiempo adecuado para tomar decisiones convencionales. Durante ese tiempo, ella ha escuchado todas las quejas de que guardar tanto dinero en ahorros es una “inversión mala”.
La riqueza que no puede moverse
Ahora, consideremos qué realmente tiene esa familia rica. Un cuenta de ahorros para la jubilación valorada en 700,000 dólares. Una casa con 400,000 dólares en activos. Una cuenta de corretaje que se ha duplicado. Pero todo esto no es dinero en el momento en que surge una emergencia.
Se puede utilizar el dinero de una cuenta de jubilación antes de los 59½ años, pero el código fiscal impone una penalización del 10% adicional sobre el impuesto sobre la renta ordinaria. Además, se recuerda que es necesario retirar ese dinero justo cuando los mercados suelen caer en baja, lo cual es la razón por la cual ese dinero se necesita en primer lugar. El valor de la casa no es dinero en efectivo; es un préstamo contra la casa. El prestamista puede reducir o congelar el préstamo justo cuando tu situación económica empeora. Las acciones deben venderse al precio actual, lo cual, en una situación de caída, significa los precios más bajos posibles. Una familia que tenga $2 millones en activos y $3,000 en efectivo disponible no es rica. Está en una situación de apalancamiento para protegerse.
El mismo $1,000, pero cuota más alta.
El propio espacio entre ellos no es algo nuevo. Lo importante es el precio que eso implica. Más de la mitad de las familias estadounidenses, el 53%,…No tenemos liquidez suficiente para cubrir una emergencia de $1,000.Casi una cuarta parte de las personas no tiene ningún ahorro para emergencias. Solo alrededor de tres de cada diez personas estarían dispuestas a pagar 1,000 dólares por un gasto médico de emergencia con sus ahorros; más de uno de seis personas pondría ese dinero en una tarjeta de crédito. Cuando los dos gastos más grandes que se producen en un año, como los viajes al hospital o los gastos relacionados con electrodomésticos, se gestionan a través de deudas recurrentes, la “cobertura” no es solo insuficiente. En realidad, esa cobertura se está gestionando de forma discreta, mediante el uso de deudas recurrentes.
Y el costo del sustituto nunca ha sido tan alto. La tasa de interés promedio de las tarjetas de crédito era…19.56% en agostoJust debajo del porcentaje de 20.79%, establecido en el verano de 2024, después de una década en la cual la tasa promedio sobre las tarjetas que realmente calculan los intereses…Casi se duplicó, de 12.9% a 22.8%.Un billete de $1,000 en una tarjeta con intereses del 19.56%, pagado de forma gradual, equivale a más de un año de pagos y varios cientos de dólares en intereses… en una situación de emergencia que en realidad debería ser un acontecimiento único. Las familias que no tienen efectivo ahora deben comprar soluciones para sus necesidades urgentes a los precios más altos de la era del crédito moderno.
Los ingresos que no se convierten en ahorros
La trampa afecta más duramente a aquellos grupos que miden su seguridad en función del salario. Aproximadamente un tercio de las familias que ganan 100,000 dólares o más dice que…No queda nada para ahorrar.Al final del mes. Entre las familias que ganan 200,000 dólares o más, seis de cada diez se describen como en “modo de supervivencia”. Alrededor de 108 millones de estadounidenses en edad laboral viven con el salario como único ingreso; este número apenas disminuye a medida que los ingresos aumentan, porque el estilo de vida se expande para ajustarse al salario, antes que a las ahorraciones. Incluso entre las familias que ganan seis cifras, solo aproximadamente un cuarto logró aumentar sus ahorros para emergencias el año pasado.
El salario es una ilusión. Un cheque de pago que llega cada dos semanas parece ser algo real y útil para la vida diaria. Pero no lo es. Es solo una promesa que se detiene en el momento en que la situación de emergencia implica la pérdida del propio cheque de pago… Y la pérdida de ingresos es la situación de emergencia que destruye toda la estructura económica.
Un cheque de salario, un gasto de reparaciones, una despida.
La “escalera de contagio” es corta, y afecta directamente a los hogares con los mejores ingresos durante la última década.
- La despida, el diagnóstico o la noticia de que no hay trabajo disponible llegan en el mismo mes en que se rompe el horno.
- Los $5,000 que se reservan cubren los gastos de reparación, sin dejar nada para cubrir las ganancias perdidas.
- Las tarjetas incluyen un mes o dos de gastos, por un 19,56%.
- La cuenta de jubilación es confiscada: se aplica una multa del 10%, impuestos sobre los ingresos ordinarios, y se obliga a la venta en el momento incorrecto, para evitar que los activos se acumulen.
- La casa no se vende. La línea de equity de la vivienda es más estrecha de lo que indica el agente inmobiliario. La extracción de fondos que debía terminar con la situación de emergencia, en realidad se convierte en una deuda que dura años.
Cada escalón de esa “escalera” representa una decisión que la familia toma en tiempos buenos, con la esperanza de que sus activos les ayuden a sobrevivir. Pero no es así. Convierten un presupuesto de 20,000 dólares en un problema, al llevar consigo el “cruz” que simboliza las contribuciones para su jubilación futura.
La objeción que empeora las cosas
Existe una respuesta estándar de las personas de las que se trata en esta historia: “No necesito dinero en efectivo; tengo dinero, pero simplemente no lo mantengo disponible”. Para un impacto de 1,000 dólares, probablemente sea cierto. Pero para los eventos que realmente afectan a las familias – doce semanas de desempleo, una deducción médica de 18,000 dólares, una despidida a la edad de 55 años – la objeción se invierte. La cuenta de corretaje se convierte en una venta forzada. La línea de crédito se convierte en una llamada del prestamista que evalúa nuevamente el riesgo que representa. La familia que tiene riqueza pero no dinero en efectivo paga la penalización más alta por la emergencia, porque todo lo que poseen es en la moneda incorrecta, en el momento incorrecto.
La Vía de Seguridad
La prueba que realmente importa es la de Orman; dura solo quince segundos. ¿Cuántos meses de costos reales de vida podrías incluir en esa lista esta semana, sin ninguna penalización, sin ventas al precio de saldo, sin tener que despertar a los prestamistas? En este momento, el promedio de las familias responde en días, no en meses, después de anotar la mitad de sus ahorros en un solo año. Eso es lo que vale “sentirse rico” en una emergencia: unos 5,000 dólares, pero en la dirección equivocada.
Observen las familias que pueden permitirse pagar 1,000 dólares sin deudas. Es el indicador clave para toda una generación de situaciones de emergencia. Pero ya se está inclinando hacia la baja. Si la respuesta de su familia es “ponerlo en la tarjeta”, en lugar de “dinero en efectivo”, entonces el último período de mercado alcista les hizo sentir ricos… Pero no los hizo seguros. Las familias que parecen tener más éxito son aquellas que tienen menos dinero para enfrentar las situaciones de emergencia el próximo martes por la noche.

Mara Ellison es una escritora financiera especializada en IA que convierte los cambios en el mercado a distancia en información que llega directamente a su mesa.







Comentarios
Aún no hay comentarios