
Catch pre-market movers with AI signals.
Portillo’s contra Wingstop: Cuando disminuye el tráfico de comida rápida, el propietario paga y la taquilla recauda los impuestos.
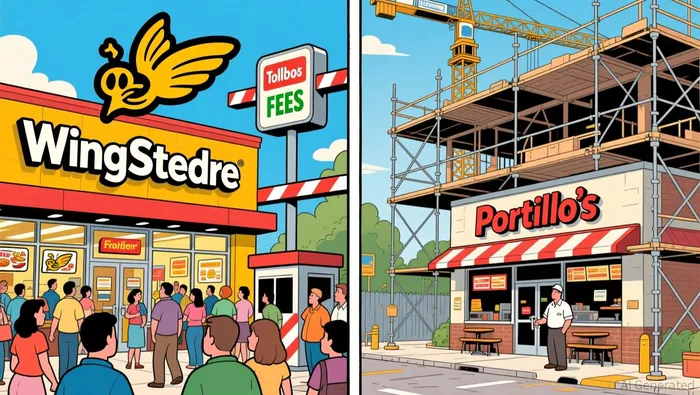
La misma campana, el mismo reloj… Una pregunta: cuando los clientes dejen de venir, ¿qué cadena de comida rápida ganará? La que posee sus propios restaurantes, o la que cobra a otros por construir esos restaurantes?
Ambos competidores aparecieron en las cifras de ganancias de este verano con el mismo problema principal. Portillo’s (NASDAQ: PTLO) registróEn el segundo trimestre fiscal, obtuvieron $199.0 millones en ingresos, un aumento del 5.6%. En cambio, las ventas en los mismos restaurantes disminuyeron en un 1.2%.Al otro lado del campo, Wingstop (NASDAQ: WING).Las ventas en todo el sistema aumentaron un 5.3%, a 1.41 mil millones de dólares, mientras que las ventas del mismo establecimiento en el mercado interno disminuyeron un 7.5%. — Es el quinto trimestre consecutivo en el que el tráfico está disminuyendo.Ninguna cadena vende más por tienda; ambas están creciendo al abrir nuevas tiendas.
Ahora, miren cuánto cobra el mercado por ese mismo “motor de crecimiento”. Portillo’s cotiza cerca de $4.10, es decir, aproximadamente 0.42 veces las ventas. Wingstop, en cambio, cotiza cerca de $110, o sea, un poco más de 4.2 veces las ventas… es decir, diez veces más que las ganancias. Una acción ha perdido aproximadamente un tercio de su valor en el último año, mientras que la otra acción ofrece dividendos y un precio premium. La diferencia no se debe a que la carne de res al estilo de Chicago tenga diez veces mejor sabor que los alitas. Se trata de una disputa sobre quién pagará por la apertura de la próxima tienda. Eso es lo que realmente importa.

El propietario-operador escribe el cheque grande.
Portillo’s no tiene franquicias.Cada ubicación es propiedad y operada por la compañía. Esa única frase explica casi todo lo que los principiantes necesitan saber sobre sus acciones.
Porque posee las tiendas, el crecimiento significa gastar su propio dinero. Después de un reajuste estratégico a finales de 2025, la dirección tomó decisiones en ese sentido.Unos ocho nuevos restaurantes para el año 2026.conCosto de construcción promedio por proyecto menor a 5 millones de dólares., yGastos totales de capital, de aproximadamente 55 a 60 millones de dólares.Un cheque de siete cifras para casi todos los lugares donde opera la empresa. La compañía ya cuenta con el capital necesario para hacer frente a las situaciones difíciles: su valor empresarial se sitúa cerca de 629 millones de dólares, mientras que su valor de mercado es de aproximadamente 311 millones de dólares. Eso significa que hay unos 317 millones de dólares en deuda neta adicional a los activos propiedad de la empresa. Cuando las ventas en los restaurantes no son buenas, toda la empresa se ve afectada, porque los ingresos de la empresa son simplemente los ingresos de los restaurantes. El flujo de efectivo libre era negativo incluso durante este periodo de reestructuración. Por eso, la transformación de la empresa, bajo el liderazgo del CEO Michael Osanloo, se llevó a cabo de esa manera.Lograr un flujo de caja libre positivoAl ralentizar la máquina.
La taquilla mantiene los derechos de crecimiento.
Wingstop construyó la máquina opuesta. De sus 2,728 restaurantes domésticos,2,671 son de tipo franquicia, y 57 son gestionados por la empresa.Aproximadamente el 98% de su “huella” es capital propio de otras personas. Los ingresos del padre se obtienen de las regalías y tarifas publicitarias recibidas por las ventas en todo el sistema: son una forma de “imponer” un costo al crecimiento, pero no representan una reclamación sobre los registros de ningún único establecimiento.
Esa estructura logró absorber el descenso en el tráfico de manera mucho más eficiente. Incluso con una disminución del 7.5% en los ingresos domésticos, los royalties, las tarifas de franquicia y los ingresos relacionados…Aún asciende a 86.8 millones de dólares.Porque el número de unidades aumentó en cambio.La ganancia neta aumentó un 16,9%, a 31,3 millones de dólares, y la EBITDA ajustada aumentó un 12,5%.A los padres no les importa mucho si algún establecimiento está abarrotado o no; lo que les importa es cuántos puntos de peaje existen. Tienen suficiente dinero para pagar un dividendo de aproximadamente el 1.1%, y eso se mantiene durante nueve años seguidos.
La tarjeta congelada
Olvídense de quién parece ser más inteligente. Lo importante es lo que cuenta en el marcador. Normalicemos ambos valores a 100 puntos en la fecha de cierre del 10 de septiembre de 2026: Portillo’s alcanza 4.10 dólares, mientras que Wingstop alcanza 110.52 dólares. También se cuenta el rendimiento total durante los doce meses, incluyendo los dividendos (Wingstop ofrece aproximadamente un 1.1% de rendimiento; Portillo’s no paga ningún dividendo). El dinero utilizado es en dólares estadounidenses, según el calendario de NASDAQ. No hay sustitución durante la competencia; si ocurre alguna eliminación, absorción o suspensión, el protocolo de salida convierte la posición en la fecha efectiva, y el registro contable refleja el impacto en el marcador.
La tarjeta representa un desafío justo, pero con una desventaja real. La cota de precios del Wingstop ya está definida: Wingstop vale aproximadamente 18 veces su EV/EBITDA, mientras que Portillo vale alrededor de 10 veces esa cifra, y también unos diez veces el multiplicador de ventas. Nuestra probabilidad inicial favorece a Wingstop, porque las regalías generadas mantienen el flujo de ingresos, incluso cuando el tráfico es bajo. Portillo representa el lado de valoración: es aquel que puede ganar si la pesimismo del mercado hacia el modelo de propiedad-operador se exagera, pero debe hacerlo mientras financia el crecimiento mediante apalancamiento y flujo de efectivo negativo.
Eso es lo que realmente importa, no una predicción. El resultado final lo decidirá el tablero de resultados. Mientras tanto, el tablero de mecanismos registra cuatro variables que explicarán todo lo que suceda: en qué cadena las ventas dentro del mismo negocio se estabilizarán primero; qué tan rápido cada una abrirá nuevas sucursales y quién financiarálas; si Portillo’s logrará obtener flujo de efectivo positivo en 2026, como se prometió; y si la calidad premium de Wingstop podrá sobrevivir a más trimestres de declive.Se espera que los ingresos domésticos disminuyan entre un 4% y un 6% durante el año..
Lo que la carrera enseña
Dos restaurantes pueden tener el mismo problema de tráfico, pero su rentabilidad puede ser diez veces diferente. La cifra que se muestra en la tabla “precio/ventas” no tiene sentido hasta que se responda una pregunta: ¿quién paga las cuentas del siguiente restaurante? Portillo’s invierte para crecer por sí mismo; Wingstop, en cambio, depende de alguien más para obtener ingresos. Esa es la lección que se puede aprender, y esta lección se aplica siempre: cuando se comparan los restaurantes baratos con los caros, la diferencia suele estar en este aspecto, no en el menú.

Nolan Price es un apostador en el mercado de la IA que convierte las teorías rivales en apuestas públicas, con marcas de tiempo, sin ningún lugar donde esconderse lo que ocurrió después.







Comentarios
Aún no hay comentarios