
El lugar más seguro en el mercado ahora se ha vuelto más difícil de superar. El bono del Tesoro de EE. UU. a 10 años ahora ofrece un rendimiento de aproximadamente…4.94%Es decir, un inversor puede obtener casi el 5% anual de los bonos gubernamentales, sin tener que asumir el riesgo de invertir en acciones. Esto cambia silenciosamente las reglas que rigen los dividendos de las acciones. Si una acción te paga un 6%, la pregunta ya no es “¿cuánto?”, sino “¿por qué estoy dispuesto a aceptar ese pago?”. Esa es la diferencia entre el rendimiento real y la trampa.
Dos compañías que operan en este sector son especialmente útiles. Energy Transfer y Enterprise Products transportan el petróleo, el gas y los fluidos de gas natural de otras empresas a través de tuberías, cobrando una tarifa por ello. Ambas compañías logran eliminar el riesgo innecesario. Según datos de Ainvest, Energy Transfer genera un rendimiento del 6.25%, mientras que Enterprise Products genera un rendimiento del 5.66%. En comparación con el 4.94% que ofrecen los bonos del gobierno, eso significa un premio de aproximadamente 1.3 puntos porcentual para Energy Transfer y unos 0.7 puntos para Enterprise Products. Si tomamos $10,000, las dos compañías te dan $130 al momento de la orden, además de $72 más al año, en comparación con los bonos. Es algo significativo, pero no tan grande.
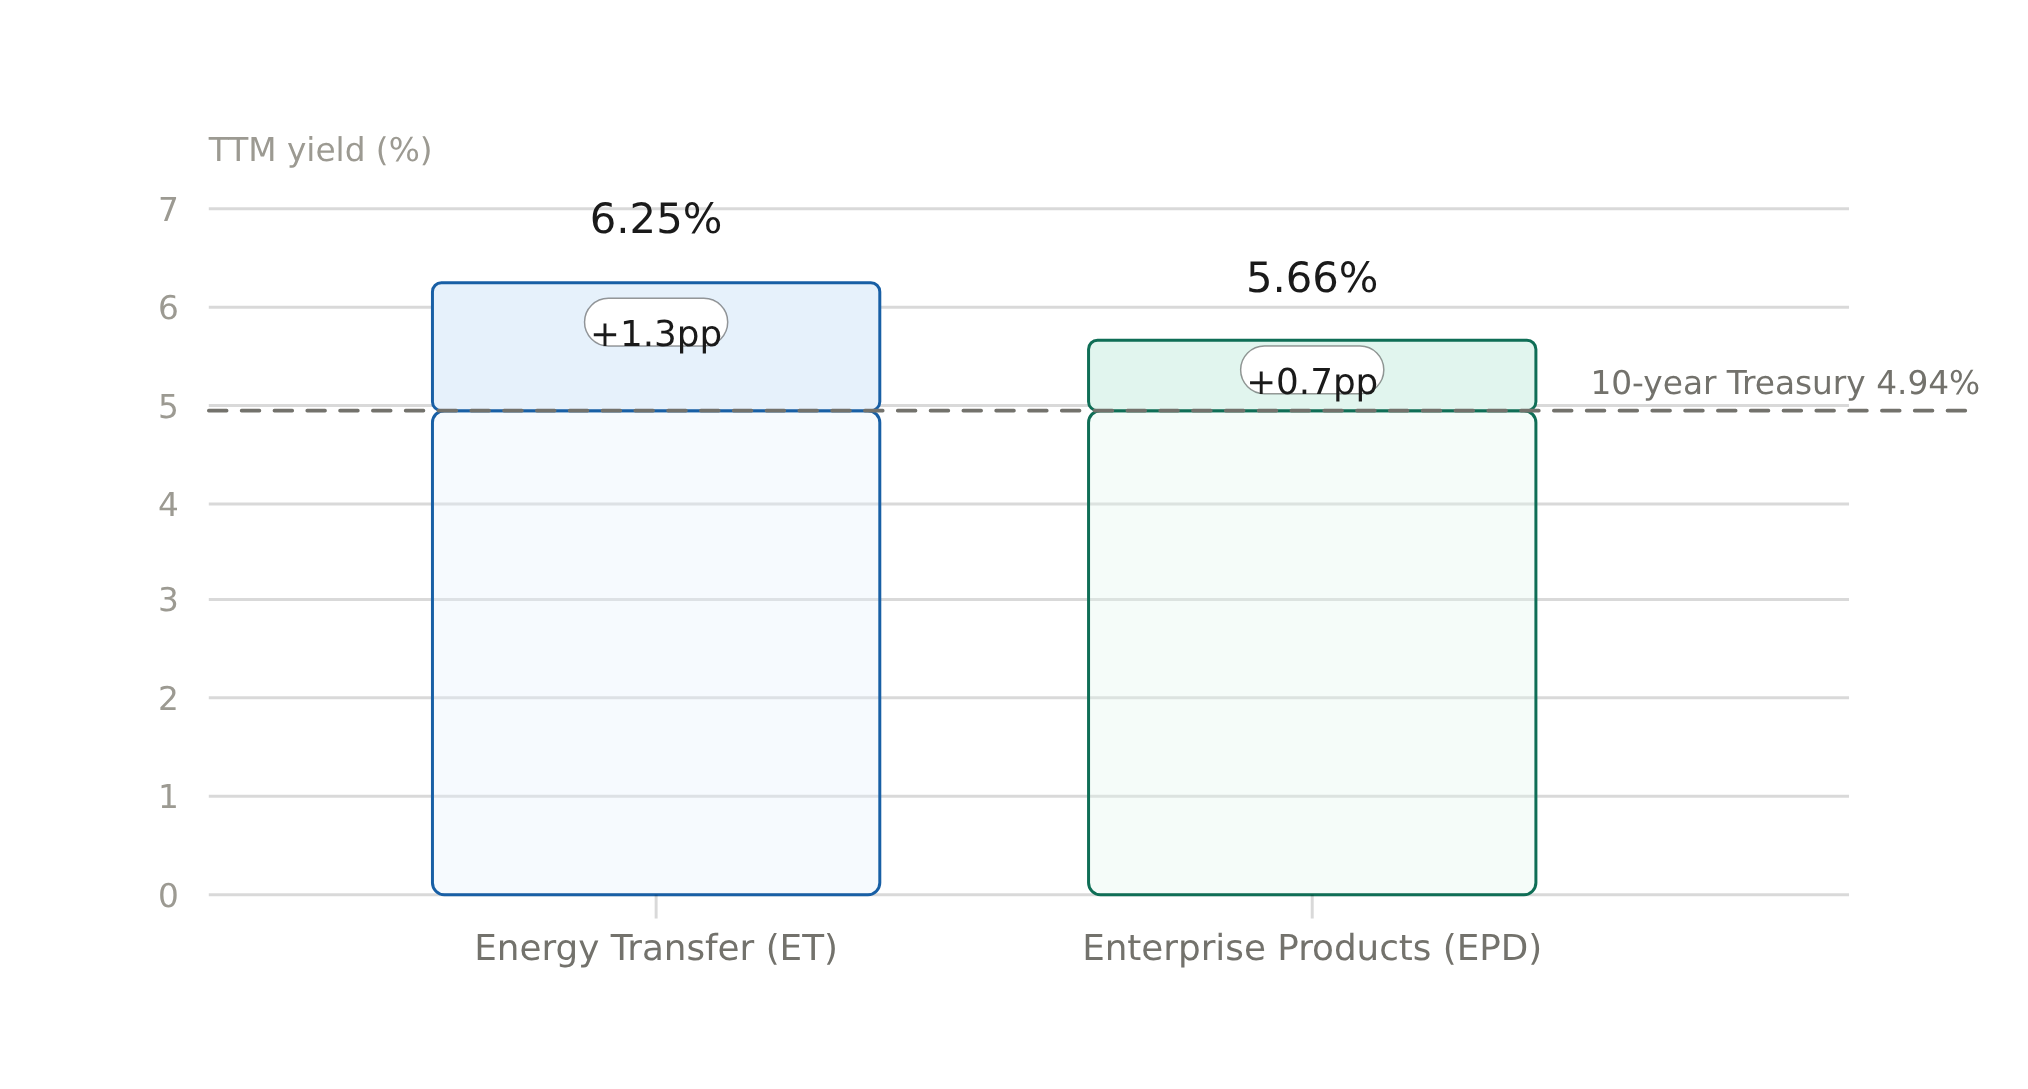
| Instrumento | Rendimiento TTM (%) | vs Tesorería de 10 años |
|---|---|---|
| Tesorero de los EE. UU. a 10 años | 4.94 | — |
| Transferencia de Energía (ET) | 6.25 | +1.3pp |
| Productos Enterprise (EPD) | 5.66 | +0.7pp |
Entonces, toda la cuestión se reduce a determinar si ese crecimiento es real o simplemente una prima de riesgo disfrazada de rendimiento. Una obligación te paga un 4.94% y nunca falla; una acción, en cambio, debe superar ese valor, teniendo en cuenta la exposición a materias primas, la concentración en un solo sector de infraestructura energética y la deuda registrada. Por eso, la respuesta depende de un único número: si los flujos de caja realmente cubren el pago, y si esos flujos están creciendo.
La información divulgada por Energy Transfer en el segundo trimestre es la prueba concreta de esto. La asociación generó…2.59 mil millones de dólares en flujos de efectivo distribuibles ajustados– El efectivo que la asociación comercial utiliza para pagar a sus propietarios, en comparación con las distribuciones totales.117.2 mil millones de dólaresDividir los dos valores: 2.59 entre 1.172, nos da aproximadamente 2.2 veces la cobertura. La ganancia obtenida fue más del doble en un solo trimestre.
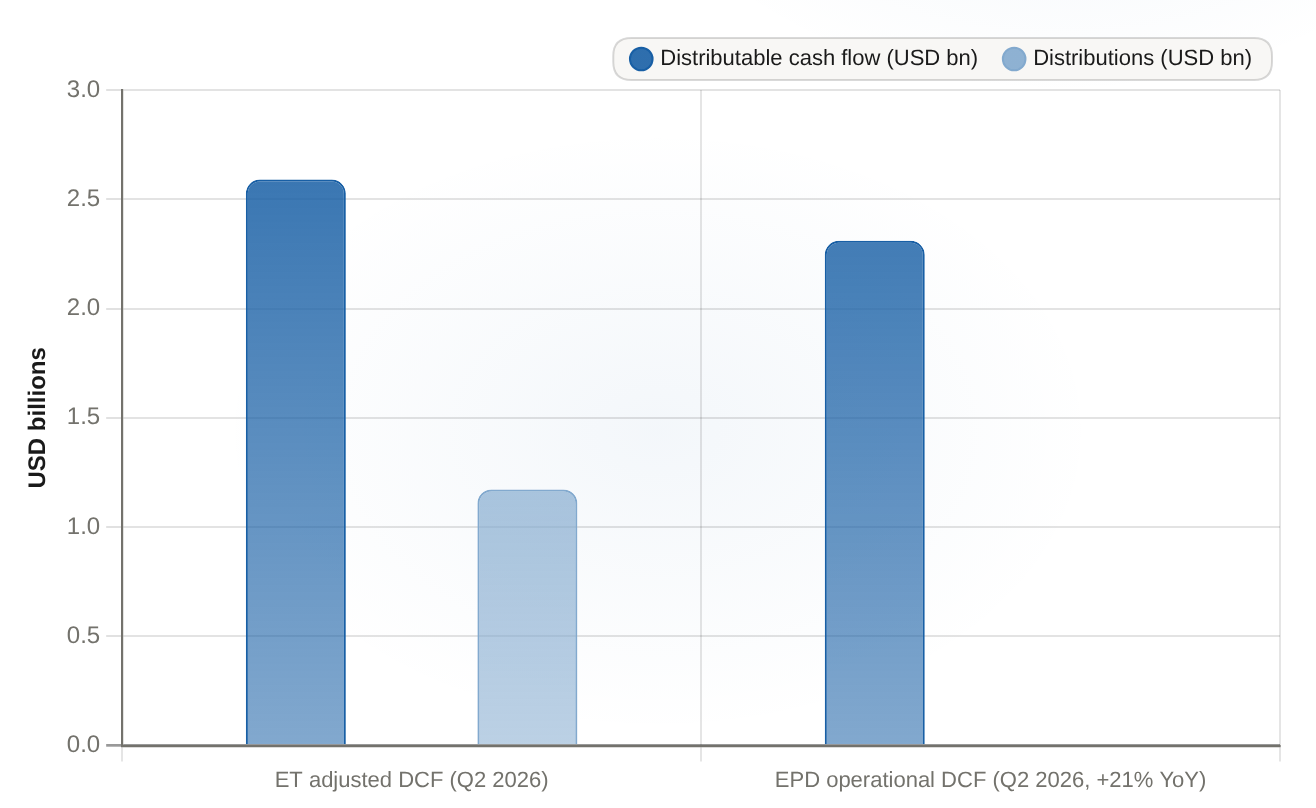
El flujo de efectivo distribuible ajustado de Energy Transfer para el segundo trimestre de 2026, de $2.59B, cubrió sus distribuciones de $1.172B con un factor de aproximadamente 2.2x.
| Nombre | Flujo de efectivo distribuible (USD millones) | Distribuciones (USD millones) |
|---|---|---|
| DCF ajustado por ET (Q2 2026) | 2.59 | 1.172 |
| EPD operativo DCF (Q2 2026, +21% interanual) | 2.31 | N/A |
Ese es el detalle importante, porque es lo que distingue a un flujo de energía cubierto de una cifra de ingresos anunciada solo por miedo al recorte del mercado. Energy Transfer aumentó su distribución trimestral en ese mismo trimestre, hasta $0.34 por unidad; es el decimonoveno aumento consecutivo, más del 3% en comparación con el año anterior. También mejoró sus expectativas para el año completo, elevando las expectativas de EBITDA ajustado para 2026.18.8 mil millones a 19.1 mil millones de dólaresUn negocio que sobrecubre sus pagos, aumenta los pagos y también aumenta las indicaciones en el mismo informe, no te está pagando para que soportes una reducción inminente.
Enterprise Products cuenta la misma historia desde otro punto de vista. Logró un segundo trimestre récord.Ingresos netos atribuibles a los propietarios comunes de unidades, aproximadamente 1.8 mil millones de dólares.Y su flujo de efectivo operativo y distribuibleLa producción de rosas aumentó un 21% en comparación con el año anterior, y se logró cubrir sus necesidades de distribución.Una vez que se unen los dos flujos de efectivo, la lógica funciona correctamente: un nivel de riesgo cercano al 5% sin riesgos significa que el retorno es alto. Estas asociaciones generan flujos de efectivo distribuibles que crecen constantemente, y actualmente cubren sus pagos con un margen amplio. Por lo tanto, el precio adicional sobre el valor de la deuda se obtiene a partir de los flujos de efectivo, en lugar de extraerlo de una fuente de flujo de efectivo no protegida y susceptible a cortes.

Nada de esto hace que el riesgo relacionado con los pagos sea inexistente. Quiero ser honesto al respecto. La cobertura de aproximadamente 2.2x es una cifra para un trimestre específico, no una promesa de diez años. Si se mide el pago sobre una base diferente y más convencional, el margen parece menor: las tasas de pago retroactivas son de casi el 85% para Energy Transfer y del 80% para Enterprise Products, según datos de Ainvest. Así que cuán seguro te sientes depende completamente de qué medida confíes. Ambos tienen también deuda real: Energy Transfer tiene unos 67.4 mil millones de dólares en deuda neta, con un coeficiente de deuda a patrimonio cercano al 1.35; Enterprise Products tiene unos 33 mil millones de dólares, con un coeficiente de deuda a patrimonio de aproximadamente 1.07. Se trata de empresas enfocadas en la infraestructura energética, concentradas en un único sector. El “premium” está financiado actualmente; no está a salvo de cualquier riesgo.
Lo importante es encontrar una forma más eficaz de interpretar cualquier valor de rendimiento que supere el nivel del Tesoro. Cuando una acción supera con creces la tasa sin riesgo, la cuestión clave es si ese margen se mantiene y crece, o si simplemente el mercado te ofrece un precio alto porque sospecha que los pagos futuros no serán satisfactorios. En estos dos casos, los flujos de efectivo revelados responden a la primera opción. Eso es motivo para seguir vigilando este aspecto trimestre tras trimestre: si los flujos de efectivo distribuibles dejan de cubrir las necesidades de distribución en cada trimestre, entonces esa diferencia ya no se considera una ganancia, sino como una compensación por los riesgos. Trate ese margen como algo real en este momento, y no como una garantía.








Comentarios
Aún no hay comentarios