
Lea el titular de la noticia sobre la financiación que hizo que Broadcom entrara en los medios esta semana. La conclusión lógica es simple: se ha cerrado un acuerdo relacionado con inteligencia artificial por una cantidad de cien mil millones de dólares; Broadcom es el beneficiario claro de este acuerdo. El dinero existe realmente –OpenAI confirmó la financiación. Los ingresos de Broadcom todavía están registrados. La estructura que convierte los fondos de OpenAI en pedidos de chips de Broadcom no se ha completado aún, y no hay ninguna evidencia que indique que lo haya hecho. Según datos de Ainvest, las acciones de Broadcom están aproximadamente un 26% por debajo de su valor más alto en 52 semanas, que era de 495 dólares. No parece haber un catalizador nuevo que pueda impulsar a Broadcom.Se trata de una historia relacionada con la financiación por parte de OpenAI, y no aún es una historia relacionada con los ingresos de Broadcom.
Dividir los confirmados de los reportados.
Comience con lo que está confirmado. OpenAI anuncióSu ronda de financiación de 110 mil millones de dólares.Con una valoración previa de 730 mil millones de dólares, SoftBank y Nvidia tienen valor de 30 mil millones de dólares cada uno, mientras que Amazon tiene un valor de 50 mil millones de dólares. Bloomberg había informado sobre esta ronda anteriormente.En camino a alcanzar los 100 mil millones de dólares.Los inversores son reales, el dinero también es real, y la declaración de OpenAI es la fuente de información.
También se confirmó la colaboración estratégica para octubre de 2025, en virtud de la cual OpenAI y Broadcom firmaron un acuerdo para implementar…10 gigavatios de aceleradores de IA personalizadosCon los racks, así como las tecnologías de red Ethernet, PCIe y óptica de Broadcom, se espera que comience su implementación en la segunda mitad del año 2026, y que esté completada hacia finales del año 2029. Ese programa representa el vínculo real entre las dos empresas; no es parte de los conflictos en disputa.
Ahora, la parte que todavía se informa es la siguiente. Según los informes de The Information esta primavera, Broadcom está negociando para financiar la primera fase de la producción de chips especializados por OpenAI: aproximadamente 1.3 gigavatios de capacidad.El costo de producción en la primera fase es de aproximadamente 18 mil millones de dólares.— pero solo si Microsoft se compromete a comprar aproximadamente el 40% de los chips, instalarlos en sus centros de datos y alquilar esa capacidad a OpenAI. Un ejecutivo de computación de OpenAI dijo que…Se dijo que esa estructura era “probablemente inutilizable”.Y no hay ningún indicio concreto que pueda confirmar tal relación en las pruebas disponibles desde entonces.
Para los lectores que no han seguido los detalles relacionados con la infraestructura de tuberías: una compromiso de compra es simplemente una promesa de compra garantizada. Es como un “puente” que permite a un proveedor sin capacidad de producción financiar la producción de chips que de otra manera no podría justificar. Broadcom debe ayudar a financiar la producción de chips que no tienen mercado ni base instalada. Antes de invertir capital en reservar capacidad de producción de última generación, necesita encontrar un comprador para aproximadamente el 40% de la producción, para así poder recuperar los costos de financiamiento. Microsoft, como comprador principal, con los chips instalados en sus centros de datos y alquilados a OpenAI, es lo que hace que todo funcione.Sin esa puerta, la primera fase no recibe financiación.
Esa única condición es lo que separa una titularidad de una tesis. La ronda de financiación proporciona a OpenAI un balance general; el proceso de financiación decide si alguna de esas inversiones se convierte en ingresos para Broadcom, al ritmo que la gestión de recursos ha indicado. El mecanismo anterior describe exactamente qué partes del proceso dependen de ese compromiso no confirmado.
El Camino Guiado de Ingresos es una guía, no la historia.
El siguiente punto importante es la trayectoria de ingresos generados por la IA. La precisión con la que se indican esos números es crucial para cómo se evalúan. Broadcom informó…Aproximadamente 20 mil millones de dólares en ingresos por semiconductores de IA.Para el año fiscal 2025. Luego, guió…Aproximadamente 56 mil millones de dólares para el ejercicio fiscal de 2026.Un aumento de aproximadamente 180% en comparación con el año anterior. Esos dos números se basan en diferentes fuentes: por un lado, un valor base reconstruido a partir de fuentes secundarias; por otro lado, una cifra proporcionada por la empresa misma.
El objetivo de gestión para el año fiscal 2027 esSignificativamente por encima de 100 mil millones de dólares.Pero hay que leer su origen de la misma manera: un número de empresa que se repite en los medios de comunicación; un límite inferior, en lugar de una predicción precisa; y no es un resultado registrado ante la SEC.Esta trayectoria es una expectativa ya incluida en el precio, y no un registro verificado.
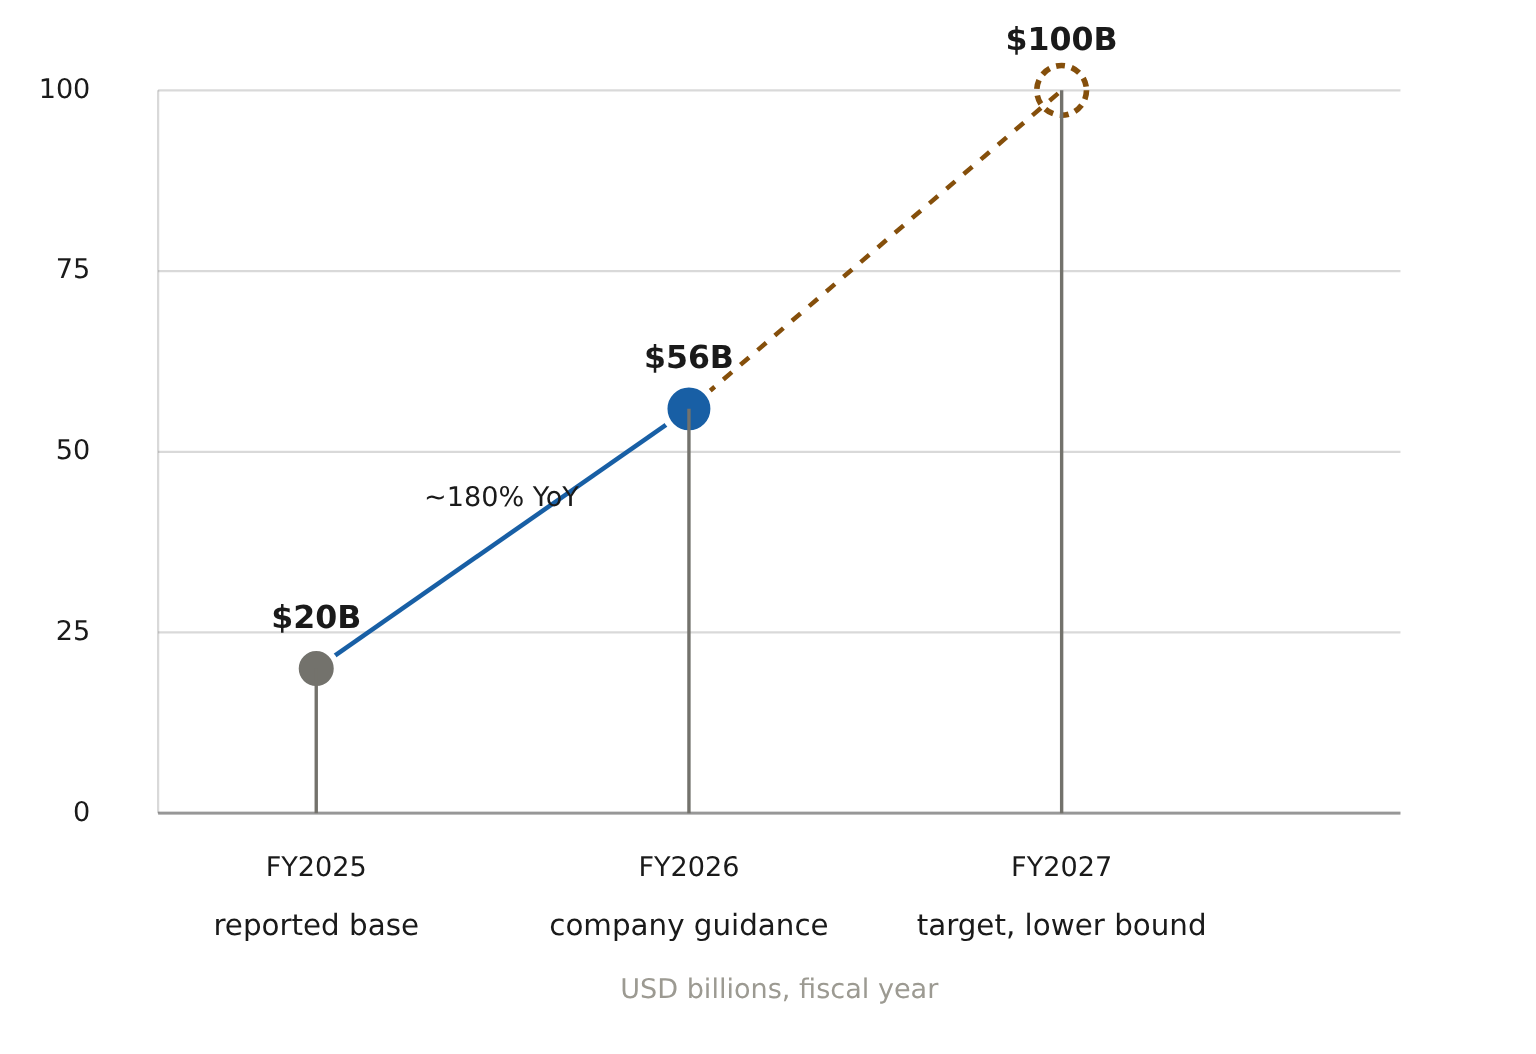
La línea de tendencia que se observa abajo es real y está acelerándose. En el primer trimestre del año fiscal 2026, los ingresos por semiconductores de IA ascendieron a 8.4 mil millones de dólares, lo que representa un aumento del 106% en comparación con el mismo período del año anterior. Además, la empresa registró un trimestre con ingresos totales récord, de 22.2 mil millones de dólares, lo que representa un aumento del 48% en comparación con el año anterior. Este es un año calendario en el que se espera que las grandes empresas tecnológicas inviertan en nuevas tecnologías.Al menos 630 mil millones de dólares en infraestructura de IA.. La curva no es el problema; el problema es si lo que ocurre al final de la curva, como lo ha hecho OpenAI, puede ser confirmado.
La cantidad múltiple ya ha determinado el precio de la mayor parte de la curva.
La segunda cosa que el titular de la noticia oculta es que este valor ya está incluido en el precio de la empresa. Según datos de Ainvest, Broadcom tiene un valor de mercado de 1.73 billones de dólares, con un ratio de 59 veces los ingresos históricos; aproximadamente 42.8 veces el EV/EBITDA histórico, y alrededor de 23 veces las ventas históricas. Todo esto es mayor que el ratio P/E histórico de Nvidia, que es de 32.9 veces, y el EV/EBITDA histórico de Nvidia, que es de 31.3 veces. Aunque Nvidia es una empresa con un valor de 5.2 billones de dólares y una base de ingresos relacionados con la IA mucho más grande. AMD y Marvell tienen ingresos históricos más altos, pero su volumen de ingresos es solo una fracción del de Broadcom.Broadcom se considera un activo escaso en el campo del silicio personalizado. Por lo tanto, no hay mucho margen para sorpresas que puedan afectar sus precios.
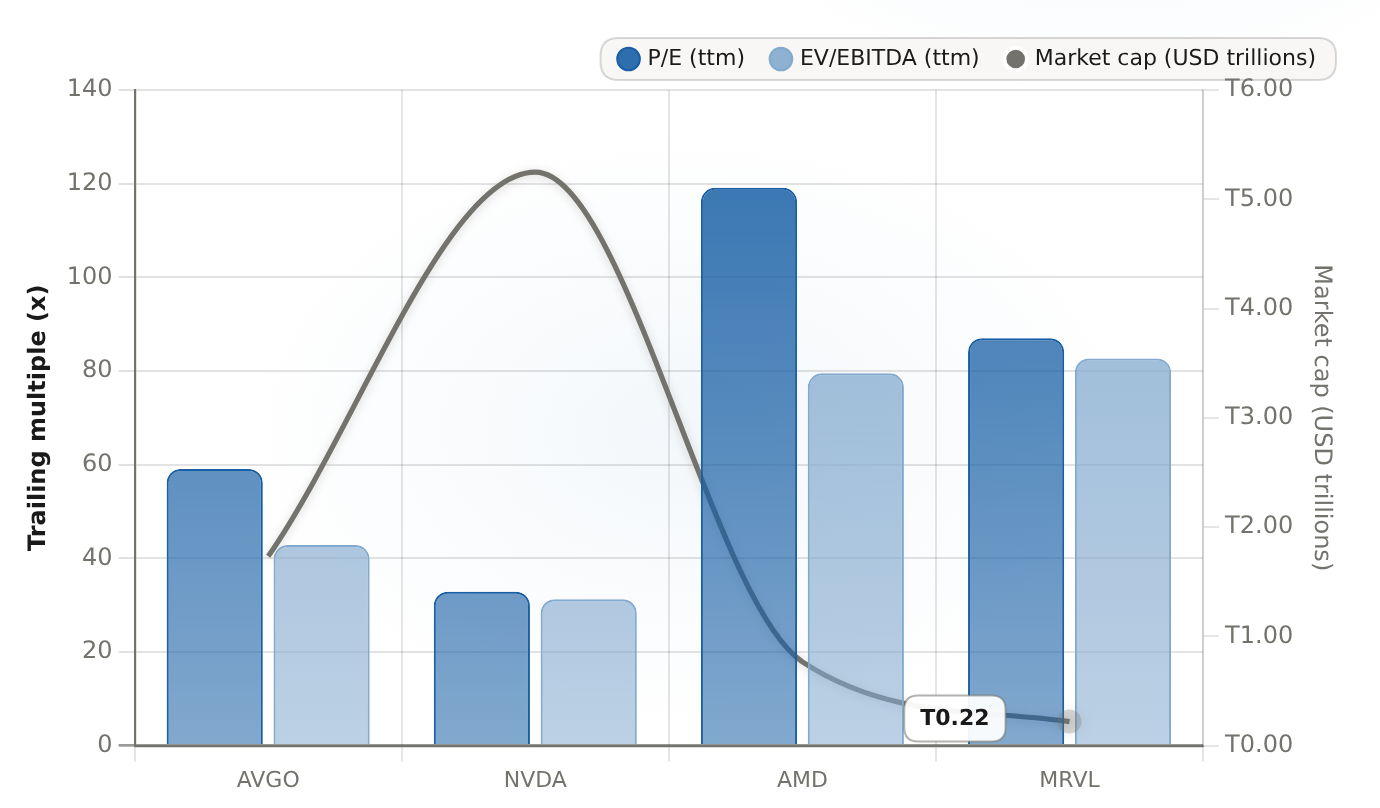
AVGO tiene multiplicadores de valor más altos (P/E de aproximadamente 59 veces, EV/EBITDA de aproximadamente 43 veces), en comparación con Nvidia (33 veces y 31 veces, respectivamente). Aunque el capitalización de mercado de NVDA es aproximadamente 3 veces mayor, el potencial de crecimiento en el sector de la IA está ya incorporado en los multiplicadores de valor de AVGO.
| Ticker | P/E (término temporal) | EV/EBITDA (a fecha actual) | Capitale de mercado (trillones de USD) (T) |
|---|---|---|---|
| AVGO | 59.08 | 42.82 | 1.732 |
| NVDA | 32.88 | 31.27 | 5.248 |
| AMD | 119.11 | 79.5 | 0.766 |
| MRVL | 87 | 82.66 | 0.22 |
El precio premium se adquirió basándose en la idea de que era inevitable que ocurriera esto. El mercado ya tuvo una oportunidad de pagar por ello y reflexionar sobre el asunto. Broadcom informó de un trimestre récord en junio de este año, pero las acciones bajaron en valor, porque la dirección reiteró su perspectiva financiera para el año 2027, sin intentar aumentarla. Wall Street ya había calculado todo esto con precisión. La calidad de las cifras no es el problema: los márgenes brutos son de casi 68%, los márgenes operativos superan el 43%, y el flujo de efectivo libre también supera el 43%. Además, hay aproximadamente 32.8 mil millones de dólares en flujo de efectivo libre.No se trata de una cuestión relacionada con la calidad de los ingresos; es una cuestión de valoración, y la respuesta ya está clara.
La acción se comporta de la misma manera que el precio del valor bursátil. El aumento del 0.43% en la sesión, hasta alcanzar los $364.03, se reflejó en aproximadamente 19.7 millones de acciones. La acción cayó un 12.87% en los últimos cinco días, y solo subió un 5.2% desde el inicio del año. Cuando se divulgó la noticia sobre problemas de financiación en la primavera, la acción bajó un 4% ese mismo día. Un mercado que realmente estuviera esperando esta noticia habría reaccionado de manera más intensa, ya sea en una dirección o en otra.

Seis clientes recorren todo el camino.
Debajo del título, se menciona el riesgo estructural: la concentración. Los ingresos relacionados con la IA de Broadcom están concentrados en un área muy limitada.Seis clientes que utilizan ASIC personalizados de los hyperscalers.– Google, Meta, Anthropic, OpenAI, además de Fujitsu y ByteDance – y también las propias ganancias de la dirección. La condición importante es que los ingresos por gigavatios varían, a veces de manera considerable, entre esos programas. Por lo tanto, el objetivo para el año fiscal 2027 es el resultado ponderado de cómo realmente funcionan esos programas y en qué condiciones económicas, no simplemente un contrato individual. Uno de esos programas, el de OpenAI, sigue dependiendo de una estructura de financiación que aún no está confirmada.Seis clientes representan un riesgo manejable con una ganancia de 15 veces el valor invertido; sin embargo, el riesgo es diferente cuando se trata de una ganancia de 59 veces ese valor.
La decisión: Este titular cambia el caso, pero solo a través de esa puerta.
Ahora, la respuesta directa: ¿Un acuerdo de financiamiento en una escala de cien mil millones de dólares, relacionado con Broadcom, cambia el caso de inversión de AVGO? No. En realidad, esto solo confirma la trayectoria de ingresos relacionada con la IA, que la dirección ha estado promoviendo desde marzo. El mercado ya ha valorado este caso en un multiplicador de aproximadamente 59. Un acuerdo confirmado le da a OpenAI los recursos necesarios para pagar por los costos de computación, lo cual mejora ligeramente la credibilidad del plan. Pero el chip personalizado de OpenAI, con una capacidad de unos gigavatios para el año fiscal 2027, ya estaba incluido en las previsiones establecidas.El titular es una confirmación de un camino ya conocido, no un nuevo catalizador.
La disciplina consiste en anotar las condiciones que podrían cambiar la respuesta, y luego esperar a ver los resultados. Porque el asunto sigue siendo reportado, y lo que se reporta no significa que todo esté resuelto. Hay que estar atento a:
- Se ha confirmado una relación estrecha o se ha negado explícitamente la estructura de financiamiento de la primera fase entre OpenAI y Broadcom. Hasta que esto se resuelva, cualquier ingreso relacionado con el programa de OpenAI debe considerarse condicional.
- La forma de financiación revelada es entre deuda y capital propio. Además, existe algún tipo de dilución que transfiere el riesgo a Broadcom como cofinanciador.
- La compromiso de Microsoft con el descuento del aproximadamente 40%, o la presencia de un comprador alternativo que intervenga… El acuerdo preliminar reportado ofrece exactamente ese camino en caso de que Microsoft rechace la oferta.
- Tiempo de implementación de Edge-customer Ramp: las implementaciones en rack se planean para la segunda mitad de 2026. El primer chip personalizado de OpenAI tendrá una potencia de aproximadamente un gigavatio en 2027.
- En los próximos informes financieros se mencionará el acumulado de deudas y las condiciones para el año fiscal 2027. En particular, se determinará si se elevará el límite de 100 mil millones de dólares o si se mantendrá igual.
Las condiciones de fallo son igualmente concretas:
- La puerta de financiación se cierra. Microsoft rechaza la oferta del 40% de descuento, y no hay comprador alternativo que esté dispuesto a comprarla. Broadcom también se niega a apoyar la primera fase del proyecto. La capacidad de fabricación de la empresa no está reservada, por lo que el proceso se detiene. El camino trazado por OpenAI pierde su valor como indicador de éxito. Esta puerta de financiación existe porque OpenAI planea gastar más de 200 mil millones de dólares hasta 2029.
- Una estructura con muchos elementos de capital que cambia las condiciones económicas relacionadas con el financiamiento conjunto para la construcción de chips personalizados: en este caso, los múltiplos pagados se debilitan, incluso si los ingresos siguen siendo significativos.
- Un choque de concentración: uno de los seis clientes retrasa, cancela o modifica su compromiso en términos de megavatios. Con todo el proceso de IA dependiendo de esos seis clientes, un solo ajuste en el programa puede cambiar todo.
- Compresión múltiple. La acción ya se cotiza aproximadamente un 26% por debajo de su punto más alto, en torno a 59 veces los resultados operativos históricos, en comparación con los 33 veces de Nvidia. La margen de precios ya establecida funciona de manera inversa si el precio cae, ya que una reiteración, en lugar de un aumento de precios, es exactamente lo que el mercado hizo en junio.
Las corrientes cruzadas son pocas, y en cuanto a su dirección, están claras. El momento es real y en constante aceleración. La puerta de financiamiento es real, pero no está confirmada: no hay ningún acuerdo firmado, ni capacidad reservada, ni fase inicial cerrada. La valoración es real y precisa: aproximadamente 1.73 billones de dólares en capitalización de mercado, con la confirmación ya obtenida. En cuanto a la dirección, considera que este dato representa una reevaluación de un camino que el mercado ya ha recorrido, y no un nuevo factor determinante. El caso solo puede avanzar si se cumple con los requisitos de financiamiento: una fecha de cierre confirmada con una estructura de financiamiento viable es un indicador positivo, ya que el mercado ha recibido esa información. Si la puerta de financiamiento falla, se pierde una prueba de que una escala de valoración de aproximadamente 59 veces no es posible. Defina esos dos escenarios antes de que se publiquen los resultados de las ganancias, porque con estas valoraciones, el mercado no te permite esperar.El titular es la parte fácil. La “puerta” es la tesis.








Comentarios
Aún no hay comentarios