
El petróleo es el número que se observa con mayor detenimiento en cualquier guerra. Según ese criterio, esta guerra se ha comportado de manera extraña. El Estrecho de Ormuz es un canal de agua que servía para…Aproximadamente el 38% del petróleo crudo transportado por mar a nivel mundial.Antes del conflicto, el tráfico se cerró efectivamente desde principios de marzo; el volumen de transporte disminuyó en aproximadamente un 95%, de más de 100 barcos al día a unos cinco. Sin embargo, el precio del Brent, que es una referencia global, se mantiene cerca de los 90 dólares por barril. En su punto más alto, en abril, el precio superó los 130 dólares por barril. El camino desde ahí hasta aquí no ha sido fácil: el Brent llegó a un mínimo en…$69 el 2 de julioJusto después de un acuerdo interino entre Estados Unidos e Irán, el precio subió a 105 dólares el 23 de julio, debido a nuevos ataques contra tanques petroleros. Luego, a finales de agosto, el precio volvió a situarse cerca de los 90 dólares. Se cree que el mundo simplemente asimiló este impacto, y que los 90 dólares representan un nuevo equilibrio. Pero antes de formular una conclusión basada en ese número, pregúntese qué es lo que el mercado realmente pone entre un “Golfo Pérsico cerrado” y un precio de 90 dólares.
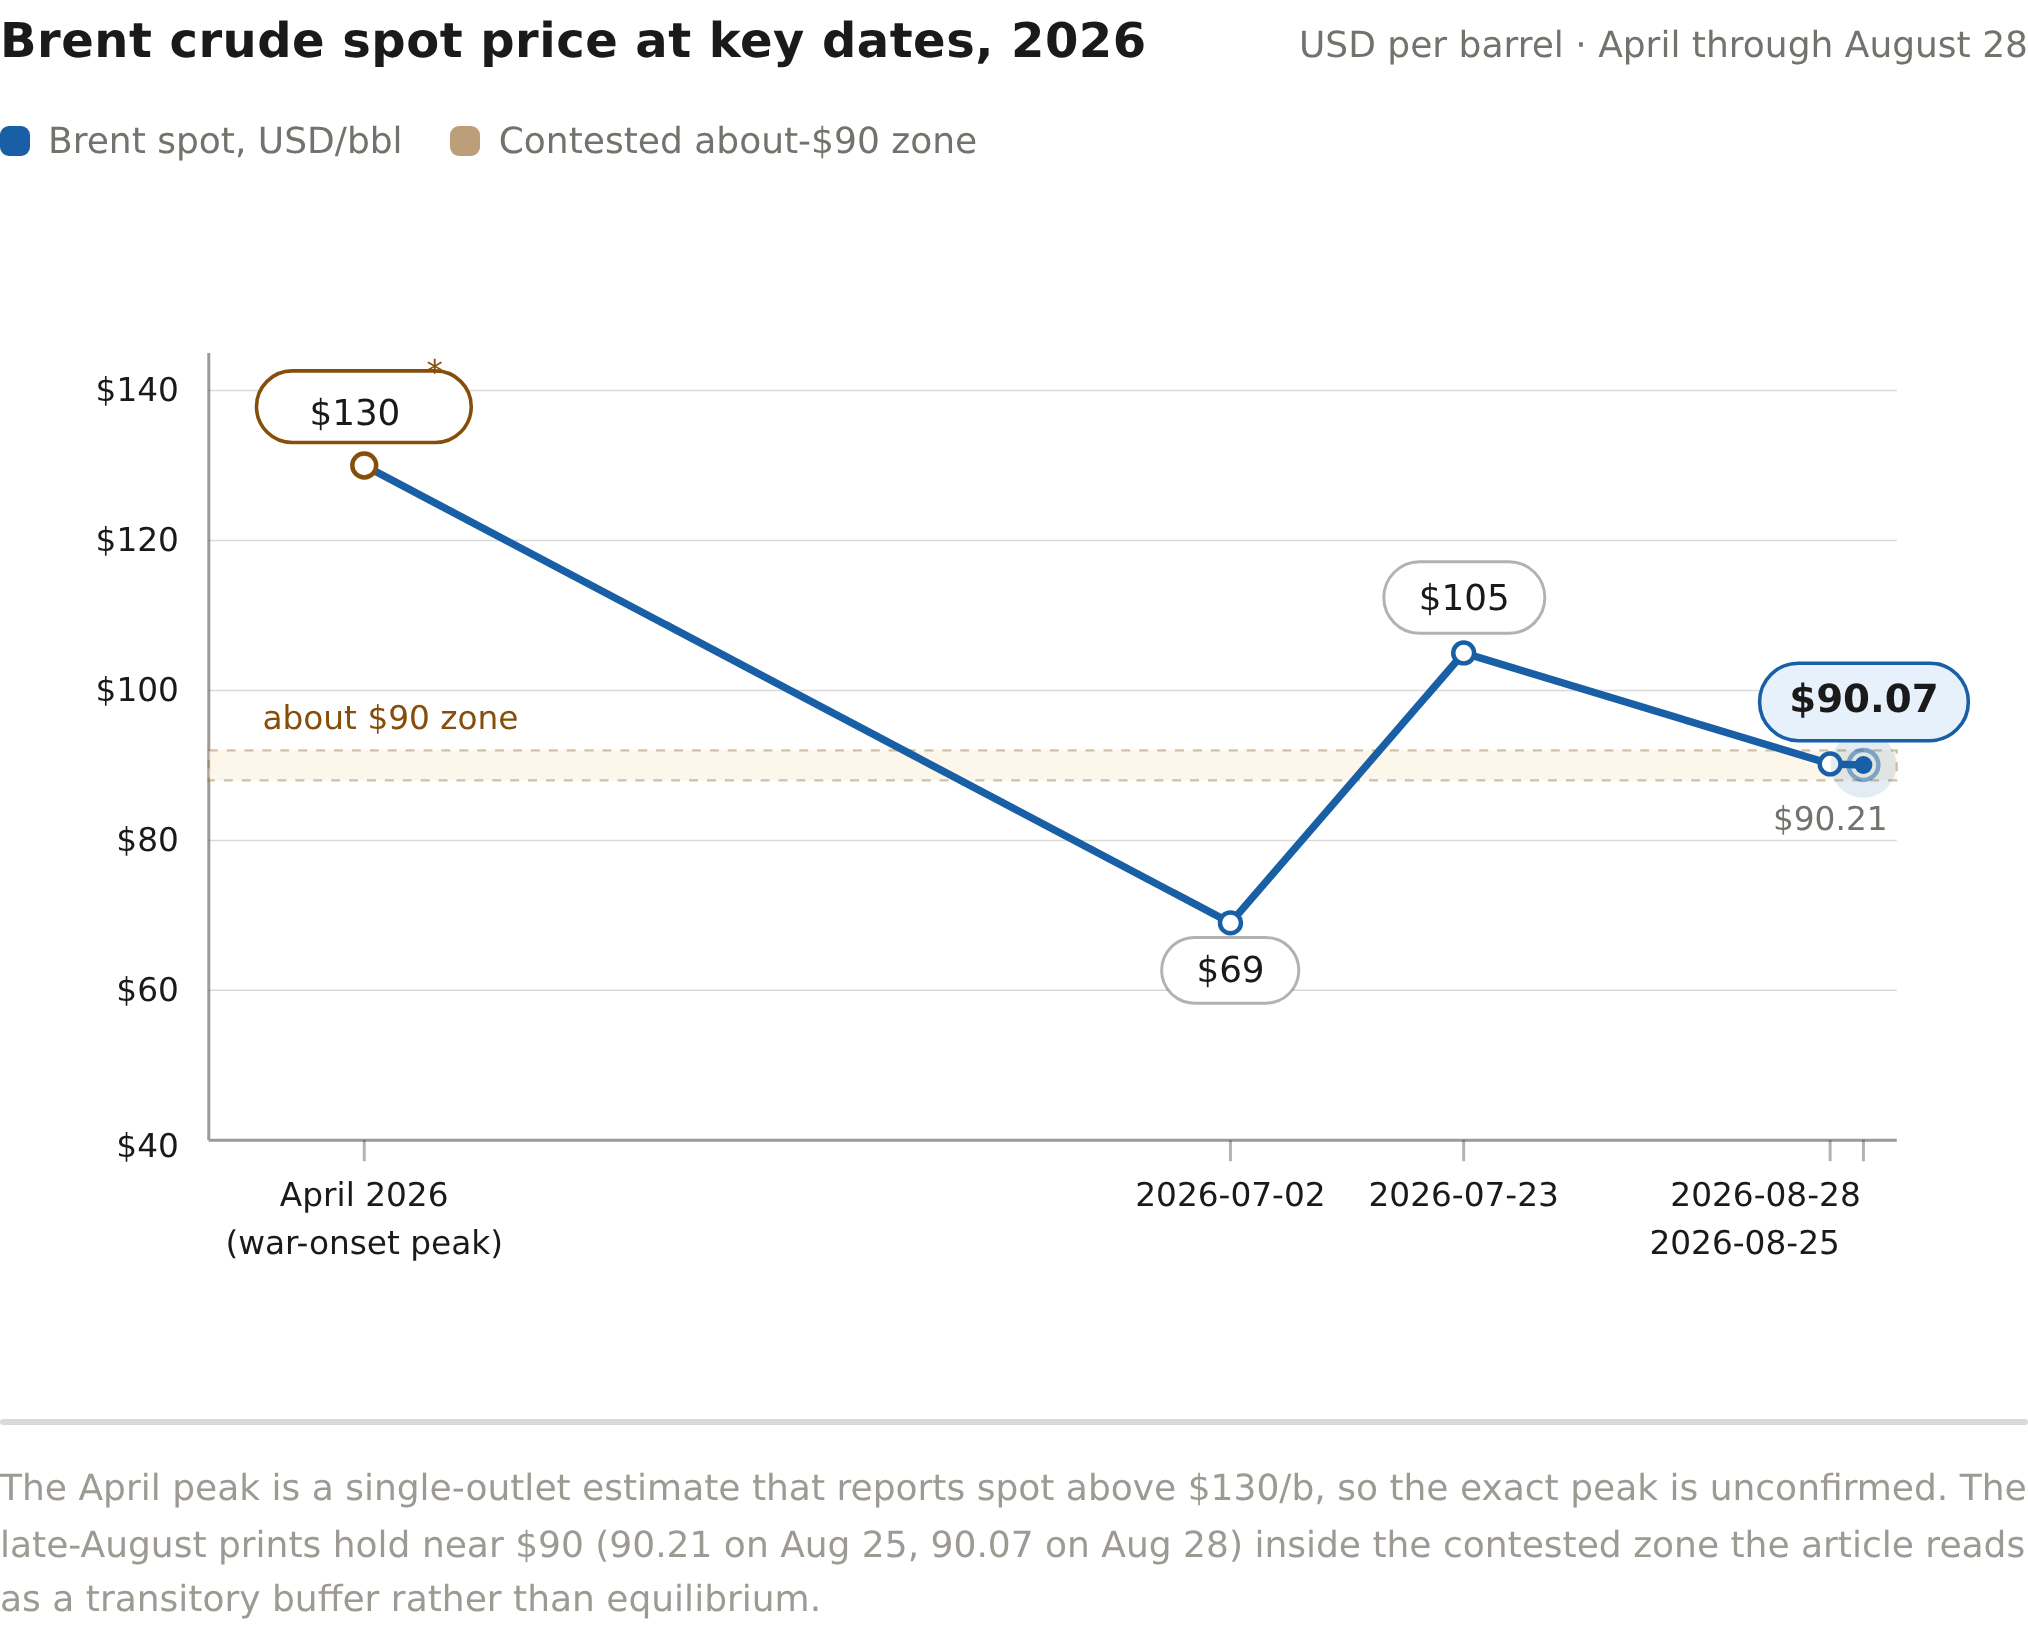
| Fecha | Precio de Brent (USD/bbl) | Nota |
|---|---|---|
| Abril de 2026 (pico del inicio de la guerra) | 130 | Superó los 130 dólares por unidad; estimación de una sola salida. |
| 2026-07-02 | 69 | |
| 2026-07-23 | 105 | |
| 2026-08-25 | 90.21 | |
| 2026-08-28 | 90.07 |
Las propias cuentas de EIA muestran el tamaño de esa brecha. Los flujos de petróleo crudo y líquido a través del estrecho disminuyeron de 21.6 millones de barriles al día a finales de 2025 a 4.9 millones de barriles al día en el segundo trimestre de 2026. Es una reducción de aproximadamente el 77% en esa medida. La producción que se detuvo, es decir, los barriles producidos pero incapaces de llegar a un comprador, fueron en promedio de 5.5 millones de barriles al día en julio. Las exportaciones de petróleo crudo desde el Golfo disminuyeron en aproximadamente el 47% en comparación con el año anterior. Esto no es una reducción gradual; es como si un exportador importante de petróleo dejara de producirlo de repente.
La respuesta más común para explicar cómo el mercado llenó ese “hoyo” tan grande sin provocar un aumento en los precios es que lo absorbió todo. El FMI lo expresó claramente:La demanda disminuyó, la producción fuera del Golfo aumentó, y los inventarios se redujeron.La capacidad disponible –la producción inactiva que puede ser utilizada rápidamente– también se utiliza en la práctica. Esa es la verdadera situación, y eso es todo lo que se puede decir sobre el valor de 90 dólares como punto de equilibrio. Pero tres de los cuatro factores que influyen en la demanda son limitados por sí mismos. La disminución de la demanda es un proceso irreversible; el mundo eventualmente necesitará petróleo. Los barriles que no provienen del Golfo, en su mayoría de origen estadounidense, requieren tiempo para ser extraídos y transportados, y son finitos en cantidad. Además, la capacidad disponible ya está siendo utilizada, lo que significa que es menor de lo que era antes. Por lo tanto, las compras de inventario –el hecho de sacar los barriles almacenados de los tanques en lugar de comprar producción actual– es el único mecanismo que puede mantener el equilibrio en cada período. Es un mecanismo medido.
La EIA da números a los datos del mercado. Los inventarios mundiales de petróleo disminuyeron en promedio 4.2 millones de barriles al día durante el segundo trimestre. La EIA pronostica que habrá otra disminución de 3.8 millones de barriles al día durante este trimestre. En otras palabras, se trata de cuatro millones de barriles al día de reservas de petróleo que se consumen, trimestre tras trimestre, hasta que algo cambie. El mercado físico muestra las mismas señales. Richard Matthews, de Gibson Shipbrokers, un hombre contratado para monitorear los flujos de petróleo en lugar de los precios, dice que el mercado inicialmente contó con grandes inventarios antes de la guerra; “pero ahora esos resguardos ya se han agotado”. Además, afirma que los próximos seis meses podrían ser “mucho más volátiles y críticos” para los inventarios, si las condiciones no cambian.
La dirección en la que se producirá este colapso es lo que determina todo el mercado, y en realidad es un proceso bidireccional. Las proyecciones de EIA indican que el escenario se desarrollará de la siguiente manera: el tráfico aéreo seguirá siendo muy limitado hasta agosto; luego, aumentará lentamente en septiembre. La producción se reiniciará a partir de 2026, hasta principios de 2027. Según ese escenario, el precio promedio del Brent será de 85 dólares en este trimestre, luego caerá a 78 dólares en el cuarto trimestre y a 69 dólares en 2027.
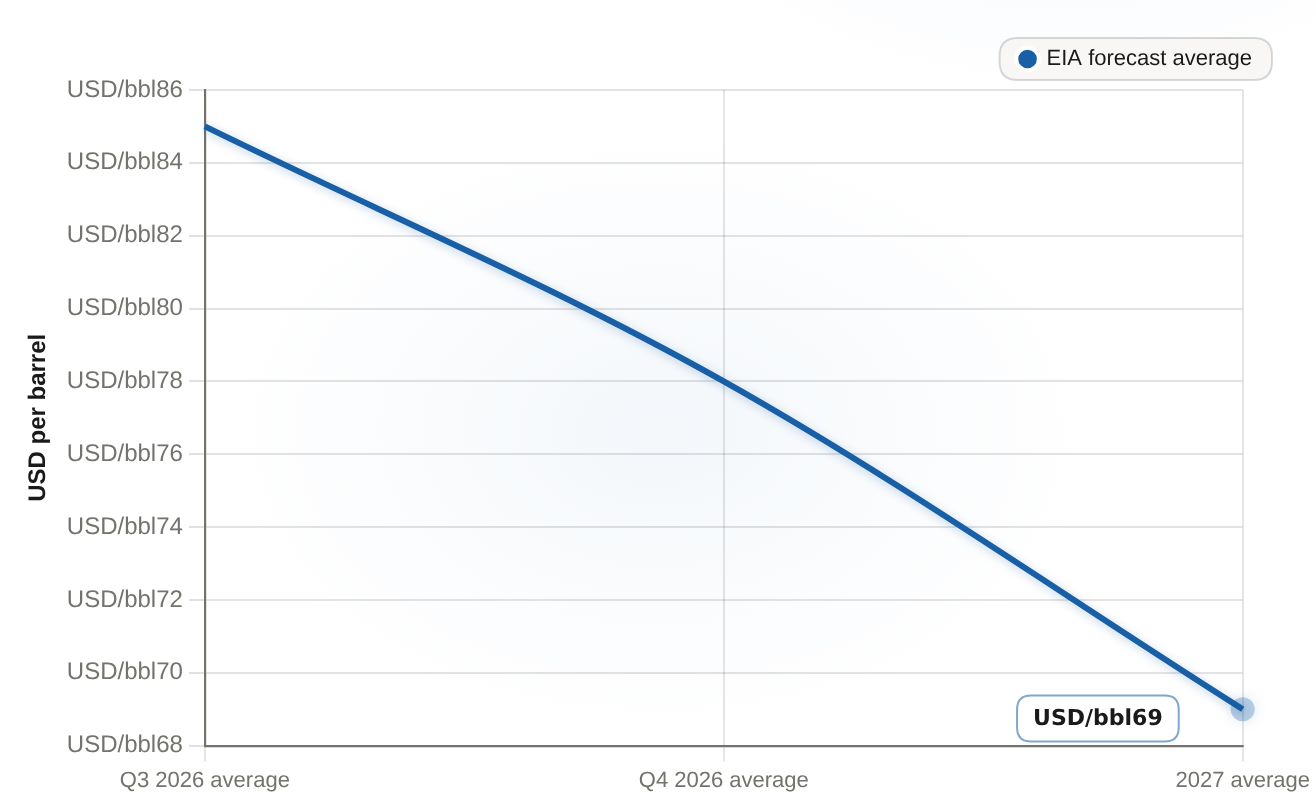
Las previsiones de EIA indican que el precio de Brent será de 85 dólares en el tercer trimestre de 2026, 78 dólares en el cuarto trimestre de 2026 y 69 dólares en 2027. Se trata de una tendencia descendente gradual a lo largo del horizonte de previsión.
| Período | Pronóstico promedio de EIA (USD/bbl) |
|---|---|
| Promedio de Q3 2026 | 85 |
| Promedio de Q4 2026 | 78 |
| Promedio en 2027 | 69 |
La otra pierna se activa si los buffers se agotan antes de que se complete cualquier acuerdo relacionado con el corredor. Lo importante no son los promedios de seis meses, sino el mes pasado: en ese momento, un ataque aéreo a un tanque petrolero causó una caída del precio del petróleo a 105 dólares por barril, en un canal que ya había estado cerrado durante cinco meses. La diferencia entre esos dos precios creíbles es de unos 35 dólares por barril. Lo que determina la elección entre ellos son los barriles almacenados y las plataformas petroleras restauradas, no el precio oficial del petróleo.
Para un inversor, lo importante es no convertir un precio con límites definidos en una tesis de inversión. Lo que realmente importa son los datos del inventario en los informes mensuales de EIA, OPEP e IEA, así como cualquier anuncio sobre el reinicio de la producción en los países del Golfo. Las acciones relacionadas con la energía ya han sido reevaluadas según su capacidad de resiliencia. Según datos de Ainvest, ExxonMobil ha subido un 30.2% desde el último año, alrededor de $157; Chevron, por su parte, ha subido un 32.5%, alrededor de $202. Ambas compañías pagan sus dividendos, con rendimientos del 2.66% y 3.53%, respectivamente, con un flujo de efectivo libre de aproximadamente $30 mil millones y $27 mil millones, respectivamente. Esa es la forma correcta de invertir en una empresa productora: basándose en el efectivo que genera, no en el precio del petróleo. Pero ese “premium” no es permanente: la misma resiliencia que permitió que las compañías importantes crezcan, puede disminuir si se abre el mercado de petróleo, y volver a calcularse a $105 o más, si los recursos se agotan primero.
Se estima que el precio de equilibrio sea de $90. Se está apostando que cuatro “colchones finitos” podrán mantener abierta una vía de 5.5 millones de barriles por día durante más tiempo que las condiciones políticas no se mantengan estables. Pero los informes de inventarios indican lo contrario: si los inventarios continúan disminuyendo a aproximadamente 4 millones de barriles por día y no se llega a un acuerdo, la dirección del mercado tenderá hacia los $105 del mes pasado o incluso más. Si la vía se abre nuevamente, la EIA ofrecerá $78 en el próximo trimestre y $69 para el año 2027. En cualquier caso, el precio bruto principal fue el dato menos informativo de todos. Los informes de inventarios te dirán en qué dirección se mueve el mercado.








Comentarios
Aún no hay comentarios