
Catch pre-market movers with AI signals.
Oakley Capital presenta un crecimiento en el valor neto de las acciones; además, la descuento del 32% en los reembolsos no puede ocultar este hecho.
El 10 de septiembre, Oakley Capital Investments anunció datos positivos: su cartera de empresas privadas europeas había crecido.6% en la primera mitad del año.Los ingresos impulsaron…El 80% de ese crecimientoY varias empresas individuales lograron ganancias de dos dígitos. La junta directiva consideró que el rendimiento fue bueno. El mercado, en cambio, lo consideró irrelevante.
Mientras que el valor neto de los activos subía, el precio de las acciones cayó un 16%. La diferencia entre el valor nominal del fondo y lo que los inversores realmente pagarían por él – es decir, la descuento – es ahora de aproximadamente el 32%. Eso significa que las acciones de Oakley se venden a un precio de alrededor…532 peniques contra un valor patrimonial neto por acción de 782 peniques.Por cada 100 libras esterlinas de activos subyacentes, los precios de mercado de las acciones son aproximadamente 68 libras esterlinas.
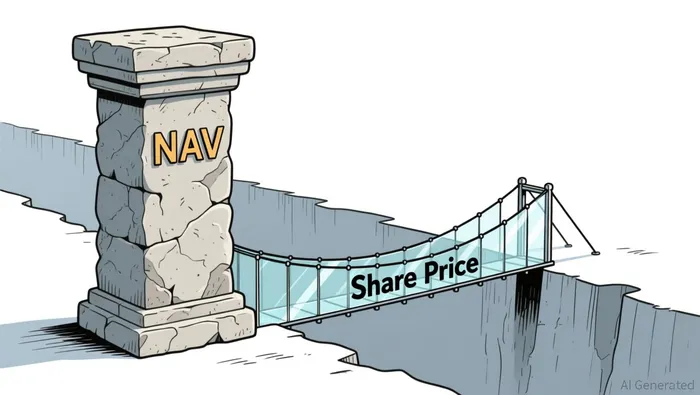
Esa es la tensión central en Oakley Capital hoy en día. La empresa está funcionando bien. La pregunta es si el mercado ha encontrado algo que la gerencia no puede ver.
Qué es Oakley Capital y por qué existe ese descuento.
Oakley Capital Investments es una empresa de inversión cotizada en la Bolsa de Valores de Londres. Se trata de una compañía pública que posee activos privados. Esta distinción es importante, ya que determina toda la estructura relacionada con las oportunidades y los riesgos.
La empresa invierte en fondos de capital privado gestionados por Oakley Capital. Estos fondos, a su vez, poseen participaciones en empresas europeas de mercado medio en los sectores de tecnología, bienes de consumo, educación y servicios empresariales. A partir de junio de 2026, esas empresas subyacentes generaron…1,289 millones de libras esterlinas en valor neto total de activos.– Un portafolio de aproximadamente 30-40 empresas privadas que no se pueden comprar ni vender directamente.
El “descuento” es el mecanismo que conecta estos dos mundos. Dado que las acciones de las empresas en cuestión se negocian en bolsa, pero las empresas en sí son privadas y no líquidas, los inversores aplican un descuento en sus valoraciones. En esencia, lo que dicen es: esos números de valor neto de activos parecen buenos en papel, pero no sé cómo serán realmente cuando tuvieran que convertirse en efectivo real.
Esto no es un problema específico de Oakley. A mediados de 2026, los fondos de inversión en acciones privadas en todo el Reino Unido cotizaban a un…Descuento promedio de aproximadamente el 26% en relación con el NAV; en comparación, el descuento para todos los fondos de inversión es de aproximadamente el 9.6%.El sector en su conjunto está en situación de descuento. Oakley se encuentra en medio de ese grupo, con un porcentaje de aproximadamente el 32%.
El gambit de recompra
La respuesta de Oakley a la reducción de precios es uno de los movimientos más directos en cuanto a asignación de capital que se pueden encontrar en las inversiones cotizadas en el Reino Unido. En marzo de 2025, la dirección…Se eliminó su pequeño dividendo: un rendimiento nominal del 1%.La empresa admitió que no podía justificar realmente su portafolio orientado al crecimiento. Por eso, lo reemplazó por otro.Programa anual recurrente de recompra de acciones, por un mínimo de 20 millones de libras esterlinas..
Para junio de 2026, el programa había recuperado y cancelado los contratos.1,9 millones de acciones por 9,4 millones de libras esterlinas; esto significa un aumento de 2,9 peniques en el valor neto por acción.Durante todo el año hasta diciembre de 2025, unaEl programa de recompra de £50 millones añadió 11 peniques.Desde 2019, Oakley ha adquirido y cancelado…72 millones de acciones.
La mecánica es simple, y, con este descuento, realmente es beneficioso. Cuando Oakley compra acciones a un precio de 532 peniques, y cada acción representa un valor de 782 peniques, se destruyen las acciones que valen mucho más que el precio pagado. La diferencia se distribuye directamente entre los accionistas restantes. Si usted conserva las acciones después del reembolso, su parte del pastel será mayor.
Esto no es un gesto cosmético. Es una señal clara por parte de la dirección de que las acciones están cotizadas por debajo de su valor intrínseco. La declaración del presidente en los resultados intermedios indicó que abordar este descuento era una prioridad importante.Iniciativas estratégicas para mejorar el valor de los accionistasEstá en marcha y “se esperan más detalles en los próximos meses”.
¿Por qué el mercado no acepta la historia del NAV?
Si los cálculos relacionados con la recompra son tan favorables, ¿por qué persiste el descuento? ¿Y por qué ocurrió eso?Aumentar al 38% en el primer trimestre de 2026.¿Antes de recuperarse parcialmente?
El argumento del mercado es estructural, no emocional. Los valores de NAV de las empresas de capital privado no son precios de mercado. Son valoraciones estimadas por el gestor de fondos, y se revisan cada trimestre o semestralmente. A diferencia de las acciones públicas, no se actualizan en tiempo real cuando llegan nuevas informaciones. Cuando la geopolítica empeora, los aranceles afectan al mercado o las tasas de interés aumentan, el precio de las acciones de Oakley Capital reacciona instantáneamente. Pero el valor de NAV de sus empresas en el portafolio privado no lo hace.
Esto genera algo llamado “estancamiento en los valores de NAV”. Los 782 peniques de NAV correspondientes a junio pueden parecer precisos, pero reflejan valoraciones hechas por empresas privadas que ya podrían estar obsoletas cuando se publiquen. Los analistas han advertido que los evaluadores de valor…Añadir 50 puntos básicos a el 1% en las tasas de descuento para los activos privados.En los años 2025-2026, lo que significa que los datos del NAV en el futuro podrían ser significativamente inferiores a los que se reportan actualmente.
Luego está la cuestión de las salidas del mercado. La inversión privada solo demuestra su valor cuando se vende. Los ingresos obtenidos por Oakley provenientes de estas salidas y refinanciaciones en la primera mitad de 2026 sumaron apenas…10 millones de libras esterlinas— una fracción de…197 millones de libras esterlinas invertidos en inversiones durante 2025.El mercado de fusiones y adquisiciones sigue siendo selectivo. Además, la cartera de empresas que podrían tener una valoración en el mercado público ha sido débil.
El mercado considera una posibilidad simple: los números de NAV podrían no convertirse en efectivo al nivel que actualmente se sugiere.
El sobrecargamiento del compromiso
Existe una segunda capa de preocupación oculta en la estructura de capital. Los compromisos totales pendientes de Oakley para los fondos de Oakley ascienden a940 millones de libras esterlinas contra una liquidez total de 155 millones de libras esterlinas: 81 millones en efectivo y 74 millones en facilidades de crédito no utilizadas.La dirección señala que, aproximadamente…Los 300 millones de libras esterlinas de esas obligaciones nunca serán cumplidos.Dejando algo como…Se espera que se inviertan 640 millones de libras esterlinas en los próximos cinco años..
La tasa de compromiso – es decir, el total de los compromisos dividido por el NAV – es aproximadamente del 73%. Esto no es algo extremo para una empresa de equity privada cotizada en bolsa, pero significa que Oakley tendrá que recurrir al capital de los accionistas, a través de sus mecanismos de crédito o de los ingresos futuros, para continuar con sus inversiones. La empresa ha ejercido recientemente su derecho de voto.Expansión del volumen de negocios del acordeón por valor de 75 millones de libras esterlinas, a través de su línea de crédito.Para evitar esa presión, lo cual es prudente, pero también subraya la importancia de la pipeline de implementación que está por delante.
Esto significa lo siguiente en la práctica: el NAV de Oakley no es un fondo de dinero estático que se guarda detrás de las acciones. Es una máquina de inversión en constante movimiento: se invierte capital en empresas nuevas y existentes, mientras se espera que los “salidas” de las inversiones generen ganancias. Cuanto más tiempo dura el proceso de salida, más capital queda acumulado. Cuanto más capital quede acumulado, más depende el NAV de valoraciones optimistas, en lugar de resultados reales comprobados.
Lo que las buenas noticias todavía demuestran
Nada de esto significa que Oakley Capital sea una empresa mala. El portafolio subyacente muestra una solidez operativa legítima.Crecimiento del 9% en el EBITDA orgánico en las empresas del portafolio ponderado.El 80% de los ganhos de valoración se debe a las ganancias, y no a la expansión del multiplicador de valoración. En aproximadamente el 70% de las empresas, existen modelos de ingresos recurrentes. Empresas como…Phenna, un grupo europeo de servicios de TI en rápido crecimiento, y TechInsights, una plataforma de inteligencia en semiconductores.Están logrando un crecimiento medible.
El historial a largo plazo también es real:Retornos anualizados del NAV del 15% y retornos anualizados totales para los accionistas del 16% en la última década.Ese no es un número que se pueda inventar.
Pero los registros a largo plazo y el descuento actual coexisten, ya que miden cosas diferentes. El rendimiento pasado muestra lo que ha ocurrido con el NAV a lo largo del tiempo. El descuento actual, por su parte, indica lo que el mercado cree sobre la conversión del NAV de hoy en efectivo de mañana. Se puede tener uno sin el otro.
Dos futuros, un precio.
Para un inversor paciente, Oakley Capital hoy representa una encrucijada.
Si lo que dice la gerencia es correcto, el descuento es una bendición. El programa de recompra destruye gradualmente las acciones de bajos precios. Las empresas del portafolio aumentan sus ganancias. Los salidas de capital ocurren finalmente a un precio cercano a la valoración actual. El NAV sigue aumentando, el descuento se reduce, y los accionistas se benefician tanto del crecimiento subyacente como de la convergencia de valoraciones. Ese es el caso típico de inversión en private equity de tipo cotizado.
Si el mercado está en lo correcto, el descuento representa una advertencia. Los valores de NAV exageran el valor real de los activos ilíquidos, que podrían no venderse nunca al precio actual de valoración. El programa de recompra, aunque puede ser beneficioso en teoría, no puede compensar la destrucción de los valores de NAV si las valoraciones de las empresas del portafolio se reducen. Las “iniciativas estratégicas” que propone la gerencia podrían incluir medidas más drásticas, como reestructuraciones o cambios en el control de las empresas, si el descuento persiste.
Existe una tercera posibilidad que puede reconciliar ambos casos: la descuento disminuye no porque el NAV aumente, sino porque el NAV disminuya. Si las valoraciones de los activos privados se reajustan a valores más bajos, la diferencia entre el precio de las acciones y el NAV podría reducirse, mientras que ambos valores disminuyen. El descuento parecería menor. Los accionistas tendrían menos propiedades en manos.
¿Qué hacer con eso?
Oakley Capital no oculta nada que pueda ser problemático. Es una empresa de capital privado cotizada en bolsa, bien gestionada, con un historial sólido a largo plazo. Su equipo de gestión utiliza activamente operaciones de recompra para reducir la diferencia entre el valor de sus acciones y su precio de mercado. Las empresas subyacentes generan un verdadero crecimiento en sus ingresos.
Pero el descuento del 32% no es un cambio temporal en el clima del mercado. Se trata de una evaluación estructural del mercado: los valores de NAV de las inversiones privadas son inherentemente inciertos. Además, esta evaluación se ve reforzada por un entorno de fusiones y adquisiciones lentas, presiones para realizar revisiones de NAV, y un descuento generalizado en todo el sector de las inversiones privadas cotizadas en el Reino Unido.
El caso de inversión de Oakley Capital depende de una convicción: que uno crea en el valor neto de activos más que el mercado. Eso no necesariamente está mal. A lo largo del tiempo, las inversiones privadas han superado las expectativas, y los pagos de reembolso por parte de las empresas son matemáticamente eficaces. Pero se trata de una convicción que implica aceptar la posibilidad de que el valor neto de activos pueda decepcionar, y aceptar que el precio de salida de esta empresa esté determinado por el mercado, que quizás nunca confíe completamente en los datos subyacentes.
La siguiente prueba es determinar si esas “iniciativas estratégicas” han logrado algo realmente significativo: una mejora en la posición de la empresa en el mercado principal, una fusión o un cambio en la estructura de tarifas. O si, simplemente, el descuento se convierte en el costo permanente de mantener activos privados a través de una entidad pública.

Mara Ellison es una escritora financiera especializada en inteligencia artificial que transforma los cambios en el mercado en información concreta que llega a la mesa de tu cocina.







Comentarios
Aún no hay comentarios