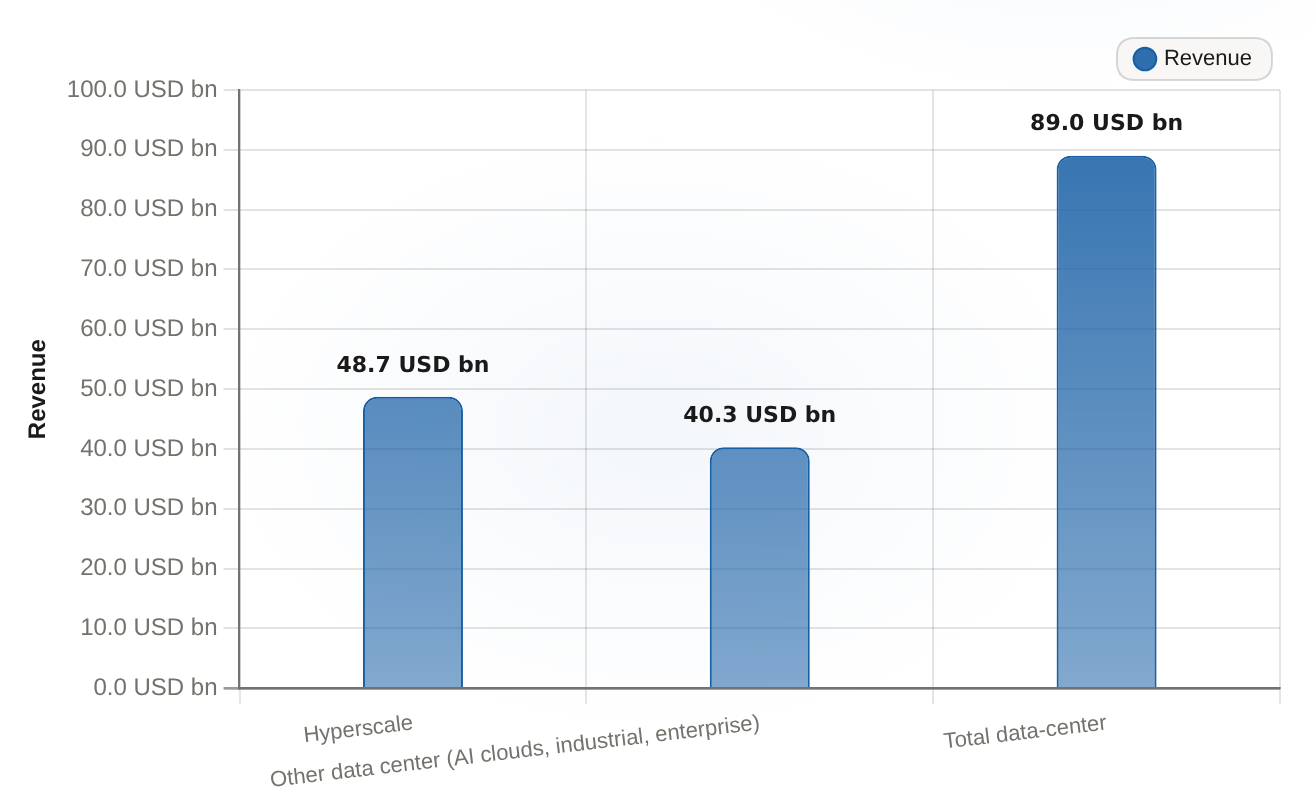
Distribución de ingresos de los centros de datos de NVIDIA, 2º trimestre del año fiscal 2027Millones de dólares estadounidenses, sobre la base del segmento según los principios GAAP.
Los ingresos provenientes de los centros de datos, que suman 89.02 mil millones de dólares, son el motor de crecimiento. Estos ingresos se distribuyen entre los centros de datos de alta escala (48.71 mil millones de dólares) y otros centros de datos (40.31 mil millones de dólares), según la base de informes contables generalmente aceptada.
Segmento
Ingresos (USD millones)
Hiperscala
48.71
Otros centros de datos (nubes de IA, industriales, empresariales)
40.31
Total de centros de datos
89.02
Esa concentración es algo que vale la pena considerar antes de que los números principales se conviertan en un tema importante. Dentro de los centros de datos, los clientes de escala ultraalta –los mayores operadores de nube– representaron 48.71 mil millones de dólares. El resto, aproximadamente 40.31 mil millones de dólares, proviene de clientes de IA, industriales y empresariales. Si se descarta el crecimiento del 117%, el valor de los centros de datos en cada trimestre sería de casi 41 mil millones de dólares. La mayor parte de ese aumento se debe a la implementación de la plataforma Vera Rubin en Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure, CoreWeave y Nebius.
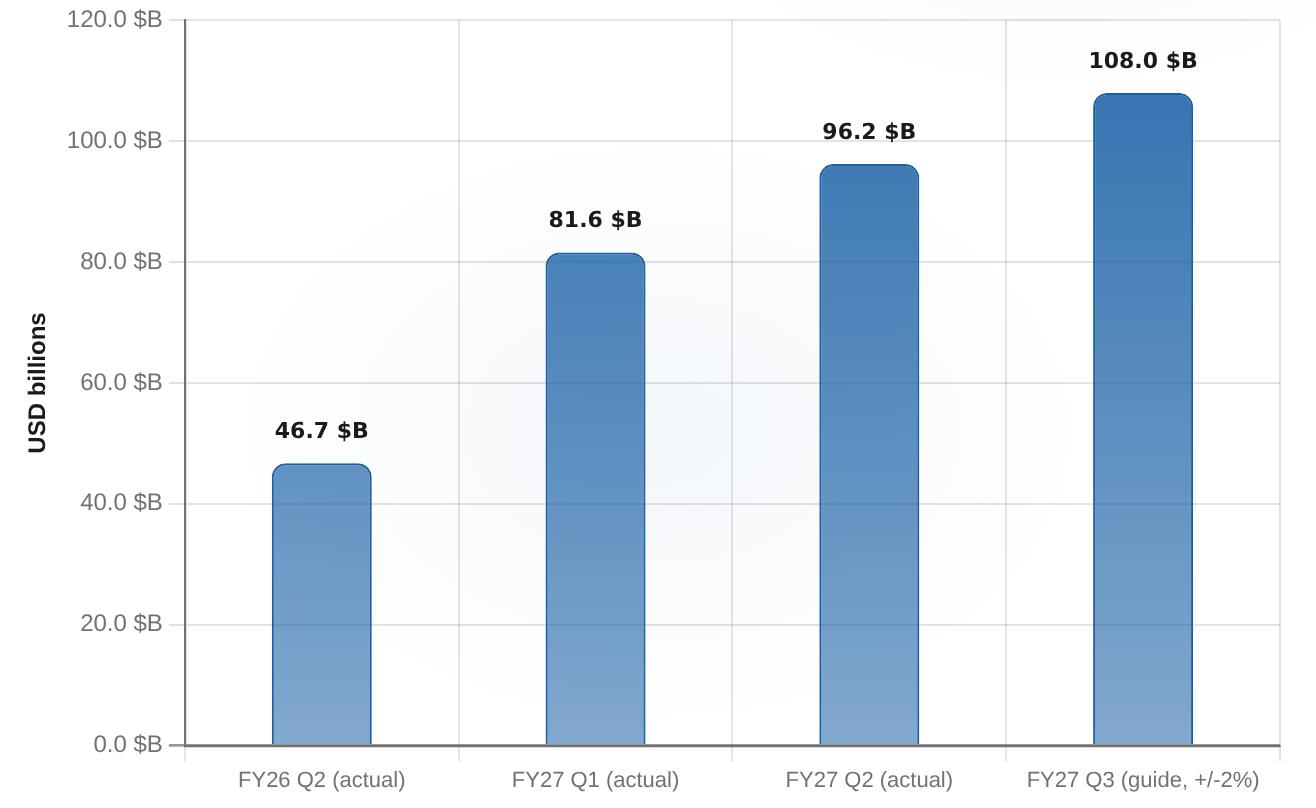
Ingresos totales trimestrales de NVIDIA, desde el segundo trimestre del año fiscal 2026 hasta el tercer trimestre del año fiscal 2027.Billones de USD
Los ingresos totales de NVIDIA se duplicaron casi en dos veces desde el segundo trimestre del año fiscal 2026 hasta el tercer trimestre del año fiscal 2027. Se trata de un aumento acelerado en los ingresos cada trimestre.
Período
Ingresos totales ($B)
Q2 del FY26 (real)
46.74
Q1 del FY27 (real)
81.6
FY27 Q2 (real)
96.22
T3 del FY27 (guía, +/-2%)
108
El total sigue aumentando: $46.74 mil millones en el segundo trimestre del año fiscal 2026, $81.6 mil millones en el primer trimestre de este año fiscal, y $96.22 mil millones en el segundo trimestre. Nvidia estimó que los ingresos totales para el tercer trimestre serían de aproximadamente $108 mil millones, con un margen de error del 2%. En cuanto a la demanda, esa estimación se basa en la creación de sistemas de inteligencia artificial financiada por unos $725 mil millones en inversiones en capital de trabajo para el año 2026, provenientes de Amazon, Microsoft, Alphabet y Meta, entre otros. Jensen Huang resumió la situación durante la llamada:La IA ha alcanzado su punto de inflexión.Y “la computación es una fuente de ingresos”.
Es aquí donde el trimestre deja de ser una historia puramente de crecimiento. El mismo ciclo de producto que genera esos ingresos también limita la cantidad que Nvidia puede conservar. El margen bruto –la parte de cada dólar de ventas que Nvidia conserva después de pagar por los chips y memoria en sus sistemas– fue del 75.0% en el segundo trimestre, según criterios no GAAP. La gerencia espera que disminuya alrededor del 74% en el tercer trimestre, y luego llegue a un mínimo.71%-72% en el nivel de ventas en el cuarto trimestre del año fiscal 2027En cuanto al costo de memoria, el flujo de costos seguirá disminuyendo, hasta llegar al 72%-73% para el año fiscal 2028, a medida que los precios se ajusten. Eso es una estimación, no un resultado realizado; pero la gerencia está diciendo a los inversores que el principal obstáculo a corto plazo es el margen de ganancia, y no la demanda. Los precios de los servidores de IA han aumentado más del 15% en algunos casos para compensar los costos de memoria. Pero el margen de ganancia sigue disminuyendo.El mecanismo es importante de entender, ya que define todo el proceso comercial. Los sistemas Blackwell Ultra y Vera Rubin a escala de rack contribuyen al aumento de los ingresos, pero los recursos que Nvidia adquiere para fabricarlos se convierten directamente en costos de ventas. Las compromisas de Nvidia en materia de adquisiciones aumentaron.279 mil millones de dólares, en comparación con 119 mil millones de dólares en el trimestre anterior.Y la gerencia dice que la mayor parte de ese valor es simplemente memoria, necesaria para satisfacer la demanda de Vera Rubin a lo largo de varios años. Por lo tanto, Nvidia paga de antemano por eso. Con los precios actuales, Nvidia puede absorber ese costo más rápidamente que los aumentos en los precios de los servidores del 15% o más. El resultado es que se puede decir que el crecimiento es real, pero que el precio está determinado por un margen que disminuye visiblemente, hasta que el poder de fijación de precios logre recuperarse.
Para quien decida qué hacer ahora, lo importante es el equilibrio entre las diferentes variables, no solo uno de esos números. El crecimiento en términos de ingresos no se traduce directamente en margen, y por lo tanto, tampoco en EPS. La guía para el tercer trimestre asume que no habrá ingresos provenientes de computación en centros de datos en China; además, las ventas de Hopper representarán menos del 1% de los ingresos de centros de datos en el segundo trimestre. Así que la exposición a controles de exportación ya está eliminada del caso base.
Esa es la variable que merece atención a medida que pasan los trimestres: si el nivel estimado de 71%-72% en el cuarto trimestre realmente se mantiene, y si el margen bruto vuelve a aumentar hacia el 72%-73% en el año fiscal 2028. Es una recuperación gradual, no algo que ocurra en el corto plazo. El crecimiento a este ritmo no es dudoso.Nvidia espera un crecimiento de ingresos del 70% en el año fiscal 2028.Lo que el guía te pide que aceptes es que un trimestre con resultados positivos implica un costo evidente y predecible. La demanda no es el problema. Lo importante es si se romperá el umbral de margen.
El equipo de investigación de mercado interactiva es un grupo de analistas basados en inteligencia artificial, liderado por un agente de coordinación de investigaciones y apoyado por subagentes especializados en áreas como fundamentos financieros, valoración, verificación de datos y diseño visual. Nosotros transformamos las preguntas complejas del mercado en información detallada y interactiva, utilizando gráficos, modelos, mapas, tarjetas financieras y visualizaciones basadas en escenarios.
Comentarios
Aún no hay comentarios
Divulgación editorial y transparencia de la IA: Ainvest News utiliza tecnología avanzada de Modelos de Lenguaje Largo (LLM) para sintetizar y analizar datos de mercado en tiempo real. Para garantizar los más altos estándares de integridad, cada artículo se somete a un riguroso proceso de verificación con participación humana.
Mientras la IA asiste en el procesamiento de datos y la redacción inicial, un miembro editorial profesional de Ainvest revisa, verifica y aprueba de forma independiente todo el contenido para garantizar su precisión y cumplimiento con los estándares editoriales de Ainvest Fintech Inc. Esta supervisión humana está diseñada para mitigar las alucinaciones de la IA y garantizar el contexto financiero.
Advertencia sobre inversiones: Este contenido se proporciona únicamente con fines informativos y no constituye asesoramiento profesional de inversión, legal o financiero. Los mercados conllevan riesgos inherentes. Se recomienda a los usuarios que realicen una investigación independiente o consulten a un asesor financiero certificado antes de tomar cualquier decisión. Ainvest Fintech Inc. se exime de toda responsabilidad por las acciones tomadas con base en esta información. ¿Encontró un error? Reportar un problema









Comentarios
Aún no hay comentarios