
Nvidia (NVDA) informará los resultados del segundo trimestre fiscal de 2027 después del cierre del 26 de agosto. El mercado ya conoce los datos clave. Todos los datos del segundo trimestre que se mencionan aquí son estimaciones consensuadas o indicaciones de la empresa; no se han publicado datos específicos. Pero la situación no es controvertida:Consenso de 91.850 mil millones de dólaresen ingresos contraLa guía de 91.0 mil millones de dólares del propio equipo de gestiónUna variación de +2%. Los ingresos por acción se sitúan cerca de los $2.08, y el margen bruto es del 75%. En comparación con los $46.74 mil millones registrados en el trimestre anterior, esto significa un crecimiento interanual de aproximadamente +97%. Es casi seguro que el resultado sea positivo. La cifra que realmente determina esta posición es la que no puede revelarse: qué planes tiene la gerencia para el tercer trimestre. Es ese plan el primer test real de si la curva de inversiones de Nvidia en sus centros de datos sigue creciendo o ya ha comenzado a disminuir. Y allí es donde me dirijo con este artículo.
Lo que Wall Street espera está, en gran medida, ya incluido en el precio.
La situación parece clara. Los ingresos por consenso, en total de 91.85 mil millones de dólares, están solo un 0.9% por encima del punto medio de las propias expectativas de la empresa. Es aproximadamente el mismo margen que había en el último trimestre. La línea de EPS también refleja la misma situación: los analistas esperan unos 2.08 dólares por acción ajustada, en comparación con las expectativas previas.Margen bruto del 75%La distinción importante no es si Nvidia logra superar las expectativas –y lo hace con fiabilidad–, sino cuánto puede contribuir ese éxito al aumento de las acciones. Cuando la opinión general coincide con los pronósticos, el éxito en las cifras futuras es lo que realmente impulsa el precio de las acciones.
La compilación es real, así que permítanme mostrar su forma. En el primer trimestre del año fiscal 2027 –el trimestre que terminó en abril de 2026, el último registrado–, Nvidia informó queRegistró ingresos de 81.6 mil millones de dólares, un aumento del 85% en comparación con el año anterior.Con el centro de datos, que aporta 75.2 mil millones de dólares, lo que representa un aumento del 92%; aproximadamente el 92% del total.El EPS ajustado de $1.87 superó los $1.76 previstos por la opinión general en $0.11.La trayectoria trimestral es la siguiente: los ingresos en el año fiscal 2026 aumentaron de 44.1 mil millones de dólares a 46.7 mil millones de dólares, luego a 57.0 mil millones de dólares y finalmente a 68.1 mil millones de dólares. En el primer trimestre del año fiscal 2027, los ingresos alcanzaron los 81.6 mil millones de dólares. Los ingresos están aumentando trimestre tras trimestre. Pero el incremento en comparación con los objetivos establecidos ha disminuido, pasando de dos dígitos en el segundo trimestre del año fiscal 2024 a aproximadamente el 4.6% en el primer trimestre del año fiscal 2027. El modelo y el mercado se están acercando. El doble de ingresos ya está calculado.
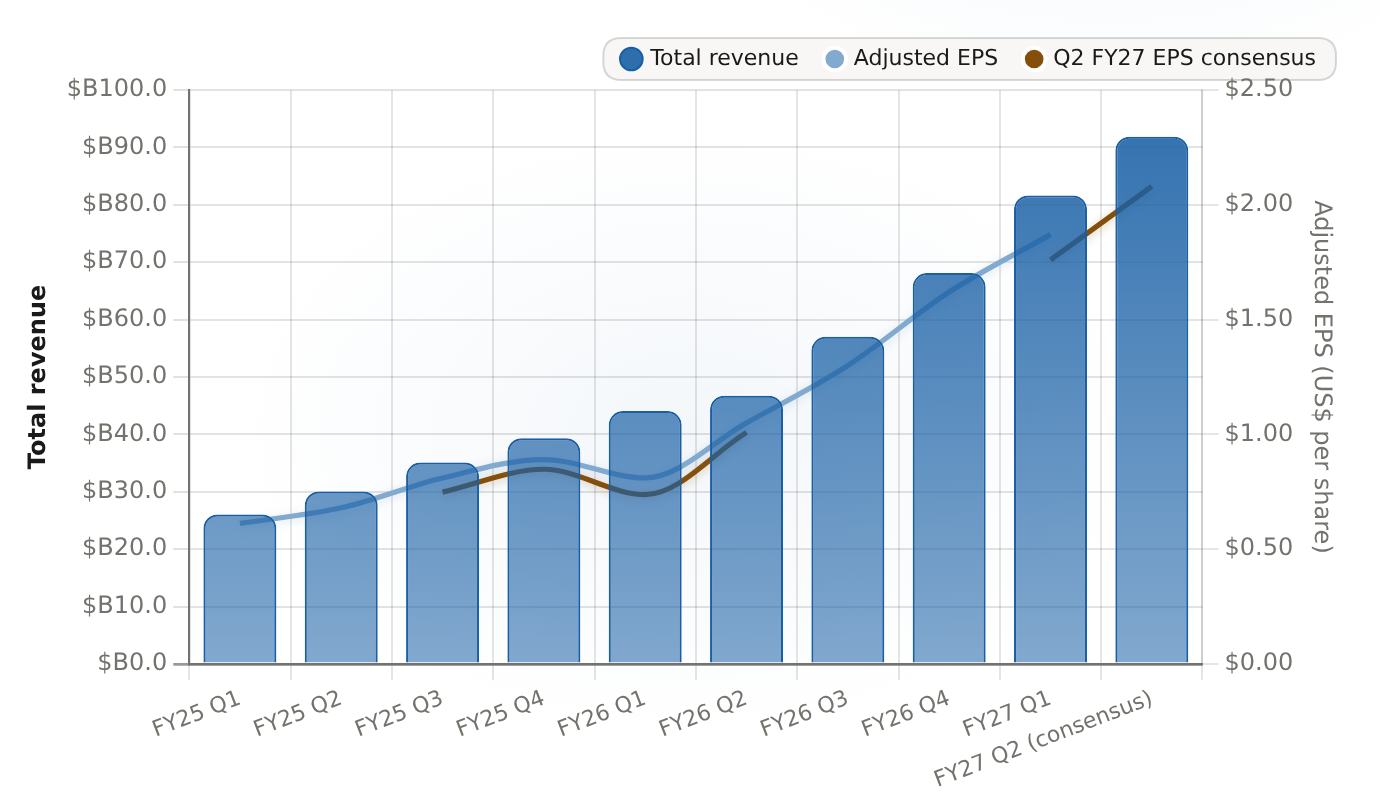
Los ingresos han aumentado de manera casi vertical durante los años fiscales 2026 y 2027, mientras que el EPS ajustado también ha crecido al mismo ritmo. La estimación consensuada para el segundo trimestre del año 2027 (ingresos de 91,85 mil millones de dólares, EPS de 2,08 dólares por acción) está por encima de los datos reales recientes, ya que es lo que el mercado espera para el próximo informe.
| Período | Ingresos totales ($B) | EPS ajustado | Consenso sobre EPS para el año fiscal 2027 |
|---|---|---|---|
| FY25 Q1 | 26.04 | 0.612 | N/A |
| FY25, 2º trimestre | 30.04 | 0.68 | N/A |
| T3 FY25 | 35.08 | 0.81 | 0.7482 |
| T4 del FY25 | 39.33 | 0.89 | 0.8479 |
| FY26 Q1 | 44.06 | 0.81 | 0.7371 |
| FY26 Q2 | 46.74 | 1.05 | 1.0084 |
| T3 FY26 | 57 | 1.3 | N/A |
| Q4 del FY26 | 68.1 | 1.62 | N/A |
| Q1 del FY27 | 81.62 | 1.87 | 1.76 |
| FY27 Q2 (consenso) | 91.85 | N/A | 2.08 |
En la calle, la opinión es unánime y la multitud es numerosa.52 de 54 analistas recomiendan comprar las acciones o comprarlas con confianza.Con cero ventas, y un objetivo promedio de 12 meses de alrededor de $307 (rango de $218–$500), en una empresa con un valor de mercado de aproximadamente $5.25 billones. La valoración es la segunda barrera que la acción debe superar: según datos de Ainvest, Nvidia cotiza a un precio de 33 veces los ingresos históricos y a unos 20.7 veces las ventas históricas. Esto es más alto que AMD, que cotiza a unos 18.6 veces, y TSMC, a unos 15.8 veces. Broadcom está más cerca, a unos 22.9 veces, basándose en las mismas ventas. Dado que todo el lado de compra es largo y el multiplicador de ventas está en el extremo superior del grupo de semiconductores, la rentabilidad futura debe venir de el crecimiento acumulativo frente a ese multiplicador. Ese es el papel del guía.
El costo de capital detrás de la demanda
El motor de demanda son los cuatro gigantes tecnológicos estadounidenses. Sus planes para el año 2026 representan la mayor inversión tecnológica coordinada hasta ahora. Amazon, Microsoft, Alphabet y Meta han llevado a cabo una inversión tecnológica considerable.760 mil millones de dólares en gastos de capital combinados para el año 2026.Alrededor del 85% más que los ~410 mil millones de dólares que gastaron en 2025: Amazon, cerca de 200 mil millones de dólares (en comparación con ~100 mil millones de dólares); Microsoft, cerca de 190 mil millones de dólares (en comparación con ~95 mil millones de dólares); Alphabet, entre 195 y 205 mil millones de dólares (en comparación con ~85 mil millones de dólares); y Meta, entre 125 y 145 mil millones de dólares (en comparación con ~70 mil millones de dólares). La curva a corto plazo muestra que el gasto total aumentó un 27% trimestre tras trimestre, alcanzando 166.0 mil millones de dólares en el segundo trimestre del año 2026, lo cual representa un aumento del 87% interanual. Todo esto se logra mediante financiamiento, dirección y crecimiento continuo… Es la definición de una demanda visible.
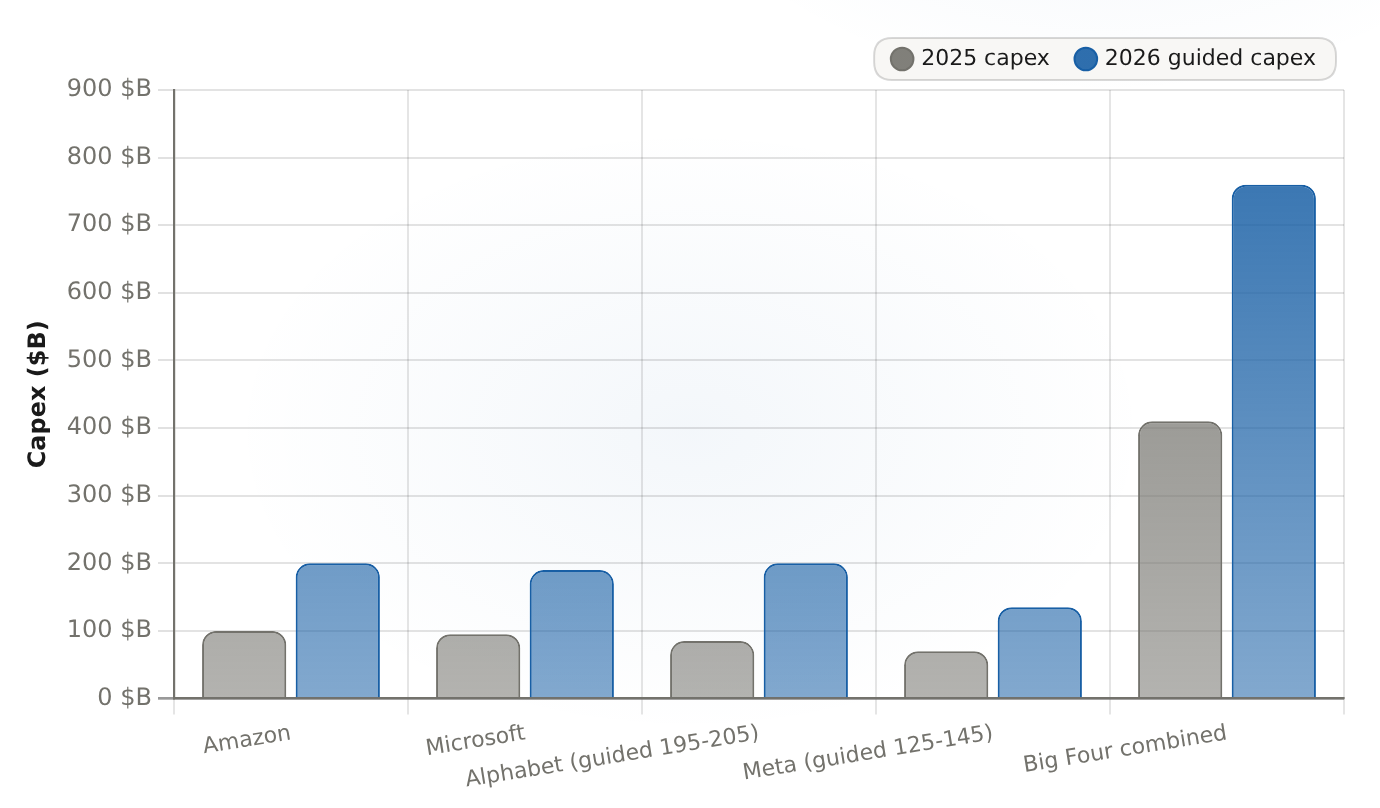
Las cuatro grandes empresas de tecnología planan aumentar su gasto en infraestructura de IA en aproximadamente un 85% en comparación con el año anterior. El gasto total se elevará de unos $410 mil millones en 2025 a unos $760 mil millones en 2026. Se trata de un cambio significativo en los gastos relacionados con la infraestructura de IA, lo cual es fundamental para satisfacer la demanda de Nvidia durante el tercer trimestre del año.
| Compañía | 2025 Capex ($B) | 2026: Inversión guiada en capital de explotación ($B) |
|---|---|---|
| Amazon | 100 | 200 |
| Microsoft | 95 | 190 |
| Alfabeto (guía 195-205) | 85 | 200 |
| Meta (guiada 125-145) | 70 | 135 |
| Los Cuatro Grandes juntos. | 410 | 760 |
Ahora, la relación que hace que Nvidia sea un “derivado” de estas empresas es la siguiente: los gastos de capital de las hyperscalers suelen preceder los ingresos provenientes de los centros de datos de Nvidia en uno o dos trimestres. Las órdenes de compra se realizan primero, y luego aparecen los ingresos generados por los centros de datos. Esto indica que la ola de gastos de capital actual debería seguir aportando ingresos al segmento de centros de datos, que representa aproximadamente el 92% del total. Pero el mercado en sí comenzó a cuestionar esta situación en julio: las acciones de Amazon, Meta y Microsoft cayeron significativamente.Alphabet aumentó sus proyecciones de gasto en inversiones para el año 2026.Y Alphabet lo volvió a aumentar más adelante en el mes. Cuando los propios consumidores son examinados por su exceso de gasto, el mercado discute cuál es la variable exacta que permite que los ingresos de Nvidia sean tan importantes.
La Guía del Tercio es el informe final.
Lo que me lleva al número que más me importa: la ganancia de Q3 del año fiscal 2027, en comparación con un consenso de aproximadamente 103 mil millones de dólares. Si el valor está por encima de ese nivel, significa que la curva de inversión en capital físico sigue aumentando en la cartera de pedidos de Nvidia. Si está por debajo, entonces se trata del primer punto de inflexión de este ciclo: una señal de que la capacidad de producción está siendo utilizada, en lugar de expandirse. Este indicador es más preciso que los otros, ya que convierte la pregunta “¿se seguirán realizando inversiones en capital físico?” en un único número que puede ser utilizado para tomar decisiones.
El mecanismo funciona a través de la puerta de suministro; por eso, el sistema es confiable, en lugar de ser algo meramente idealista. El empaquetado avanzado de CoWoS, la memoria HBM4 y la capacidad de fabricación de TSMC son todos factores que contribuyen a su fiabilidad.Limitado hasta el año 2027Es decir, lo que Nvidia realmente puede producir está determinado por la asignación de wafer y el empaquetado, y no únicamente por la demanda. El ritmo de desarrollo de la plataforma Vera Rubin…Extracción de componentes HBM4, DRAM y de potencia.A través de la cadena de suministro durante todo el año 2026. Las implicaciones de la inversión son ambivalentes: las restricciones protegen el poder de fijación de precios y la disciplina en cuanto al manejo de inventarios, mientras duren; además, hacen que los inventarios se conviertan en un indicador clave para cuando la demanda y la oferta dejan de coincidir.
El inventario está en tiempo real. El inventario de productos terminados alcanzó los 25.8 mil millones de dólares en el primer trimestre del año fiscal 27, en comparación con los 21.4 mil millones de dólares en el cuarto trimestre del año fiscal 26. Para una empresa que construye inventario deliberadamente para aprovechar una cadena de suministro estrecha, eso es más bien un indicador positivo, no un signo de alerta. Pero si el inventario se acumula durante varios trimestres sin que se vendan las existencias, eso es un indicio clásico de que habrá recortes en las ventas. Es este indicador que veré antes de confiar en cualquier cifra futura.
La lista de vigilancia – y lo que rompe la tesis
No hay ninguna previsión completa sin indicar qué cambios se producirán. Cinco cosas que estoy observando en la llamada, en orden de importancia:
- La estimación de ingresos para el tercer trimestre del año fiscal 2027 es de aproximadamente $103 mil millones, según las expectativas del mercado. Si esta cifra es igual o superior a esa cantidad, entonces la curva de gastos de capital se acelera; si es inferior, eso sería una señal de problemas y un motivo para realizar ajustes en los gastos.
- El margen bruto se mantiene en aproximadamente el 75%. Se trata de una recuperación después de la fase de transición de Blackwell: el margen según los estándares GAAP llegó a casi el 70% a mediados del año fiscal 2026 (tercer trimestre del año fiscal 2026).73.4% según los principios contables generalmente aceptadosLa verdadera prueba es la próxima transición: la rampa de Vera Rubin volverá a probar ese nivel mecánicamente, a medida que los nuevos rendimientos, el equilibrio entre memoria y costos, y los costos relacionados con la implementación en el mercado sean absorbidos.
- El inventario de productos terminados es de 25,8 mil millones de dólares, en comparación con 21,4 mil millones de dólares el trimestre anterior. Eso representa un indicador negativo de exceso de inventarios.
- China. Tanto los informes para el primer como el segundo trimestre del año fiscal 2027 asumen que no hay ingresos provenientes de centros de datos en China. Por lo tanto, cualquier cambio en esa suposición puede tener un efecto significativo, ya sea en una dirección o en otra.Requisito de licencia de exportación H20 para abril de 2025Muestra qué rápido puede cambiar la política.
- La puerta de suministro: CoWoS, HBM4 y la capacidad de vanguardia de TSMC hasta 2027. La escasez de capacidad es la razón por la cual el poder de fijación de precios se mantiene.
Y las condiciones de fracaso claras: lo que haría que redujera las inversiones en lugar de ajustarlas. Por ejemplo, un margen de contribución inferior a unos 103 mil millones de dólares, lo cual indica una dificultad para gestionar los gastos de capital o una disminución en las ventas. El margen bruto disminuye por debajo del 75% durante el período de transición con Rubin. Los inventarios de productos terminados aumentan más rápido de lo que se puede vender. La participación en el mercado de silicio personalizado disminuye frente a TPU de Google, MTIA de Meta, MAIA de Microsoft o Trainium de Amazon. O bien, los controles de exportación empeoran más allá de la hipótesis de cero exportaciones desde China. Cualquiera de estos factores es motivo para reconsiderar la asignación de recursos, no para ignorarlo.
El veredicto
El debate, como sigo recordando, no es si Nvidia superará a Q2. Lo hará, y el mercado lo sabe. El debate radica en si el perfil de retornos de una acción con un valor de 5.25 billones de dólares, con un crecimiento del 20%, y con una opinión unánime a favor de comprarla, sigue siendo el mejor lugar para invertir nuevo capital, cuando tanto de ese crecimiento ya está cotizado en el mercado. Mi tesis a largo plazo sigue siendo la misma: Nvidia sigue estando en el lado correcto de la transición hacia la infraestructura de IA. Además, las evidencias de la demanda son sólidas: aproximadamente 760 mil millones de dólares en inversiones en infraestructura por parte de los gigantes tecnológicos, que aumentan cada trimestre. La expectativa general para todo el año 2027 es…391 mil millones de dólares en ingresosY los aproximadamente $9.34 en ganancias por acción también cuentan la misma historia a nivel anual.
Pero creer en esa tesis no es lo mismo que pagarla con el consenso de todos ya incluido en el precio. Esta es mi recomendación de asignación, con el horizonte temporal indicado: no se debe agregar nada más al informe – la situación actual es compleja y hay que esperar. Se debe mantener el activo durante mucho tiempo, y utilizar los datos de Q3 como punto de decisión. Un valor por encima de ~103 mil millones de dólares confirma que la curva de gastos de capital sigue aumentando, lo cual permite seguir manteniendo ese activo hasta la transición a 2027. Si el valor está por debajo de ese nivel, entonces es señal para reducir el activo y dirigir recursos hacia el próximo “caballo negro” en el sector de la IA. En el mejor de los casos, esto es una historia con peso negativo; la rentabilidad marginal proviene de ese valor, no del trimestre en sí.









Comentarios
Aún no hay comentarios