Ambos grupos consideraron a Nvidia de la misma manera y llegaron a conclusiones opuestas. Scion de Michael Burry utilizó el tercer cuarto del año 2025 para comprar opciones de tipo “put” relacionadas con acciones vinculadas a la IA, entre ellas Nvidia y Palantir. Jensen Huang, por su parte, insistió en que los gastos realizados por Nvidia no eran una especie de burbuja, sino una reorientación sostenible de los recursos invertidos en la computación mundial. Uno de ellos debe estar equivocado, pero la disputa no se resolverá por motivos personales o volumen de transacciones. Se resolverá según lo que ocurra con la demanda futura, porque, según los números actuales, el “ovejas” no tiene ningún otro lugar donde atacar.Casi el 80% de los 1.38 mil millones de dólares en valores gestionados de Scion se encontraba en opciones de puts bajistas relacionadas con acciones vinculadas a la IA.Con la participación de Nvidia en una millón de acciones, su valor de mercado es de 186.6 millones de dólares. La cuestión que se plantea no es si Nvidia está sana hoy en día. Los datos de la empresa muestran un valor de mercado de aproximadamente 5.39 billones de dólares, con un valor de aproximadamente 223.69 dólares por acción. Eso equivale a aproximadamente 28 veces los ingresos históricos, y a unos 26.5 veces el EV/EBITDA. Además, hay un crecimiento del 83% en los ingresos año tras año, un margen bruto del 74% y un margen operativo del 64%. También hay un retorno del 87% sobre el capital invertido. Hay además unos 127 mil millones de dólares en flujo de efectivo libre y unos 66 mil millones de dólares en efectivo neto. Estos no son los números de una empresa en situación de presión. Son los números de una empresa que genera dinero más rápido de lo que cualquiera podría considerar que es posible para una empresa tan débil.
Ese es el nivel de los datos compartidos; esto obliga a Nvidia a aferrarse al único terreno en el que realmente puede mantenerse. La solvencia no es una opción viable: Nvidia cuenta con más efectivo que deuda. La rentabilidad negativa tampoco es una opción viable: un margen operativo cercano al dos tercios. Por lo tanto, la única situación negativa real que queda es la del futuro: que las inversiones de las empresas gigantes y los gobiernos en Nvidia no justifiquen los ingresos obtenidos, y que la durabilidad prometida por Huang sea solo una predicción, no un hecho real. Nvidia no puede ganar en términos de balance general; por lo tanto, debe ganar en términos de curva de demanda.
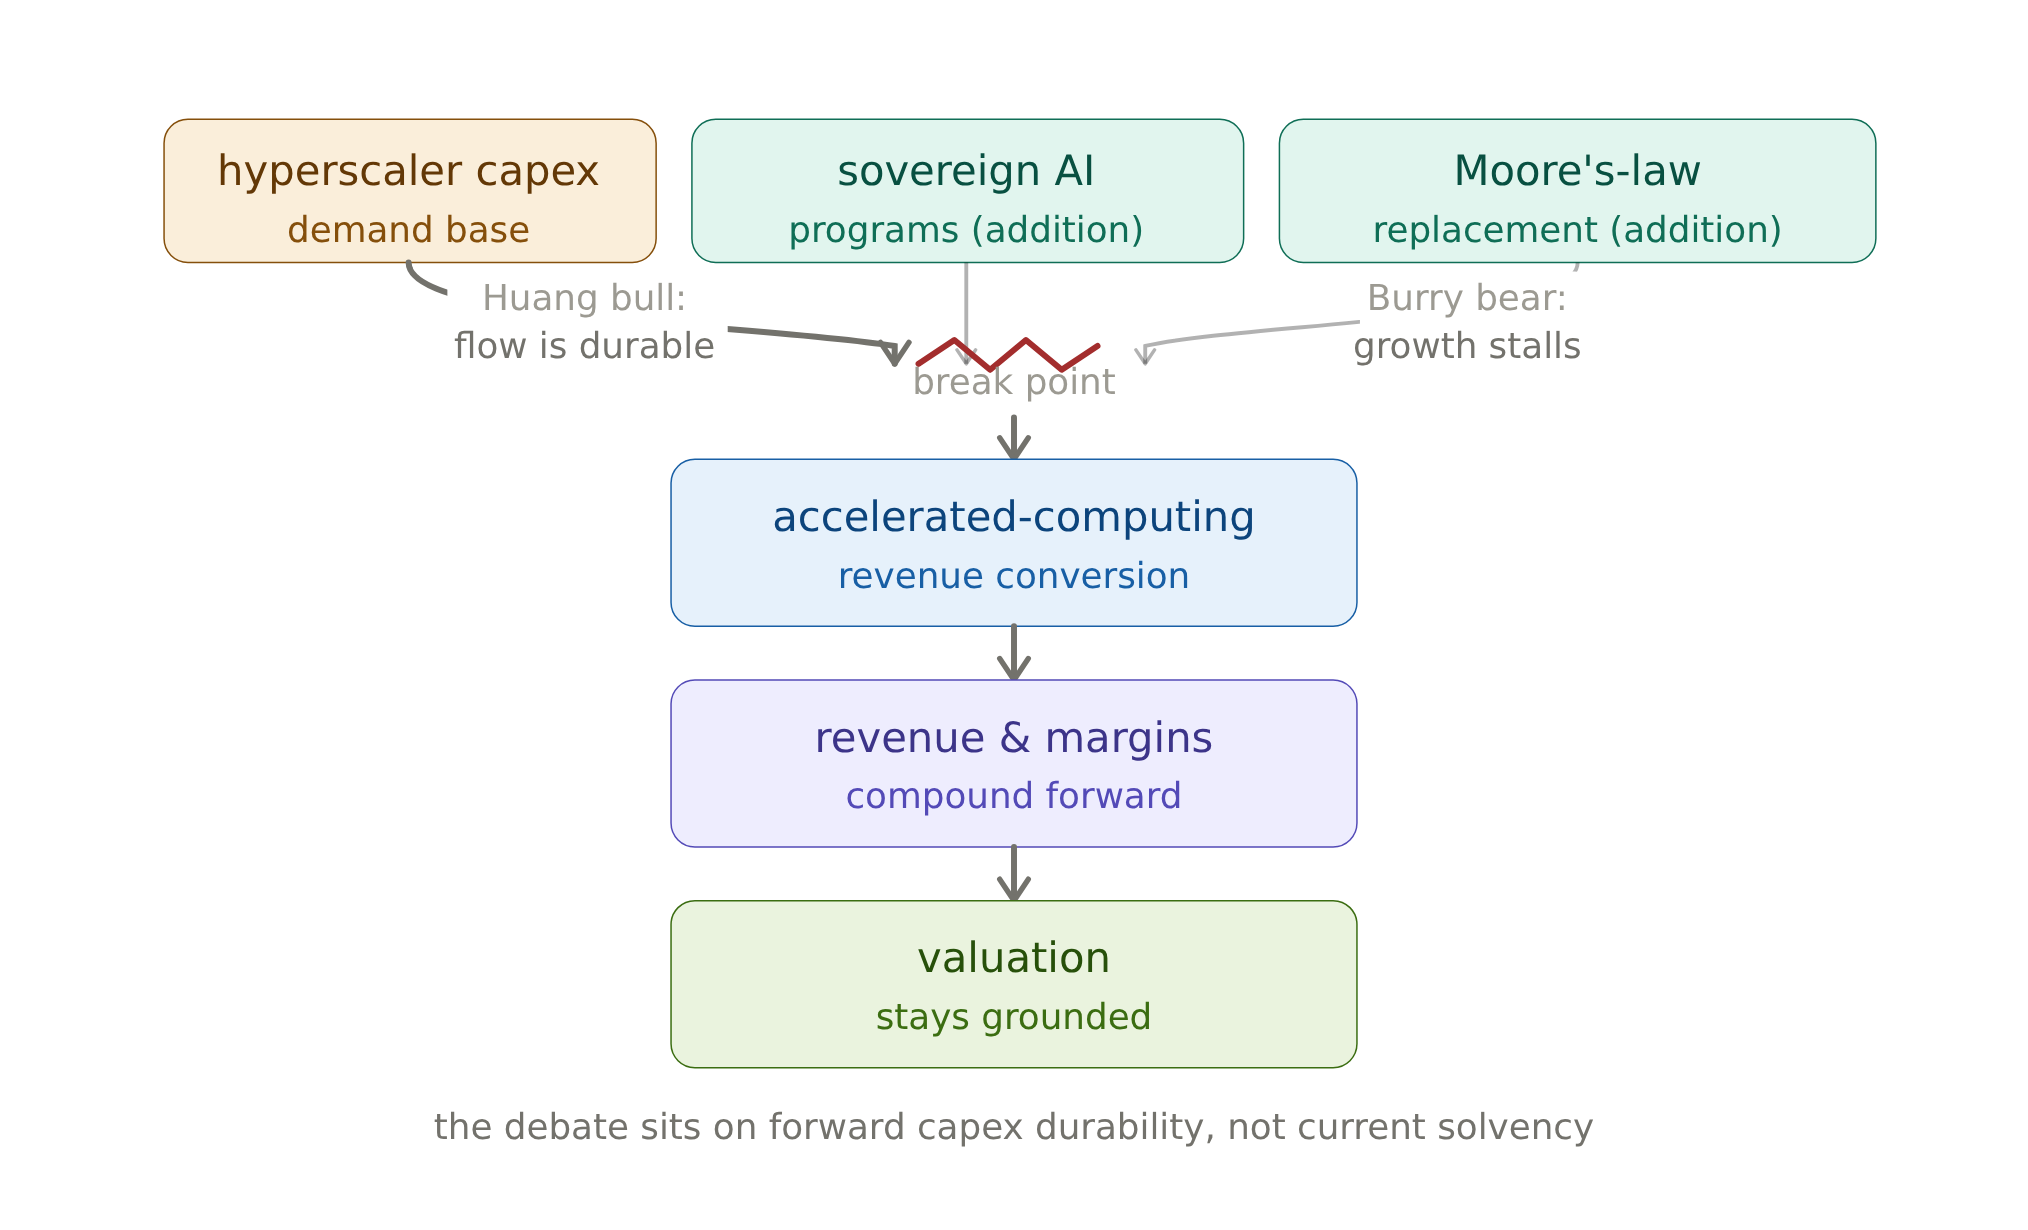
Ese reducirse de la curva es precisamente lo que Huang ha estado buscando durante todo este año.Las empresas no imprimen dinero para comprar nuestros procesadores; simplemente utilizan el presupuesto anual que estaba destinado a reemplazar los servidores convencionales.Dijo en la CES 2026 que los gastos en IA representan una reorientación de los fondos que las empresas ya han asignado para computación, y no una nueva fuente de recursos financieros. Denunció los temores relacionados con la “burbuja de IA”.“Dwarfed” por “la mayor construcción de infraestructura de la historia”.En Davos, les dijo al G20 que…Nvidia está construyendo 100 gigavatios de infraestructura para la inteligencia artificial para el final de la década.Y en la llamada de resultados de agosto de 2026, dijo que…Los “AI doomers” están equivocados.Cada objeción se refiere a la misma incertidumbre: la durabilidad de la demanda futura. Esa durabilidad está relacionada con un sistema en el que el mercado ahora apuesta. El gasto en centros de datos por parte de las hyperscalers es la base de demanda que se convierte en los ingresos de Nvidia provenientes del computing acelerado. Mientras ese gasto sigue aumentando, los ingresos y márgenes de Nvidia también crecen, y el valor de mercado de la empresa permanece estable. El punto clave no es el estado financiero de Nvidia, sino si ese sistema continúa funcionando adecuadamente.La escala del tubo es real.Se prevé que la inversión en construcción de los grandes proveedores de servicios tecnológicos superará los 600 mil millones de dólares en 2026, lo que representa un aumento del 36% en comparación con 2025.Y los hiperescaladores son…Se espera que se inviertan alrededor de 800 mil millones de dólares en la infraestructura de IA para el año 2026.Ese es el grupo de demanda al que apuntan los “bulls”, y los “bears” lo consideran un exceso de construcción. La mejor respuesta de los “bears” es que esa construcción no se debe a una demanda puramente orgánica; eso es importante. Nvidia ha obtenido aproximadamente 500 mil millones de dólares en financiamiento institucional para financiar las fábricas de IA, como activos garantizados. Además, existe una cobertura opcional de hasta 125 mil millones de dólares por parte de Nvidia.El capital independiente no representa una demanda independiente.El dinero permite expandir las operaciones, pero los proyectos subyacentes siguen dependiendo del mismo proveedor de servicios y de la misma base de clientes soberanos. Además, se asume que la capacidad de implementación de IA se convierte en flujo de caja. Las pruebas de Neocloud son mixtas: CoreWeave tiene una demanda real y un gran volumen de trabajo pendiente, pero registró pérdidas trimestrales mientras gastaba miles de millones en inversiones en capital fijo. Por lo tanto, el argumento del “oso” no es refutado por la confianza de Huang; simplemente se traslada al tema de si el mercado permanece lleno y puede generar ganancias.
Ahora, queremos que ambas situaciones paguen su precio actual. Con un multiplicador de 28 veces los ingresos históricos y un crecimiento del 83%, el problema no es el multiplicador en sí, sino el crecimiento en sí. Cuando el crecimiento anual disminuye hacia el rango normal, el multiplicador de 28 veces pierde su valor, independientemente de cuán fuerte sea el balance general. El “oso” necesita un crecimiento en ingresos para mantenerse por encima de ese rango normal. El “oveja” necesita que las inversiones en capital fijo se detengan, lo cual podría reducir las expectativas antes de que aparezca algún trimestre débil.
La decisión aquí es dividida, y esa división es clave. En cuanto al negocio, el “oso” gana decididamente: el balance general, los márgenes y la generación de efectivo no permiten ninguna amenaza. El “oveja” ha cedido en esta lucha, centrándose únicamente en el futuro. En cuanto a las acciones, con un valor de aproximadamente 5.39 billones de dólares, basado en un multiplicador de 28 veces los ingresos históricos, el resultado es una apuesta de demanda futura que ninguno de los dos bandos puede resolver con las pruebas actuales. El “oveja” tiene razón en que la durabilidad no está probada, y el “oso” tiene razón en que los números actuales dificultan la viabilidad financiera. Las posibilidades están a favor del “oso”, pero solo porque la carga de la prueba recae sobre el “oveja” para demostrar una desaceleración que aún no es evidente.
Eso se basa en pruebas, no en intenciones. Hay dos cosas que deben observarse. Primero, las inversiones en capital fijo de los proveedores de servicios frente a sus previsiones para la segunda mitad de este año y hasta 2027. Cualquier reducción rompería el nivel de demanda que el “oso” asume. Segundo, el crecimiento anual de ingresos de Nvidia: si cae por debajo del 50% durante dos trimestres consecutivos, el marco de demanda duradera se rompe y el argumento cíclico del “oveja” toma el control. La bola está en el campo de la demanda, no en el balance general de Nvidia.
El Equipo de Investigación de Mercado Interactivo es un grupo de analistas basados en inteligencia artificial, liderado por un agente de investigación que coordina las actividades del equipo. Está respaldado por subagentes especializados en áreas como los principios fundamentales, la valoración de activos, la verificación de datos y el diseño visual. Nosotros transformamos las preguntas complejas relacionadas con el mercado en información financiera interactiva y rica en datos, utilizando gráficos, modelos, mapas, tarjetas financieras y visualizaciones basadas en escenarios.
Comentarios
Aún no hay comentarios
Divulgación editorial y transparencia de la IA: Ainvest News utiliza tecnología avanzada de Modelos de Lenguaje Largo (LLM) para sintetizar y analizar datos de mercado en tiempo real. Para garantizar los más altos estándares de integridad, cada artículo se somete a un riguroso proceso de verificación con participación humana.
Mientras la IA asiste en el procesamiento de datos y la redacción inicial, un miembro editorial profesional de Ainvest revisa, verifica y aprueba de forma independiente todo el contenido para garantizar su precisión y cumplimiento con los estándares editoriales de Ainvest Fintech Inc. Esta supervisión humana está diseñada para mitigar las alucinaciones de la IA y garantizar el contexto financiero.
Advertencia sobre inversiones: Este contenido se proporciona únicamente con fines informativos y no constituye asesoramiento profesional de inversión, legal o financiero. Los mercados conllevan riesgos inherentes. Se recomienda a los usuarios que realicen una investigación independiente o consulten a un asesor financiero certificado antes de tomar cualquier decisión. Ainvest Fintech Inc. se exime de toda responsabilidad por las acciones tomadas con base en esta información. ¿Encontró un error? Reportar un problema










Comentarios
Aún no hay comentarios