
Un famoso analista de valores califica el financiamiento que Nvidia proporciona a sus clientes como algo similar al modelo de negocio de Enron. Los resultados del trimestre y los 127 mil millones de dólares en flujo de efectivo libre indican que la integridad de Nvidia nunca fue el verdadero problema.
Michael Burry, el hombre detrás de “The Big Short”, es un empleado de Nvidia. Él ha presentado la forma en que la institución de Wall Street financia las inversiones en inteligencia artificial de sus clientes como una estratagema al estilo de Enron, con el objetivo de aumentar la demanda reportada. Si se interpreta esto como una señal de integridad contable, entonces la decisión es obvia: no se debe invertir ni comprar empresas que estén bajo una sombra de fraude. Por lo tanto, es necesario leer primero los comunicados oficiales de la empresa. Ellos apuntan hacia otro lugar.
Nvidia acaba de registrar su trimestre más grande hasta ahora:Ingresos de 96.2 mil millones de dólares, un aumento del 106% en comparación con el año anterior.El crecimiento en el cuarto trimestre consecutivo se aceleró. Solo los centros de datos generaron 89 mil millones de dólares, aproximadamente 92 centavos por cada dólar generado durante ese trimestre. Según lo que dijo Jensen Huang en la misma llamada: “La IA ha llegado a su punto de inflexión. Realiza tareas útiles. Sus tokens son productivos y rentables. Ahora, el cálculo es una fuente de ingresos”. El gráfico de trayectoria muestra la misma situación operativa: doce trimestres, una dirección constante.
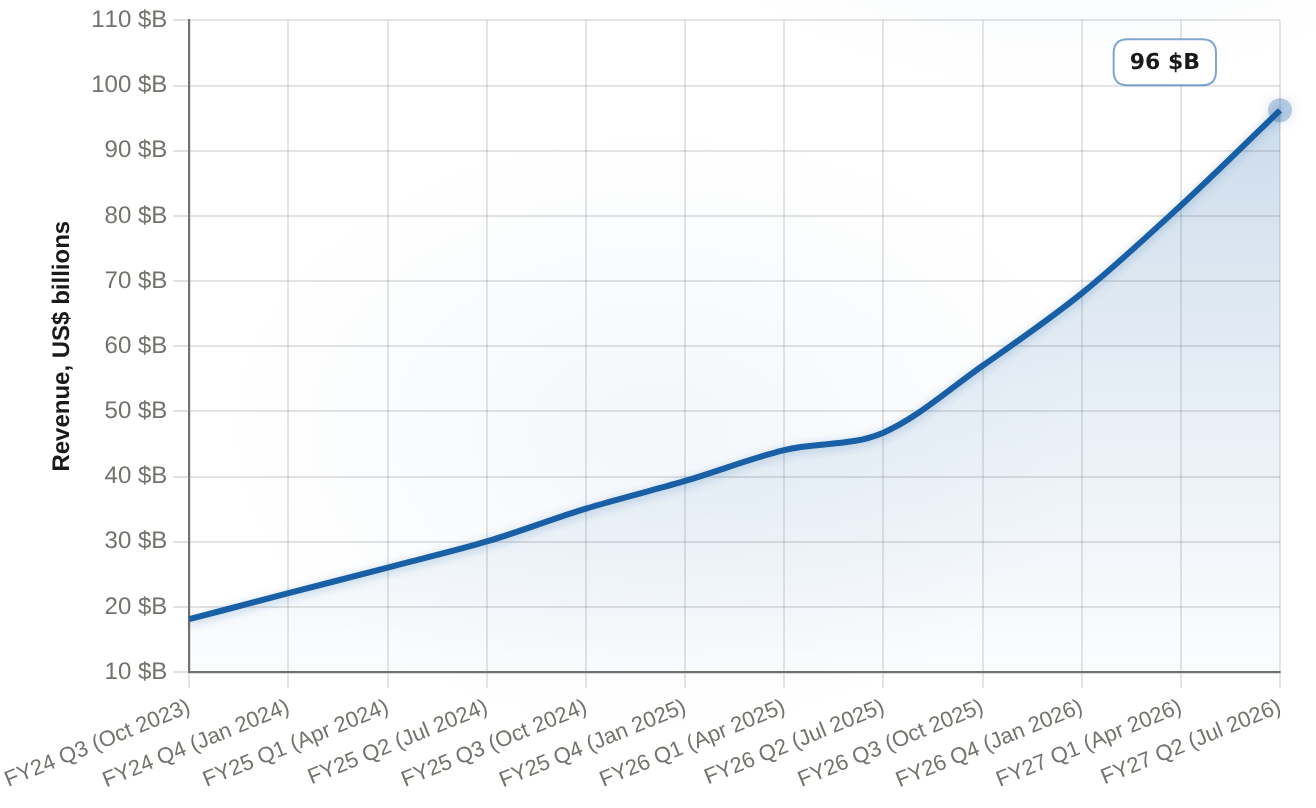
Los ingresos trimestrales de Nvidia han aumentado en cada uno de los últimos 12 trimestres, pasando de 18.12 mil millones de dólares en el tercer trimestre del año fiscal 2024 a 96.2 mil millones de dólares en el segundo trimestre del año fiscal 2027. En el último trimestre, el aumento fue del 106% con respecto al mismo período del año anterior.
| Período | Ingresos totales trimestrales (en millones de dólares) |
|---|---|
| T3 FY24 (octubre de 2023) | 18.12 |
| FY24 Q4 (Enero 2024) | 22.1 |
| FY25 Q1 (Abril 2024) | 26.04 |
| FY25 Q2 (Julio 2024) | 30.04 |
| T3 del FY25 (octubre de 2024) | 35.08 |
| FY25 Q4 (Enero 2025) | 39.33 |
| FY26 Q1 (Abril 2025) | 44.06 |
| FY26 Q2 (Julio de 2025) | 46.74 |
| T3 FY26 (octubre de 2025) | 57 |
| T4 del FY26 (Enero 2026) | 68.1 |
| FY27 Q1 (Abril de 2026) | 81.6 |
| T2 del FY27 (Julio de 2026) | 96.2 |
La rentabilidad se ajusta a la escala de negocios. Tanto los márgenes brutos según las normas GAAP como los no GAAP fueron del 75%. Los ingresos por acción no GAAP, de $2.22, superaron las estimaciones del mercado, que eran de aproximadamente $2.09–$2.10. En cuanto a los ingresos netos según las normas GAAP, fueron de $59.7 mil millones. La gerencia luego elevó el objetivo para el tercer trimestre: los ingresos se estiman en unos $108 mil millones. Esta proyección asume que no habrá ingresos provenientes de los centros de procesamiento de datos en China. Por lo tanto, este número representa los ingresos netos después de tener en cuenta los factores geopolíticos.
La primera prueba para una acusación de integridad es la conversión de efectivo. Los datos recientes no son sutiles. Los datos de Ainvest indican que el flujo de caja operativo fue de +134.4 mil millones de dólares, y el flujo de caja libre, de +127 mil millones de dólares durante el último año. Además, hay aproximadamente 66 mil millones de dólares en caja neta. Ahora, veamos dónde se encuentran los puntos de advertencia de Burry. Él escribió sobre…Los números de ingresos son tan buenos que, incluso mientras las pérdidas aumentan, el flujo de efectivo libre se vuelve negativo.Eso describe a los clientes y a los medios de financiación que forman parte de la cadena, no las declaraciones de Nvidia. Se debe considerar como una afirmación sobre esos libros contables; el flujo de caja reportado contradice esa afirmación. Se trata, entonces, de una afirmación sobre toda la cadena, y el argumento cambia completamente de naturaleza: se trata de un análisis estructural, no forense.

Aquí es donde las dos partes se encuentran realmente. En el mismo barrio, NvidiaSe devolvieron 26 mil millones de dólares a los accionistas.– 20 mil millones de dólares en recompra de acciones, mientras que se ha autorizado aproximadamente 99 mil millones de dólares más. También hay plataformas anunciadas…Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKRMovilizar más de 500 mil millones de dólares en capital de terceros para financiar la implementación de tecnologías de inteligencia artificial por parte de sus clientes. Devolver dinero a los accionistas mientras se financia la implementación de estas tecnologías por parte de los clientes no es una característica típica de una empresa que oculta las pérdidas en sus estados contables. Es, más bien, una característica de una empresa que se asegura de que sus compradores puedan seguir comprando sus productos.
Es exactamente la estructura que el breve informe analiza. Merece ser examinada con sinceridad. La versión de Burry: Nvidia obtiene aproximadamente un 25% de participación accionaria en los clientes, garantiza los valores residuales de sus chips y maneja las compras de los clientes a través de instrumentos de crédito privado. Los ingresos se registran antes de que se demuestre que los ingresos provenientes de la IA para usuarios finales existen realmente. Lo importante es que esas detalles provienen de sus publicaciones, según lo informado por Moneywise. La propia Nvidia solo confirma “inversiones en laboratorios de IA avanzados” y plataformas que pueden generar más de 500 mil millones de dólares… siempre y cuando se cumplan los acuerdos definitivos. El monto de las inversiones y cualquier exposición a valores residuales simplemente no se divulga. Una afirmación que no está suficientemente detallada para ser verificada es simplemente un mecanismo para vigilar, pero no una decisión sobre la que actuar.
Los datos proporcionados por Nvidia son señales claras de que la situación financiera de la empresa es más estable. Todos estos datos se refieren a la cadena de suministro, y no a los resultados económicos de la empresa. Los días de ventas pendientes, es decir, el tiempo que la empresa tarda en recibir el pago, aumentaron a 60 días con condiciones de pago extendidas para las compras grandes. El inventario también aumentó a 32 mil millones de dólares, en preparación para la expansión de la empresa. Los clientes que compran ahora a crédito, antes de que sus ingresos derivados del área de IA estén confirmados, son precisamente el escenario que los escépticos sobre el financiamiento esperan ver. Los hechos que podrían resolver esta situación son: los términos definitivos relacionados con los plataformas de financiamiento, el flujo de efectivo de los clientes en comparación con su propio desarrollo de tecnologías de IA, y si los compradores comienzan a pagar sus propias facturas.
Luego está el precio: allí, el error en la estructura del producto se vuelve costoso. Los datos de agosto 30 indican que el valor de mercado es de 5.24 billones de dólares, mientras que el precio de la acción es de 217.55 dólares. El nombre del producto, después de haber superado y crecido, era…Subió a los 226 dólares.Antes de que el vendedor persistente desapareciera, el precio estaba por debajo de los 236.54 dólares que había alcanzado este año. El P/E, que es la relación entre el precio y las ganancias reportadas en el último año, es de aproximadamente 27 veces; es decir, unos 8 dólares por acción. Según los datos del mismo proveedor, en la misma fecha, AMD cotiza cerca de 118 veces, Broadcom cerca de 60 veces y Marvell cerca de 72 veces. Nvidia es más barata en términos de ganancias comparadas con AMD, Broadcom y Marvell, mientras que su ingreso crece más del 100%.
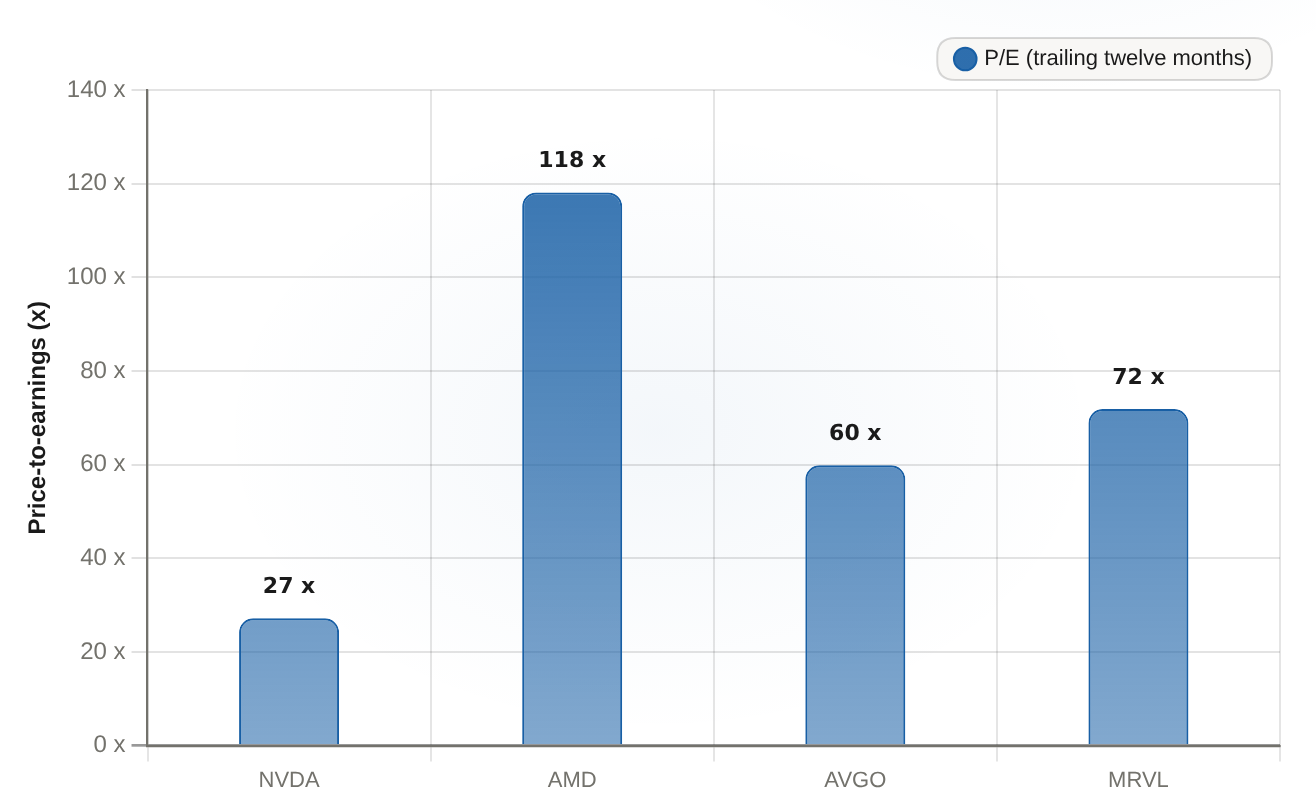
Nvidia cotiza cerca de un multiplicador de ganancias de 27x; esto es aproximadamente una cuarta parte del multiplicador de AMD y menos de la mitad del de Marvell. A pesar de que sus ingresos han crecido más del 100% año tras año.
| Ticker | P/E (a doce meses anteriores) (x) |
|---|---|
| NVDA | 27.18 |
| AMD | 118.13 |
| AVGO | 59.85 |
| MRVL | 71.86 |
La réplica de Jim Cramer: queNvidia mantiene ventajas competitivas.Es la respuesta “mainstream” a la acusación, pero omite el verdadero debate. La pregunta nunca fue sobre cuánto dinero paga la cadena por comprar los chips de Nvidia, sino sobre si ese pago se hace con sus propios recursos o si se financia con dinero externo. Lo que los libros contables indican es en qué lado de esa pregunta se debe situar la afirmación de integridad: nada. Ninguna interpretación basada en fraudes obtiene apoyo en los 127 mil millones de dólares en flujo de caja libre y un margen bruto del 75%. La interpretación basada en la durabilidad merece atención real – con términos de financiación definidos y flujos de caja de los clientes como variables determinantes – pero merece atención como estructura y expectativas, no como cuentas financieras. Mantengan esas dos cosas separadas, porque señalan acciones diferentes. Los libros contables resuelven la primera pregunta; solo la cadena resuelve la segunda.








Comentarios
Aún no hay comentarios