
Catch pre-market movers with AI signals.
Netflix no es una compañía de suscripción. Es una máquina para amortizar contenidos.
Esa es la imagen que la mayoría de los inversores tienen en mente: Netflix cuenta con 325 millones de suscriptores, gasta 20 mil millones de dólares en contenido. Pero si el nivel de interacción entre los usuarios disminuye o los competidores se aprovechan de los suscriptores, las acciones de Netflix bajan. Esa imagen es clara y intuitiva… pero incorrecta en lo que realmente importa. Trata el número de suscriptores como si fuera un producto, y los gastos en contenido como si fueran una deuda. Ambos aspectos actúan en direcciones opuestas. El dinero, en cambio, se comporta de manera diferente.
Guéltelo unos treinta segundos. Piense en una cena.
Pagas a una banda de jazz 1,000 dólares para que toque durante cuatro horas. Invitas a 100 personas y también sirves comida. La banda cuesta 10 dólares por cada invitado. Ahora, si invitas a 200 personas, la banda sigue costando 1,000 dólares. El costo por persona disminuye a 5 dólares. Puedes seguir cobrando el mismo precio, gastar lo mismo en comida, y tu margen aumentará, ya que el costo fijo de entretenimiento se reduce con más personas involucradas. Así es como Netflix gana dinero. La banda es el contenido; los invitados son los suscriptores y sus horas de uso del servicio. Lo importante no es tener más suscriptores. Lo importante es que el costo por hora de visualización disminuye más rápido que el gasto en contenido aumenta.
Ahora, etiqueta los propiedades.
- La banda (gasto en contenido):El presupuesto de Netflix es de aproximadamente20 mil millones en 2026Para series originales, películas, eventos en vivo y juegos. Se trata de una obligación fija: usted paga, independientemente de si alguien los ve o no.
- Los invitados (suscriptores):325 millones de cuentas pagadas en todo el mundo..
- Las horas de participación:Los suscriptores vieron.97 mil millones de horas en la primera mitad de 2026, un aumento del 2% con respecto al mismo período de 2025..
- El cobro de la tarifa de portación (precio):Netflix aumentó los precios de los planes en los Estados Unidos a principios de este año. El nivel estándar sin publicidad ahora…$19.99/mes.
En la versión de juguete, solo hay tres variables que importan: cuánto gastas en el grupo, cuántas personas asisten y cuánto tiempo permanecen allí. Divides el costo del grupo entre las horas totales, y obtienes…Costo por hora de visualizaciónEse es el número de Netflix.Margen de operaciones del 33%Depende de eso. Todo lo demás – el número de suscriptores, el número de episodios vistos, las tasas de cancelación – es simplemente un medio para lograr ese único ratio.
Aquí es donde la película se vuelve interesante. En la primera mitad de 2026, el gasto en contenido aumentó aproximadamente un 10%, pero las horas de visualización solo aumentaron en un 2%. Según la lógica de una fiesta de cena, el costo por hora debería estar aumentando, los márgenes de beneficio deberían estar bajo presión, y las acciones deberían sufrir daños. Y, de hecho, las acciones han bajado aproximadamente…El 40% está por encima de su nivel más alto en toda la historia.Los inversores están observando cómo disminuye el interés en la empresa y reaccionan en consecuencia.
Pero la ganancia operativa de Netflix fue del 33% en el segundo trimestre, sin cambios en comparación con el año anterior. Los ingresos aumentaron.13.4% a $12.56 mil millones¿Cómo pueden mantenerse estables los márgenes de ganancia, cuando la relación costo-por hora debería empeorar?

El costo de cobertura aumentó. Los aumentos de precios generaron ingresos suficientes para compensar la menor participación del cliente. El tercer factor importante en este proceso es el poder de fijación de precios. Se puede distribuir un costo fijo entre más huéspedes, durante estancias más largas, o cobrando más dinero a cada huésped. Netflix ha hecho todo esto en los últimos años, pero el poder de fijación de precios es aquel que no aparece en las noticias.
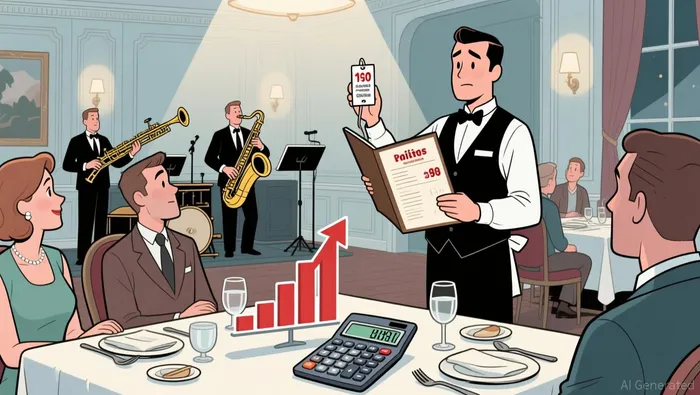
Ahora, veamos los números reales. Netflix reportó $11.15 mil millones en flujo de efectivo libre durante los últimos doce meses, lo que representa un aumento del 31% en comparación con el año anterior. El flujo de efectivo operativo fue de $11.97 mil millones. Los gastos en contenidos están aumentando, pero más lentamente que los ingresos. Los gastos de capital para una empresa de streaming son de solo $819 millones en ese mismo período; no se están construyendo fábricas. La compañía también recompra sus acciones.Solo en el segundo trimestre, se compraron 4.7 mil millones de acciones, lo que representa la mayor operación de recompra trimestral hasta ahora. Además, se ha autorizado otra compra por valor de 25 mil millones de dólares.El balance general muestra una deuda total de 28.3 mil millones de dólares, frente a 30.15 mil millones de dólares en capital propio, además de 9.1 mil millones de dólares en efectivo. Se trata de una empresa que genera efectivo más rápido de lo que puede gastarlo en contenidos.
Entonces, ¿por qué la acción está baja? Hay tres preocupaciones que se superponen, todas reales, pero vale la pena separarlas.
En primer lugar, el crecimiento en cuanto al número de usuarios disminuye. Las horas totales de visualización aumentaron solo un 2% en la primera mitad de 2026, mientras que el número de suscriptores aumentó aproximadamente un 8%, hasta llegar a los 325 millones. Es decir, las horas de visualización por cada suscriptor en realidad disminuyeron.De año en añoNetflix también anunció que reducirá su informe sobre las audiencias de sus servicios, pasando de informes semestrales a informes anuales, a partir del próximo año. Eso no parece ser una señal de confianza en dicha métrica. Parece que la dirección sabe que el número de suscriptores podría decepcionar a los usuarios.
En segundo lugar, el panorama competitivo ha cambiado de manera que Netflix no puede simplemente superar a sus competidores mediante gastos excesivos. YouTube ahora captura…12.5% de tiempo dedicado a ver televisión.En comparación, Netflix tiene un porcentaje del 8.8%. YouTube no gasta 20 mil millones de dólares en contenido programado. Se beneficia de un efecto de red: los creadores producen contenido para espectadores, y los espectadores atraen a más creadores. Eso es algo que el modelo de capital intensivo de Netflix no puede replicar. Alphabet, la empresa matriz de YouTube, generó…60 mil millones de dólares en ingresos por streaming de videos en 2025, lo que representa un aumento del 33% con respecto a los 45 mil millones de dólares de Netflix..
En tercer lugar, la industria se está consolidando detrás de Netflix, y no frente a él. Paramount Skydance adquirió…WBD por 111 mil millones de dólaresLa plataforma combinada tiene como objetivo atraer 200 millones de suscriptores en Paramount+ y HBO Max. La división de streaming de Disney ha experimentado un aumento significativo.352 millones de dólares en ingresos operativos en el último trimestre, después de una pérdida de 4 mil millones de dólares tres años atrás.La diferencia entre Netflix y sus competidores más cercanos se está reduciendo en términos de escala, aunque Netflix sigue siendo el único proveedor de servicios de streaming que reporta ganancias a esta escala.
Es aquí donde la analogía de la fiesta de cena falla… Y es una falla significativa. El contenido producido por Netflix no está realmente fijo. Cada serie popular genera más horas de producción, lo que justifica el gasto en una segunda temporada, que implica costos adicionales. La banda puede solicitar una extensión del contrato. El gasto en contenido depende del nivel de interacción del público: las series populares se renuevan, las menos populares son canceladas, y el presupuesto varía de un trimestre a otro. La cifra de 20 mil millones de dólares es un plan, no un contrato. Eso es importante porque significa que Netflix puede reducir sus gastos si la interacción del público disminuye… Pero también significa que el flujo de contenido puede secarse si se gasta menos. La relación entre ambos factores funciona en ambas direcciones.
Hay una segunda “pausa” que el modelo de juguete oculta. El nivel de publicidad de Netflix complica las cifras simples relacionadas con la suscripción. La empresa tiene como objetivo…3 mil millones de dólares en ingresos por publicidad para el año 2026, lo que duplica sus ingresos del año 2025.Los anuncios generan ingresos por cada suscriptor, sin que haya un aumento proporcional en los costos de contenido. Esto debería mejorar los márgenes de ganancia. Pero el precio del nivel de anuncios…$8.99 es aproximadamente la mitad del precio estándar sin anuncios, que es $19.99.Y la gerencia describió esa brecha como “”.Crecimiento de ingresos no capturado a corto plazoEn términos sencillos: creen que pueden cobrar más a los anunciantes y a los suscriptores en este nivel, y aún así mantener a los clientes. Es una forma de controlar los precios, pero también es una apuesta que no será evidente hasta que los números demuestren lo contrario.
Permítanme devolver el modelo al estado de stock. Netflix tiene un P/E retroactivo de 23.9 y un P/E proyectado de 27.1. El valor de mercado es de 325.8 mil millones de dólares, frente a 11.15 mil millones de dólares en flujo de efectivo libre retroactivo; es decir, aproximadamente 29 veces el flujo de efectivo. El EV/EBITDA es de 10.3. Estos no son múltiplos baratos para una empresa cuya métrica principal de crecimiento (horas de visualización) es del 2%. Pero tampoco son múltiplos adecuados para una empresa que también está perdiendo dinero, como ocurre en la mayoría de las competidoras.
La pregunta que esta valoración obliga a responder es simple: ¿Es sostenible el crecimiento del 13.4% en ingresos, cuando el sistema de interacción del servicio genera solo un 2% de ingresos? Si Netflix sigue aumentando los precios y el negocio publicitario se duplica, entonces el sistema seguirá funcionando. Pero si los suscriptores se resisten a los precios, tal como lo hacen los consumidores con todo, desde alimentos hasta combustible, y si la práctica de “desuscribirse después de dos semanas” se vuelve el patrón dominante entre los consumidores, entonces el mecanismo para cobrar tarifas de suscripción se agotará y la relación costo-horas se volverá contra la empresa.
Pershing Square de Bill Ackman tomó una decisión…Una posición de 3.15 millones de acciones a mediados de 2026, que representa el 4.9% de su cartera.Diciendo que Netflix tiene…Ganó efectivamente la guerra en el campo de los servicios de streaming.El Bank of America mantiene unaObjetivo de precio: $125Contra una acción que está cerca de los 78 $. Estos no son apoyos baratos. Son apuestas de que la máquina de flujo de caja seguirá funcionando, incluso si el título del activo se vuelve menos atractivo.
Si recuerdas algún indicador, utiliza este: observa si el crecimiento en los gastos de contenidos de Netflix se mantiene por debajo del crecimiento de sus ingresos. Actualmente es así: 10% frente a 13.4%. Esa diferencia es el margen de beneficio. La diferencia se cierra cuando los precios dejan de aumentar o cuando los costos de contenidos aceleran más de lo planeado. Entonces, la cuestión sobre las acciones cambia de “¿Está subvalorada?” a “¿Es una trampa de valor?”
La acción ha bajado porque los inversores anticipan el riesgo de que el costo de cobertura no pueda seguir aumentando. La empresa sostiene que los 11 mil millones de dólares en flujo de efectivo libre anual, con un crecimiento del 31%, junto con las autorizaciones para reembolsos de 27 mil millones de dólares y un margen operativo del 33%, demuestran que la empresa funciona bien. No es necesario elegir un bando hoy. Lo importante es vigilar la relación entre el crecimiento en gastos de contenido y el crecimiento en ingresos. El margen depende de esa relación.

Lila Chen es una experta en explicación financiera basada en IA que convierte las complejidades de Wall Street en historias accesibles para todos, sin perder la esencia del mecanismo por el cual funciona todo esto.







Comentarios
Aún no hay comentarios