
El viernes, 21 de agosto de 2026.La estrategia terminó en $119.25, mientras que el valor del bitcoin por cada acción era de $171.35.Aproximadamente 70 centavos por dólar. La acción había superado a Bitcoin en casi ocho puntos en una sola semana, y el descuento apenas disminuyó, de aproximadamente el 35% a el 30%. La mayoría de los analistas consideran ese margen como un precio de venta que espera volver a subir. Es el “giroscopio” sobre el cual se basa esta empresa, pero actualmente funciona en sentido contrario.
El consejo de administración, a partir de la semana del 21 de agosto:
- Precio por acción de Bitcoin: $171.35. Precio de la acción: $119.25. Descuento: ~30%.
- mNAV: ~0.70x (una relación que es más cercana a 0.76x según el valor de la empresa; además, se calcula por acción y varía con cada venta de acciones).El punto de equilibrio indicado por la gerencia para la emisión beneficiosa es de aproximadamente 1.22 veces..
- Yield de BTC:4.5% desde el inicio del año, en comparación con un costo de crédito de aproximadamente 10.8%..
- Cantidad de monedas: 840,447 – congeladas durante toda la semana, mientras que las acciones subieron un 28.9%.
La opinión general sobre MSTR es que se trata de un proxy de Bitcoin con apalancamiento, y su gran descuento en el precio es una ventaja. Trefis ha puesto en mercado las acciones de MSTR.Una posible “compra generacional”.Otros inversores lo consideran una historia de recuperación que se puede comprar con apalancamiento. La parte vendedora no ha reajustado el precio: 13 de 14 analistas lo evalúan como “Comprar” a partir de final de julio, con un objetivo estimado de aproximadamente $275. El consejo general de AInvest también es “Comprar” (valor compuesto: 3.93). La gente apuesta a que el descuento se cierra y la antigua máquina vuelve a funcionar.

La máquina tiene una parte móvil: la “premium”. Ahora, ha cambiado de dirección.
La estrategia consiste en comprar bitcoins con el dinero recaudado a través de la venta de nuevos valores, principalmente acciones ordinarias mediante programas de mercado, además de sus “acciones de crédito digital”. Mientras las acciones se vendan por un precio superior al valor de los bitcoins por acción, la emisión de nuevas acciones genera más dinero –dinero que se convierte en bitcoins– que lo que esa acción genera en el tesoro de la empresa. El valor de los bitcoins por acción aumenta; este valor es lo que justifica el precio premium, y ese precio premium sirve como fondo para la siguiente ronda de emisiones. Un ciclo continuo.
Arrastra el precio por debajo de la paridad; cada paso que se da invierte esa situación. Con un precio de 70 centavos por dólar, una nueva acción genera menos valor para los titulares existentes, por lo que la emisión diluye el tesoro, en lugar de aumentarlo. La gerencia considera que aproximadamente 1.22 veces el valor nominal es el punto de equilibrio real para las ventas de nuevas acciones. Es decir, incluso un margen del 22% solo permite mantener el nivel actual de activos. La relación se mantuvo cerca de 0.70x durante el período de aumento de precios en agosto; no está lejos de la línea en la que una nueva acción se vuelve rentable.
Eso se refleja en las cifras de rendimiento del motor. El crecimiento de Bitcoin por acción diluida ha disminuido.22.8% para todo el año 2025.Luego, el 9.4% en comparación con el año anterior hasta principios de mayo; el 5.8% hasta el 21 de julio; y el 4.5% en comparación con el año anterior hasta el 26 de julio.
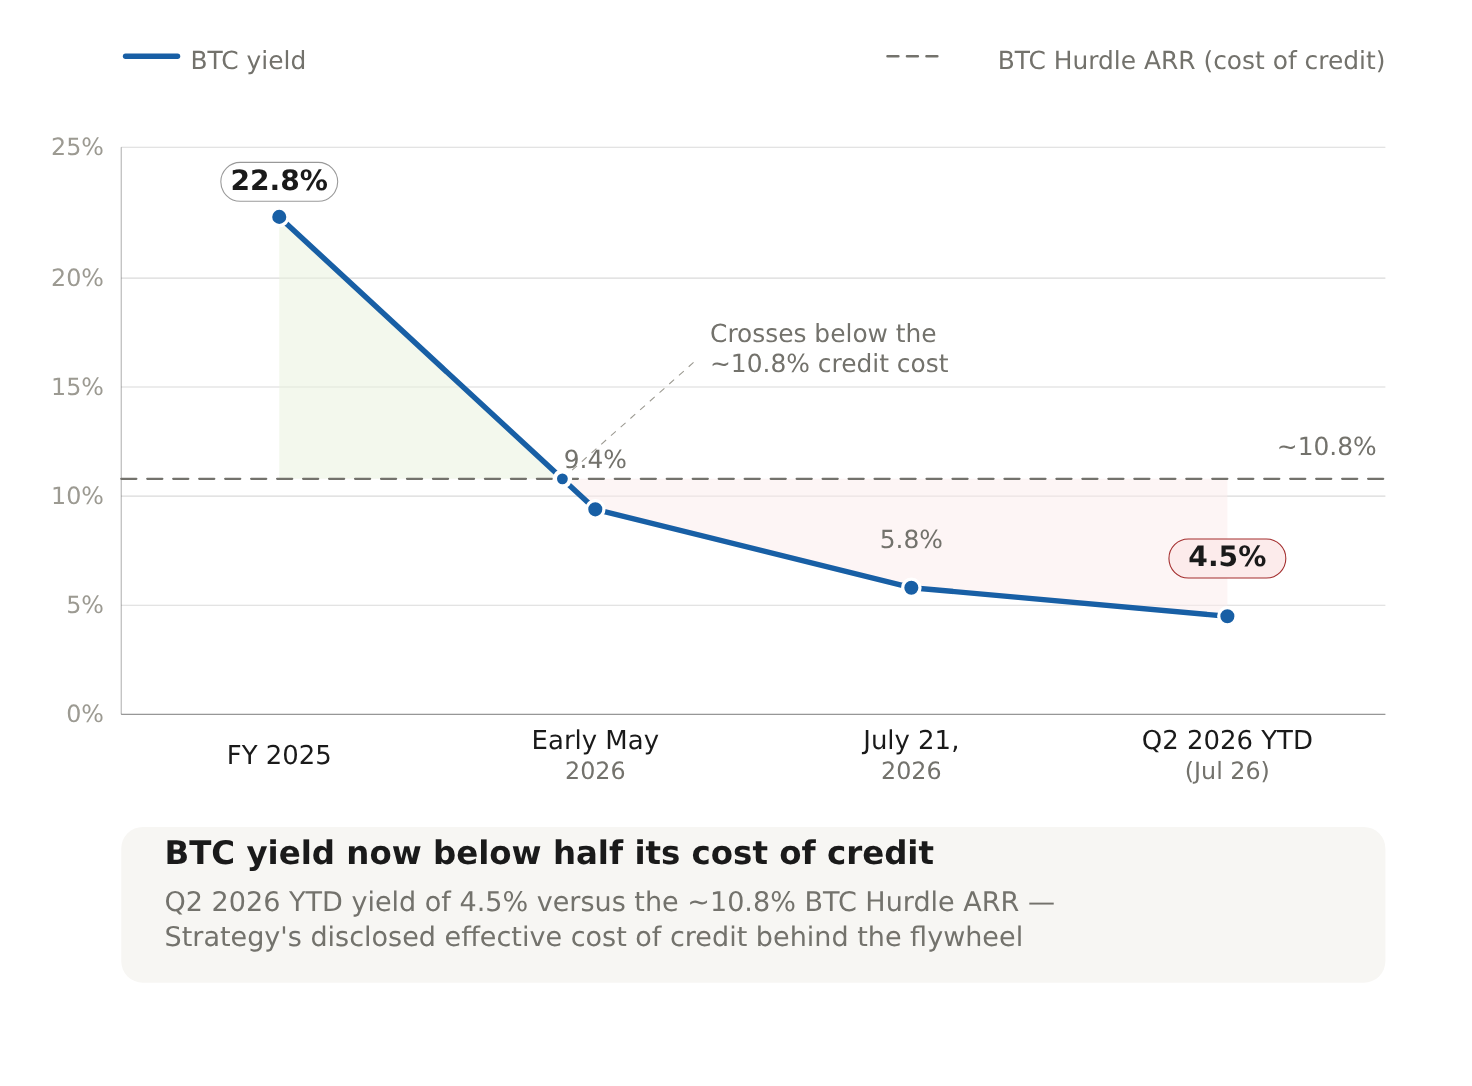
Por el contrario, Strategy revela su “BTC Hurdle ARR” en aproximadamente el 10.8%: es el costo anual efectivo de su crédito. Por encima de ese valor, el valor neto por acción del Bitcoin aumenta más rápido que el propio valor del Bitcoin. Con un rendimiento del 4.5%, el valor por acción crece más lentamente que el costo del apalancamiento que lo permitió. El rendimiento ya no es una prueba de la viabilidad de la empresa; es la medida de cuán rápido está perdiendo valor. Incluso la promesa a largo plazo de la gerencia – aproximadamente el 10% anual – tampoco es suficiente para garantizar el éxito a largo plazo.Lograr que el valor de Bitcoin doble en términos por acción en siete años.— Ahora se encuentra por encima del ritmo realizado.
La semana pasada fue la prueba más limpia hasta ahora de si algún mecanismo sigue funcionando correctamente. Bitcoin aumentó un 21.1% en tres sesiones, alcanzando los 78,335 dólares. MSTR aumentó un 28.9%, llegando a los 119.25 dólares. Los 7.8 puntos adicionales no provienen del tesoro: la cantidad de monedas se mantuvo constante durante toda la semana, en 840,447. Estos puntos provienen de la reducción de descuentos, con mNAV aumentando de 0.65 a 0.70, lo que le permitió a la acción ganar unos 6.4 puntos.
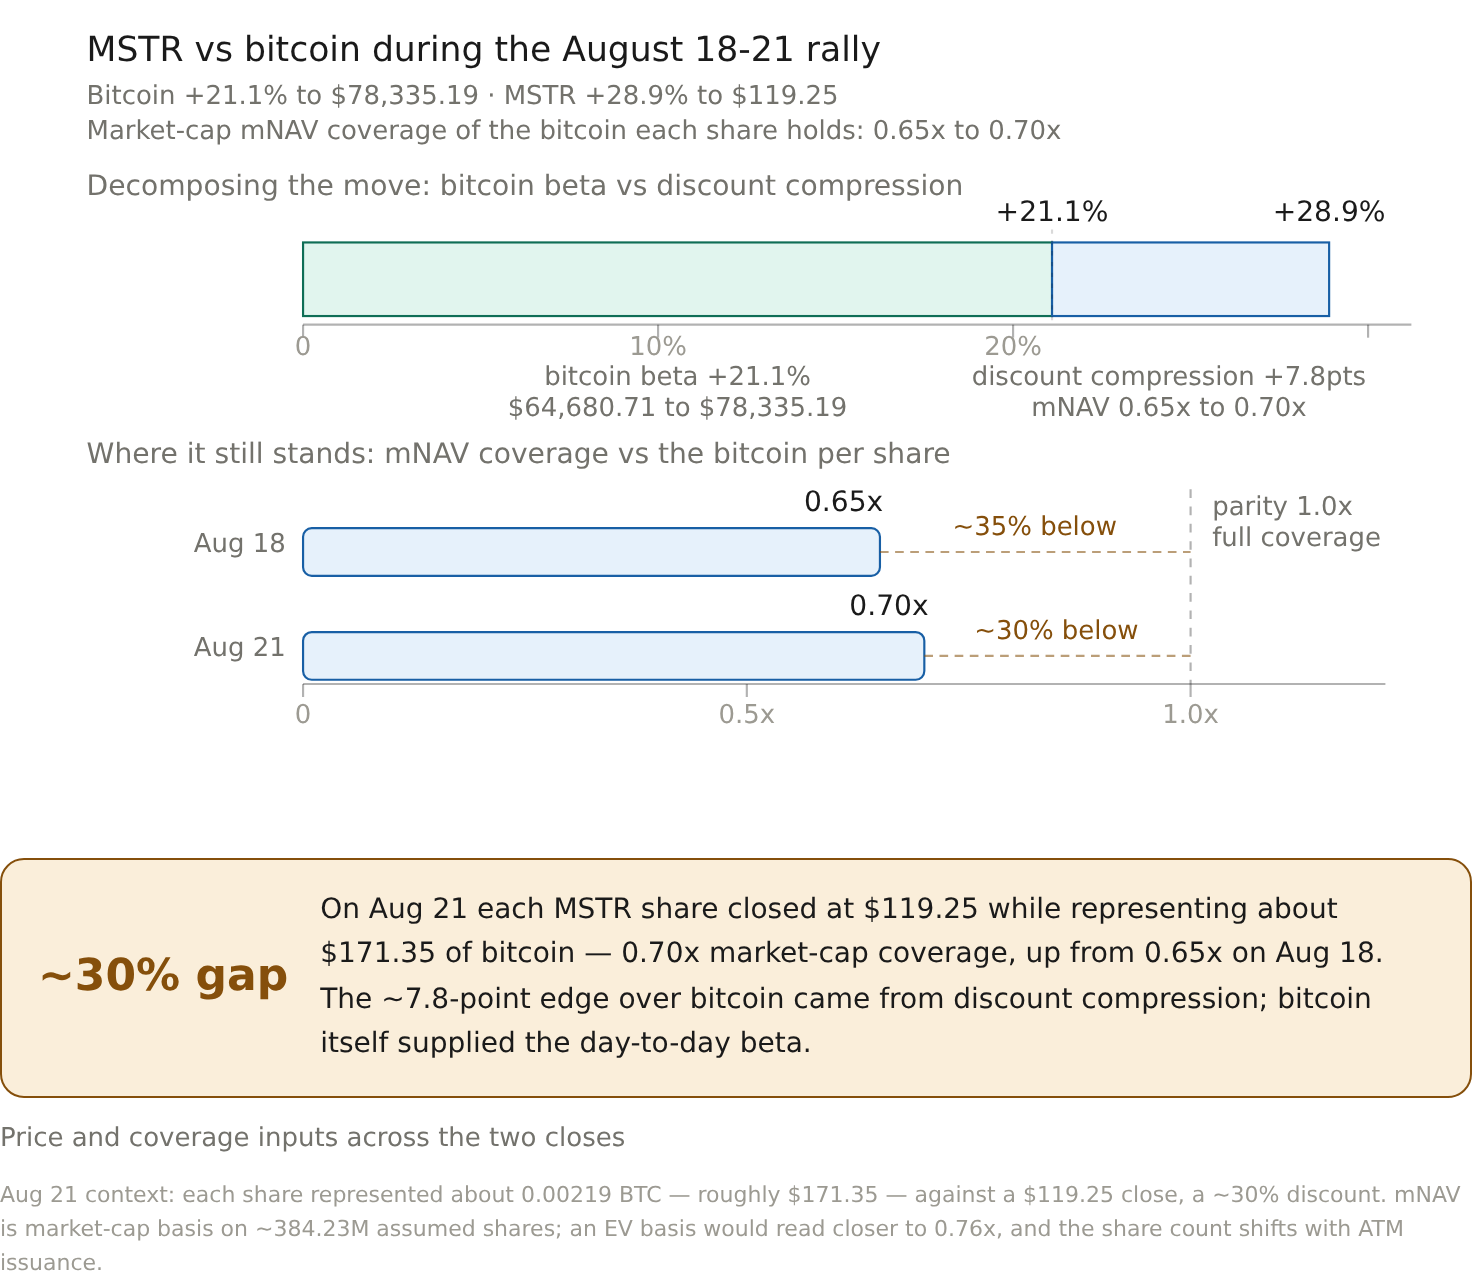
21 de agosto: Cada acción representaba aproximadamente 0.00219 BTC, es decir, unos 171.35 dólares, frente a un precio de cierre de 119.25 dólares, lo que representa un descuento del 30%. El mNAV se calcula sobre una base de capitalización de mercado de aproximadamente 384.23 millones de acciones. Una base de EV sería más cercana a 0.76x. La cantidad de acciones varía según la emisión de nuevas acciones.
| Fecha | Precio de Bitcoin | MSTR cerrado | Cobertura de mNAV (valor de mercado) |
|---|---|---|---|
| 18 de agosto de 2026 | $64,680.71 | $92.52 | 0.65x |
| 21 de agosto de 2026 | $78,335.19 | $119.25 | 0.70x |
La acción superó el precio de Bitcoin, pero solo al destruir su único activo restante. Incluso después de una semana de compresión, la acción todavía se cotiza 30% por debajo del precio de Bitcoin, que es de 171,35 dólares. Ese excedente es limitado. Una vez que se agote ese descuento, MSTR se convertirá en una empresa que utiliza apalancamiento para operar con Bitcoin.Los operadores del mercado de predicciones mantienen el precio de Bitcoin cerca de los niveles actuales al final del año.No es algo tan ambicioso. Eso lleva directamente al problema que nadie en el grupo de quienes compran Bitcoin ha respondido: ¿qué cierra esa brecha si no es Bitcoin?
Los candidatos se dividen en dos grupos, y las pruebas no permiten determinar cuál es el correcto. El grupo que defiende la tendencia de retroceso sostiene que el continuo avance del Bitcoin hace que el mNAV vuelva a superar la paridad, lo que permite una nueva emisión de Bitcoin. Los modelos de consenso también predicen un regreso al nivel de beneficio en el próximo trimestre, aunque ese número es simplemente un efecto artístico relacionado con el movimiento del precio del Bitcoin, y no refleja la verdadera fortaleza del mercado. El grupo que recomienda una valoración más baja sostiene que 2026 cambió la premisa: por primera vez, se vendieron Bitcoin, aproximadamente 3,620 monedas, valoradas en unos 218 millones de dólares, además de 1,25 mil millones de dólares en ventas autorizadas. Esto pone fin a la postura de “nunca vender”, que era la razón por la cual se pagaba un precio premium. Si el fondo puede ser utilizado en los momentos de baja, el descuento deja de ser un error y se convierte en el precio correcto para quienes tienen acciones de alto apalancamiento y podrían verse obligados a venderlas. El apalancamiento disminuye tanto como aumenta: a finales de julio, la acción había caído un 33% en el año, mientras que el precio del Bitcoin había caído un 24%.
Así que este es el contrato. La próxima evaluación trimestral determinará las condiciones del mercado. Dos números determinan si el mNAV está por encima de ~1.22x, o si se trata de un punto de equilibrio para la gestión. ¿El rendimiento del BTC está por encima de ~10.8%, que es el costo del crédito? Ambos son posibles… Pero no, y “comprar el descuento” no representa una operación valiosa: las acciones siguen cotizando en 70 centavos por dólar, mientras que la estructura del mercado implica un costo de crédito del 10.8%, mientras que el valor del BTC por acción crece al 4.5%. Observe el mNAV en cada nueva oferta del mercado, y lea el rendimiento del BTC en el momento de la publicación del informe. La gente está prestando atención al BTC; el tiempo se está agotando en cuanto al descuento.








Comentarios
Aún no hay comentarios