
El reajuste de precios fue un grupo de eventos, no un titular importante.
La interpretación convencional de un aumento del 4% en un día en una acción que ya ha subido más del 240% desde el inicio del año es que hubo un catalizador de demanda que afectó al mercado, y el mercado lo respaldó. Pero esa interpretación es conveniente, pero no identifica correctamente el factor que causó ese aumento. En la sesión del jueves, Micron subió un 3.97%, hasta los $974.33, frente a un cierre anterior de $937.11. Su capitalización bursátil es de casi $1.1 billones, y su aumento desde el inicio del año es de aproximadamente el 241%. Según datos del mercado de Ainvest, un movimiento de esa magnitud en una acción tan grande es un evento de reajuste de precios, no un simple acontecimiento destacado. Ese reajuste de precios se acumuló a lo largo de la semana. NewStreet Research ascendió a “Comprar” a Micron el 17 de agosto.Un objetivo de precio de $1,250.Subió desde un objetivo anterior de cerca de $470. Bank of America reiteró la recomendación de comprar, con un objetivo de $1,550, y argumentó que Micron es…Ya agotado para el año 2026 y la primera mitad de 2027.En la misma semana, BofA consideró que la fortaleza de SanDisk era una señal optimista para Micron. Micron cerró el 18 de agosto en $1,011.75, marcando así su primer cierre sostenido por encima de $1,000 desde octubre de 2021. Posteriormente, el precio volvió a bajar hacia los $900, pero luego recuperó su valor el jueves. No existe ningún titular específico del 20 de agosto que explique este movimiento del mercado; los datos del mercado demuestran que todo el comportamiento del mercado se produjo de manera coherente.Los resultados respaldaron el argumento.
La reevaluación se basa en resultados que un inversor puede verificar. Micron informó resultados récord en el tercer trimestre fiscal de 2026, para el período que terminó el 28 de mayo. Los ingresos fueron…41.46 mil millones de dólaresUn aumento del 73.8% en comparación con el año anterior, y un incremento del 346% en relación con el mismo período del año anterior. Los ingresos por acción no conforme a los estándares GAAP fueron de $25.11, y la margen bruto no conforme a los estándares GAAP alcanzó el 84.9%. Las proyecciones para el cuarto trimestre fiscal siguen siendo las siguientes: ingresos cercanos a $50 mil millones, ingresos por acción no conforme a los estándares GAAP cercanos a $31, y margen bruto aproximadamente el 86%. La gerencia espera que el margen se aumente desde un nivel ya récord.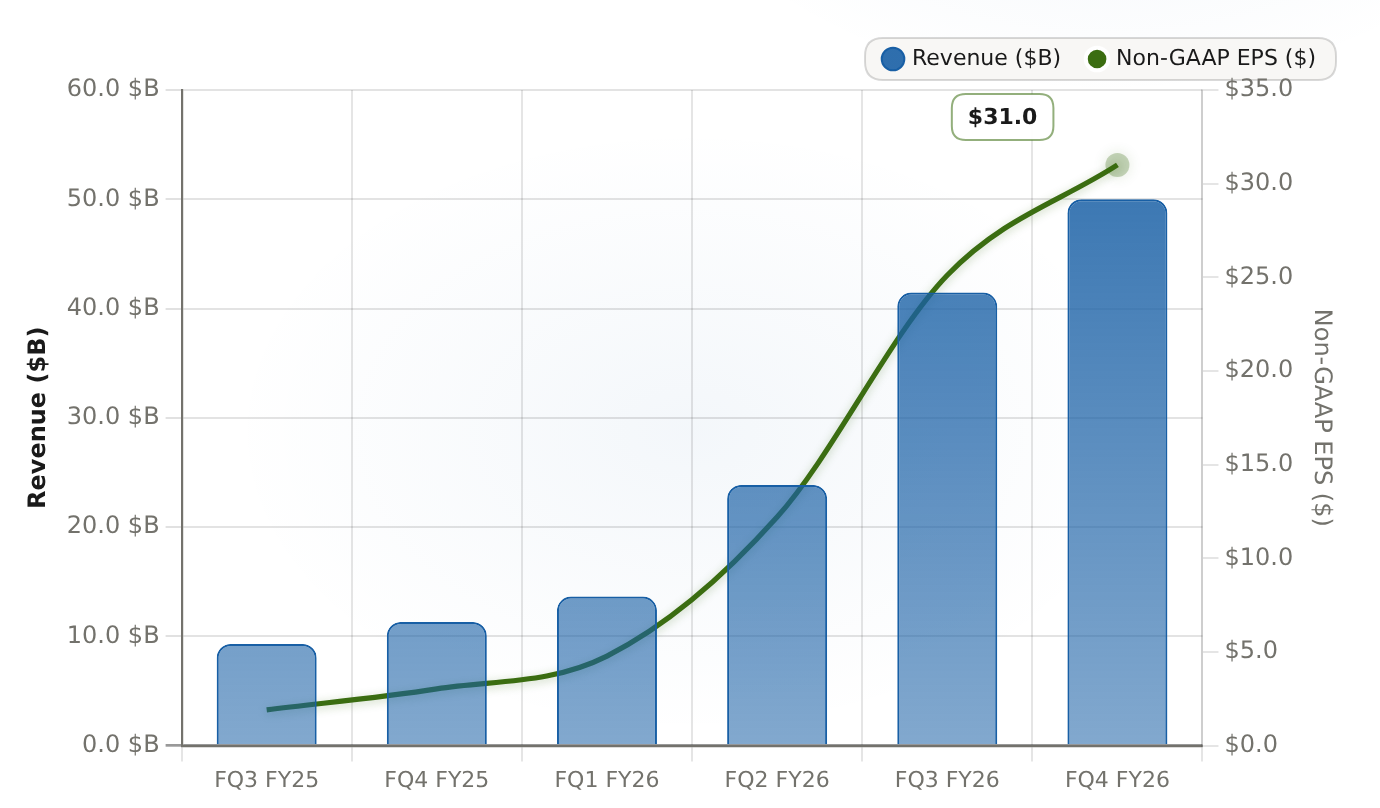
Los ingresos de Micron se cuadruplicaron desde el tercer trimestre del año fiscal 2025 hasta el tercer trimestre del año fiscal 2026 (de 9.3 a 41.5 mil millones de dólares). Mientras tanto, el EPS no conforme aumentó de 1.91 a 25.11. Las proyecciones para el cuarto trimestre del año fiscal 2026 indican que estos valores se mantendrán en niveles récord.
| Cuarto | Ingresos ($B) | EPS no según los criterios GAAP ($) |
|---|---|---|
| FQ3 FY25 | 9.3 | 1.91 |
| FQ4 FY25 | 11.315 | 3.03 |
| FQ1 FY26 | 13.643 | 4.78 |
| FQ2 FY26 | 23.86 | 12.2 |
| FQ3 FY26 | 41.46 | 25.11 |
| FQ4 FY26 | 50 | 31 |
HBM está desplazando al mercado de bienes raíces.
El mecanismo de precios es de tipo oferta; comienza con el ritmo acelerado en la producción de productos de NVIDIA. Cada plataforma de IA siguiente contiene más memoria HBM que la anterior. El ritmo anual, desde Blackwell hasta Rubin, Rubin Ultra y Feynman, obliga a los fabricantes de memoria a…Ciclos de calificación e inversión que se superponen entre síAntes de que se pueda recuperar el capital del nodo anterior. La capacidad de fabricación de wafers y empaquetado avanzado destinada a HBM proviene de la memoria DRAM convencional utilizada en ordenadores, teléfonos y automóviles. Es esa restricción en la asignación de recursos lo que impulsa los precios de contratos. El cuello de botella en sí se mueve constantemente: desde la fabricación de wafers hasta el empaquetado avanzado y la distribución de energía. El poder de fijación de precios está dondequiera que haya restricciones.¡Agotado para el año 2027! Ahora tiene un precio similar al de antes.
Lo que cambia los cálculos de inversión es el aumento en la proporción de esa escasez. La empresa Micron describe sus Acuerdos Estratégicos con Clientes como algo que tiene como objetivo “mejorar significativamente la durabilidad y previsibilidad” de los resultados. También menciona una demanda récord y envíos masivos de HBM4 para un cliente principal. Sin usar la expresión “vendido hasta el límite” que utiliza Bank of America. NewStreet cuenta con 16 acuerdos a largo plazo que abarcan aproximadamente el 20% del volumen de DRAM y aproximadamente un tercio del volumen de NAND hasta 2030. Los precios mínimos garantizan que el margen bruto esté por encima de los niveles anteriores. Los compromisos de Bank of America se extienden hasta la primera mitad de 2027.
El mapa de acciones y el test de disciplina
El caso estructural también tiene una componente relacionada con las participaciones en el mercado. Los datos de GuruFocus y Yahoo para principios de agosto indican que la participación global de DRAM en Samsung es aproximadamente el 39%, mientras que en SK Hynix es del 26%.Microgramos: 25%, en comparación con el 22% del trimestre anterior.Y el competidor chino CXMT tiene una participación de casi el 7%. Micron está a poca distancia del segundo lugar en un mercado donde los DRAM representan casi el 80% de sus ingresos. En cuanto al HBM, la distribución es exclusivamente direccional: SK Hynix lidera, y la mayoría de los ingresos por HBM en principios de 2026 provendrán de los envíos de HBM3E y HBM4, que se producirán en la segunda mitad del año.Los tres fabricantes de memoria obtuvieron la certificación de NVIDIA para el Vera Rubin HBM4 el 5 de junio de 2026.Micron está enviando 36 gigabytes de memoria HBM4 en volumen. Los pruebas de resistencia han sido realizadas por los dos proveedores más importantes. El ciclo actual se caracteriza por restricciones en el suministro, en lugar de la respuesta histórica del mercado a los altos precios. Esa restricción es la base para la reevaluación de los requisitos de calidad. La preparación de Micron es adecuada: muestras de calificación de 1-gamma ya han sido enviadas a los proveedores clave del ecosistema de servidores. El LPDDR5X de 1-gamma está en fase de producción en gran volumen, y el HBM4E, basado en tecnología 1-gamma, está destinado a ser producido en volumen en el año 2027.Lo que rompe la tesis
El problema no es el margen bruto actual. Es el cronograma de desaceleración. Seis condiciones podrían destruir la operación en los próximos dos a cuatro trimestres.- La tendencia del precio del contrato continúa.La razón que da TrendForce para moderar el aumento en el tercer trimestre es la capacidad de pago de los consumidores. Si las cantidades de computadoras personales y teléfonos caen o si los proveedores producen en exceso, el descenso trimestral se acelera, y la ganancia bruta se reduce más rápido de lo que los contratos con precios mínimos pueden compensar.
- Un formulario de calificación o documento de certificación HBM, en comparación con otros competidores.Samsung, SK Hynix y Micron fueron certificados juntos. El ganador será aquel que logre el mejor rendimiento. Un error en el proceso de fabricación de HBM4 puede hacer que el premio pase a un competidor.
- NAND se convierte en un problema de sobreoferta.La previsión del 10-15% en términos mensuales para los NAND es una situación más estable del mercado. Un exceso de NAND podría diluir los márgenes generales, incluso si los DRAM siguen siendo competitivos.
- Una demanda de IA está inestable.Todo el mecanismo de congestión se basa en la metodología de NVIDIA. La interrupción o retraso en el proceso de asignación de recursos elimina la presión de asignación, lo que a su vez reduce los precios de las DRAM convencionales.
- CXMT y el 1-gamma, HBM4E luchan entre sí.CXMT ha aumentado su participación en el mercado de DRAM, pasando de menos del 1% al casi 7%. Se espera que su participación en el suministro de wafers HBM aumente desde aproximadamente el 1% en 2025 hasta el 12% para 2028. La tecnología 1-gamma es la ventaja competitiva de Micron; sin embargo, la presencia de competidores más económicos puede erosionar esa ventaja.
- El sobrecargo en la obtención de insumos entre EE. UU. y China, en términos direccionales y secundarios.Se informa que la administración se opone a que Apple obtenga memoria de CXMT y YMTC. Además, YMTC considera a Micron como la alternativa con sede en Estados Unidos.Más de 250 mil millones de dólares comprometidos en inversiones en los EE. UU. hasta 2035No hay confirmación oficial; se debe tratar el cojín como algo real, pero sin verificación.








Comentarios
Aún no hay comentarios