
Las acciones de Meta han bajado aproximadamente un 23% con respecto a su punto más alto en las últimas 52 semanas. Y aquí está lo que debería hacer que te detengas: el trimestre en el que esto ocurrió demostró que la empresa logró funcionar mejor de lo esperado en su sistema de publicidad. La publicidad generó 59,36 mil millones de dólares en el segundo trimestre.El 97.6% de los 60.80 mil millones de dólares en ingresos totales de Meta.Creció un 27% en comparación con el año anterior, gracias a un aumento del 14% en las impresiones y un precio por anuncio un 12% más alto. Ese precio supera el rango de 9% a 12%.Los mercados de predicciones ya habían calculado eso..
Entonces, ¿por qué la acción cayó en baja? Porque se trata de una cuestión relacionada con los flujos de efectivo, no con la demanda del mercado. Mantener estas dos cosas separadas es el problema principal para quienes deciden si comprar Meta a un precio de descuento.
La fase de venta: una serie de caídas en el valor de los activos, no en el valor de los anuncios publicitarios.
El catalizador fue la propia impresión en formato Q2. Los ingresos por acción de 6.18 dólares de Meta fueron aproximadamente un 14% inferiores al promedio de 7.18 dólares.Hacer una secuencia de seis golpes seguidos.La acción cayó un 6.63% en la semana siguiente, y ha bajado aproximadamente un 11% desde el inicio del año.
Pero mira lo que realmente importa. La cifra que debe detener a todos los inversores es el flujo de efectivo libre:784 millones de dólares en el trimestre, un descenso del 91% en comparación con los 8.55 mil millones de dólares del año anterior.Ese es el problema en una sola línea: se trata de un problema relacionado con los gastos, no con la publicidad.
Meta se encuentra en medio de una enorme expansión en el área de la inteligencia artificial. Los gastos de capital en el segundo trimestre fueron significativos.$30.12 mil millones, un aumento del 82.1% en comparación con el año anterior. Las expectativas para todo el año se redujeron a un rango de $130 mil millones y $145 mil millones.– Casi el doble que en el año anterior. Ese dinero se invierte en publicidad, que es la fuente principal de ingresos de la empresa.El margen de operación se redujo de aproximadamente el 43% a aproximadamente el 31%.En el trimestre, el dinero que antes fluía hacia los accionistas ahora fluye hacia los centros de datos.
Lea esa secuencia de nuevo: las pérdidas en ingresos, la reducción del margen de ganancia y el colapso del flujo de efectivo son todos efectos consecuientes de un aumento en los costos de capital invertidos, no de una disminución en la demanda publicitaria. La supuesta perturbación que causaría la inteligencia artificial en el negocio de la publicidad –lo que realmente justificaría la venta de esas empresas– no se encuentra en ninguno de los elementos que componen los ingresos reportados.
La pierna fundamental: un motor de publicidad del 97%, que seguía creciendo constantemente.
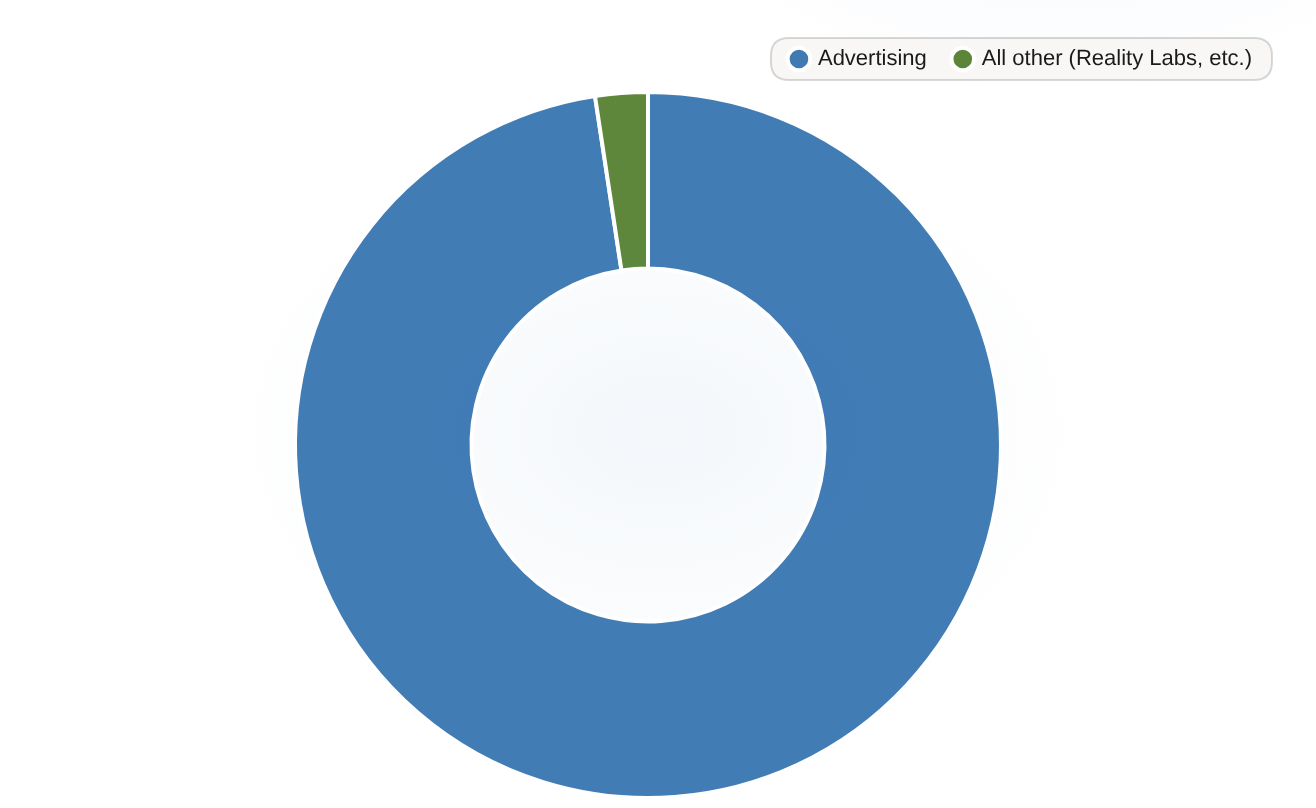
La publicidad representa el 97.6% de los ingresos de Meta en el segundo trimestre de 2026. Esto demuestra que el motor de publicidad que sustenta el negocio sigue funcionando correctamente, a pesar de la reducción de ingresos posteriores a los resultados financieros.
| Segmento | Porcentaje de los ingresos totales |
|---|---|
| Publicidad | 97.6 |
| Todos los demás (Reality Labs, etc.) | 2.4 |
Esa mezcla es lo importante. El negocio que Meta realmente maneja es el de publicidad. En el segundo trimestre, la empresa siguió creciendo: un aumento del 27%, impulsado por precios más altos, y no por una disminución en el volumen de ventas. Las franquicias débiles no logran aumentar los precios en un 12%, ni superar las expectativas del mercado. La franquicia que financia la implementación de la tecnología de IA sigue estable. Eso es precisamente por qué se aplica el descuento al gasto en tecnologías ópticas, y no a la demanda del motor principal.

¿Qué es realmente el precio con descuento?
Si se eliminan los aspectos relacionados con el flujo de caja y las valoraciones, lo que dice es lo mismo. Los datos de Ainvest indican que la relación EV/EBITDA de Meta es de aproximadamente 14 veces; eso la hace la empresa más barata entre las “Magnificent Seven”. En comparación, Alphabet tiene una relación de 23 veces, Microsoft tiene 19 veces, y Nvidia y Apple tienen entre 27 y 29 veces. Además, la relación P/E futura es de casi 22 veces, mientras que el crecimiento de ingresos en el período anterior es de aproximadamente 28%. Para una empresa con un crecimiento tan rápido y con un margen operativo superior al 38%, esa relación es simplemente una indicación del ciclo de gastos, no algo relacionado con la calidad del negocio en sí.
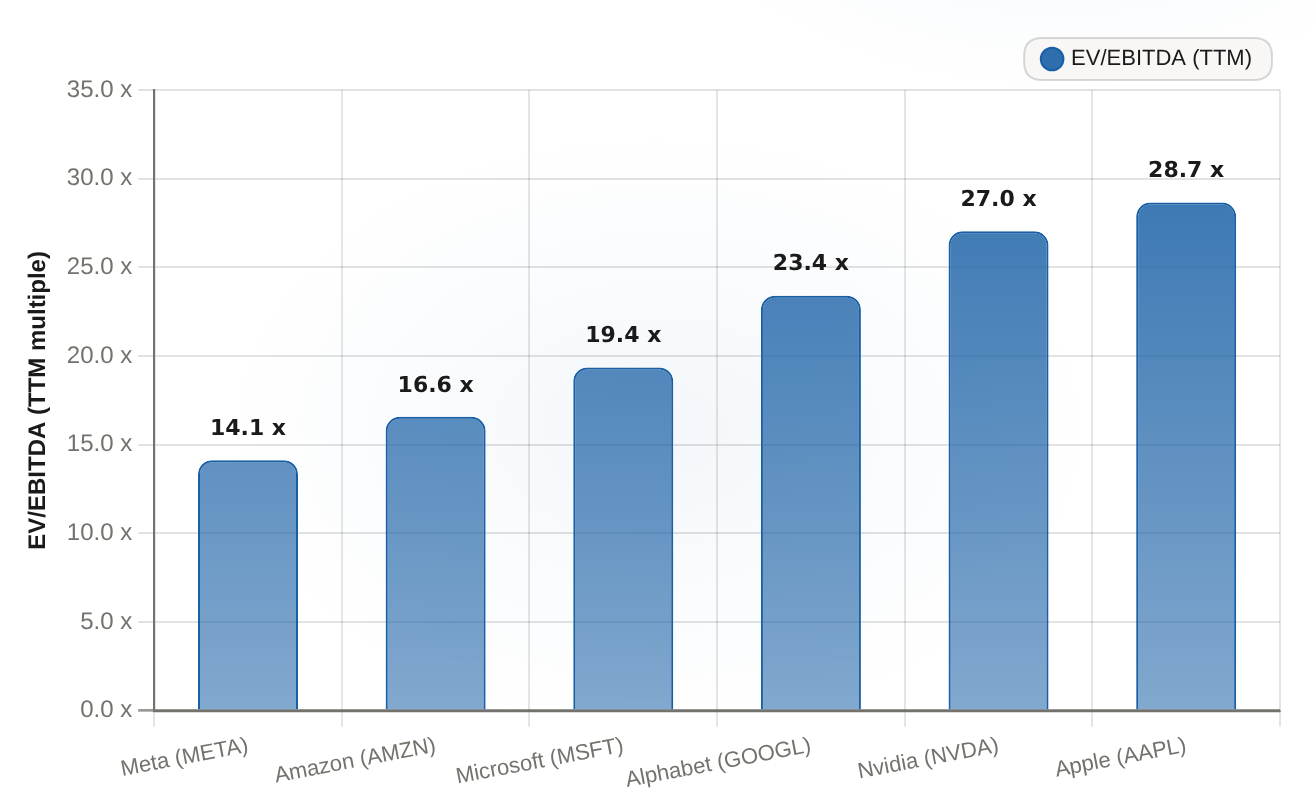
Con un valor de mercado por EBITDA de 14.1 veces el TTM, Meta es la empresa más barata entre las “Magnificent Seven”. Este valor está muy por debajo de los valores más altos del grupo, como AAPL, con 28.6 veces, y NVDA, con 27.0 veces.
| Empresa | EV/EBITDA (TTM) (x) |
|---|---|
| Meta (META) | 14.13 |
| Amazon (AMZN) | 16.57 |
| Microsoft (MSFT) | 19.36 |
| Alfabeto (GOOGL) | 23.4 |
| Nvidia (NVDA) | 27.03 |
| Apple (AAPL) | 28.65 |
La parte honesta es esta: no puedo decirle que el mercado está equivocado, solo puedo decirle cómo se estructura el precio de los activos. Dos escenarios siguen en curso. El camino del “toro” requiere una intensidad de inversión para que el flujo de efectivo libre y la margen operativa vuelvan a ser positivas… Es el tipo de trimestre en el que los precios de las acciones se reajustan. El camino del “oso” necesita…La empresa pierde alrededor de $520, y las pérdidas en Reality Labs aumentan.Los informes de tercer y cuarto trimestre, que aún no han sido impresos, determinan cuál es el caso.
La situación en cuanto al “portador” o “observador” es la siguiente: esto no es una razón válida para evitar Meta. El gasto en descuentos se produce como un gasto programado, que comprima el flujo de efectivo libre, mientras que la franquicia que financia todo esto sigue creciendo al 27%. Si el descuento se cierra o no, es una cuestión relacionada con la disciplina en los gastos de capital y los próximos dos trimestres… No tiene nada que ver con si todavía hay personas que publicitan anuncios o no.








Comentarios
Aún no hay comentarios