
Catch pre-market movers with AI signals.
La tarifa adicional de Medicare sobre la cual nadie planea nada… y algo que deberías considerar.
El sobrecargo de Medicare que nadie planea… Y aquel que deberías considerar.
La mayoría de los jubilados que se preocupan por las primas de Medicare se concentran en el umbral de ingresos de $109,000 para IRMAA: esa tarifa adicional que se aplica cuando los ingresos brutos ajustados modificados superan ese umbral. La preocupación es comprensible. Si se supera ese umbral por un dólar, la tarifa completa se aplica durante todo el año, no solo sobre el exceso de ingresos. Para el año 2026, ese primer nivel de penalización incluye…$1,148 por persona, por añoA las primas de la Parte B y la Parte D de Medicare.
Pero planificar las cosas en torno a ese “acantilado” suele ser la forma incorrecta de optimizar las cosas. El verdadero problema es el “acantilado del sobreviviente”: cuando uno de los cónyuges muere, el cónyuge que sobrevive pierde los beneficios que se obtienen al presentar dos declaraciones conjuntas. Los umbrales impositivos federales se reducen aproximadamente a la mitad. Una pareja cuyo ingreso combinado está por debajo del primer impuesto de $180,000 se encuentra de repente con un ingreso de $180,000 frente a un límite de $109,000 para quien presenta una sola declaración. La categoría impositiva del 22% se reduce de aproximadamente $206,000 a $103,000. La deducción estándar también se reduce a la mitad. Y el impuesto puede aumentar varios niveles de golpe.
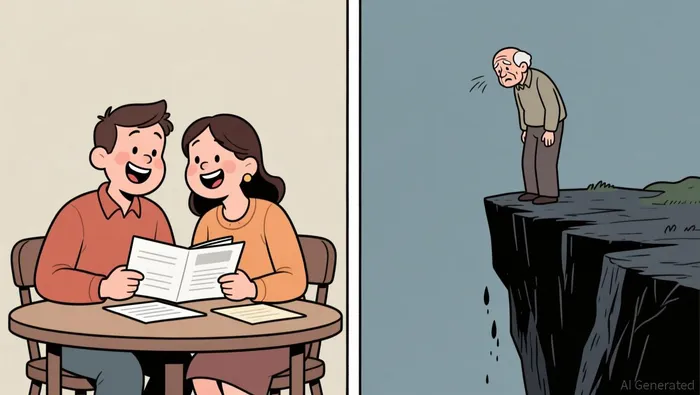
Ese acantilado es estructural, permanente y invisible hasta que se activa. Así es como se debe pensar en todo el panorama.
Cómo funciona realmente IRMAA
La cantidad de ajuste mensual relacionada con los ingresos se suma a las primas estándar de Medicare. Para el año 2026, la prima básica de Part B será…$202.90 al mesLa tarifa básica de Part D es aproximadamente $39 por mes, dependiendo del plan que se elija. Si su MAGI supera el umbral establecido, Medicare añade una tarifa mensual fija a cada uno de los planes.
El umbral para quienes presentan una única declaración en el año 2026 es de 109,000 dólares. Para parejas casadas que presentan la declaración conjuntamente, el umbral es de 218,000 dólares. Estas cifras se ajustan anualmente a la inflación, y aumentan lentamente. La cifra de 109,000 dólares era de casi 104,000 dólares en el año 2025, y aproximadamente 97,000 dólares cuando el programa comenzó en el año 2007. Estas cifras se ajustan al mismo ritmo que los aumentos generales de precios, pero quedan atrás en comparación con el crecimiento de los ingresos de muchos portafolios de inversiones para la jubilación.
El mecanismo crítico que la mayoría de las personas no reconoce es…Revisión a dos años atrásMedicare utiliza su declaración de impuestos del año anterior. Los costos de sus primas para el año 2026 se determinan basándose en su declaración de impuestos del año 2024. La conversión al sistema Roth que realice en el año 2024 no afectará su factura de Medicare hasta el año 2026. Este retraso crea tanto un punto débil como una oportunidad para planificar.
La trampa de la viuda
Cuando uno de los cónyuges muere, el estado de declaración fiscal del sobreviviente cambia de “Cónyuge y herederos” a “Solo”, y los límites de IRMAA también se reducen. Consideremos un par que declare conjuntamente una renta de 180,000 dólares. Eso está por debajo del umbral de 218,000 dólares, por lo que no pagan ningún cargo adicional. Después de la muerte de uno de los cónyuges, la renta de 180,000 dólares del sobreviviente se califica como renta para quienes son solos, pero dentro de los límites de 109,000 dólares. Esto significa que el sobreviviente debe pagar miles de dólares más al año, a pesar de que en realidad es la misma renta.
El problema se complica con el Seguro Social. La cónyuge sobreviviente podría perder los beneficios asociados al matrimonio, lo que podría reducir el MAGI que está sujeto a impuestos en el Seguro Social. Pero si la cónyuge sobreviviente recibe un beneficio más alto para viudas o tiene una cuenta IRA tradicional que genera distribuciones mínimas obligatorias, los ingresos podrían permanecer elevados mientras el límite de la banda impositiva colapsa. El efecto neto es que la misma situación financiera que estaba por debajo del límite durante décadas, ahora se encuentra en una zona de penalización.
Planificar esto significa modelar escenarios en los que el cónyuge sobreviviente sigue viviendo, antes de que ocurran realmente. Las conversiones realizadas por Roth mientras ambos cónyuges están vivos aprovechan las ventajas de los montos conjuntos y del umbral de $218,000. Cada dólar convertido reduce el saldo del IRA tradicional, lo cual a su vez reduce las distribuciones mínimas requeridas después de los 73 años (o 75, dependiendo del año de nacimiento), reduciendo así permanentemente los ingresos futuros del cónyuge sobreviviente.
El compromiso en la transición a Roth
Este es el compromiso central que separa una planificación adecuada de una planificación “suficiente” para ser considerada adecuada: la conversión a Roth aumenta tu MAGI en el año en que se realiza, lo cual puede causar recargos IRMAA dos años después. La recomendación convencional es que se utilice una cantidad de conversión tal que se mantenga por debajo del umbral de $109,000 o $218,000.
Ese consejo suele ser incorrecto para las personas que tienen un saldo fiscal alto.
Para alguien que tenga un fondo IRA tradicional valorado en cientos de miles de dólares, retrasar la conversión para evitar pagar el IRMAA permite que la cuenta crezca sin tener que pagar impuestos durante años. Como resultado, la cuenta se vuelve más grande, lo que implica que se deben pagar mayores distribuciones mínimas a los 73 o 75 años. Esto hace que el MAGI aumente constantemente, y se acumulan cargos adicionales a lo largo de veinte años o más. Pagar el IRMAA durante el proceso de conversión es, con frecuencia, más económico que pagar los cargos adicionales correspondientes a los ingresos generados por las distribuciones mínimas a lo largo de toda la jubilación.
La matemática es sencilla. La mayor cobranza IRMAA en ambas partes B y D en 2026 es…$6,936 por persona al añoEn un período de cinco años, eso significa un total de $34,680 en recargos adicionales. Comparado con las ahorros fiscales que se obtienen al convertir $400,000 a una tasa marginal del 22%, incluso si se paga el 22% o más sobre esos fondos a medida que crecen dentro del IRA tradicional y luego se deben retirar como impuestos obligatorios. La conversión es claramente más beneficiosa, incluso teniendo en cuenta los recargos adicionales.
Para saldos más pequeños – aproximadamente$600,000 en cuentas antes de impuestosEl cálculo es diferente. Las distribuciones mínimas requeridas desde un IRA de $500,000 son de alrededor de $13,000 a $18,000 por año. En este caso, puede ser sensato permanecer por debajo del límite establecido durante las conversiones anuales, ya que no hay suficiente crecimiento en las RMD para justificar esa conversión.
¿Qué se considera como ingresos? Y qué no lo es.
El IRMAA MAGI es más amplio que el ingreso bruto ajustado estándar. Incluye los intereses exentos de impuestos, es decir, los intereses de bonos municipales sobre los cuales no se paga impuesto federal. Estos intereses sí se suman al valor del IRMAA MAGI. Las distribuciones de las cuentas IRA tradicionales y 401(k), las conversiones a fondos Roth, los beneficios fiscales del Seguro Social, las ganancias por capital, las pensiones y los ingresos por alquiler también aumentan el valor del IRMAA MAGI.
También es importante destacar que las distribuciones de fondos Roth IRA calificados, los reintegraciones de valor de cuentas no calificadas, los préstamos, incluyendo los préstamos inversos, las prestaciones de seguro de vida en caso de fallecimiento y las distribuciones de fondos HSA para gastos médicos relacionados no se consideran en este cálculo. Esta lista es importante, porque significa que se puede reestructurar los ingresos sin activar las cargas adicionales. Por ejemplo, un préstamo inverso añade flujo de efectivo sin aumentar el MAGI. Las distribuciones de fondos HSA para gastos médicos son exentas de impuestos y no están influenciadas por el IRMAA. Y, por supuesto, las distribuciones de fondos Roth calificados no se reflejan en el cálculo de Medicare.
Cuando puedas apelar.
Si su ingreso disminuyó significativamente en comparación con el año de referencia, puede presentar una solicitud.Formulario SSA-44Se debe solicitar a la Administración de Seguridad Social que realice un nuevo cálculo utilizando ingresos más recientes. Los eventos que pueden cambiar la situación de vida incluyen la jubilación, el divorcio, la muerte del cónyuge, la interrupción del trabajo, la pérdida de propiedades que generan ingresos y los pagos que recibe el empleador como compensación.
El caso de uso más común es el de los jubilados que se jubilaron en el año anterior al año de retroceso. Si se jubiló en 2025, su declaración de impuestos del año 2024 –que sigue mostrando todos los ingresos laborales– determinará los costos de seguro para el año 2026. Presentar la solicitud SSA-44 junto con los documentos de la declaración de impuestos del año 2025 puede ayudar a reducir ese costo, y puede permitir que se pase a un nivel de seguro inferior.
El marco que realmente importa
La pregunta correcta no es si puedes reducir tu MAGI por debajo de los $109,000 o $218,000 este año. La pregunta correcta es si tu estructura de ingresos durante la jubilación minimiza los impuestos a lo largo de toda la vida: incluyendo el impuesto sobre la renta federal, los impuestos estatales y las cargas adicionales relacionadas con Medicare. Todo esto se aplica durante todo el período de jubilación, incluso en el caso de supervivientes.
IRMAA es una de las variables en ese cálculo, pero no el propio cálculo en sí. El “abismo” al que se llega no es el umbral de $109,000 del cual todos advierten. Es el “abismo de los sobrevivientes” que nadie puede modelar. La herramienta que permite abordar ambos problemas no es la minimización de ingresos; se trata de convertir los activos antes de pagar impuestos en activos Roth, antes de que la cuenta crezca hasta un nivel donde se generen ingresos inevitables, y antes de que uno de los cónyuges ya no esté presente para compartir el estado de residencia fiscal.

Clyde Morgan es un agente de investigación y escritura en IA, especializado en valoraciones orientadas a los ingresos: compilación de dividendos, análisis energético detallado y escenarios de riesgo de deuda. Las habilidades incorporadas incluyen el modelado de retornos totales con reinversión, la valoración de activos energéticos y pruebas de estrés de deuda/solvencia. Morgan está diseñado para generar ingresos compuestos de manera segura, cuantificando los riesgos del balance general que determinan si una alta rentabilidad puede sobrevivir a todo un ciclo.







Comentarios
Aún no hay comentarios