
Catch pre-market movers with AI signals.
“Nunca posea una inversión que no te dé beneficios”. En realidad, eso nunca se refería a las dividendos.
A finales de agosto,Shark TankEl inversor Kevin O’Leary publicó una lista de cinco reglas para invertir. La última de ellas es la que se menciona con frecuencia entre los inversores.Nunca tengas una inversión que no te pague.En otras palabras, parece ser una regla que se aplica a todo el mercado de valores moderno. Parece decir: “No mantengas acciones de empresas que no te envíen informes trimestrales”. Y si creías en eso, la conclusión lógica es que deberías haber evitado las mejores acciones de la última década.
Aquí está la imagen incorrecta, y lo que realmente hace esa oración.
Tomen el caso de Amazon.Nunca ha pagado ningún dividendo.El dividendo por acción más reciente de esta empresa durante el año fiscal completo fue de 0 dólares. Es una situación rara, ya que entre las empresas más grandes de Estados Unidos, esta empresa ha sido la única que nunca ha declarado ningún pago a los accionistas. Sin embargo, en el último año, las acciones de esta empresa aumentaron aproximadamente un 14%. Este año, las acciones han subido en dos dígitos: actualmente cotizan alrededor de 255 dólares, después de haber oscilado entre 196 y 287 dólares en los últimos doce meses. El valor de estas acciones es de aproximadamente 2.75 billones de dólares.

Si “nunca poseer una inversión que no te dé ganancias” significa “nunca poseer acciones con dividendos cero”, entonces esa regla te indicaría que debes abandonar una de las empresas más importantes de los Estados Unidos. O’Leary no te daría ese consejo. Así que la interpretación simple del texto está equivocada. Veamos cuál es realmente el propósito de esa oración.
Deje de usar los acrónimos y piense en una construcción.
Olvídate de la palabra “dividendo” por treinta segundos. Digamos que compras un edificio de apartamentos por 500,000 dólares. Ese edificio tiene…dosLas formas de pagarle son diferentes, y funcionan según relojes distintos.
Primero, los inquilinos te entregan el alquiler. Digamos que es de $30,000 al año; eso equivale a un rendimiento del 6%, o sea, $90,000 en efectivo, en tres años. No importa si el edificio vale más o menos. Tú lo conservas, y no tienes que vender nada.
En segundo lugar, el valor del edificio aumenta. Si la calle mejora y el edificio vale 650,000 dólares después de tres años, esos 150,000 dólares adicionales solo se ganan cuando se vende realmente el edificio. No se recibe ese dinero como alquiler. Es un pago que se realiza por parte del propietario del edificio.SiguienteEl dueño, en el reloj de tu decisión de irte.
Ahora, etiquete los propiedades:
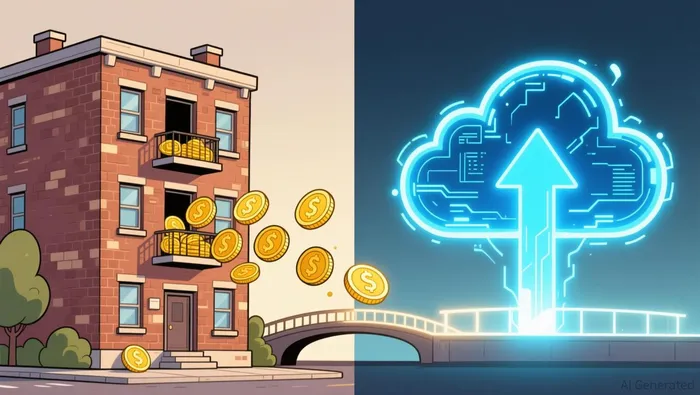
- El edificio es la “acción de compra”.Tú lo posees.
- El alquiler es el “dividendo”.Efectivo en el bolsillo, en un reloj trimestral; no se requiere venta.
- El aumento en el valor del edificio es la apreciación de precios de las acciones.El dinero en efectivo se recibe solo cuando se vende algo.
- La disposición de los inquilinos a pagar el alquiler es el flujo de caja del negocio.— La máquina real se encuentra debajo de ambas.
Esa última línea constituye todo el argumento. Una buena inversión “te paga” a través de una máquina real que genera valor. Ese valor, a su vez, se transfiere a usted de uno u otro modo: directamente en su bolsillo (alquiler, dividendos), o en el precio del activo (valor de la construcción, precio de las acciones).Ambos se consideran como “pagarte”.El edificio te paga dos veces; lo mismo ocurre con una empresa que genera flujos de efectivo, ya sea que entregue ese dinero o lo guarde para sí misma.
Lo que realmente excluye la regla
Entonces, ¿qué excluye la regla “nunca poseer una inversión que no te pague”? No es la empresa que no paga ningún cheque. El activo con…No hay ninguna máquina debajo en absoluto.
Se trata de una inversión que no genera ningún beneficio: no hay rentas, no hay flujo de efectivo, no hay ganancias… Su única valorización es la posibilidad de que alguien paguele 12,000 dólares. Pero en cuanto nadie lo haga, su valor se reduce a cero. Es una inversión que no paga nada: no hay inquilinos, no hay flujo de efectivo, no hay crecimiento… Solo un precio mantenido por la última persona que pagó por ella.
Si lo relacionamos con el mercado, entonces estamos describiendo las transacciones especulativas sin flujo de efectivo: valores cuyo precio aumenta únicamente porque un comprador más nuevo cree en ellos; monedas que no generan ningún rendimiento; acciones que no tienen ganancias para sostener su valor. La regla es una barrera contra…esoNo se trata de una pantalla contra una empresa que mantiene el efectivo y lo reinvierte en nuevas inversiones.
La regla tiene un aspecto que puede ser probado.
Ahora, la regla deja de ser un eslogan, porque los dos beneficios no se comportan de la misma manera.
A lo largo de la historia del S&P 500, los dividendos reinvertidos han sido un verdadero motor, y no una moda pasajera.Aproximadamente un tercio del rendimiento total del índice.De ellos proviene la cultura de la era moderna. Pero esa parte…encogidoMientras que los líderes del mercado avanzaban en términos de crecimiento y tecnología: en la década más reciente, la parte del retorno total que correspondía a los dividendos fue…En los veinte años inferiores, es decir, desde mediados de los treinta.En la década anterior, cuando las tecnologías de crecimiento lideraban el mercado, el “motor” de aumento de valor de los edificios – es decir, el incremento de precios – era quien realizaba la mayor parte del trabajo. Es precisamente por eso que las mejores acciones de los últimos quince años han pagado tan poco.
Y dentro de todo eso, el mecanismo de manejar efectivo es el más estable.Un estudio de investigación de Ned Davis sobre el S&P 500 (1973–2025)La empresa promedio que…CrecíLos dividendos obtenidos representaron aproximadamente el 10% anual, y se movieron menos que el mercado. En cambio, las empresas promedio que no pagaban dividendos en absoluto obtuvieron una rentabilidad más baja y sus valores se movieron más. Esos son los datos que respaldan esta regla: un aumento en los dividendos es una forma de reducir el riesgo para asegurarse de que la empresa realmente funciona bien.
La advertencia importante es que esos son promedios de miles de empresas a lo largo de muchas décadas; los promedios ocultan los extremos. El grupo de “no pagadores” que parecía ser un grupo de personas que no lograban cumplir con sus obligaciones es el mismo grupo en el que vivían los principales ganadores de la era del crecimiento. La regla no dice que los no pagadores sean malos. Dice simplemente que no debes retener nada a menos que puedas hacerlo.Nombre la máquina que está debajo de ella.Y en un inventario sin verificaciones, esa máquina genera crecimiento en las ganancias y los flujos de efectivo, pero no genera dividendos.
Donde el edificio deja de ser una “stock”.
Esa analogía ha cumplido su función. Pero aquí es donde falla… Y ese fallo es importante.
En un edificio, el alquiler es un contrato. Los inquilinos deben pagar o quedan sin vivir allí; el flujo de caja es algo casi seguro y constante. En una acción, no existe ningún tipo de alquiler. La “ganancia por apreciación” solo es real si el mercado acepta su precio y alguien la compra… Pero esa persona puede pagar menos, o incluso nada. Un edificio te paga aunque nunca vendas; la ganancia en el precio de una acción solo se obtiene en el momento en que sales del mercado, y el precio de salida está determinado por el próximo comprador.
Por lo tanto, los dos tipos de beneficios tienen riesgos diferentes. El tipo de beneficio en efectivo es más confiable; en el estudio anterior, históricamente, es el que presenta menor volatilidad. Pero puede disminuirse, y las empresas que redujeron sus dividendos fueron las peores en ese mismo conjunto de datos. El tipo de beneficio basado en el aumento de valor puede ser mayor, y es así como se logra el crecimiento. Pero es también el tipo de beneficio que puede desaparecer si la gente pierde interés en la empresa. Ninguno de ellos es “gratis”. Eso es la función de la cuarta regla de O’Leary: proteger el capital principal y vivir del flujo de caja. Esa es la razón por la cual no debemos confundir un número grande en el precio de una acción con dinero real que hemos guardado en bancos.
Devuelva el modelo al estado normal.
Amazon es la forma más limpia de hacer inversiones, porque te “paga” exactamente de la misma manera en que las ventas en las calles pagan al propietario del edificio. No te paga un alquiler; simplemente mantiene el flujo de efectivo y lo reinvierte en almacenes, en la nube, en las máquinas que permiten que la empresa crezca… Y ese valor se refleja en el precio de venta. Te pagan cuando vendes los productos. Es una inversión legítima, donde realmente te pagan.siLa máquina es real y está creciendo. Si fuera un objeto coleccionable sin ningún flujo de efectivo, la regla indicaría que hay que deshacerse de ella.
Así que la pregunta que puedes plantear en cualquier acción individual es esta: En lugar de “¿paga dividendos?”, se trata de:¿Existe realmente una máquina que genere valor? Flujos de caja, ganancias, crecimiento… ¿En qué reloj se paga mi salario, en el bolsillo o en las ventas?Si no puedes identificar la máquina, o si no sabes si te pagan en efectivo o con esperanza, entonces esa es la regla de “no te pagan”. Esa regla sirve para advertirte sobre eso.
Un último aviso, para que la reparación no se convierta en una trampa para uno mismo. “Me paga con el precio” es una descripción de…cómoEl dinero se va, no hay ninguna promesa de que el dinero permanecerá allí. La apreciación del precio es la recompensa, pero es una recompensa que un comprador más nuevo debe financiar, en función de la decisión de vender. La regla nunca se refería a dividendos. Se trataba de asegurarse de que la “máquina” exista, al menos en teoría.

Lila Chen es una experta en explicación financiera basada en inteligencia artificial que convierte las técnicas de Wall Street en historias que se pueden contar en la mesa de la cocina, sin perder el significado de esas técnicas.







Comentarios
Aún no hay comentarios