
Considero que Intuit (INTU) es una oportunidad de compra, en vista del informe financiero correspondiente al cuarto trimestre de 2026, que se publicará el 25 de agosto. La calidad de la empresa es alta, y el precio de venta podría ser determinado por las condiciones del mercado. La situación es inusual, ya que el precio de las acciones ha sido ajustado debido a la situación del mercado relacionada con la disrupción causada por la tecnología de IA, y no debido a un deterioro en el modelo de operaciones de la empresa. Intuit ha bajado un 45% desde principios de año, y está aproximadamente un 49% por debajo de su punto más alto de $705.08 en 52 semanas. El precio actual es de aproximadamente 15 veces los ingresos no GAAP esperados. Aunque Intuit ha superado las expectativas para el tercer trimestre fiscal, y ha aumentado sus proyecciones para todo el año. La situación es real: una recuperación del 28.5% en las últimas 20 sesiones ya ha compensado parte del descuento en el precio de las acciones. El informe financiero del 25 de agosto, junto con las proyecciones para el año fiscal 2027, podría ser un punto de decisión entre un precio que sigue siendo competitivo y uno que sigue disminuyendo.
La reducción de calidad era un sentimiento, no una deterioración real.
Toda la historia se encuentra en el espacio entre el gráfico de acciones y el estado de resultados. En el tercer trimestre fiscal, que terminó el 30 de abril y se reportó el 20 de mayo, Intuit presentó…Ingresos de 8.56 mil millones de dólares, un aumento del 10.4% interanual.Y el EPS no conforme a los estándares GAAP fue de $12.80, en comparación con los $12.57 previstos por los analistas. La gerencia luego aumentó las expectativas para el año fiscal 2026 a unos ingresos de $21.3–$21.4 mil millones, lo que representa un crecimiento de aproximadamente 13–14%.EPS no según los criterios GAAP: entre $23.80 y $23.85.Un crecimiento de aproximadamente el 18%. Este aumento es importante, ya que el consenso previo sobre ingresos de aproximadamente 21.2 mil millones de dólares y EPS normalizado de 23.22 dólares por acción quedó muy por debajo de lo esperado. No se trató de una casualidad durante la temporada fiscal, sino de una confirmación para todo el año.
Las acciones fueron reevaluadas como si fuera lo contrario lo que fuera cierto. El problema es una preocupación legítima, pero aún no resuelta: las plataformas de impuestos y ayuda financiera basadas en la inteligencia artificial podrían destruir la posición competitiva de Intuit. Además, existe la incertidumbre relacionada con los costos derivados del uso de grandes modelos de lenguaje externos como los de Anthropic y OpenAI. Se ha señalado este problema, pero aún no se ha cuantificado. Aquí está lo que realmente se incluye en el precio de venta de las acciones, y los dos caminos por los cuales el informe del 25 de agosto podría resolverlo.
Ninguno de esos problemas se ha reflejado en los estados financieros. El margen bruto se mantiene cerca del 80%; el flujo de efectivo libre es de 7.7 mil millones de dólares, y la hoja de balance está completamente en balance de efectivo. Eso es la definición de una acción que ha caído más de lo que representa su negocio… Y por eso existe una brecha entre el precio de la acción, de aproximadamente 362 dólares, y un objetivo promedio de mercado cercano a 491 dólares.
¿Por qué la edición de agosto es la puerta?
Este informe es más importante que la mayoría de los otros trimestres, debido a la estructura del calendario fiscal de Intuit. El resultado neto periódicamente reportado en el cuarto trimestre es el número más fácil de malinterpretar. El año fiscal de Intuit termina el 31 de julio. El tercer trimestre fiscal – desde febrero hasta abril, es decir, la temporada fiscal en Estados Unidos – es cuando se ganan las ganancias: los ingresos del tercer trimestre de este año, que son de 8,56 mil millones de dólares, representan aproximadamente el 40% de los ingresos totales del año completo. Además, su EPS no conforme a las normas GAAP es de 12,80 dólares, lo cual es más alto que los tres trimestres restantes combinados. El cuarto trimestre fiscal, desde mayo hasta julio, es, estructuralmente, el trimestre con el menor EPS.
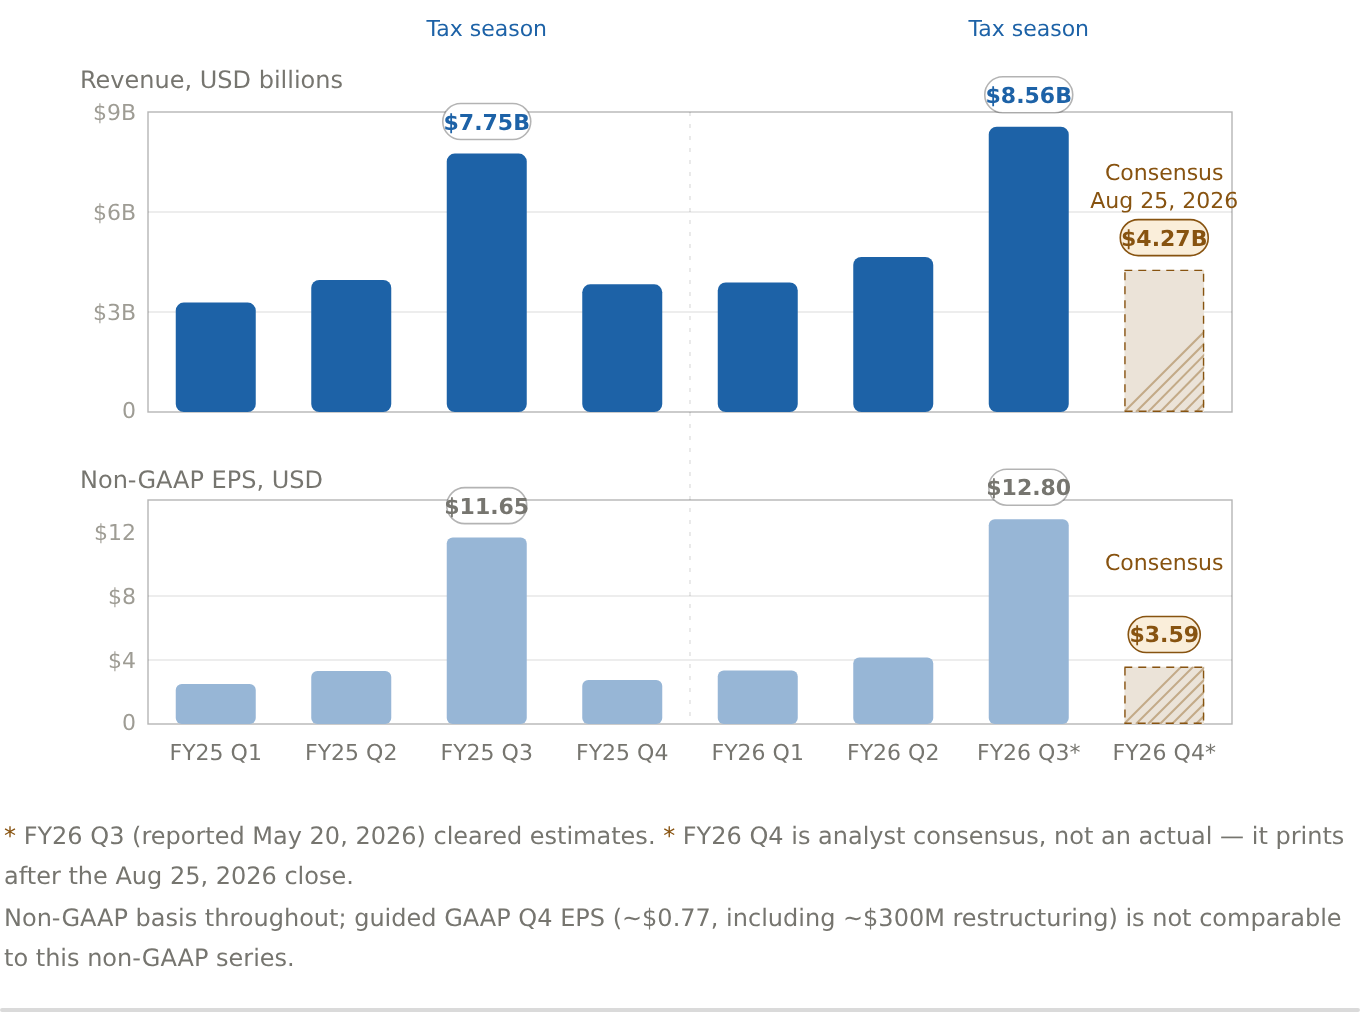
*Q3 del FY26 (informado el 20 de mayo de 2026) superó las estimaciones.*El Q4 del FY26 es un consenso de analistas, no una cifra real; se publica después del cierre del 25 de agosto de 2026.
Se utiliza la base No GAAP en todo momento; el EPS según los estándares GAAP en el cuarto trimestre (~$0.77), incluyendo los ~$300 millones en gastos de reestructuración, no es comparable a esta serie basada en No GAAP.
| Período | Ingresos (USD B) | EPS no conforme a los principios GAAP (USD) |
|---|---|---|
| FY25 Q1 | 3.283 | 2.5 |
| FY25 Q2 | 3.963 | 3.32 |
| T3 FY25 | 7.754 | 11.65 |
| T12 del FY25 | 3.831 | 2.75 |
| Q1 FY26 | 3.885 | 3.34 |
| T2 del FY26 | 4.651 | 4.15 |
| T3 FY26 (informe presentado el 20 de mayo de 2026) | 8.558 | 12.8 |
| Q4 del FY26 (consenso) | 4.27 | 3.59 |
El gráfico anterior resume todo el argumento en una sola imagen: el aumento de ingresos durante la temporada fiscal, la base débil del cuarto trimestre, y el punto en el que se alcanza el consenso sobre los ingresos del cuarto trimestre, que es el 25 de agosto. Ese consenso indica que los ingresos serán de 4.27 mil millones de dólares, con un crecimiento estimado del 11-12%. En cuanto a los EPS no conformes a los estándares GAAP, se estima que serán de 3.56-3.62 dólares por acción.Consenso de $3.59– La orientación ofrecida en realidad limita la estimación. Por eso, el mercado tomará en consideración el informe sobre dicha orientación, y no el propio trimestre en sí.
Esto lleva al problema. El EPS según las normas GAAP para el trimestre es de solo 0.73–0.79 dólares, ya que aproximadamente 300 millones de gastos relacionados con la reestructuración se registran en el cuarto trimestre.El consenso de GAAP se sitúa cerca de $0.77.Cualquier titular que indique el número de GAAP como una caída es incorrecto. Esto se debe a que se evalúa el rendimiento financiero no basado en GAAP y los indicadores futuros que se utilizarán durante la próxima temporada fiscal, y no a un pequeño ítem trimestral relacionado con las reestructuraciones.
Los segmentos que el guía debe confirmar
La verdadera función de este informe es confirmar el ritmo de crecimiento del segmento en el tercer trimestre fiscal. Eso es lo en lo que se basará la guía para el próximo año.
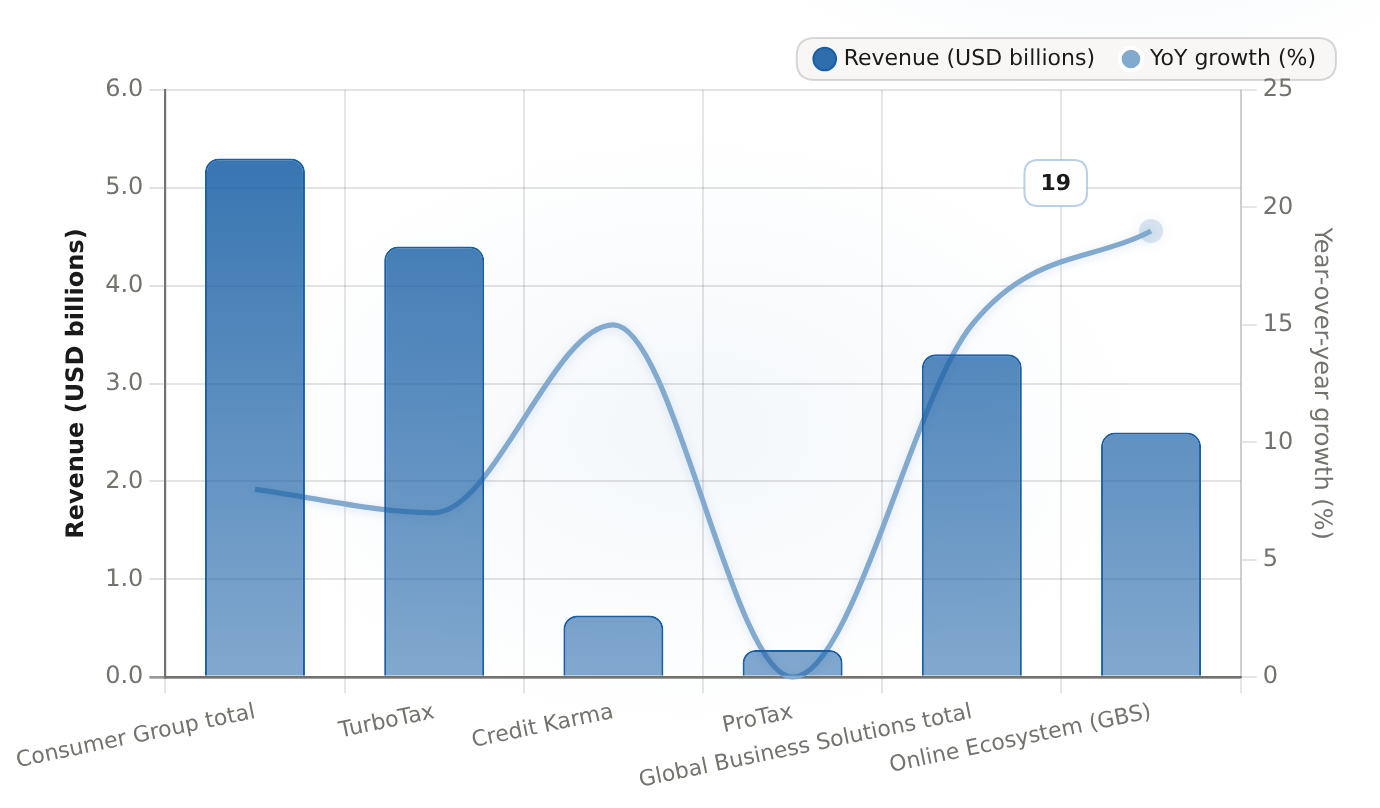
Las soluciones de impuestos son las principales fuentes de ingresos en el tercer trimestre, pero crecen más lentamente (TurboTax +7%). En cambio, las otras soluciones crecen más rápido: QuickBooks Online Ecosystem +19% y Credit Karma +15%.
| Segmento | Ingresos (billones de dólares estadounidenses) | Crecimiento interanual (%) |
|---|---|---|
| Total del grupo de consumidores | 5.3 | 8 |
| TurboTax | 4.4 | 7 |
| Credit Karma | 0.631 | 15 |
| ProTax | 0.278 | 0 |
| Total de Soluciones Empresariales Globales | 3.3 | 15 |
| Ecosistema en línea (GBS) | 2.5 | 19 |
TurboTax generó $4.4 mil millones en el tercer trimestre fiscal, aproximadamente la mitad de los ingresos totales. El crecimiento fue del 7%. Credit Karma aumentó sus ingresos un 15%, a $631 millones. La gestión de esta plataforma crediticia logró un crecimiento del 19% durante todo el año. Global Business Solutions también creció un 15%, a $3.3 mil millones. QuickBooks Online Ecosystem aumentó un 19%, y QuickBooks Online Accounting aumentó un 22%. Esto es lo que justifica el precio premium de Intuit frente a otros programas de software con crecimientos más lentos. Y TurboTax Live, la versión con asistencia que Intuit utiliza para competir con las soluciones basadas en IA, se espera que aumente un 36% este año fiscal, hasta alcanzar aproximadamente $2.8 mil millones.
La lectura completa: Q4 es un punto de entrada, no un destino final. Los números de Q4 son pequeños, por lo que el informe de agosto es, en realidad, un referéndum sobre si estos tres factores seguirán funcionando y qué compromisos tiene la dirección para el año fiscal 2027.
Valoración: restablecida a los niveles de 2022; sigue siendo una valoración premium en comparación con Adobe.
A un precio de 361.87, en comparación con los EPS no GAAP para el año fiscal 2026, que oscilan entre 23.80 y 23.85, Intuit se valora aproximadamente como 15.2 veces los ingresos futuros. Además, su valor se sitúa cerca de 13.7 veces el consenso para el año fiscal 2027.$26.48 en EPS no según los criterios GAAPEsas son…Múltiplos del nivel 2022Para un negocio que logra un crecimiento del EPS en niveles elevados, ellos son la razón principal por la cual el riesgo/recompensa parece favorable a futuro.
Tenga en cuenta la base métrica, ya que dos métodos de cálculo dan resultados muy diferentes. Según los datos de Ainvest, el P/E futuro de Intuit, según las normas GAAP, es de aproximadamente 25.6 veces. Eso es mucho más alto que los ~15 veces que se indican según las normas no GAAP. La diferencia entre las normas GAAP y las no GAAP es excepcionalmente grande. Por eso, el pequeño valor del EPS en el cuarto trimestre según las normas GAAP no es un indicador útil, sino más bien una distracción.
La reducción en el valor de la empresa fue un proceso general de reset de software, y no una situación específica para Intuit. En comparación con Adobe, otra plataforma expuesta a los riesgos relacionados con la inteligencia artificial, según datos de Ainvest, Intuit se valora a un precio de 21.6 veces el P/E histórico y 16.5 veces el EV/EBITDA. En cambio, Adobe se valora a un precio de 15.0 veces y 11.1 veces respectivamente. Intuit sigue teniendo un precio premium, lo cual es coherente con su crecimiento más rápido en términos económicos. Pero ese precio premium es precisamente lo que un pronóstico financiero para el año 2027 castigaría.
La brecha entre los objetivos en la calle se ha reducido, pero sigue existiendo. El objetivo promedio en la calle era de aproximadamente $603 en abril; para junio de 2026…El objetivo estimado de la calle está cerca de los 491 dólares.Aún así, el precio de las acciones está aproximadamente un 36% por encima del precio de $361.87. La evaluación de los activos sigue favoreciendo a quienes buscan comprarlas: 21 compras, seis ventas, seis mantenimiento y una venta. La oportunidad de comprar a bajo precio, cuando el objetivo era que hubiera un 84% de aumento en el precio desde $267 en junio, ya se ha perdido. El rebote ya ha recibido parte de ese aumento.
El estado de cuenta puede llevar tiempo.
Si la proporción de criptomonedas se mantiene en 15 durante un año, los titulares de Intuit reciben un pago por esperar. Según datos de Ainvest, la empresa tiene aproximadamente 4.7 mil millones de dólares en efectivo en su estado de resultados neto. Además, ha generado 7.7 mil millones de dólares en flujo de efectivo libre, con un margen de 37%. También ha aumentado sus dividendos durante 14 años consecutivos, con una tasa de distribución cercana al 28% y un rendimiento de aproximadamente 1.3%. El flujo de efectivo sostenible es lo que diferencia a un inversor que puede tolerarlo de una situación en la que el inversor no puede hacerlo.

Qué esperar cuando llegue el cuarto trimestre el 25 de agosto.
- Se trata de las primeras estimaciones para el año fiscal 2027. La opinión general antes del informe indica que los ingresos serán de aproximadamente 23.9 mil millones de dólares, lo que representa un aumento del 12.5%. Además, los EPS no según los criterios GAAP serán de casi 26.48 dólares por acción. Lo que valida este multiplicador de aproximadamente 13.7 es el hecho de que el crecimiento en los ingresos sea moderado, mientras que los EPS crecen más rápido que los ingresos en total.
- El Q4 puede superar o no las expectativas. El rango de precios entre $3.56 y $3.62 frente al consenso de $3.59 es muy estrecho; no alcanzar el último nivel del rango es un problema real, no simplemente un error en los cálculos.
- La trayectoria de crecimiento de QuickBooks Online Accounting, el avance de Credit Karma hacia un porcentaje de crecimiento del 19% durante todo el año, y la adopción de TurboTax Live son los indicadores clave que determinarán cómo será la próxima temporada fiscal.
- Comentarios relacionados con los márgenes y la IA. La situación optimista requiere datos visibles sobre la adopción de asistentes de IA; la situación negativa, en cambio, exige claridad en cuanto a los costos relacionados con las dependencias con Anthropic y OpenAI.
¿Qué rompería la tesis?
La configuración falla por cuatro razones concretas, cada una relacionada con el informe:
- El EPS no conforme con los criterios GAAP o no GAAP está por debajo del rango esperado.
- Un plan económico débil para el año 2027 que abandona un crecimiento de ingresos por debajo del 10%.
- Desaceleración en QuickBooks/SMB, o un retraso en Credit Karma… Esos son los motivos que justifican el precio superior de QuickBooks/SMB en comparación con Adobe.
- La interrupción persistente causada por la inteligencia artificial y la compresión múltiple: el mercado sigue reduciendo las valoraciones de los softwarees, incluso después de que todo esté en orden. La preocupación es de carácter estructural, y no relacionada con los trimestres.
Los tres primeros son problemas relacionados con la ejecución de las tareas que la empresa puede resolver y demostrar en el próximo trimestre. El cuarto problema es estructural: se sostiene que ~15x todavía no constituye un mínimo viable, ya que la inteligencia artificial realmente afecta negativamente la economía del impuesto y el cumplimiento de las normas. No existe una solución única para este problema; se trata de algo que se resuelve a lo largo de varios años.
Conclusión para los inversores
Mi calificación es “Comprar”, pero con condiciones. La reducción de la valoración de Intuit a un múltiplo del nivel de 2022, mientras que las ganancias empresariales son positivas y el margen bruto se mantiene cerca del 80%. Esa asimetría es la razón por la cual estoy dispuesto a actuar antes de que ocurra algo, en lugar de esperar. Pero el rebote ha consumido parte del descuento; los números según las normas GAAP para el cuarto trimestre serán malos por razones incorrectas. El plan para el año fiscal 2027 es realmente difícil de manejar. Es necesario mantener la calidad de la empresa dentro de ese múltiplo, y ajustar la posición de manera que una diferencia en los resultados sea soportable. Que el 25 de agosto responda a la pregunta que plantea la reducción de la valoración: ¿se trata de una franquicia de 15 veces ese múltiplo, con un catalizador, o de un múltiplo que vuelve al nivel de 2022, ya que la IA realmente reescribe las normas de cumplimiento? Las pruebas indican lo primero… siempre y cuando el informe oficial confirme eso.








Comentarios
Aún no hay comentarios