
La bolsa de valores ha utilizado esta semana a Marvell como tema principal en sus anuncios publicitarios. Las acciones de la empresa…Cayó aproximadamente el 8% en una sola sesión el 18 de agosto.Subió aproximadamente un 6% cuando se anunció la transacción relacionada con el mandato de Google el 19 de agosto. Un día después, recibió confirmaciones positivas de Stifel y William Blair. Pero ese “ruido” está dirigido hacia la pregunta equivocada. La transacción resuelve la cuestión principal: si realmente Marvell pertenece al mercado de silicio personalizado. No dice nada sobre el precio, y el precio es el verdadero problema: el 20 de agosto, Marvell tenía un precio de aproximadamente $241.95, lo que significa que sigue teniendo los mejores valores en comparación con el trio de AI-silicio desde el inicio del año, con un aumento del 185%.
En pocas palabras, ya no se trata de si Marvell logrará la transición hacia el silicio convencional. Se trata de si la evolución fiscal entre 2027 y 2028 se convertirá en ingresos reales lo suficiente como para compensar las pérdidas que ya ha sufrido la empresa.
¿Qué es realmente el mandato de Google?
Comience con las mecánicas, ya que son ellas las que determinan el marco de tiempo. Marvell le otorgó a Google una orden de registro para comprar hasta aproximadamente 12.18 mil millones de dólares en sus acciones.58,970,907 acciones a $206.58, con objetivos de compra hasta el año fiscal 2033.Un mandato es una opción que Google recibió para comprar acciones a un precio fijo. Este mandato funciona como una forma de obtener dinero adicional y también como un incentivo: cuanto más grandes sean las compras de chips personalizados por parte de Google, más valor tendrá esa participación. Es un signo de la escala de la relación entre ambas partes, pero no constituye un elemento de ingresos.
El acuerdo abarca el “silicio” que Google describe como parte del ecosistema TPU: los TPUs, unidades de procesamiento de tensores, que son la línea de aceleradores de IA internos de Google. Estos incluyen aceleradores para la inferencia de IA, controladores de almacenamiento, controladores de interfaz de red y procesadores que ejecutan modelos de IA. Los analistas estiman que…Ingresos potenciales acumulados de aproximadamente 120 mil millones de dólares hasta el año fiscal 2033.Y eso depende de que Google cumpla sus objetivos de compra año tras año, en un ciclo de diseño y calificación que se mide en años, no en trimestres. Los ingresos reales de Google serán relevantes para el año 2028, no para este trimestre o el siguiente.
Ese es el aspecto estructural que se subestima. Google ha invertido una década en diseñar conjuntamente componentes de silicio personalizados, casi exclusivamente con Broadcom. Ese acuerdo se amplió recientemente, en abril de 2026. La inclusión de Marvell en el ecosistema TPU rompe esa exclusividad: se trata de una diferencia entre una empresa que busca componentes de silicio personalizados y una empresa que forma parte del programa de aceleradores más grande, pero que no pertenece a Nvidia.
El silicio personalizado está afectando a las GPU de los comerciantes.
Es importante destacar que el marco más grande es la razón por la cual existen estos múltiplos. El mercado está pasando de las GPU comerciales –los aceleradores que Nvidia vende como productos terminados– a un tipo de silicio personalizado, que las empresas de infraestructura en la nube diseñan en colaboración con socios externos, con el fin de reducir costos y consumo energético. Google, Amazon y Microsoft todos tienen programas de este tipo. Las cinco principales empresas de cloud y IA en los Estados Unidos están comprometidas a hacerlo.Alrededor de 660 mil millones a 690 mil millones en gastos de capital para el año 2026.Casi el doble de los niveles de 2025.
Dentro de ese gasto, el mercado deASIC para IA personalizada se estima en aproximadamente 43.8 mil millones de dólares en 2026.Se proyecta que alcanzará aproximadamente 308 mil millones de dólares para el año 2035.Una tasa de crecimiento anual compuesta del 24%. Nvidia sigue manteniendo aproximadamente el 70% del mercado de aceleradores de IA. Se espera que esa cuota disminuya a medida que las empresas de infraestructura de computación escalan sus propios sistemas de procesamiento de datos.
La capa de diseño por la cual fluyen esos programas constituye, en efecto, un duopolio. Broadcom posee…Se estima que el 70% del diseño de chips de IA personalizados se realiza de esta manera.Con unos 10,8 mil millones de dólares en ingresos por IA trimestrales, mientras que Marvell opera aproximadamente una octava parte del volumen de ingresos por silicio personalizado de Broadcom. Eso es lo que hace que el acuerdo con Google sea importante: convierte a Marvell en un segundo pilar establecido por Broadcom. Por eso, la tesis relacionada con este acuerdo no necesita mucha defensa. Al menos, Wall Street comprendió la dirección del acuerdo: Broadcom cayó aproximadamente un 5% ese mismo día, y el mercado atribuyó esa caída a la transferencia de Marvell.
La pizarra de puntuación es real, pero la rampa sirve como guía.
Los fundamentos detrás de las llamadas son reales. Marvell informó que…Ingresos fiscales recordados en el primer trimestre de 2027: 2.418 mil millones de dólares.Un aumento del 28% año tras año. Los ingresos relacionados con los centros de datos alcanzaron los 1.833 mil millones de dólares, lo que representa un aumento del 27% y el 76% respectivamente en comparación con el año anterior. Además, los ingresos no según las normas GAAP fueron de 0.80 dólares por acción. El CEO Matt Murphy señaló que hubo “contratos excepcionales relacionados con la IA”. La guía para el segundo trimestre del año fiscal 2027 se sitúa en…Aproximadamente 2.7 mil millones de dólares en el punto medio, lo que representa un aumento del 35% en comparación con el año anterior.Con un EPS de 0.93 según los criterios no GAAP, la dirección espera que los ingresos aumenten cada trimestre hasta el año fiscal 2027. La próxima publicación se realizará el 27 de agosto.
Ahora, la parte que debe ser etiquetada con cuidado. La dirección aumentó significativamente su perspectiva para todo el año.Aproximadamente 11.5 mil millones de dólares para el año fiscal 2027.Y estableció un objetivo de cerca de 16.5 mil millones de dólares para el año fiscal 2028, en lugar de los 15 mil millones de dólares anteriores. Además, espera que el negocio de chips personalizados prospere.Superar los 10 mil millones de dólares en el ejercicio fiscal de 2029.Esos números en dólares correspondientes al año fiscal son proporcionados por fuentes secundarias y no han sido verificados con los registros oficiales. Por lo tanto, deben considerarse como indicaciones y objetivos de la empresa, y no como resultados reales.
Ingresos anuales de Marvell: datos reales del ejercicio 2026; perspectivas para el ejercicio 2027; objetivo para el ejercicio 2028.
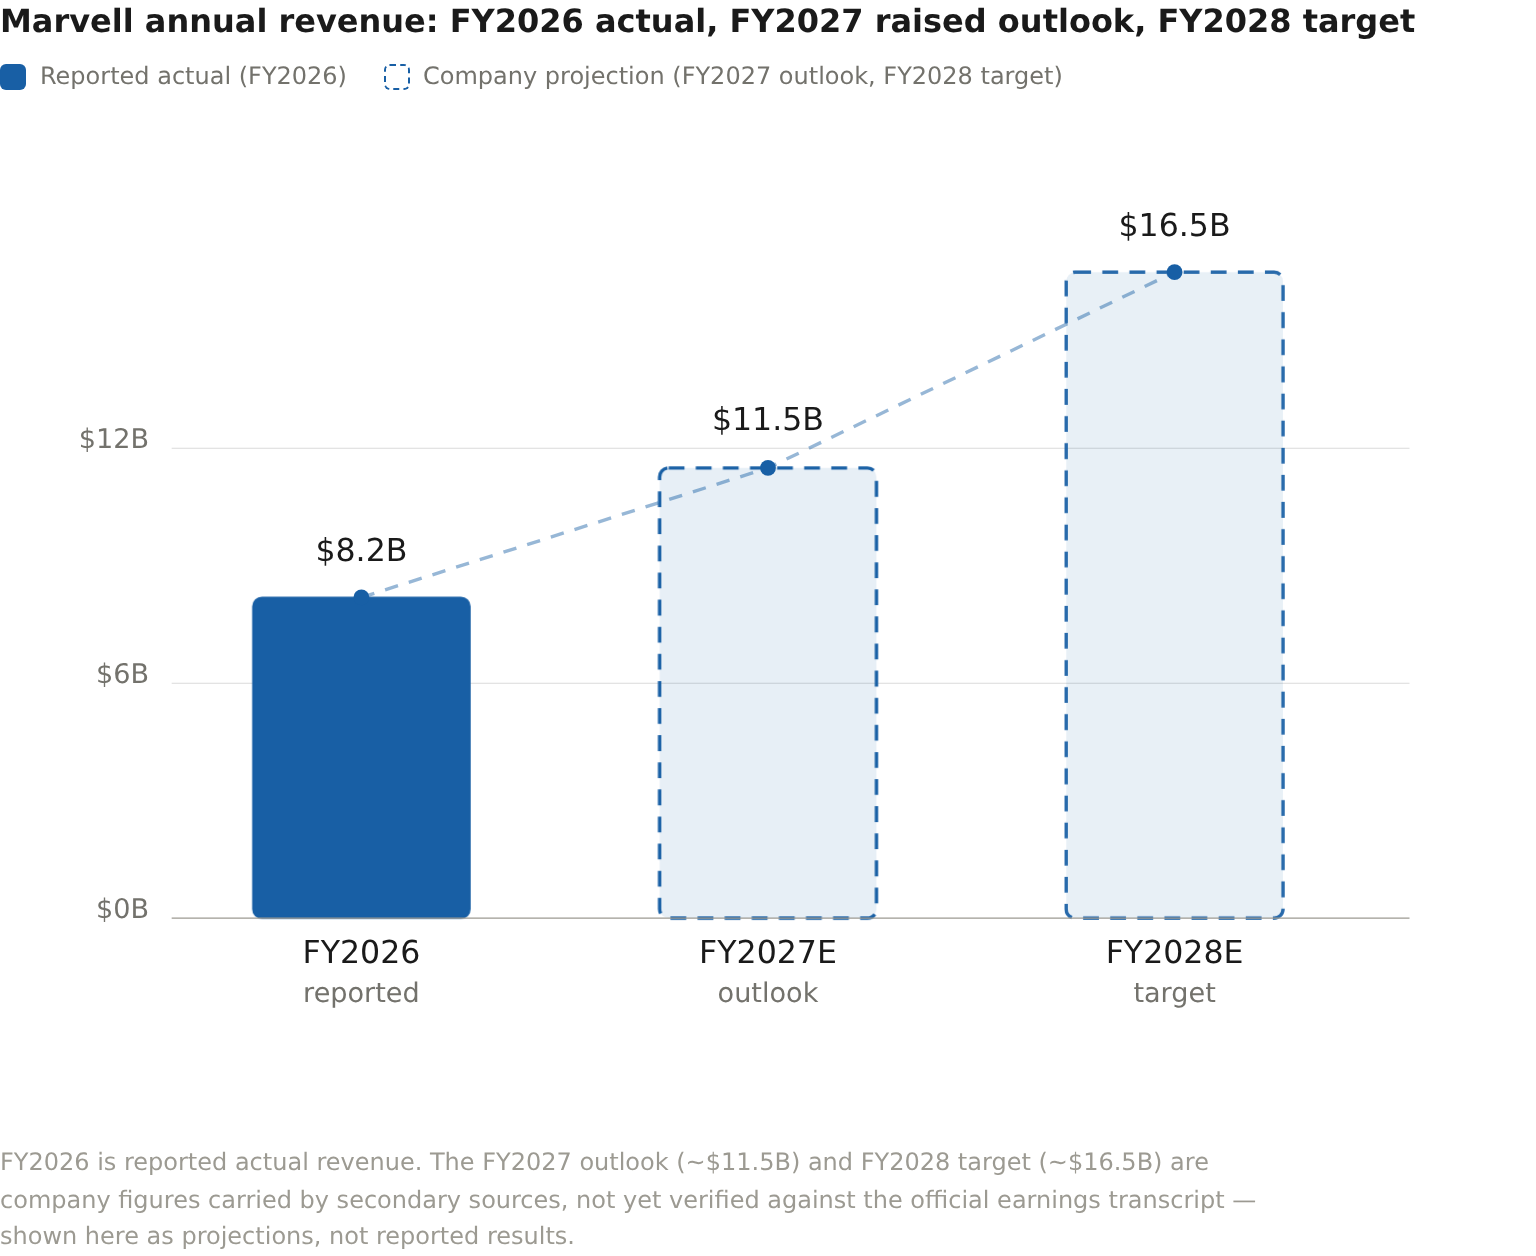
Se reportan los ingresos reales del ejercicio fiscal 2026. Las proyecciones para el ejercicio fiscal 2027 (~11.5 mil millones de dólares) y el objetivo para el ejercicio fiscal 2028 (~16.5 mil millones de dólares) son cifras proporcionadas por fuentes secundarias; aún no han sido verificadas en comparación con los resultados oficiales. Por lo tanto, se presentan como proyecciones, y no como resultados reales.
| Año fiscal | Ingresos (dólares estadounidenses) | Estado |
|---|---|---|
| FY2026 | 8.195 | Valores reportados reales |
| FY2027E | 11.5 | Perspectiva optimista (directivas de la empresa) |
| FY2028E | 16.5 | Target (compañía; valor de mercado: ~15 mil millones de dólares) |
La diferencia entre el trimestre reportado y los años estimados es el tema central del debate. La base real ya está en constante crecimiento.8.2 mil millones de dólares en ingresos del ejercicio fiscal 2026Un aumento del 42% en comparación con el año anterior. El gráfico anterior muestra que la gestión de la empresa está orientada a duplicar los ingresos en dos años, con el apoyo de…Más de 20 conectores XPU y conectores para XPU de múltiples generaciones ganadores.Ya hay varios de ellos en producción. Para ser precisos, los XPU son los aceleradores personalizados de las hyperscalers. Y XPU-attach es el material de silicio que rodea a estos aceleradores: material de almacenamiento, redes y interconexión. Es la forma más rápida de mejorar la eficiencia del sistema, si logra funcionar bien. Pero también puede ser la causa de problemas si no funciona correctamente.
Wall Street ha reafirmado su posición, y el precio ya refleja eso.
Los pedidos relacionados con este movimiento de esta semana son simplemente confirmaciones, no mejoras. Tore Svanberg, de Stifel.Se recomienda comprar el 20 de agosto, con un precio objetivo de $350.Aproximadamente el 47.5% de las acciones suben en valor, en comparación con los $237 al cierre anterior al acuerdo. Sebastien Naji de William Blair repitió su recomendación de comprar las acciones ese mismo día, señalando que Marvell está expandiendo su rol en el negocio de TPU de Google hasta el año 2033. La opinión consensuada entre analistas es “Comprar”, con 23 recomendaciones de compra y 5 de mantenimiento, con un objetivo promedio de $274.04.

No tomo decisiones basadas en objetivos de precio; son opiniones, y este conjunto de datos demuestra por qué. El precio de Stifel de 350 dólares está 76 dólares por encima del precio consensuado de 274 dólares. Además, UBS…Redució su objetivo de precios a $300, desde $340, el 17 de agosto.Dos días antes de la negociación. La situación actual indica que nadie sabe cuánto vale esta rampa. Los objetivos revelan cuál es el precio estimado, y el precio ya está en debate.
| Ticker | Empresa | TTM P/E | TTM P/S | EV/EBITDA |
|---|---|---|---|---|
| MRVL | Marvell | 84x | 24× | 80x |
| AVGO | Broadcom | 59x | 23× | 43 veces |
| NVDA | Nvidia | 33× | 21x | 31x |
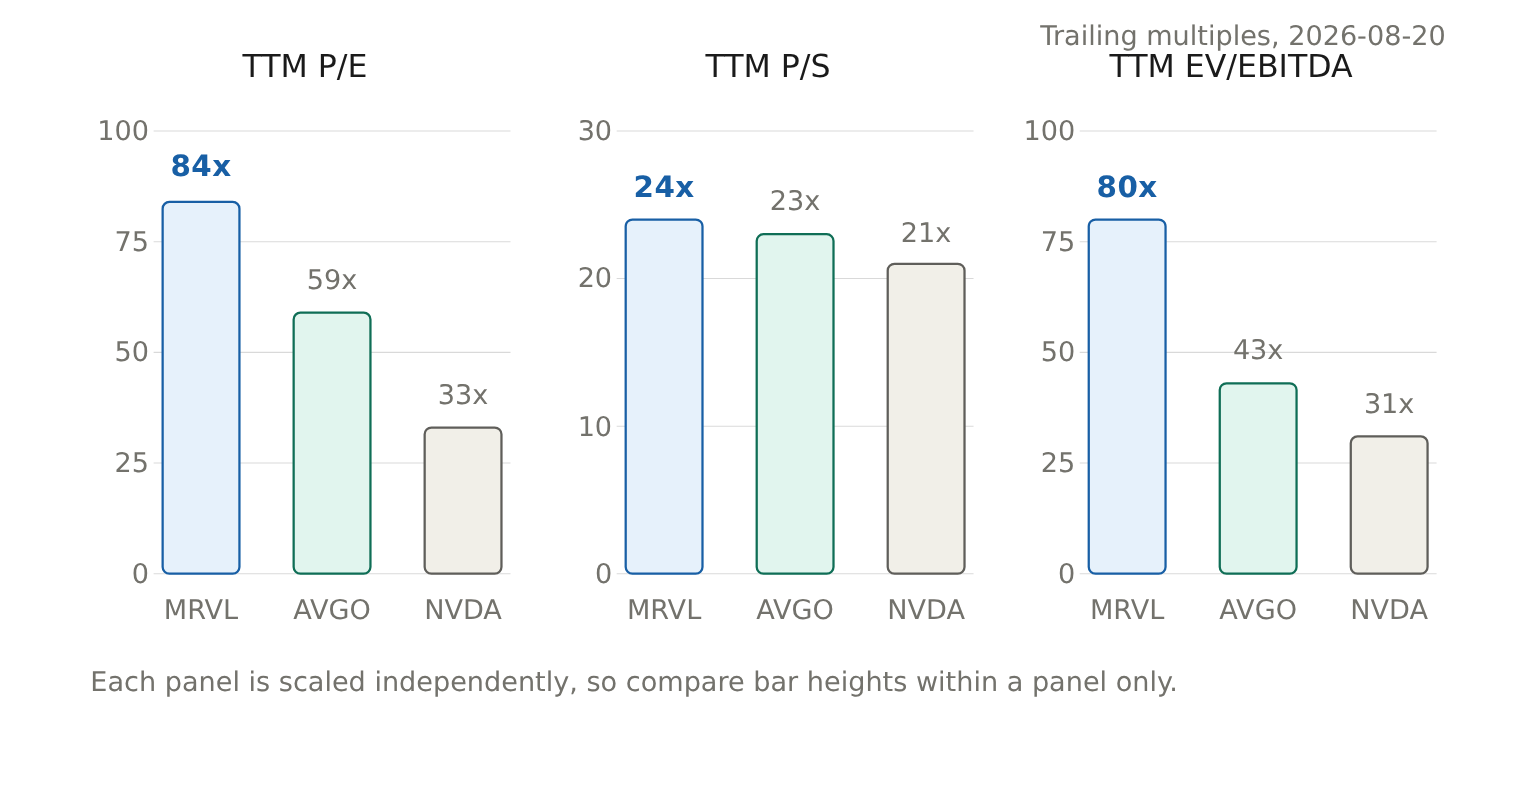
Según el informe de comparación entre empresas de Ainvest, Marvell se valora aproximadamente 84 veces los ingresos históricos, 24 veces las ventas históricas, y cerca de 80 veces el EV/EBITDA (valor empresarial en relación con el beneficio operativo). En comparación, Broadcom se valora aproximadamente 59 veces según el P/E y 43 veces según el EV/EBITDA; Nvidia, por su parte, se valora aproximadamente 33 y 31 veces. El grupo de empresas más valoradas es, sin duda, el de Marvell. Desde la perspectiva de los analistas a futuro, una estimación de la industria sugiere que…~49x calendario-2026 y ~33x calendario-2027 de gananciasEsa es la única forma en que todo tiene sentido. La múltiple expectativa de ganancias se acerca a la velocidad con la que aumentan los ingresos. Además, esta acción ha subido un 185% desde el inicio del año; sin embargo, sigue estando aproximadamente un 27% por debajo de su punto más alto de $329.88, incluso después de ese aumento. También cayó un 8% en un día, justo antes de la transacción. Ese es el perfil de una posición con alta volatilidad, donde el precio está determinado por las condiciones de mercado.
Sin embargo: el múltiplo solo es seguro mientras la rampa aterriza.
Es aquí donde la tesis y el comercio se separan. Todo lo que los “bulls” desean está en el lado opuesto a la ejecución a largo plazo.
Los modos de fracaso son específicos. El programa de Google podría fallar: los chips de silicio personalizados requieren años para ser producidos, y los ingresos provenientes del material hasta 2028 dejan mucho espacio para gestionar costos y beneficios entre esos períodos. Google podría obtener materiales de fuentes múltiples, como lo ha hecho en el pasado; eso mantendría la posición de ventaja de Broadcom en un 70% de cuota y unos ingresos trimestrales de 10.8 mil millones de dólares en el área de IA. Los hyperscalers podrían diseñar sus propios productos internamente, o los planes de desarrollo de Nvidia podrían ser suficientemente buenos para retrasar los programas. Y si el ritmo de crecimiento en el período fiscal 2027-2028 no se logra, las empresas más ricas de este grupo verán sus valoraciones disminuir sin tener ningún beneficio para compensar esa caída.
La línea bajista es igualmente específica: los ingresos por inteligencia artificial se aceleran en orden secuencial; las ventas de XPU y de los conectores XPU-attach se convierten en ingresos reales. El próximo informe financiero, junto con la Jornada de Inversores del 6 de octubre, confirman que el crecimiento real está ocurriendo. En ese caso, el precio se reduce a través del crecimiento de las ganancias, en lugar de una caída de precios. El próximo informe financiero es la primera prueba de ello.
El veredicto es el momento adecuado, y la asignación se hace según ese momento.
La demanda no es el problema, y la tesis tampoco lo es. Creo que la orden judicial de Google cambia el debate sobre el duopolio de silicio personalizado de “Broadcom o nada” a “Broadcom y Marvell”. Y Marvell se encuentra del lado correcto en cuanto a la transición hacia las infraestructuras de inteligencia artificial. Eso está resuelto.
De hecho, el precio de la compra ha estado fijado en ese nivel durante todo el año. Con un precio de aproximadamente $242, teniendo en cuenta los múltiplos más altos de los tres componentes relacionados con la IA y el silicono, se trata de un aumento del 185% desde el año pasado. Además, se trata de un factor que puede generar ingresos significativos hacia el año 2028. Añadir nuevos recursos aquí significa pagar por un proceso de crecimiento que existe como objetivo o meta, y no como ingresos reales. La cuestión no es si Marvell sigue siendo importante; sino si este precio de entrada sigue siendo mejor que el resto de las inversiones en el sector de la IA. En mi opinión, una asignación completa a este nivel implica tomar decisiones basadas en expectativas, antes de tener pruebas concretas.
Mi marco de evaluación se basa en el tiempo de ejecución, no en la convicción. No buscaría las cifras más altas posibles del mercado; esperaría a que se publicaran los datos del 27 de agosto y el evento para inversores del 6 de octubre para confirmar si el crecimiento financiero esperado se materializa en los ingresos revelados de forma secuencial antes de tomar una decisión. Los inversores deben exigir la misma evidencia, sabiendo que una acción con este tipo de comportamiento tiende a caer rápidamente cuando el crecimiento no ocurre como esperado. Las condiciones para una caída son claras: los ingresos provenientes de AI disminuyen, el programa relacionado con Google se detiene o se vuelve dependiente de fuentes alternativas, o el crecimiento financiero entre 2027 y 2028 no se materializa en los números. En cualquiera de estos casos, el precio de la acción solo puede bajar. El horizonte temporal es más importante que el objetivo de precio: el programa relacionado con Google contribuye al crecimiento hasta 2028, y este precio ya refleja los ingresos de ese año hoy.








Comentarios
Aún no hay comentarios