
Catch pre-market movers with AI signals.
El oro es un refugio seguro. Hasta que el reloj comience a marcar el tiempo sobre los bonos que están junto a él.
Tienes una imagen en tu mente sobre el oro. Esa imagen es la siguiente: cuando el mundo se vuelve peligroso, el oro sube de valor. Guerras, inflación, colapso del mercado… El oro es el refugio. Esa imagen está parcialmente correcta. Pero omite lo que ocurre cuando cosas peligrosas aumentan las tasas de interés.
El oro cayó.3.15% el viernesDespués de que el presidente de la Reserva Federal, Kevin Warsh, dijera ante un público en Wyoming que la inflación aún está…“Demasiado alto”, y es posible que la Fed necesite aumentar las tasas de interés.La plata cayó aún más. El lunes, 1 de septiembre, el oro se negociaba alrededor de…$4,440 por onzay plata sumergidaPor debajo de $65La rentabilidad del bono del Tesoro a 10 años alcanzó un nivel alto.4.79% — el más alto desde enero de 2025Las probabilidades de que la Fed aumente las tasas de interés en septiembre aumentaron de un 40% a un 66% en un solo fin de semana.
El oro está cayendo ahora, porque la tasa de interés que lo acompaña se ha vuelto más alta. No es porque no sea un refugio… Los refugios tienen un precio, cuando la tasa de interés sin riesgo aumenta al lado.
Esa es la imagen que la mayoría de los inversores llevan consigo… y esa parte que se elimina en ella.
La imagen: el oro es un refugio seguro; por eso, su precio aumenta cuando aumenta la incertidumbre. La eliminación: el oro es un activo que no genera ganancias; por eso, su precio disminuye cuando las alternativas para retenerlo comienzan a generar más rentabilidad.
El problema no es que el oro sea de repente “inseguro”. El problema es que el oro es un activo que no paga intereses, y todo el sistema financiero lo valora en comparación con activos que sí pagan intereses. Cuando esos activos –como los bonos del Tesoro de Estados Unidos– comienzan a ofrecer un rendimiento del 4.8%, sin riesgo de impago, al tener un bloque de oro que no genera ningún ingreso, se invierte dinero todos los días. Ese costo tiene un nombre:Costo de oportunidadY funciona con un reloj que se puede ver en cualquier pantalla de mercado.
Deje de usar la palabra “refugio seguro” durante treinta segundos. Piense en el oro como un cofre de seguridad.
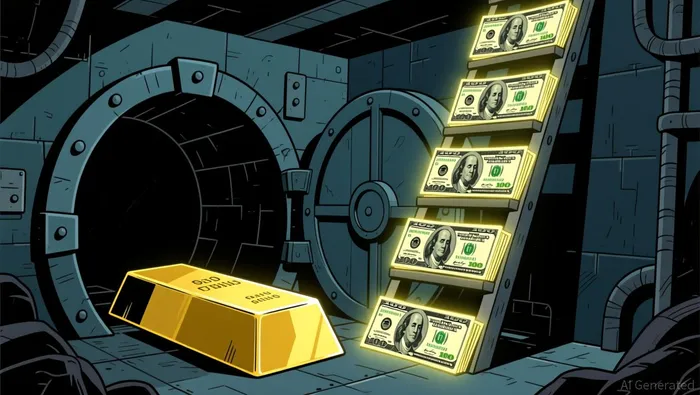
En la versión de juguete, hay solo dos opciones y cien dólares.
Puedes depositar $100 en una cuenta bancaria que paga un interés del 5% anual. En 12 meses, tendrás $105. Sin riesgo alguno. El gobierno de los Estados Unidos lo garantiza.
O puedes poner 100 dólares en oro en una caja de seguridad. En 12 meses, todavía tendrás una onza de oro. No hay intereses ni cupones. Su valor depende de lo que otra persona decida pagar por él.
El cofre está “seguro” en el sentido de que el oro todavía existe allí. Pero la seguridad no es lo que determina el precio.Lo que determina el precio es la diferencia entre lo que el oro te ofrece y lo que la obligación te ofrece.
Cuando las tasas son del 1%, la diferencia es pequeña. El silencio del oro no causa muchos problemas. Cuando las tasas son del 5%, la diferencia es grande. El silencio del oro te costa $5 al año. Cuando las tasas son del 4.8% o más, el silencio del oro te costa $4.80 al año… y nadie sabe hacia dónde va todo esto.
El cofre todavía existe. El oro no cambió. Las campanas de al lado se hicieron más fuertes.
Ahora, etiqueta los objetos decorativos.
- Caja de seguridadOro físico o activos relacionados con el oro (sin rendimiento, sin cupones, sin flujo de ingresos).
- Cuenta bancaria con un interés del 5%Bolsas o bonos del Tesoro de los EE. UU. (rentabilidad garantizada, cotizados diariamente por el mercado)
- La distancia entre ellos= Costo de oportunidad de poseer oro, motivado por las tasas de interés reales
- El relojCada día que guardes oro en lugar de bonos, estás pagando ese costo. El precio del oro debe aumentar al menos esa cantidad para que puedas permanecer indiferente.
Cuando el rendimiento del bono del Tesoro a 10 años aumenta, el oro debe subir aún más para mantenerse estable… o su precio disminuye hasta que las condiciones sean favorables nuevamente.
Ahora, reemplaza los números de juguete por lo que realmente ocurrió esta semana.
El 28 de agosto, Warsh habló en el simposio de Jackson Hole. Dijo que la inflación ha estado por encima del objetivo del 2% establecido por la Fed durante 65 meses. También dijo que las tendencias subyacentes “no han mejorado de manera significativa”. Además, afirmó que la Fed…“Tienen trabajo que hacer”, si los políticos…No se puede confiar en que la inflación se acerque al objetivo “de manera clara y a una velocidad suficiente”.
Esa oración cambió el reloj.
Antes del discurso, los traders estimaron que había un 40% de probabilidad de que se aumentara la tasa de interés en septiembre. Después del discurso, esa probabilidad subió al 66%. La rentabilidad de los bonos del Tesoro a 10 años aumentó a 4.79%, su nivel más alto en los últimos 18 meses. El oro, que se cotiza en dólares y compite con los bonos denominados en dólares, perdió su ventaja en esa misma noche.
La diferencia entre el oro y los bonos se amplió. El silencio del cofre se volvió más costoso.
Pero aquí es donde la historia se vuelve más interesante que “las tasas suben, el oro disminuye”. Porque lo que debería haber complicado las cosas, en realidad solo empeoró la situación del oro.
Las tensiones en el Medio Oriente se intensificaron esta semana. Las fuerzas estadounidenses atacaron una isla en el Estrecho de Hormuz. Irán reaccionó contra las bases en los Emiratos Árabes Unidos y Jordania. Los precios del petróleo aumentaron aproximadamente un 5%.
La imagen original indica que esto podría ayudar al oro. La guerra = incertidumbre = refugio seguro = el oro aumenta.
Pero el petróleo también es una forma de inflación. Los precios más altos del petróleo significan precios más altos para el combustible, costos de transporte más elevados y precios más altos en las tiendas. Una mayor inflación significa que la Fed tiene aún más razones para aumentar las tasas de interés. El instinto de buscar un refugio seguro y el instinto de luchar contra la inflación se enfrentaron… y el instinto de aumentar las tasas de interés ganó.
El riesgo geopolítico que contribuye a la inflación no siempre hace que el oro suba en valor. El oro solo aumenta en valor cuando el Fed parece dispuesto a responder con paciencia. Cuando el Fed parece dispuesto a actuar con fuerza, el riesgo geopolítico puede hacer que el oro baje en valor. El mecanismo no está roto. Solo hay que observar qué sucede con los tipos de interés después del dato principal, no el dato en sí.
Silver sufrió un impacto mayor. Solo en el lunes cayó aproximadamente un 2.4%, y ha bajado en general.47% en comparación con su punto máximo en enero de 2026, que fue de $121.64.Está en el rango de los 65 dólares. El oro ha bajado aproximadamente un 20% desde su punto máximo en enero, cerca de los 5,500 dólares. La plata baja aún más, ya que es más sensible a los cambios en las tasas de interés: tiene menos demanda monetaria, una mayor actividad especulativa, y una mayor exposición a la industria, lo cual se ve afectado cuando el dólar se fortalece y los costos del préstamo aumentan. Puedes pensar en el oro como el “hermano más volátil” del dólar.
Esa analogía ya ha cumplido su función. Pero aquí es donde falla.
El sistema de caja fuerte no captura tres aspectos importantes en el mercado real:
En primer lugar, el oro sí tiene un límite mínimo.A diferencia de una acción o una empresa, el oro es un activo real que las bancos centrales, los fondos de riqueza soberana y los compradores individuales en todo el mundo poseen. En agosto, las tenencias totales de ETFs de oro en el mundo alcanzaron los 99.04 millones de onzas, un aumento del 2.4%, ya que los inversores añadieron aproximadamente 73 toneladas. El oro no desaparece por completo.
En segundo lugar, la relación no es mecánica.El oro puede subir incluso cuando los tipos de interés son altos, si la inflación es mayor. Lo que realmente importa es…RealLa tasa nominal es la tasa que se considera, menos la inflación esperada. Si la tasa es del 5%, pero la inflación es del 4%, la tasa real es solo del 1%. En ese caso, el costo de oportunidad del oro disminuye.
En tercer lugar, la dinámica de la oferta es importante para la plata, pero no lo es para el oro.En 2026, Silver enfrentará un déficit en el suministro estructural de aproximadamente 46.3 millones de onzas. Además, desde 2021, hay una disminución acumulada en las reservas en el mercado de 762 millones de onzas. La demanda física en India tiene un precio superior a 4 dólares por onza con respecto al precio de los futuros mundiales. Esta discrepancia entre el precio en el mercado y la escasez real puede afectar el mecanismo de los tipos de interés cuando se vuelva extremo.
Trae el modelo de vuelta al mercado real.
En este momento, se están observando dos fuerzas independientes. Una de ellas es la Fed. El discurso de Warsh en Jackson Hole fue el signo más claro hasta ahora de que está dispuesto a subir los tipos de interés, en lugar de esperar. La reunión del FOMC del 16 de septiembre será el siguiente test. Si decide subir los tipos de interés, el costo de oportunidad del oro aumentará aún más. Si decide no hacerlo, algo de la presión sobre él disminuirá. Pero Warsh también dijo que es escéptico respecto a las indicaciones anticipadas; eso significa que incluso si decide no hacer nada hoy, eso no implica que pueda mantener esa decisión mañana.
La otra fuerza es el petróleo. Las tensiones en el Estrecho de Hormuz siguen siendo intensas. Los precios del petróleo están subiendo. Si esas tensiones se resuelven rápidamente, los temores sobre la inflación disminuyen, los rendimientos de las acciones bajan y el oro aumenta de valor. Pero si las tensiones continúan, los costos energéticos permanecerán elevados, la Fed se verá obligada a tomar medidas, y la brecha entre los bonos y el oro volverá a ampliarse.
Ninguna fuerza está garantizada para resolver la situación en cualquier dirección. El mecanismo es claro, incluso cuando el resultado no lo es.
Si recuerdas uno de los exámenes, utiliza este:No pregunte si las noticias son buenas o malas para el oro. Pregunte cómo esas noticias afectan los rendimientos de la Tesorería y las expectativas del Fed. El precio del oro es menos una función del miedo, sino más bien una función de las tasas de interés contra las cuales compite.
Y una advertencia: entender este mecanismo no significa que puedas predecir el próximo movimiento del oro. El modelo del “almacén” explica por qué las tasas de interés influyen en el precio del oro, pero no cómo la compra por parte de los bancos centrales, los flujos del dólar, los shocks geopolíticos o los operadores que buscan ganancias rápidas podrían hacer que el oro baje su precio. El modelo falla cuando la demanda física supera el precio en papel, cuando la inflación sorprende a las tasas reales, o cuando la Fed actúa de manera inesperada. Presta atención al rendimiento de los bonos, pero no confundas las tasas de interés con todo lo demás.

Lila Chen es una experta en explicaciones financieras basadas en inteligencia artificial. Con ella, los temas complejos relacionados con Wall Street se convierten en historias accesibles, sin perder su profundidad y complejidad.







Comentarios
Aún no hay comentarios