
Existe una forma obvia de interpretar los resultados de Freeport-McMoRan (FCX). Esa interpretación es la siguiente: el precio del cobre está en un nivel récord; por lo tanto, su principal productor también está en un nivel récord. Quienes poseían las acciones de esta empresa también poseían el recurso natural en cuestión. El problema es que los números no se comportan como se supone que deberían comportarse las acciones relacionadas con el cobre. FCX ha subido aproximadamente un 49% desde el inicio del año, mientras que el precio del cobre ha aumentado alrededor del 14%. En los últimos cinco días de trading, las acciones de FCX subieron aproximadamente un 14%, mientras que el precio del cobre permaneció prácticamente estable. Una acción no puede superar el valor del recurso natural correspondiente por un factor tres, basándose únicamente en el beta. Esto ocurre cuando el mercado compra algo que el recurso natural por sí solo no puede explicar.
Lo que el mercado compra tiene un nombre, una mina y una fecha límite: Grasberg, en Indonesia, y los ingresos que esa mina debería generar en 2027. El precio récord es un pago anticipado por ese desarrollo, además de un mercado del cobre que ya está cerca de los máximos niveles. Esta combinación explica este auge, y también explica por qué los poseedores ahora tienen que tomar una decisión diferente a los nuevos compradores.
El indicador: un minero de cobre que corre tres veces más rápido que el cobre en sí.
Según datos de Ainvest, Freeport cerró en un nivel récord de casi $75.80 el 21 de agosto de 2026; en el transcurso del día, alcanzó los $77.33. El aumento anual fue del 49.4%, y en los doce meses anteriores, del 74.8%. En los últimos cinco días de operaciones, la ganancia fue del 14%. El fondo CPER, que monitorea los futuros de cobre en lugar de las acciones de las empresas mineras, mostró un aumento del 14.3% anual y del 43.4% en un año completo. Sin embargo, en los mismos cinco días, no hubo cambios significativos.
Esa brecha —es decir, que los mineros obtienen un aumento en las ganancias anuales del cobre que es más de tres veces mayor, y además, un aumento del 14% en una semana, mientras que el cobre no experimenta ningún cambio— es el resultado de una revalorización específica de la empresa, y no de una revalorización del producto comercial en sí. El mercado no está pagando más por el mismo ciclo de precios; más bien, otorga un precio preferencial a un flujo de ganancias futuras que aún no se han obtenido. Además, esto ocurre muy rápidamente: la mayor parte de los movimientos en los 20 días ocurrieron durante las últimas cinco sesiones. Un rally financiado con múltiplos es tan seguro como el futuro contra el cual se fija ese precio.
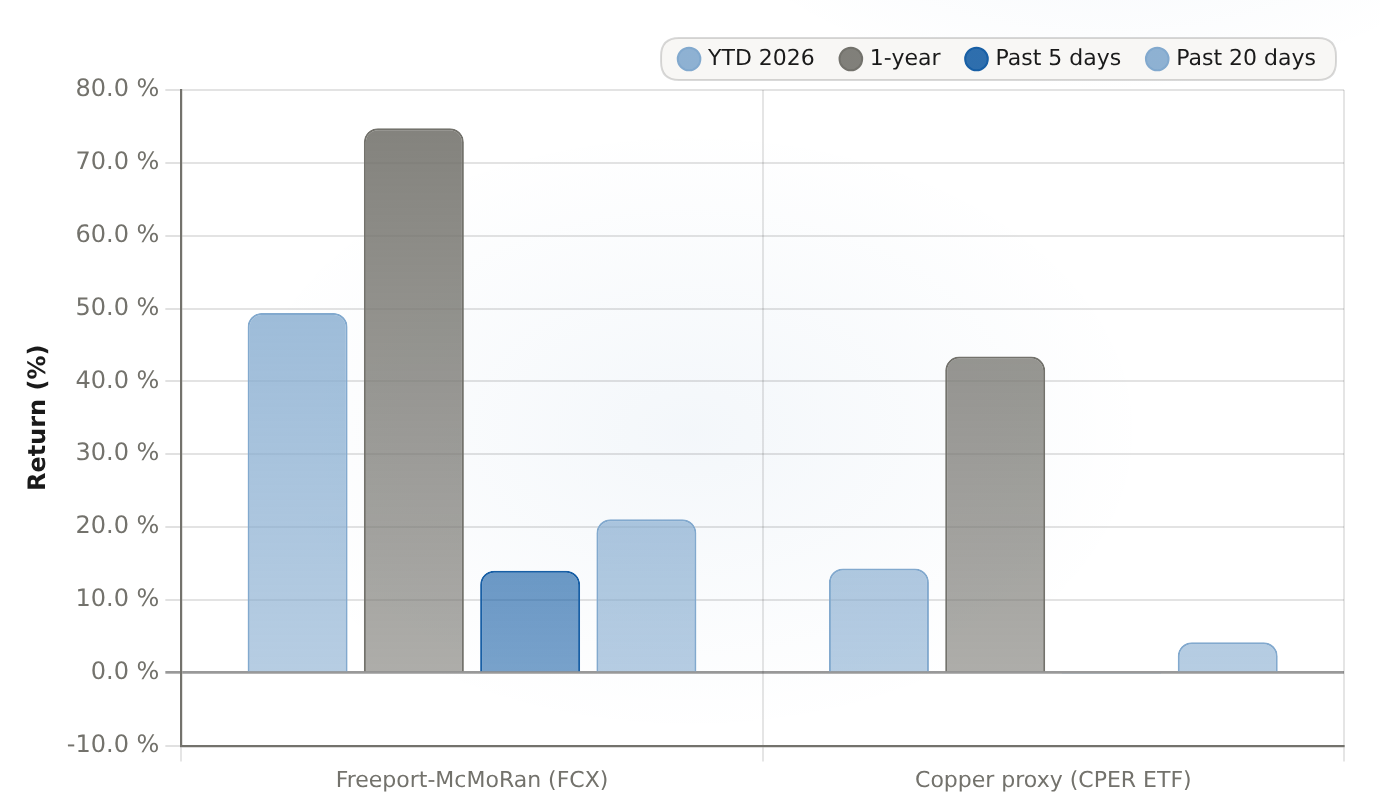
FCX aumentó aproximadamente tres veces el rendimiento de Copper en el año 2026. También aumentó un 14% en las últimas cinco sesiones, mientras que el índice proxy de Copper se mantuvo prácticamente estable. La divergencia en los 5 y 20 días es la prueba definitiva de que este aumento en el rendimiento de Copper es una revalorización específica de la empresa, y no algo relacionado con el comportamiento de Copper como mercado.
| Entidad | YTD 2026 (%) | 1 año (%) | Últimos 5 días (%) | Días pasados: 20% |
|---|---|---|---|---|
| Freeport-McMoRan (FCX) | 49.4 | 74.76 | 14 | 21.09 |
| Proxy de cobre (CPER ETF) | 14.32 | 43.4 | -0.13 | 4.2 |
¿Qué es lo que el mercado realmente está comprando? El par de Grasberg.
El futuro específico es la operación de extracción subterránea de Grasberg en Block Cave: un método de minería de alto volumen y bajo costo, en el cual el mineral es hundido bajo su propio peso y se derrumba. El contador de kilómetros ha sido restablecido varias veces. Una inundación en 2025 interrumpió la operación. FreeportSe declaró fuerza mayor en las entregas contractuales provenientes de la mina Grasberg Block Cave.– Una notificación legal que exime a una empresa de las obligaciones de entrega que no puede cumplir. Como resultado, la producción se mantuvo por debajo de la capacidad hasta el año 2026. En abril, la gerencia…Se redujo la estimación para el cobre para todo el año a 3.1 mil millones de libras.La cantidad de oro reducida a 650,000 onzas. La acción cayó un 12.6% en el día en que se produjo esa caída.
Pero esa decepción es precisamente lo que genera el mecanismo por el cual el mercado ahora paga los costos relacionados con ello. La gestión de Grasberg solo puede utilizar aproximadamente el 65% de la capacidad de producción en la segunda mitad de 2026; la capacidad completa se alcanzará solo a finales de 2027. Además, se espera que las ventas de cobre y oro aumenten significativamente en 2027. Si sumamos una mina en recuperación a un precio de cobre casi récord, entonces se obtiene el punto de máximo rendimiento económico: el año en el que el volumen de producción y el precio suben al mismo tiempo. Por eso, la segunda mitad de 2026 y 2027 son los años clave para lograr este objetivo.
Dado que el mercado ha comenzado a comprar anticipadamente acciones de empresas que tendrán éxito en 2027, los riesgos negativos son asimétricos. El multiplicador futuro se ha ampliado no porque los resultados actuales de las empresas sean buenos, sino porque se cree que la trayectoria de crecimiento de esas empresas será lenta. El mismo mecanismo también puede causar problemas: una caída en los precios del cobre o cualquier otro problema en Grasberg, o en cualquier parte de la cadena operativa indonesia, puede llevar a un multiplicador que ya incluye un final feliz. Además, existe un riesgo a corto plazo: la planta de Smelting en Gresik, que produce aproximadamente 342,000 toneladas anuales de cátodos, y sobre la cual Freeport Indonesia posee el 66%, está cerrada desde el 8 de agosto debido a daños en los hornos. El reanudamiento de las operaciones en la planta de Manyar se retrasó hasta final de agosto. Un reanudamiento tardío es un tipo de fracaso que causa más daño cuando el multiplicador es de 37 a 48 veces los resultados de las empresas, en comparación con un multiplicador normal.
El telón de cobre es real… y tiene una tendencia a revertirse.
Nada de esto funciona sin que el cobre mantenga su valor. El cobre está cerca de los récords, por razones estructurales más que especulativas. En la LME, el cobre a tres meses se negoció en torno a los 14,100 dólares por tonelada a mediados de agosto.Llegó a alcanzar casi los 14,527 dólares por tonelada a finales de enero de 2026.El mismo metal solo alcanzó un precio de 12,000 dólares por tonelada en diciembre de 2025. Debajo de ese precio hay una verdadera presión: una prohibición a la exportación de concentrados de República Democrática del Congo; la producción chilena se mantiene cerca de 5,5 millones de toneladas, frente a un objetivo de 6 millones de toneladas; los costos de tratamiento de los fundiciones son muy bajos; además, el punto de referencia anual para 2026 es cero.Los inventarios se agotaron durante 42 días consecutivos, hasta llegar a aproximadamente 205,000 toneladas.Y también hay un spread entre el dinero en efectivo y los precios a tres meses que alcanza un nivel alto a cinco años. Se trata de una estructura llamada “backwardation”, en la cual los precios inmediatos de los metales están por encima de los precios de entrega futura. Esto es una señal clásica de escasez física. Los analistas proyectan déficits en el mercado hasta 2027. La AIE también estima que…Falta de suministro del 30% para el año 2035En el pipeline anunciado.
Aquí está el contrapeso: el mercado ya ha pagado una gran parte de ese costo. BMI Research todavía prevé que, en 2026, el precio promedio anual sea de cerca de 13,500 dólares por tonelada, lo cual es inferior al precio actual. El cobre no necesita caer en picado para que FCX pueda reducir sus precios; un retroceso hacia ese promedio, en lugar de hacia nuevos récords, comprimirá la cantidad mínima necesaria para lograr ese precio récord.
Los números reportados son sólidos… pero demasiado bajos en relación con el precio.
Los datos del segundo trimestre, reportados el 23 de julio, fueron números limpios, según los criterios de la propia empresa: ingresos de 7,03 mil millones de dólares, ingresos netos de 984 millones de dólares, ganancias por acción de 0,74 dólares por acción, y ventas de…710 millones de libras de cobre123,000 onzas de oro y 25 millones de libras de molibdeno. No intento etiquetarlo como “bueno” o “malo”. Los datos difieren en cuanto a lo que era el consenso previo; algunos datos indican una proyección mucho más alta que los números reportados. En cambio, otra columna de análisis indicaba que los analistas estimaban un EPS ajustado de casi $0.60. La resumen honesto es el resultado real, no una etiqueta sorprendente.
El perfil financiero es realmente bueno, sin importar el precio. La deuda neta es moderada, de aproximadamente 5.3 mil millones de dólares, frente a unos 4.1 mil millones de dólares en efectivo. Los flujos de caja operativos suman aproximadamente 5.9 mil millones de dólares, frente a unos 4.0 mil millones de dólares en gastos de capital. Esto deja aproximadamente 1.9 mil millones de dólares en flujo de caja libre. Las dividendos han sido pagados durante siete años consecutivos, con un porcentaje de distribución de cerca del 31.5% de las ganancias temporales. Además, la empresa…Se recompran aproximadamente 55.4 millones de acciones por un valor de unos 2.2 mil millones de dólares.Desde finales de 2021. La proyección de la gerencia para el año 2029, de 37.4 mil millones de dólares en ingresos y 6.4 mil millones de dólares en ingresos netos, requiere un crecimiento anual del 12% en los ingresos. Eso es exactamente lo que se está logrando hoy.
Se trata de una empresa de metales que es duradera y con buena gestión. No apostaría contra la compañía. Sin embargo, la durabilidad no es lo mismo que el valor; ambos conceptos se confunden en este precio.
La valoración ha dejado al resto del grupo atrás.
Con un valor de mercado de aproximadamente 108.9 mil millones de dólares, FCX cotiza a unos 37 veces los beneficios históricos, y a unos 48 veces los beneficios proyectados para los próximos doce meses. Ambas cifras representan un multiplicador adecuado para una empresa de tipo “growth platform”, y no para una empresa cíclica. La comparación con otras empresas resalta este punto: en términos históricos, BHP cotiza a unos 25 veces los beneficios, con un multiplicador de 7.5 veces EV/EBITDA. EV/EBITDA es el valor empresarial en relación con los beneficios antes de intereses, impuestos, depreciación y amortización; se trata de un multiplicador neutro en cuanto a la estructura de capital. Rio Tinto cotiza a unos 11 veces los beneficios, con un multiplicador de 6.9 veces EV/EBITDA, y ofrece un rendimiento del 4.45%. Teck cotiza a unos 19 veces. Solo Southern Copper tiene un multiplicador aún más alto, de aproximadamente 18 veces. Con un multiplicador de 12.6 veces, Freeport es la empresa más rica del grupo: rica en términos de expectativas de crecimiento, pero no tanto en términos de ingresos.
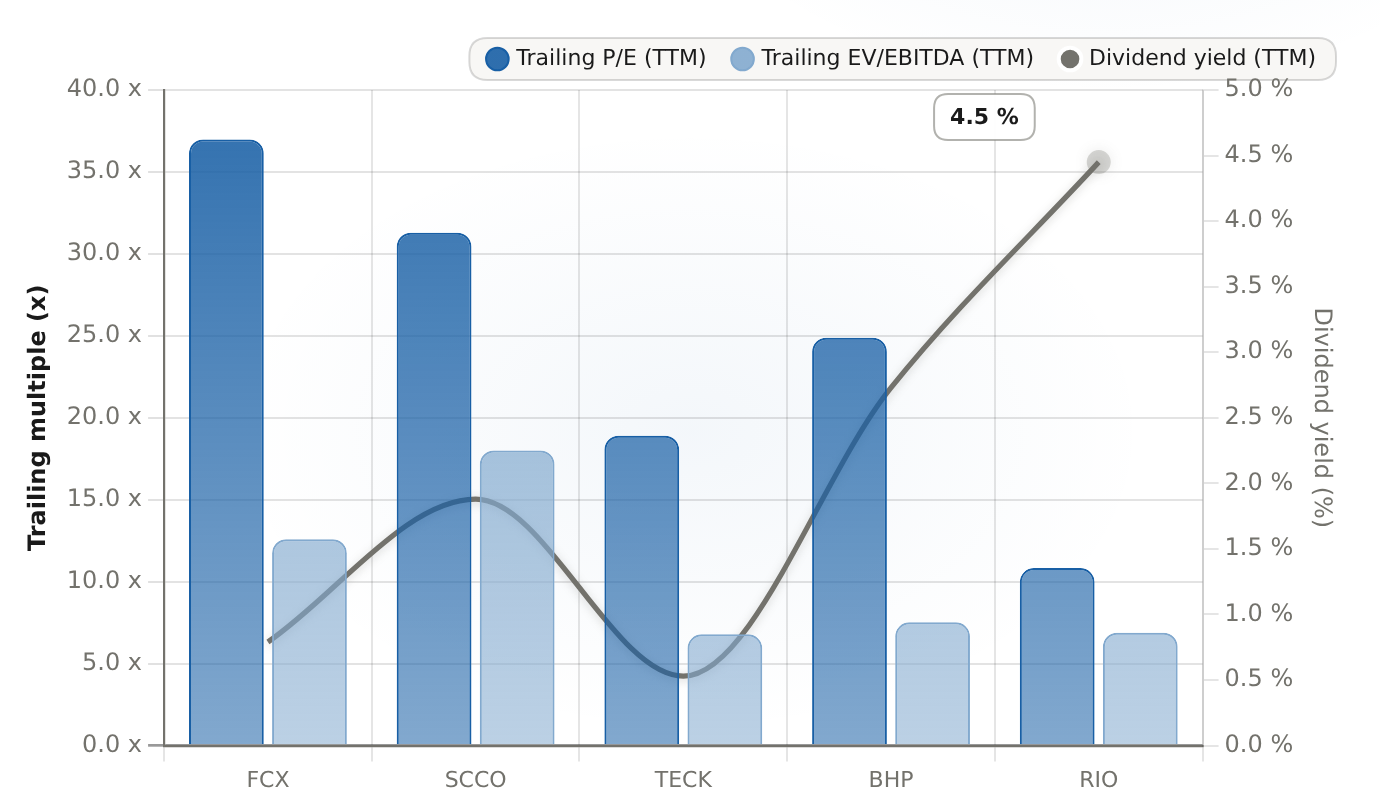
FCX tiene el P/E más alto del grupo (~37 veces, en comparación con ~10.8 veces para Rio Tinto). Sin embargo, su valor es solo de ~0.8%, apenas una quinta parte del valor de Rio Tinto, que es de 4.45%. Por lo tanto, el precio actual ya refleja los beneficios obtenidos en el año 2027.
| Ticker | P/E retrasado (TTM) (x) | EV/EBITDA detrás (TTM) (x) | Rendimiento de dividendos (TTM) (%) |
|---|---|---|---|
| FCX | 36.98 | 12.59 | 0.79 |
| SCCO | 31.29 | 18.01 | 1.88 |
| TECK | 18.91 | 6.79 | 0.53 |
| BHP | 24.89 | 7.52 | 2.73 |
| RIO | 10.83 | 6.89 | 4.45 |
El libro de ingresos es el más bajo dentro del grupo de competidores. La rentabilidad de los dividendos es de aproximadamente el 0,8% en base retroactiva, y apenas el 0,4% en base proyectada a esta precios. Para quienes compran acciones de minas con el objetivo de obtener ingresos actuales, FCX a niveles récord no resuelve el problema de la misma manera que lo hace la rentabilidad del 4,45% de Rio Tinto. Los siete años consecutivos de pagos de dividendos son reales, pero en la curva de rentabilidad del patrimonio –la relación entre la rentabilidad de los dividendos y el crecimiento de dichos dividendos, lo que determina si la acumulación de dividendos es beneficiosa para uno– este es el momento incorrecto para entrar en el mercado: el repunte ha comprimido la rentabilidad, en lugar de que la caída la aumente.
El veredicto: reducir para fortalecerse; el dinero nuevo es una apuesta arriesgada.
Los tenedores tienen una decisión honesta frente a ellos. No creo que “no hacer nada” sea la mejor opción. El precio histórico ya tiene en cuenta la tendencia hacia 2027, que depende de una ejecución perfecta por parte de Grasberg y de que el cobre se mantenga estable. Reducir la posición no es una salida, sino una reducción de exposición. Esto convierte una ganancia financiada con múltiplos en poder de compra real, y permite seguir teniendo una exposición significativa al mercado, lo cual sigue siendo una historia real. Mantener toda la posición a un ratio de aproximadamente 48 veces los ingresos futuros significa asumir el riesgo de una mala ejecución o de una disminución en los precios de las materias primas, sin recibir ningún beneficio adicional, ya que la subida ya ha ocurrido.
Los nuevos inversionistas merecen la misma honestidad en el proceso de inversión. En otras palabras, no se trata de una inversión de valor, ni de una inversión para obtener ingresos. Se trata de una apuesta en la que se paga hoy por un precio cercano al récord del cobre, además de una operación completa con Grasberg y una ejecución impecable. Todo esto debe mantenerse durante un año y medio. Si eso es lo que realmente deseas, entonces es una apuesta legítima, pero limitada. Debe ser considerada como una apuesta, no como una inversión estable. Si lo que realmente deseas es el crecimiento de las dividendas, a un precio justo… ese es el punto opuesto al ciclo, y ese es el punto desde donde debes comenzar ese proceso.
La lista de relojes: las condiciones que mantienen viva la tesis o la destruyen.
- La tendencia de retroceso del cobre: cualquier desviación sostenida hacia el promedio consensuado de aproximadamente $13,500 por tonelada en 2026 comprimirá las multiples.
- Inventarios de LME y situación de contratos atrasados: Después de 42 días consecutivos sin resultados claros, una reconstrucción podría indicar que la presión se está reduciendo.
- Progreso en la rampa de Grasberg: hacia aproximadamente el 65% de la capacidad en la segunda mitad de 2026 y la capacidad completa a finales de 2027.
- Los permisos de exportación de Indonesia se renuevan cada seis meses, en función del progreso de las plantas de procesamiento de mineral. Además, los derechos de operación después de 2041 aún no están resueltos. Se acordó una extensión de plazo, pero los informes señalan…Propietariado económico reducido.
- La reparación del horno de Gresik y el reinicio de las actividades de Manyar, ambos con plazos para finales de agosto, después del cierre del 8 de agosto.
- Valoración de calificaciones: Con el próximo informe, que probablemente será a finales de octubre, un error o una orientación inadecuada en torno a un multiplicador de 37 a 48 veces los ingresos causará más daño que en situaciones normales.
La conclusión honesta es que el caso de riesgo es real, y el precio es el problema. Freeport es una empresa de metales de alta calidad y de importancia crítica para las misiones, con un balance limpio y una historia de crecimiento real que merece un precio especial en comparación con los mineros diversificados. Pero con un dividendo casi nulo, el mercado ya ha predeterminado el final de 2027. Creo que el riesgo/recompensa aquí favorece a quienes quieren aumentar su fortaleza, y para los nuevos inversores, esto es una apuesta deliberada, no una propuesta de valor o ingresos. La mejor oportunidad es cuando el mercado se sienta lo suficientemente preocupado por una posible caída del precio del cobre o por problemas en Grasberg, lo que podría hacer que el rendimiento aumente nuevamente. Ese momento llegará. La disciplina consiste en esperar ese momento, o mantener una participación pequeña en la acción, para que estar al inicio de la tendencia no dañe el portafolio.








Comentarios
Aún no hay comentarios