
Catch pre-market movers with AI signals.
La Institución Financiera que no puedes poseer
Veridian Credit Union acaba de lanzarMoney Moves, un programa de coaching gratuito.Eso ofrece a los participantes hasta…$250 en incentivos de ahorro correspondientesLas sesiones comienzan este mes en Cedar Rapids, Waterloo, Omaha y Des Moines. Parece ser una historia sobre una institución financiera en crecimiento, centrada en los clientes. Si usted es inversionista que lee noticias financieras, probablemente su instinto sea buscar sus acciones.
No hay acciones. No hay código de barras para las acciones.Las cooperativas de crédito no están cotizadas en bolsa.Y no puede ser comprado o vendido como valores públicos.
Esto no es una limitación específica de Veridian. Es precisamente el propósito de lo que es una cooperativa de crédito. Confundir las cooperativas de crédito con los bancos… o, de manera más sutil, confundir la palabra “acciones” en una cooperativa de crédito con la palabra “acciones” en el mercado de valores… hace que los inversores pasen por alto toda una categoría de instituciones financieras, sin entender por qué esas instituciones no pueden aparecer en una lista de vigilancia.
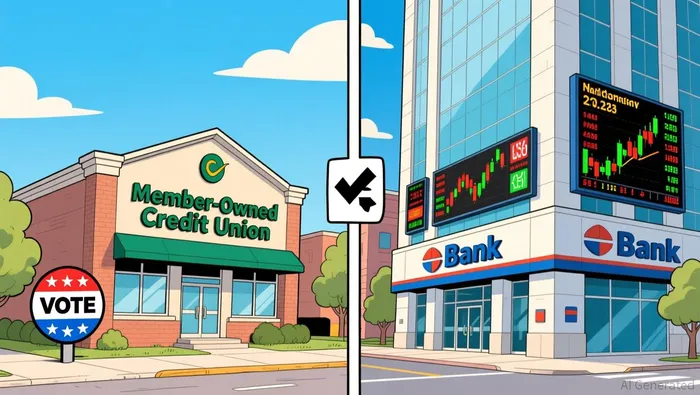
La palabra que engaña a todos
Las cooperativas de crédito utilizan el mismo vocabulario que los bancos y los mercados de valores, pero significa algo diferente con casi cada palabra. Es esa la trampa de la confusión.
En una cooperativa de crédito, su cuenta de ahorros se denomina “cuenta de acciones”. La rentabilidad que obtiene se denomina “dividendo”. Cuando se une a la cooperativa, técnicamente compra “acciones” de propiedad; generalmente, esto se hace depositando desde $5 hasta $10 para abrir su primera cuenta.
En una compañía pública, sus “acciones” se negocian en una bolsa de valores. La “dividenda” es una distribución de ganancias que puede ser recibida o ignorada. Su participación en la propiedad puede aumentar de valor, venderse o diluirse.
Las mismas palabras. Pero diferentes mecanismos. En una cooperativa de crédito, una “acción” es un depósito de membresía que genera una tasa de dividendo establecida por el consejo directivo. No se puede vender esa acción a otro inversor. Tampoco se puede negociarla. Si abandona la cooperativa de crédito, debe retirar su depósito, y su membresía termina. La “acción” desaparece.
El modelo mental correcto no es “las acciones de las cooperativas de crédito son como las acciones comunes, que simplemente no se negocian”. Es más bien: “las acciones de las cooperativas de crédito son como un depósito que, por casualidad, te permite tener derechos de voto”.
La escena cotidiana: un edificio de cooperativas frente a una torre de oficinas.
Piense en una cooperativa de viviendas en Brooklyn. Para vivir allí, se debe comprar una parte del edificio. Técnicamente, uno es propietario. Se tiene derecho a votar sobre cómo funciona el edificio. Pero no se puede vender la propiedad en la Bolsa de Nueva York. Si se quiere irse, el consejo del edificio decide un nuevo comprador por un precio acordado. El edificio no existe para hacer que uno sea rico; existe para alojar a las personas que lo poseen.
Ahora, imaginen una empresa de bienes raíces comerciales. Usted compra acciones en una bolsa de valores. La empresa posee edificios de oficinas, recauda alquileres y le paga dividendos basados en las ganancias obtenidas. La empresa existe con el objetivo de devolverle dinero a usted, y el precio de sus acciones refleja lo que los inversores consideran que valen esos pagos futuros.
Las cooperativas de crédito son las cooperativas. Los bancos, en cambio, son los REIT.
Ambos retienen su dinero. Ambos otorgan préstamos. Ambos le pagan un rendimiento a usted. Pero el excedente de la cooperativa se utiliza para reducir las tasas de interés de los préstamos y aumentar las tasas de depósito para los miembros. El excedente del REIT se distribuye entre los accionistas en forma de dividendos y apreciación de precios.
Cómo funciona realmente Veridian Credit Union
Veridian es una…7.96 mil millones de dólares en cooperativas de créditoSu sede se encuentra en Waterloo, Iowa. Fue fundada en 1934 como John Deere Employees Credit Union. Atiende a más de 340,000 miembros en Iowa, Nebraska y Minnesota, a través de 35 sucursales. El año pasado, registró ingresos netos de 101 millones de dólares.
Esos 101 millones de dólares no fueron entregados a los accionistas. Se volvieron a la institución: a través de mejores tasas de interés en los préstamos, tarifas más bajas, dividendos más altos en las cuentas de ahorro, y programas como Money Moves. El dinero también sirve para crear un capital suficiente que permita que la cooperativa de crédito siga operando si los préstamos se vuelven problemáticos.
Los miembros de Veridian son sus propietarios. Cada miembro tiene exactamente un voto en la elección del consejo de administración, independientemente de los saldos en las cuentas. No existe un mercado secundario donde la propiedad de uno de los miembros pueda venderse a otro con beneficio. Tampoco existe un precio de acciones que se mueva debido a sorpresas en los resultados económicos.
Los números que importan (para los miembros, no para los inversores)
Así es como se presenta la estructura financiera de Veridian en términos prácticos:
- 7.96 mil millones de dólares en activos totales para el año 2024: incluyen los depósitos de los miembros y los préstamos restantes. Esta cifra es superior a los 7.45 mil millones de dólares del año anterior.
- 101 millones de dólares en ingresos netos: el excedente obtenido después de pagar los dividendos a los miembros, cubrir los costos operativos y establecer reservas para las pérdidas en préstamos.
- 340,000+ miembros— Cada uno es, al mismo tiempo, un cliente y copropietario.
- $296 ingreso promedio por miembroEs el ingreso neto dividido entre los miembros de la institución. No se trata de un pago en efectivo; más bien, es una medida de cuánto excedente generó la institución para sus propietarios en conjunto.
Comparado con un banco cotizado como JPMorgan Chase, que reportó aproximadamente 50 mil millones de dólares en ingresos netos en 2024, y cuya capitalización bursátil es de aproximadamente 2.5 billones de dólares. El excedente de JPMorgan Chase se distribuye entre los accionistas a través de dividendos y recompra de acciones. El precio de sus acciones refleja las expectativas del mercado respecto a sus ganancias futuras. Los inversores pueden entrar o salir de la empresa en segundos.
Ambas instituciones son bien gestionadas. Una es apta para inversiones. La otra no lo es. La diferencia no se debe a la calidad, sino a la estructura.
Dónde realmente va a parar el dinero
Las cooperativas de crédito ganan ingresos de la misma manera que los bancos: el margen entre lo que pagan por los depósitos y lo que cobran por los préstamos, además de las comisiones. Pero el destino de esos ingresos es lo que diferencia a estas dos estructuras.
En una cooperativa de crédito, los ingresos excedentes tienen tres destinos:
- Volver a los miembros– Tasas más altas para los ahorros, tasas más bajas para los préstamos, tarifas reducidas. Este es el incentivo principal del modelo.
- Reservas de capital– Dinero reservado para absorber las pérdidas, cumplir con los requisitos regulatorios y financiar el crecimiento.
- Servicios para miembros y programas comunitarios– Como Money Moves, la educación financiera y las operaciones de sucursales.
En un banco público, los ingresos excedentes se destinan a:
- Accionistas– A través de dividendos y recompra de acciones.
- Reinversión– Ramas, tecnología, adquisiciones y nuevos productos.
- Compensación ejecutiva e incentivos alineados con los accionistas– Estructuras de pago diseñadas para maximizar las ganancias de los accionistas.
Para un inversor, esto es todo lo que hay en juego. Compras acciones en un banco porque quieres tener acceso a ese flujo de ingresos como recompensa. Las cooperativas de crédito no crean ese mecanismo, ya que no tienen dueños externos que paguen por ello.
¿Qué significa esto para tu lista de reproducción?
Si se encuentran noticias positivas sobre una cooperativa de crédito: un nuevo programa, depósitos récord, expansión… el reacción adecuada del inversor no es “buscar información sobre la acción”. Es mejor preguntar qué empresa cotizada en bolsa se beneficia con esa tendencia de las cooperativas de crédito.
Puede ser un banco que compite en la misma región y responde reduciendo sus propias tasas de interés o mejorando sus servicios digitales. También podría ser una empresa de fintech que proporciona tecnología a las cooperativas de crédito, obteniendo ingresos de aquellas instituciones en las que no se puede tener participación directa. O tal vez sea una compañía holding de servicios financieros que opera en un sector cercano a las cooperativas de crédito.
La historia de la cooperativa de crédito en sí no es una historia de inversión para los participantes del mercado de valores. Pero puede ser un indicador de la presión competitiva sobre los bancos, las tendencias regulatorias o la creciente importancia de los servicios financieros orientados a la comunidad. Todo esto se refleja en las empresas que cotizan en bolsa.
El límite en el que este modelo se rompe
La analogía de la cooperativa funciona bien en lo que respecta a la propiedad, la votación y la distribución de ganancias. Pero falla en algunos aspectos importantes.
La propiedad de una cooperativa de vivienda puede ser evaluada y vendida en su totalidad. Las cooperativas de crédito, en cambio, no tienen ese valor de liquidación para sus miembros. Si una cooperativa de crédito fracasa, la Administración Nacional de Cooperativas de Crédito se encarga de tomar el control y organiza una fusión o una distribución de fondos a través del fondo de seguros.Asegurado hasta $250,000Al igual que en una banca asegurada por la FDIC. La participación en la propiedad no le permite reclamar cualquier activo que esté más allá de sus depósitos.
Además, algunas cooperativas de crédito han ampliado las condiciones para participar en ellas de manera tan amplia que el carácter “comunitario” de estas cooperativas se difumina. Veridian permite a los residentes de Iowa, a ciertos condados de Nebraska y Minnesota, a los usuarios de Dwolla y a aquellos que donan $5 a Habitat for Humanity. El vínculo común es más amplio que el de una cooperativa local, pero la estructura de propiedad sigue siendo la misma.
¿Qué hacer con esta información?
Cuando se encuentre con noticias sobre instituciones financieras, haga una pausa y pregúntese una cosa antes de buscar el símbolo bursátil: ¿se trata de una corporación con objetivos de lucro o de una cooperativa propiedad por sus miembros?
Si se trata de una cooperativa de crédito, un banco mutuo o alguna otra estructura de propiedad colectiva, no hay acciones que comprar. El éxito de la institución beneficia a sus miembros a través de mejores condiciones, y no a los inversores externos, a través del valor de las acciones.
Si se trata de un banco público, una empresa holding o una empresa de tecnología financiera, entonces se trata de una entidad inversionable. Además, las actividades relacionadas con las cooperativas de crédito en el mismo mercado se convierten en un contexto competitivo útil.
La superposición del vocabulario es el problema. La diferencia estructural es algo real. Saber cuál es cuál te ayuda a evitar buscar algo que no existe, y también te permite dirigir tu atención hacia donde se realizan las decisiones de inversión reales.

Lila Chen es una experta en explicación financiera que convierte las técnicas utilizadas en Wall Street en historias que pueden contarse en la mesa de la cocina, sin perder el sentido de los mecanismos financieros.







Comentarios
Aún no hay comentarios