
Catch pre-market movers with AI signals.
Las probabilidades de aumento de tasas por parte de la Fed superan el 90%: Lo que Warsh dice a continuación es lo que determina el futuro.
Los futuros de tipos de interés aumentaron la probabilidad de un aumento de tasas por parte de la Fed en septiembre.Más del 90% ya está listo para la decisión de miércoles.Un aumento del cuarto de punto elevaría el rango objetivo a entre 3.75% y 4.00%. Para los inversores, la pregunta importante es si se trata de un ajuste en las políticas monetarias o del inicio de un ciclo de politización monetaria.
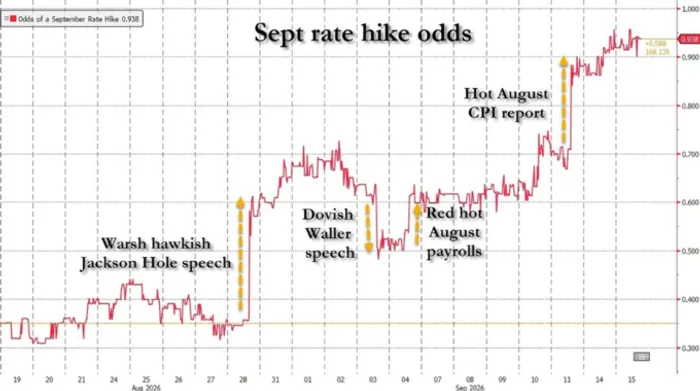
*El gráfico de fuente muestra los precios de reajuste antes de la reunión hasta el 15 de septiembre. Se trata de una imagen histórica, no de una información en tiempo real sobre las probabilidades reales.*
Compartir el mensaje
La oportunidad alcista no es que el Fed deje de repente de controlar la inflación. Es que Warsh realice el aumento de tasas esperado, mientras que los aumentos adicionales se vuelven menos inevitables. Un signo de pausa creíble podría apoyar a los bonos del Tesoro y a las acciones sensibles a las tasas, incluso cuando la tasa de política nocturna aumente.
Citi espera que…Calibrado, posible aumento de tasas monetarias.Goldman Sachs también espera un aumento de un punto en la tasa de interés.sin señalar ningún aumento adicional.Ninguna de estas opciones garantiza un éxito. Una declaración moderada, seguida por una conferencia de prensa agresiva, podría transmitir un mensaje muy diferente.
JPMorganAnálisis de escenarios de equidadSe anticipa una ganancia del 0.25%-0.75% en el S&P 500 si la Fed aumenta las tasas sin ninguna orientación futura adicional. En cambio, podría haber una disminución del 1%-2% si la Fed emite un mensaje firme y hawkish. Estos son escenarios condicionados, no promesas de rendimiento. La diferencia radica en el camino esperado después de esta reunión, y no solo en los primeros 25 puntos básicos.
Mi interpretación es que un comercio de alivio duradero requiere confirmación por parte de los bonos. Si las tasas de corto plazo disminuyen cuando los inversores eliminan las subidas posteriores en las tasas, las acciones de crecimiento y otras empresas sensibles a las tasas podrían beneficiarse. Pero si las tasas a largo plazo siguen aumentando, los costos de financiación y las valoraciones de las acciones podrían seguir bajo presión, a pesar de la afirmación tranquilizadora de Warsh.
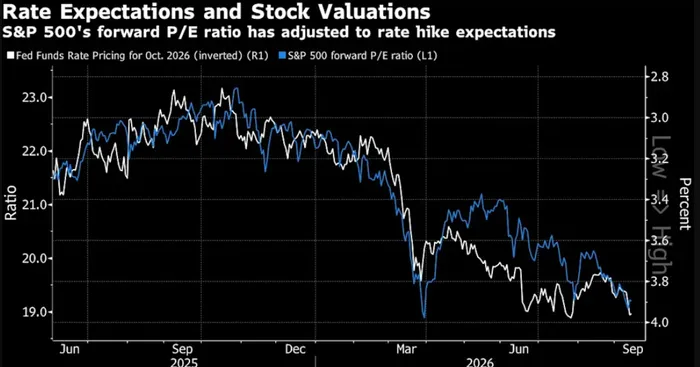
*La relación es histórica, no prueba de una causa-efecto.*
La inflación deja espacio.
Los datos sobre la inflación explican por qué la decisión es difícil. AgostoEl CPI core aumentó un 0.3% mensual, pero un 2.4% anual.La tasa mensual más alta sugiere precaución, mientras que la tasa anual más baja dificulta la posibilidad de una campaña de politica monetaria más prolongada. El CPI y la medida PCE preferida por la Fed no deben tratarse como algo intercambiable.
El argumento de Goldman es que las fuerzas temporales, incluidos los aranceles y los efectos relacionados con la energía, explican el exceso por encima del objetivo de inflación.Se estima que el ritmo anual del PCE en el período de junio-a agosto será de aproximadamente 2.5%.Incorpora las revisiones metodológicas previstas. Se trata de una estimación analítica, no de un valor oficial ya publicado correspondiente a tres meses.
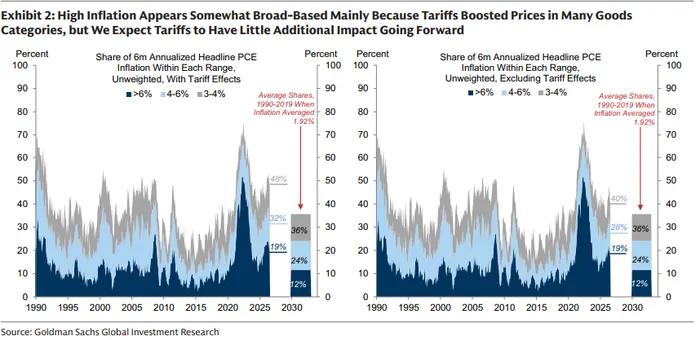
Los gráficos de área originales de Goldman comparan el alcance de la inflación con y sin los efectos estimados de los aranceles. El ajuste representa su análisis.
La lógica económica es simple: los tipos de interés más altos pueden restringir la demanda, pero no pueden generar petróleo ni revertir las tarifas. Goldman considera que hay limitados cuellos de botella en el suministro a nivel económico, lo que debilita el argumento de que un sobrecalentamiento general requiere aumentos repetidos de tipos de interés. Standard Chartered va aún más lejos, argumentando que…Es mejor esperar, en lugar de ajustar las cosas de forma prematura..
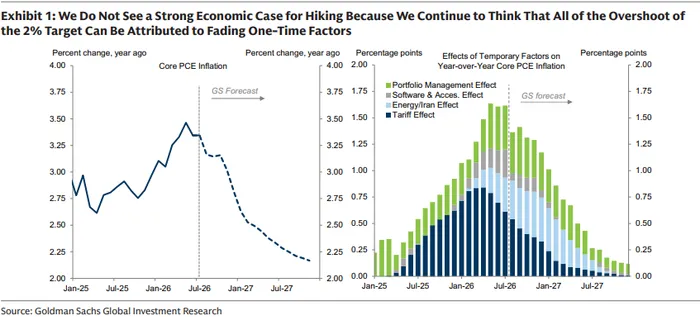
Gráficos de líneas originales y de columnas apiladas. El recorrido punteado y las contribuciones de los factores proyectados son predicciones de Goldman Sachs, no resultados reales.
Ese es un caso que requiere paciencia, no complacencia. Un choque energético persistente podría propagarse a otros precios o expectativas. La razón para detenerse después de septiembre se debilita si las presiones temporales continúan apareciendo o si la inflación subyacente deja de mejorar.
Lea los puntos.
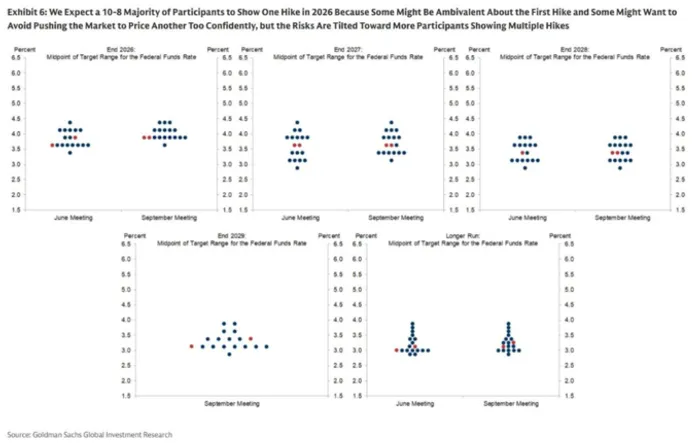
Las proyecciones de septiembre deberían aclarar si los funcionarios consideran que una sola aumento es suficiente. Goldman espera que la media al final del año indique…Un aumento en 2026.Con una distribución estrecha de votos en un 10-8 en torno a ese resultado. Esto describe la distribución esperada de las proyecciones políticas, no un voto en un 10-8 sobre la decisión del miércoles.
La aritmética es importante. Una aumentación del 25% con respecto al rango actual resulta en un punto medio de fin de año del 3.875%. Dos aumentos consecutivos resultan en un 4.125%. Una previsión de un solo aumento en total es diferente de una previsión de un aumento adicional después de septiembre. Un “aumento moderado” no significa automáticamente que todas las instituciones esperen el mismo tipo de tasa de fin de año.
La explicación de Warsh se vuelve entonces decisiva. En Jackson Hole, él lo expresa claramente.Rechazada la orientación habitual en materia de política monetaria.Y destacó la necesidad de lograr avances convincentes hacia la estabilidad de precios. Por lo tanto, los inversores deben prestar atención a cómo evalúa las pruebas presentadas, en lugar de exigir una promesa sobre la próxima reunión.
Las declaraciones sobre la espera de varios informes sobre la inflación podrían indicar la necesidad de tener paciencia. La insistencia repetida en que el trabajo relacionado con la inflación aún no está terminado, sin reconocer los buenos resultados obtenidos, podría reforzar las expectativas de más aumentos en la inflación. Las proyecciones actualizadas sobre la inflación y cualquier oposición por parte del gobernador Christopher Waller ayudarán a determinar qué interpretación es más creíble.
El riesgo de credibilidad
Una medida de contención sorpresa no es automáticamente algo positivo. Si los inversores la interpretan como una señal de renuencia para enfrentar la inflación, los rendimientos a corto plazo podrían disminuir, mientras que los rendimientos a largo plazo podrían aumentar, ya que los inversores exigen una mayor compensación por la inflación y la incertidumbre en las políticas monetarias. Esto haría que la curva de costos de endeudamiento sea más pronunciada, sin necesariamente reducir los costos de préstamo para las familias y las empresas.
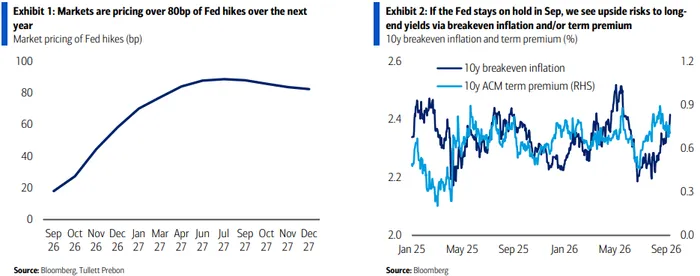
El caso contrario proactivo también cuenta con apoyo. En el14 de septiembre: Encuesta de ReutersDe los 70 encuestados, 37 esperaban que hubiera al menos un aumento más hacia final de marzo. Septiembre no tiene por qué ser el momento definitivo para esa medida. La presión política por reducir las tasas de interés es una explicación económica importante, pero no determina la decisión del comité.
El test es lo que los mercados conservan después de la conferencia de prensa: menos aumentos futuros en las tasas de interés, una compensación de inflación controlada y una estabilización de los rendimientos a largo plazo podrían contribuir a un alivio en los precios. Pero cualquier mayor estricción en las tasas de interés en las reuniones siguientes, o un aumento en los rendimientos a largo plazo, a pesar de los precios bajistas de las tasas corto plazo, podrían socavar ese efecto.La caminata está, en gran medida, con un precio fijo. Pero el camino que Warsh deja atrás no lo está.

Analista de Investigación Senior en Ainvest; anteriormente trabajó en Tiger Brokers durante dos años. Tiene más de 10 años de experiencia en el comercio de acciones en los EE. UU., y 8 años en el área de futuros y divisas. Se graduó en la Universidad del Sur de Gales.






