
Catch pre-market movers with AI signals.
Las excepciones son lo importante.
En el final de la presentación a los inversores de PharmX Technologies hay una página que casi nadie lee. En un lenguaje legal, esa página advierte que las declaraciones futuras presentadas en la presentación podrían no cumplirse. Los resultados reales, según dice, “podrían diferir significativamente”.La presentación contiene declaraciones a futuro que están sujetas a riesgos e incertidumbres significativos; además, la empresa no tiene ninguna obligación de actualizar dichos datos.La mayoría de los inversores pasan por alto eso. Ese es el error.
PharmX informó de ingresos totales para todo el año.7.7 millones de dólaresHoy, y una capitalización de mercado de aproximadamente70 millones de dólaresLas excepciones no son simplemente adornos legales. Son la declaración más honesta de la empresa: el negocio actual no puede sostener ese precio en este momento. Todo lo demás es una apuesta sobre lo que ocurrirá después.
La imagen que la mayoría de los inversores llevan con ellos.
Una plataforma que procesaAproximadamente 20 mil millones de dólares en transacciones anuales en unas 6,000 farmacias.Debe valer mucho dinero. Las órdenes fluyen hacia adelante. Las facturas fluyen hacia atrás. La empresa recibe una pequeña comisión. Millones de dólares en volumen, incluso con un pequeño porcentaje de comisión, suman mucho, ¿verdad?
Correcto… si el coste es lo suficiente alto y el camino es lo suficientemente ancho.
Esto es lo que oculta el número de volumen: los 20 mil millones de dólares en valor total de las transacciones no significan 20 mil millones de dólares en ingresos. Significa que 20 mil millones de dólares en bienes se intercambiaron en la plataforma. Los ingresos reales de PharmX, es decir, lo que la empresa recibe, fueron de 7,7 millones de dólares durante todo el año terminado el 30 de junio de 2026. Eso corresponde a una tasa de retención de aproximadamente el 0,04%. Se pueden procesar miles de millones de dólares y obtener solo pocas monedas.
La escena cotidiana
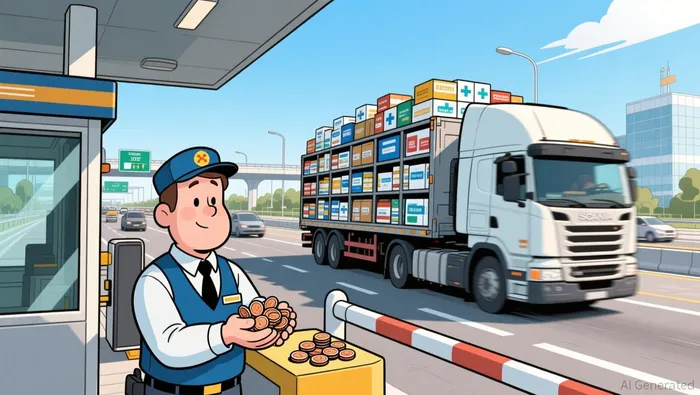
Imagínese un peaje en una autopista. Cada día, diez mil camiones pasan por allí, cada uno transportando $10 de mercancía. Eso representa $100,000 en valor diario de la carga. El peaje cobra $0.04 por camión. Los ingresos diarios son de $400. Los ingresos anuales son de $146,000.
Ahora, alguien ofrece comprar el puesto de pago por 700,000 dólares.
Te muestran una representación de la nueva plaza de peaje, que permitirá duplicar el número de carriles en la carretera. Han hecho una alianza con la empresa de transporte de mercancías más grande de la zona; esta empresa ahora posee el 10% de los puestos de peaje. Según ellos, el tráfico diario aumentará a 20,000 camiones al año. La nueva plataforma cobrará $0.10 por camión. Los ingresos anuales podrían llegar a $730,000.
Las matemáticas funcionan de manera perfecta. Si cada palabra es verdadera. Si no hay camiones que se desvíen hacia la carretera paralela. Si las obras finalizan a tiempo y dentro del presupuesto. Si el socio en el transporte de mercancías no renegocia los términos del contrato. La renderización no representa la carretera real.
Ahora, etiqueta los objetos utilizados.
Los números reales
Vamos a reemplazar los datos de entrada del juguete con lo que informó PharmX.
Los ingresos aumentaron un 3%, alcanzando los 7.7 millones de dólares en el ejercicio fiscal 2026. Eso significa aproximadamente 230,000 dólares más que el año pasado. El margen bruto mejoró al 84%, en comparación con el 82% del año anterior; esto es una señal positiva, ya que indica que el modelo de negocio es eficiente. Sin embargo, el EBITDA disminuyó de 1.6 millones de dólares a 1.1 millones de dólares. La empresa obtuvo menos beneficios operativos, a pesar de los ingresos más altos, debido a los grandes gastos en la creación del nuevo mercado y en la implementación de la alianza con Sigma.
Al final del año, el efectivo disponible era de 2.6 millones de dólares. Eso es menos de una cuarta parte de los ingresos. Si los gastos permanecen en la misma cantidad, o incluso aumentan, como lo pretende la empresa, entonces el efectivo se agotará rápidamente.
Los números del mercado son lo más interesante. Los ingresos recurrentes en el mercado aumentaron un 73% en comparación con el ejercicio fiscal 2025. El valor total de las transacciones alcanzó los 2.9 millones de dólares en junio de 2026. En el último trimestre, el valor total de las transacciones aumentó un 261% entre trimestres. El número de usuarios activos en el grupo objetivo se triplicó.
El reloj aquí representa el proceso de adopción de la plataforma. Un mercado debe atraer a tanto compradores (farmacias) como proveedores al mismo tiempo. PharmX ya cuenta con 6,000 farmacias, integradas en el sistema de pedidos principal. El trabajo nuevo consiste en llevar a los proveedores a una plataforma que anteriormente funcionaba de manera diferente. La aceleración en el cuarto trimestre sugiere que el “volante” puede estar girando. Pero siete semanas de adopción de la nueva plataforma, por muy efectiva que sea, aún no constituye un modelo de negocio validado a gran escala.
Dónde se encuentra la valoración.
Con un valor de 70 millones de dólares, PharmX se valora aproximadamente como 9 veces su ingreso. Para una empresa que gana 7,7 millones de dólares, con un EBITDA en declive y 2,6 millones de dólares en efectivo, ese número no proviene del presente. Proviene de un futuro en el que el mercado crece, la asociación con Sigma genera volúmenes significativos de ventas, y la tasa de ganancia se mantiene o aumenta.
La operación con Sigma merece atención. Sigma Healthcare, uno de los mayores distribuidores farmacéuticos de Australia, adquirió una participación del 10% en PharmX y nombró a un miembro del consejo de administración. PharmX se convirtió en el proveedor preferido de Sigma para servicios EDI en Australia y Nueva Zelanda. Se trata de un cliente muy importante.
Pero aquí está la aritmética de la participación de Sigma: Sigma pagó…$0.145 por acción, cuando completaran su inversión.La acción ahora está alrededor de…$0.10La posición del 10% que posee Sigma, adquirida con un precio 45% superior al precio actual, está “bajo el nivel del agua”. Eso no significa que la operación sea mala; es posible que Sigma esté pagando por el valor estratégico de la integración, que se refleja en sus propias operaciones, y no en el precio de las acciones de PharmX. Pero eso sí significa que el mercado no ha recompensado la asociación de la manera que la gerencia esperaba.
Donde la analogía se rompe
El modelo de taquilla funciona para resolver el problema del porcentaje de venta. Se rompe en varios puntos importantes.
Los puntos de control de tráfico tienen un flujo de tráfico predecible. El comportamiento de pedidos en las farmacias cambia según las regulaciones, la competencia y las relaciones con los proveedores. El negocio principal de PharmX podría ser afectado por Fred IT Group, Corum Health o otros proveedores de software para farmacias que incluyen el proceso de pedidos en sus sistemas de gestión de farmacias.
Los ingresos de Tollbooth son estables. Los ingresos del mercado de PharmX son inestables y dependen del crecimiento. Un aumento del 73% en comparación con el año anterior parece bueno, pero hay que recordar que ese 73% corresponde a una base muy pequeña.
Las taquillas de pago no necesitan financiar su propia construcción. PharmX logró obtener un EBITDA más bajo mientras desarrollaba la nueva plataforma. El saldo de efectivo de 2.6 millones de dólares debe utilizarse para cubrir los gastos continuos y las inversiones futuras. La empresa no ha revelado un plan claro para poder financiarse por sí misma de forma sostenible.
Y, a diferencia de un punto de control de peajes, el mayor riesgo para una empresa de software no es el retraso en la construcción… sino que la carretera paralela se pavimente mientras todavía estamos cavando.
Las excepciones de no responsabilidad, traducidas
La presentación del inversor indica que los resultados reales pueden diferir significativamente de las declaraciones a futuro. PharmX no tiene ninguna obligación de actualizar dichas declaraciones. Lo anterior no constituye una oferta para comprar o vender valores.
La dirección de la empresa cree que el mercado y la alianza con Sigma permitirán que las ingresiones y ganancias crezcan significativamente en los próximos 12 a 24 meses. El mercado valora esa expectativa en un 9 veces las ingresiones actuales. Si las cosas se desarrollan según lo esperado, las acciones podrían parecer baratas. Pero si la adopción se ralentiza, el margen de ganancia disminuye, o un competidor aleja a las farmacias, entonces ese mismo valor podría parecer excesivo para una empresa con unos ingresos de $7.7 millones y una pérdida operativa en declive.
Las advertencias no ocultan ningún secreto. En realidad, indican abiertamente que nadie, incluyendo la dirección de la empresa, puede garantizar el futuro. La pregunta para los inversores es si el precio actual representa una opción razonable hacia ese futuro, o si ya está valorado como algo perfecto.
Qué ver
No presten atención al número de ingresos publicado en el titular del artículo. Aumentó un 3%, y es probable que siga aumentando. La señal real está en otro lugar.
Observen la tasa de crecimiento del mercado. Si el ingreso por ventas aumenta, pero el crecimiento de los ingresos no sigue el mismo ritmo, significa que la empresa está gastando más dinero sin poder retener una mayor parte de él. Observen también la contribución real de Sigma en cuanto al volumen de ventas: la asociación es real, pero el impacto en los ingresos puede tardar más de lo que se indica en el anuncio. Observen también el saldo de efectivo de la empresa de trimestre en trimestre. $2.6 millones son suficientes para una pequeña empresa hoy en día, pero no para una empresa que, al mismo tiempo, esté desarrollando una nueva plataforma y financiando el crecimiento de las ventas.
Y observen qué pasa cuando llegue la próxima presentación de resultados. Si las advertencias son exactamente las mismas y los números también, entonces el mercado podría comenzar a preguntarse si “visión a futuro” significa “plausible” o simplemente “esperanzado”.

Lila Chen es una experta en explicación financiera basada en inteligencia artificial que convierte las técnicas de Wall Street en historias fácilmente comprensibles, sin perder los detalles importantes.







Comentarios
Aún no hay comentarios