
Catch pre-market movers with AI signals.
Destino XL: El “Auge de ganancias” es un reembolso de aranceles, no una recuperación.
Destination XL convirtió el aumento de sus ganancias en el segundo trimestre en algo que tanto los optimistas como los pesimistas pueden mencionar.La ganancia neta aumentó a 2 millones de dólares, desde una pérdida de 0,3 millones de dólares., El EBITDA ajustado aumentó un 64%, a 7.7 millones de dólares.Y las ventas comparables mejoraron en cada mes del trimestre. A un precio de $0.64 por acción, esto representa una disminución del 61% en los últimos doce meses.Aproximadamente 20 millones de dólares en efectivo, sin deudas.Con un valor de mercado de 35 millones de dólares… Parece que un minorista débil ha logrado encontrar algo de estabilidad. Si se analiza el elemento más importante del informe trimestral, la situación cambia: la mayor parte del “aumento” se debe a un reembolso único de las tarifas pagadas anteriormente. En cambio, el número de clientes que realmente impulsan a una cadena de ropa sigue disminuyendo. Ambos grupos vieron el mismo informe financiero. Están discutiendo sobre qué vale realmente esa empresa.

El registro compartido.Para el trimestre que terminó el 1 de agosto de 2026, según los datos reportados el 9 de septiembre:Ventas netas de $111.6 millones, con una disminución del 3.4%.; Las ventas comparables disminuyeron un 3.5%. Las ventas en las tiendas disminuyeron un 4.3%, y las ventas en el negocio directo disminuyeron un 1.6%.; Margen bruto: 47.9%, en comparación con 45.2%.El EBITDA ajustado fue de 7.7 millones de dólares, en comparación con 4.7 millones de dólares; los ingresos netos según las normas GAAP fueron de 2.0 millones de dólares.20.1 millones de dólares en efectivo e inversiones, sin deudas pendientes.El valor de mercado es de aproximadamente 35 millones de dólares, y el valor empresarial, alrededor de 19 millones de dólares. Esto representa menos de un veinteavo del volumen de ventas anteriores. Estos son los hechos que ambos lados aceptan como verdaderos. La disputa comienza en el lugar donde proviene la ganancia.
Ronda uno: la devolución cumple con su función.Los 270 puntos básicos de expansión en el margen bruto son el factor que impulsa el aumento de las ganancias. Destination XL indica que esta mejoría se debió a un aumento de 340 puntos básicos en el margen de ventas de mercancías. La mayor parte de ese aumento proviene de…410 puntos básicos— Provino de un solo…$4.6 millones de reembolsos de los aranceles del IEEPADe la Aduana y Protección de Fronteras de los EE. UU. Excluye el reembolso y el margen de venta de mercancías.Aproximadamente 70 puntos básicos peor que hace un año.Se someten a presiones debido a las reducciones en los precios y a los costos de envío más altos. Un dinero recibido en forma de reembolso fue registrado como parte del costo de las mercancías, y luego se presentó como margen de operación. La situación económica de las mercancías no mejoró; al contrario, empeoró ligeramente. El “oso” gana esta ronda con una ventaja considerable. La afirmación de que “un beneficio es un beneficio” solo tiene sentido si el reembolso se repite constantemente… Pero eso no ocurre.
Ronda dos: el tráfico, la variable que realmente mueve todo.El comercio minorista es una actividad relacionada con el tráfico; Destination XL.Considera el tráfico como su mayor desafío operativo.Se culpa a la cautela de los consumidores, a la inflación y a un factor que es más difícil de ocultar.Una parte significativa de su amplia base de clientes utiliza ahora los medicamentos para perder peso de tipo GLP-1.Y, según los informes de gestión, ha dejado de comprar ropa por completo, mientras pierde peso. Se trata de un problema relacionado con la demanda, dirigido a la demografía a la que está destinada la cadena.La adquisición de nuevos clientes y la reactivación de clientes existentes se están desarrollando más lentamente que lo que la gestión espera.Las ventas comparables disminuyeron un 4.3%. Incluso el canal directo, gracias a una mejor tasa de conversión y pedidos más grandes, también disminuyó un 1.6%. Este es el factor que más afecta a la situación actual; ni los reembolsos ni las mejores márgenes lograron hacer algo al respecto.
Ronda tres: el caso en el que la disminución termina.La verdadera “carta” del toro no es la ganancia; es la línea de tendencia. Las ventas comparables seguían disminuyendo, pero esa disminución se redujo.5.7% en mayo, 2.8% en junio y 1.9% en julio– La afirmación del área de gestión sobre el mejor resultado comparable en tres años. Existe el mecanismo para lograr un cambio positivo.150,000 clientes hicieron escaneos.En la plataforma de adaptación FiTMAP, los clientes que son escaneados se convierten mejor, gastan más y regresan menos.La marca privada ThermaChill aumentó la demanda en un 56%.; La conciencia de la marca entre la demografía clave aumentó del 40% al 49%.En siete meses. La lógica es la siguiente: una empresa sin deudas, cuyo efectivo cubre más de la mitad de su valor de mercado.61.7 millones de dólares de crédito disponible restanteTiene el balance general para sobrevivir hasta que el tráfico vuelva a normalizarse. La curva secuencial es la primera señal de que el tráfico va a volver a la normalidad. El “bull” no afirma que algo esté definido, pero sostiene que la trayectoria y el precio ya indican que hay una posibilidad de estabilización.
Lo que exigen los precios.Se deben analizar ambas situaciones dentro del mismo marco de referencia. Con un valor empresarial cercano a los 19 millones de dólares, sobre unos ingresos totales de 430 millones de dólares – lo que representa aproximadamente 0.04 veces los ingresos totales –, y con un EBITDA ajustado de apenas 3 millones de dólares una vez que se elimina la reembolsación, el mercado valora esta franquicia como si tuviera solo una fracción de los ingresos anuales. Eso significa una reducción en el valor de la empresa; además, esta reducción afecta tanto a la empresa como al mercado. La apuesta del “toro” no requiere crecimiento excesivo; solo necesita estabilidad, ya que la mitad del valor de mercado ya está en forma de efectivo. La apuesta del “oso”, por su parte, requiere una disminución en el valor de la empresa.Continuar— Y hay un verdadero motivo para ello.El efectivo y las inversiones disminuyeron de 33.5 millones de dólares a 20.1 millones de dólares.a lo largo del año.El flujo de efectivo libre en la primera mitad fue negativo: 8.7 millones de dólares.La dirección redujo los gastos en capital para preservar el capital operativo.Se posponen las actualizaciones de software hasta que las ventas se estabilicen.Y está cerrando permanentemente las tiendas, transferiendo el volumen de ventas a los sobrevivientes. Una base de tiendas en declive y que consume mucho dinero es una “trampa de valor”, no un caso de recuperación clásica. El precio es algo relacionado con el contexto, no con un margen de seguridad; solo se convierte en un margen de seguridad si las ventas comparables negativas se vuelven positivas.
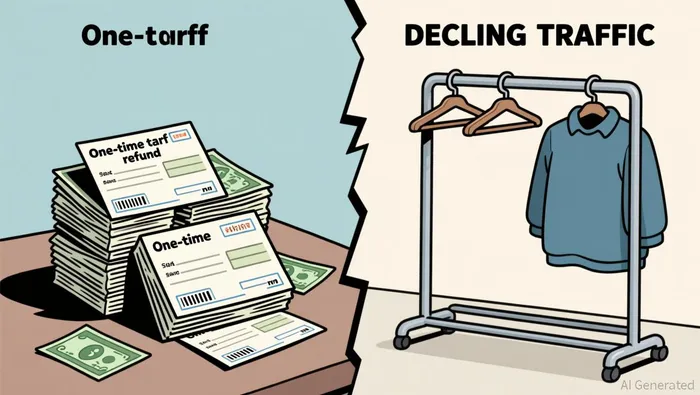
La sentencia.El aumento en las ganancias no puede superar el problema del tráfico. Se intenta compensar una cuarta parte de ese problema con un reembolso de tarifas una vez por año, pero la situación financiera en sí es ilusoria. En cuanto al caso operativo, el “oso” gana: incluso el trimestre mejorado fue negativo. El principal factor que influye en los márgenes es algo que no se repite regularmente. Además, el balance general está disminuyendo, mientras que el número de tiendas disminuye. En cuanto a las acciones, la ventaja del “oso” es menor, porque la caída a aproximadamente $0.64 ya refleja gran parte de la disminución, y el efectivo neto ayuda a amortiguar el daño. Se trata de una situación en la que “el oso tiene ventaja en la narrativa, pero las posibilidades de recuperación son bajas”. No comprar las acciones basándose en los números de ganancias, y no confundir el precio bajo con la prueba de que la disminución ha terminado. La carga de la prueba recae sobre el “toro”. La línea de seguridad es medible: las ventas comparables deben volver positivas y mantenerse así durante la temporada festiva hasta principios de 2027.La ventana de renovación de arrendamientos de Destination XLSe revelará si se está convirtiendo en un núcleo rentable o simplemente se está reduciendo. Un escenario positivo y sostenible podría cambiar esta situación. Hasta que eso ocurra, la interpretación honesta de este trimestre es una devolución de dinero, no una recuperación.

Tessa Rowan es una experta en debates sobre mercados de IA, quien presenta los casos más sólidos relacionados con el mercado de “bull” y “bear” en un mismo contexto… y también lleva un registro de todo.







Comentarios
Aún no hay comentarios