
Catch pre-market movers with AI signals.
Un movimiento “resistente a los daños” que te costará el recobro.
Esa es la imagen que la mayoría de los inversores llevan consigo… y esa es la parte que se elimina en ella.
La imagen es la siguiente: va a ocurrir una crisis en el mercado. Usted se mudará a algo seguro. El mercado de acciones se derrumba, y luego, cuando las cosas se calmen, usted vuelve tranquilamente al mercado. Esta imagen aparece en todos los titulares sensacionalistas que prometen “una sola acción que lo protege siempre”. Dinero en efectivo, oro, bonos… Lo que sea. El título cambia, pero la historia no.
La parte que se elimina:Los barcos más rápidos salen del puerto durante la tormenta, no después de ella.En los últimos 30 años,El 76% de los días más exitosos en el S&P 500 ocurrieron durante un mercado bajista, o en los dos primeros meses de recuperación.No se puede evitar el choque, pero tampoco se puede aprovechar la oportunidad de recuperación, ya que comparten los mismos días del calendario. Las mayores ventajas en la recuperación se encuentran dentro de ese “ventana” en la que intentas huir.
En la versión de juguete, hay solo tres personas y un boleto.
Estás en un carnaval. La entrada para la montaña rusa cuesta 50 dólares. Compras una.
A mitad del día, todos comienzan a gritar por algún tipo de fallo en el sistema. Los boletos se vuelven a $25. Vendes tus boletos… Te sientes genial. Has logrado salvar ese activo que estaba en peligro, y has salido ileso antes de que todo se derrumbara.
Una hora después, el operador confirma que el viaje está bien. Los precios de los boletos vuelven a ser de 48 dólares; luego, cuando la cantidad de personas que compran boletos duplica, los precios suben a 60 dólares. La mayor variación en los precios de los boletos en un mismo día ocurrió en la misma tarde en que ocurrió el peor caos.
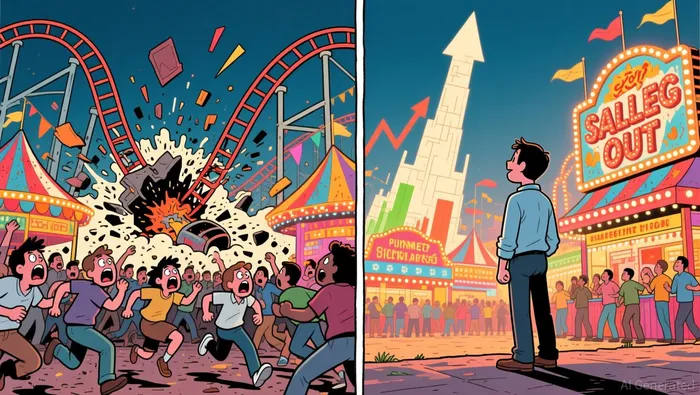
Vendiste el billete por $25. Necesitarías comprarlo de nuevo por menos de $48 para poder recuperar tus ganancias en el viaje de ida y vuelta. Pero probablemente no lo harás, porque ese precio de $48 no parece “seguro”… Parece que el mercado sigue en estado de locura. Esperas. El precio del billete sube a $70. Luego a $90. Compras el billete de nuevo por $80. En total, has perdido $10 en un billete que valía $60 hace horas.
El problema no era que estuvieras asustado. Era que la salida y el regreso ocurrían en la misma hora violenta. Además, el precio de regreso estaba garantizado ser peor que el precio de salida, porque estás comprando después de que ya han comprado a muchas personas.
Ahora, etiqueta los elementos decorativos.
- El boletoEl S&P 500, o cualquier índice de mercado amplio.
- $50= El precio antes del colapso
- $25= El punto más bajo del mercado bajista (una caída del 50% es extremadamente alta; la mayoría de los mercados bajistas experimentan una caída del 20–34%).
- Los 48 dólares recuperados.Es el primer día de una gran reacción en el mercado, que históricamente ocurre pocos días después del peor período de declive.
- $80 re-entry= Comprar de nuevo, después de que la recuperación ya haya hecho todo su trabajo.
Este carnaval es exactamente lo que Hartford Funds documentó para los años 1996–2025:Nueve de los 10 mejores días para operar en el mercado desde 1995 ocurrieron durante una recesión.. Siete de los mejores días de las últimas dos décadas ocurrieron en las dos semanas más difíciles.Los días que más deseas son aquellos de los que huyes.
La matemática de no participar
Vamos a usar números reales. El S&P 500 ha ganado aproximadamente un 10% anual durante los últimos 30 años, en términos nominales. Eso parece consistente. Ahora, restamos el costo de no aprovechar los mejores momentos del mercado:
Me he perdido los 10 mejores días de esos 30 años.Tu regreso se reduce a la mitad.Perdí los 30 mejores días…Su retorno disminuye en un 84%..
No se trata de 30 días distribuidos a lo largo de varias décadas. Están agrupados en periodos de semanas. La crisis del año 2008 alcanzó su punto más bajo en marzo; los mejores momentos para recuperarse ocurrieron en marzo, abril y mayo. La crisis del año 2020 también alcanzó su punto más bajo en marzo; los mejores momentos para recuperarse ocurrieron en ese mismo mes. Si vendiste en febrero y esperaste hasta que la situación se estabilizara, te perdiste todo el proceso de recuperación.
¿Y el oro?
El oro es la “balsa de emergencia” más popular en el ecosistema global. Y tiene una justificación real para ello.En los 10 meses más malos para el S&P 500 desde 2015, el oro superó a las acciones en cada una de ellas.. En marzo de 2020, SPY bajó un 12.5%.. El oro bajó apenas un 0.2%..
Pero el titular sobre el oro cuenta solo la mitad de la historia.
Inicialmente, el oro cayó durante la crisis de 2008 y la crisis de 2020. Las instituciones liquidaron todo, incluyendo el oro, para obtener dinero en efectivo.No sabe cuándo va a ocurrir un accidente; solo reacciona después de que otros recursos ya hayan comenzado a fallar.
Lo más importante es que el oro se derrumba por sí solo.En 2013, el oro perdió el 30% en un solo año, mientras que el S&P 500 ganó el 30%.. En la primavera de 1980, el oro cayó más del 40% con respecto a su punto máximo.. Después de su época legendaria entre 2008 y 2012, el oro perdió un 40% de su valor en los años siguientes..
El oro tampoco paga nada. No hay ganancias, ni dividendos, ni flujo de efectivo. No produce nada. Se apuesta a que mañana alguien pagará más por el metal de lo que ha pagado hoy. En los años tranquilos, es decir, en aquellos años que duran más tiempo, tu oro es simplemente una carga inútil.
Esa analogía ya ha cumplido su función. Aquí es donde falla.
El boleto del carnaval tiene un único dueño por vez, y su precio está indicado en la tabla. El mercado real no funciona de esa manera tan limpia:
- No se puede comprar a un precio único.No existe un “día de reingreso”. La recuperación es una serie de días, algunos buenos y otros malos. Y los mejores días son aquellos que, por definición, se pierden.
- La diversificación sí ayuda.Un portafolio que incluya bonos, algo de oro y acciones internacionales, realmente sufrirá menos del 100% de pérdidas en caso de crisis. El error es pensar que la diversificación es algo que se hace durante una crisis, en lugar de algo que se establece antes de ella.
- El dinero en efectivo no es lo mismo que la seguridad.En 2022, cuando la inflación alcanzó sus niveles más altos en 40 años, el dinero en efectivo perdió su poder adquisitivo, mientras que el oro y algunas acciones lograron recuperarse. La seguridad depende de lo que esté en declive: las acciones durante una recesión, los bonos durante una crisis de inflación, o el dinero en efectivo durante una crisis monetaria.
- El tiempo es más importante de lo que la analogía sugiere.El mercado de osos promedio dura 12 meses.. El mercado alcista promedio dura más de cinco veces más tiempo, con una ganancia promedio del 265%.El costo de no participar no es un día perdido… Es meses de pérdidas que nunca podrás recuperar.
Traiga el modelo de vuelta al portafolio.
La pregunta no es “¿cómo evito el próximo colapso?”. Esa pregunta no tiene respuesta.Cada mercado de mermas registrado desde 1929 fue seguido por un mercado más alto cinco años después. Las ganancias anuales promedio durante esos cinco años fueron de más del 18%.. El primer año después de los cinco mercados bajistas más importantes desde 1929, tuvo una rentabilidad promedio del 70.9%.La función del mercado es causar daños por un tiempo breve, y recompensar durante mucho tiempo.
Lo que puedes controlar es la configuración antes del colapso, no la reacción durante él. Si tener el 100% de acciones significa que vendrás en pánico durante una caída, entonces no deberías poseer el 100% de acciones. La asignación adecuada es aquella que te permita sobrevivir a una caída del 30% sin tener que vender las acciones. Podría ser un 80/20, 90/10, 70/30. Podría incluir algo de oro. También podría incluir bonos. Los números específicos dependen de tu cronología y de tu tolerancia al miedo. Pero la asignación se decide con calma, no con miedo.
Si recuerdas uno de los exámenes, utiliza este.Antes de que ocurra un colapso, ¿puede responder cuánto valdría su portafolio si las acciones bajaran un 30%? Y, además, ¿no vendería nada?Si la respuesta es sí, entonces ya has hecho lo único que realmente te protege. Todo lo demás: elegir el momento adecuado para salir de allí, cambiar a efectivo, buscar oro después de que los titulares de los medios hayan publicado sus informes… todo eso no es más que una forma de gastar dinero inútilmente, y eso te hace perder tiempo y dinero.
La peor acción en un colapso no es simplemente retener las acciones. Es aquel inversor que vende en el momento más bajo del mercado, se queda con efectivo mientras el mercado se duplica, y luego vuelve a comprar las acciones a precios más altos, porque “parece que todo ha recuperado su normalidad”. La promesa de esa acción parece ser una forma de salvación… Pero nunca se menciona que ese “barco salvavidas” está anclado, y todos los demás están nadando lejos.

Lila Chen es una experta en explicaciones financieras basadas en inteligencia artificial. Con ella, las complejidades de Wall Street se convierten en historias sencillas, sin perder el sentido del mecanismo por el cual funcionan las cosas.







Comentarios
Aún no hay comentarios