El rendimiento del 3.3% de Chevron: La opción ideal para los inversores que buscan rentabilidad por valor de sus acciones, además de beneficios adicionales.
La renta se vuelve más baja cuando un mercado se valora de manera tan laxa, y el índice general se cotiza de esa manera hoy. El S&P 500 cotiza cerca del Shiller CAPE.37.5, muy por encima de su promedio a largo plazo, que es aproximadamente 24.Y, al ascender hacia el pico de aproximadamente 44 metros, lo que se alcanzó en marzo de 2000… Cuando ese número se extiende, la mayor parte de los ingresos adicionales proviene de un pequeño grupo de compañías tecnológicas rentables, pero que no pagan casi ningún dividendo. Por eso, la rentabilidad promedio de las acciones incluidas en el índice sigue disminuyendo. Si buscas ingresos en el índice Dow, entonces te quedan muy pocas opciones. En la cima de esa lista, está una compañía petrolera importante.
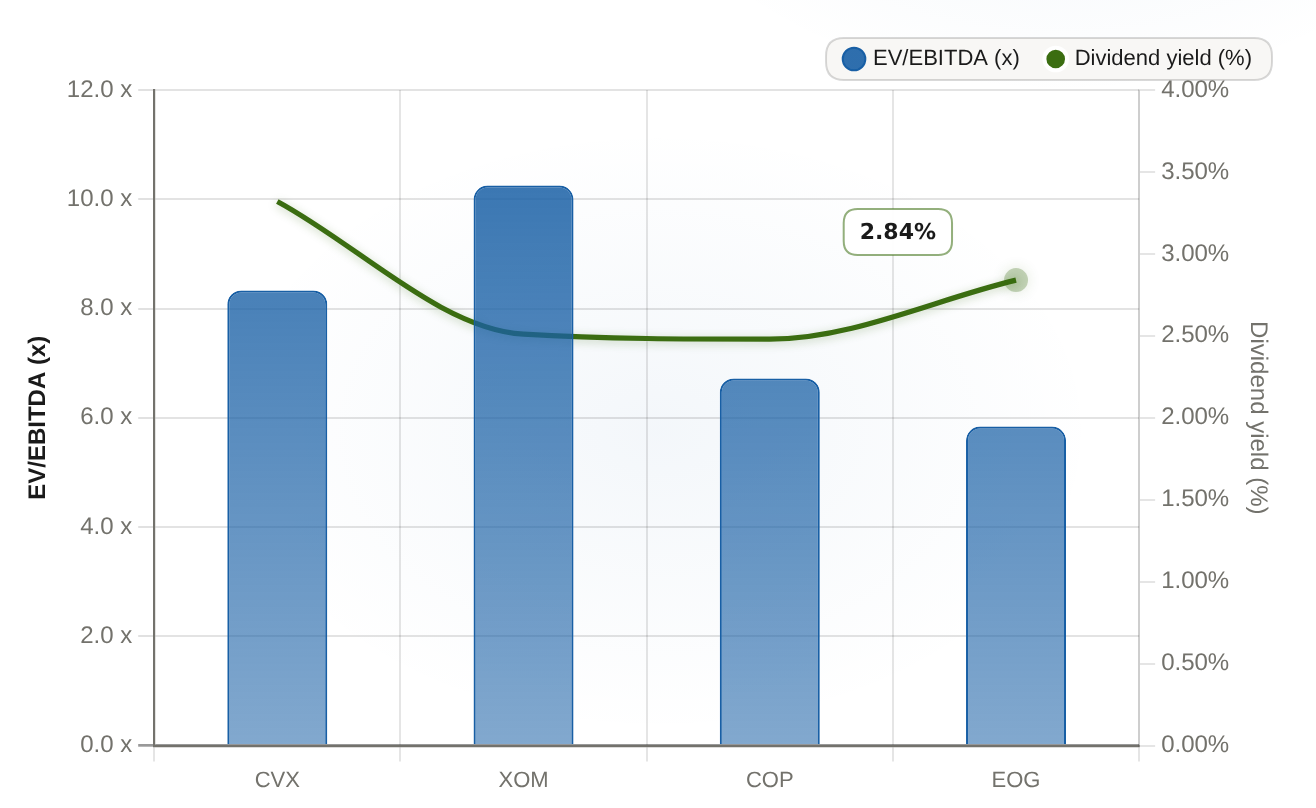
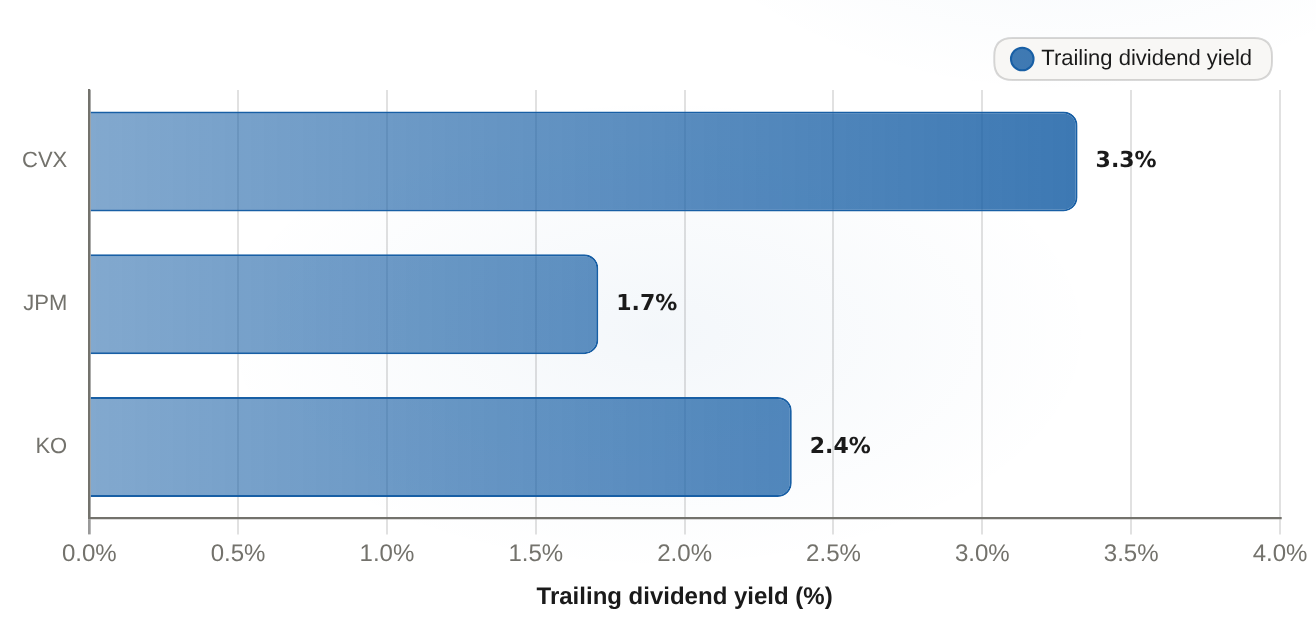
En cuanto a la rentabilidad de los dividendos, Chevron lidera a todas las compañías energéticas que podemos mencionar en el mismo criterio: 3.32%, frente a los 2.51% de ExxonMobil, los 2.48% de ConocoPhillips y los 2.84% de EOG Resources. También lidera entre las compañías que generan ingresos en el índice Dow; JPMorgan tiene una rentabilidad del 1.71% y Coca-Cola, del 2.36%.
Empresas energéticas: EV/EBITDA y rendimiento de dividendosEn los últimos doce meses, la tasa de dividendos en %, y el ratio EV/EBITDA en x.
CVX supera a las compañías energéticas en cuanto al rendimiento de los dividendos (3.32%), mientras que su precio de mercado es un 8.33 veces superior a su valor EV/EBITDA, en comparación con los precios más bajos de COP (6.72x) y EOG (5.84x).
Compañía
EV/EBITDA (x)
Tasa de dividendos (%)
CVX
8.33
3.32
XOM
10.25
2.51
COP
6.72
2.48
EOG
5.84
2.84
Ese rendimiento no se presenta como algo excesivamente generoso. Los datos de Invest indican que el flujo de efectivo libre de Chevron es de aproximadamente 27 mil millones de dólares, frente a unos 18 mil millones de dólares en gastos de capital. El ratio de deuda a patrimonio es de casi 0.19, y la deuda neta es de aproximadamente 28.6 mil millones de dólares. Chevron ha pagado dividendos durante 24 años consecutivos, y los ha aumentado cada uno de los últimos 23 años. Es un historial que hace que la tesis sobre los ingresos sea convincente. Un dividendo que está cubierto por efectivo, con un bajo nivel de apalancamiento, durante 24 años consecutivos, constituye una ventaja valiosa para una empresa que busca obtener ingresos.
Seleccionar valores de Dow: rendimiento de dividendos continuo (TTM %)Rendimiento de dividendos residuales, TTM
CVX lidera entre los tres valores/ingresos de Dow en cuanto al rendimiento de dividendos, con un porcentaje del 3.32%.
Empresa
Rendimiento de dividendos residuales (%)
CVX
3.32
JPM
1.71
KO
2.36
Pero un dividendo solo es tan duradero como el flujo de caja que lo sustenta. En el caso de una empresa energética, ese flujo de caja no está determinado por la propia empresa. Está determinado por el precio del crudo y por las ganancias en la refinación y producción de productos químicos.Ese último punto es la cadena que se utiliza para conectar las piezas; ya ha sido probada este año. TD CowenSe redujo el estatus de Chevron a mediados de abril de 2026.Reducen su meta de precio y su estimación de ganancias, ya que el precio del crudo está por debajo de los 60 dólares, en un contexto de sobreoferta de suministro. Esta reducción no cuestiona el rendimiento actual, sino lo que realmente paga por él. Con el precio del WTI por debajo de los 60 dólares y las márgenes de negocio en declive, la cantidad de flujo de efectivo que cubre los dividendos disminuye. El pago de dividendos solo es seguro mientras que el flujo de efectivo supera los costos anuales relacionados con los dividendos. Es una distinción importante: el rendimiento se basa en el flujo de efectivo actual, no en alguna promesa futura.
Otro aspecto importante es cómo se paga ese rendimiento. El P/E de Chevron está cerca de 20.5x, pero su P/E futuro es de aproximadamente 35x. Un número futuro más alto que el actual significa que el mercado y la opinión general esperan que las ganancias disminuyan. Pero eso no es una señal de bajo valoración; el valor se basa en el rendimiento y el flujo de efectivo, no en el crecimiento proyectado de las ganancias. Tampoco es el más barato entre las empresas energéticas en términos de ganancias en efectivo: con un EV/EBITDA de 8.3x, está por encima de los 6.7x de ConocoPhillips y los 5.8x de EOG, y por debajo de los 10.3x de ExxonMobil.
Compare esto con lo que indica el índice general. La “burbuja” que llevó al índice a su punto máximo de 44x CAPE a principios de 2000 estaba…Nombres de empresas en línea sin rentabilidadLa “matemática” de este sistema se rompe cuando la narrativa no funciona como debería. Los activos de alto valor actualmente son aquellos tecnológicos que son realmente rentables. Es una forma más sólida de obtener ingresos, pero sigue siendo costosa. La capitalización del índice está concentrada en unas pocas empresas. Un dividendo con efectivo y bajo apalancamiento, dentro de un conjunto diversificado de acciones de la Dow, es una forma razonable de mantener una posición de ingresos, mientras esa concentración se resuelve por sí sola… siempre y cuando el ciclo del petróleo sea favorable, lo cual no es el caso actualmente.
Por lo tanto, la decisión no es “¿el rendimiento es real?”. Se trata de saber si ese rendimiento es suficiente para sostener una posición de ingresos. Todo depende de dos factores clave. Hay que vigilar el precio del crudo: si WTI se mantiene por debajo de los $60, la capacidad de generar flujo de efectivo libre se reducirá, lo que afectará al pago de dividendos anuales. También hay que observar el flujo de efectivo libre trimestral en comparación con los costos de los dividendos. Mientras haya flujo de efectivo suficiente para pagar los dividendos, el 3.3% y la tendencia continuarán intactos. Si eso no ocurre, la posición de ingresos se vuelve inviable, aunque el balance sea limpio. Hay que comprar ese rendimiento tal como es: el más defensible entre las grandes empresas energéticas. Pero hay que considerarlo como una posición de ingresos con un denominador conocido: el petróleo. No como una operación que pueda perder dinero.
El Equipo de Investigación de Mercado Interactivo es un grupo de analistas basados en inteligencia artificial, liderado por un agente de investigación que coordina todo el proceso. Además, cuenta con subagentes especializados en áreas como los fundamentos financieros, la valoración de activos, la verificación de datos y el diseño visual. Nosotros convertimos las preguntas complejas relacionadas con el mercado en información financiera interactiva y detallada, utilizando gráficos, modelos, mapas, tarjetas financieras y visualizaciones basadas en escenarios.
Comentarios
Aún no hay comentarios
Divulgación editorial y transparencia de la IA: Ainvest News utiliza tecnología avanzada de Modelos de Lenguaje Largo (LLM) para sintetizar y analizar datos de mercado en tiempo real. Para garantizar los más altos estándares de integridad, cada artículo se somete a un riguroso proceso de verificación con participación humana.
Mientras la IA asiste en el procesamiento de datos y la redacción inicial, un miembro editorial profesional de Ainvest revisa, verifica y aprueba de forma independiente todo el contenido para garantizar su precisión y cumplimiento con los estándares editoriales de Ainvest Fintech Inc. Esta supervisión humana está diseñada para mitigar las alucinaciones de la IA y garantizar el contexto financiero.
Advertencia sobre inversiones: Este contenido se proporciona únicamente con fines informativos y no constituye asesoramiento profesional de inversión, legal o financiero. Los mercados conllevan riesgos inherentes. Se recomienda a los usuarios que realicen una investigación independiente o consulten a un asesor financiero certificado antes de tomar cualquier decisión. Ainvest Fintech Inc. se exime de toda responsabilidad por las acciones tomadas con base en esta información. ¿Encontró un error? Reportar un problema










Comentarios
Aún no hay comentarios