Para un inversor de ingresos, la preocupación en este momento no es “¿podría bajar mi acción?”, sino “¿podría detenerse mi ingreso?” El contexto actual le da razón al miedo: los precios de consumo han aumentado.3.4% durante el año hasta agostoTan alto que una parte creciente de Wall Street espera ahora el primer aumento de tasas por parte de la Reserva Federal desde 2023. Mientras tanto, el S&P 500 se negocia a un valor particular.El Shiller CAPE está cerca de los 40.5, un valor más alto que cualquier otro registro desde el punto máximo de las empresas tecnológicas.Es algo que la historia rara vez ha visto. Un dividendo que solo puede sobrevivir en un mercado favorable, con dinero prestado o con una economía cooperativa para seguir pagando, es en realidad una deuda disfrazada de activo. La distinción entre lo seguro y lo frágil es más sutil de lo que la mayoría piensa: si los ingresos por dividendo se financian con el efectivo propio de la empresa, o con esperanza…
Eso es lo que hace a Coca-Cola un caso especial. Con un precio de aproximadamente $88 por acción, genera unos 2.4% de ingresos por dividendo (datos de Ainvest). No es el mejor rendimiento del sector defensivo, ni tampoco un precio asequible. Pero lo importante es la durabilidad de ese dividendo modesto; las cifras aritméticas son lo que lo convierte en algo real.
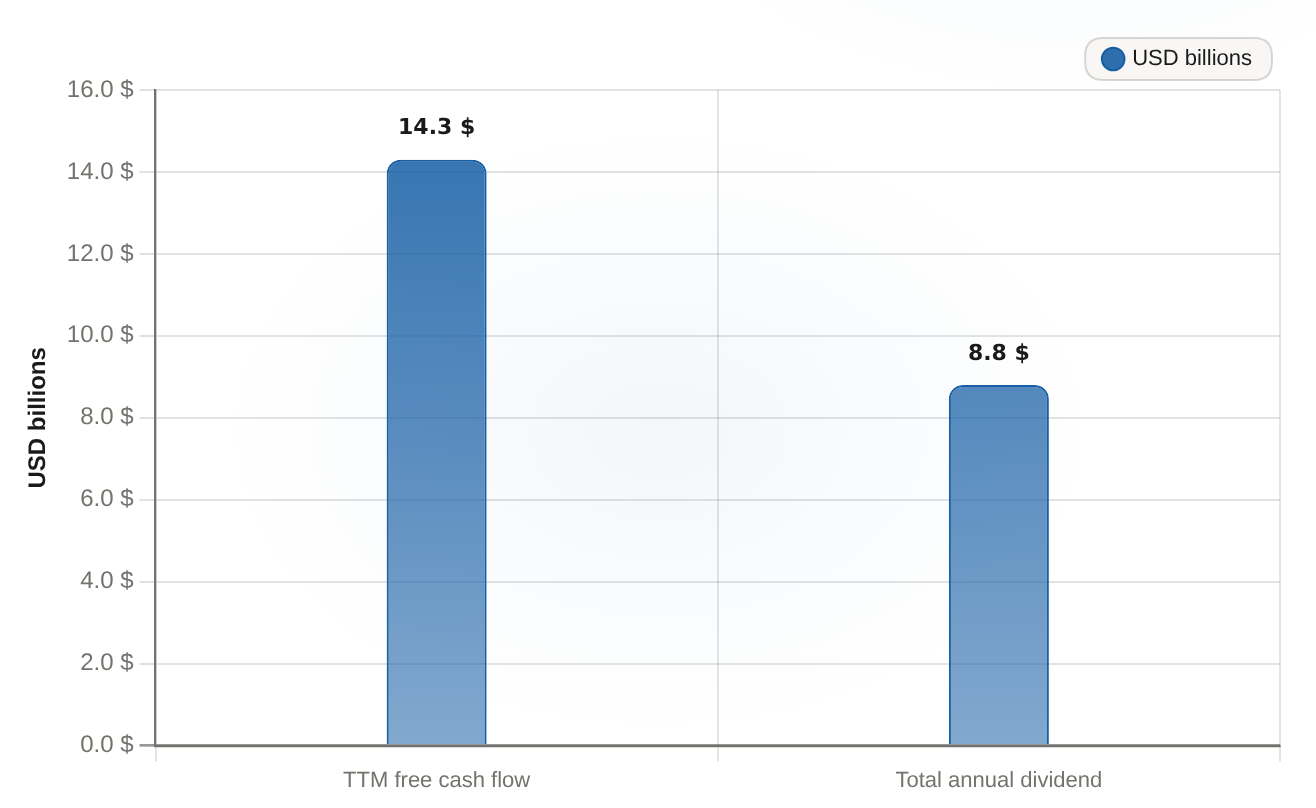
El dividendo se paga con el efectivo que la empresa ya tiene. El flujo de efectivo libre de los últimos doce meses de Coca-Cola –el efectivo que queda después de que la empresa gasta lo necesario para seguir operando– fue de aproximadamente $14.3 mil millones (datos de Ainvest). En comparación, el monto anual del dividendo es algo menor.8.8 mil millones en totalEso significa que la rentabilidad es aproximadamente el 62% del flujo de efectivo libre. Se trata, por tanto, de un fondo generado internamente, y no de una distribución que necesita ser obtenida a través de préstamos.
Resumen de los fondos para la financiación de los dividendos de Coca-Cola (TTM)Billones de USD
El flujo de efectivo libre de TTM, que asciende a 14.3 mil millones de dólares, cubre los aproximadamente 8.8 mil millones de dólares en dividendos anuales totales. Es decir, aproximadamente el 62% del flujo de efectivo libre se utiliza para pagar los dividendos en efectivo, en lugar de a través de préstamos.
Elemento
Billones de dólares estadounidenses ($)
Flujo de efectivo libre TTM
14.3
Dividendo anual total
8.8
La razón por la cual hay tanto efectivo sobrante es todo el modelo de negocio. Coca-Cola es una empresa de bajo capital: aproximadamente 16.3 mil millones de dólares en flujo de efectivo operativo (datos de Ainvest), pero solo se necesitan unos 2 mil millones de dólares para los gastos de capital (datos de Ainvest). El flujo de efectivo libre es simplemente el flujo de efectivo operativo menos esos gastos de capital modestos. Por lo tanto, casi todo el efectivo generado por la empresa es discrecional. Una empresa con activos ligeros que genera tanto efectivo permite que los dividendos sigan aumentando a lo largo de todo el ciclo económico: incluso en tiempos de inflación alta o recesión, sea lo que sea que el mercado les pase.
## Un rendimiento modesto se convierte en un flujo de ingresos compuesto
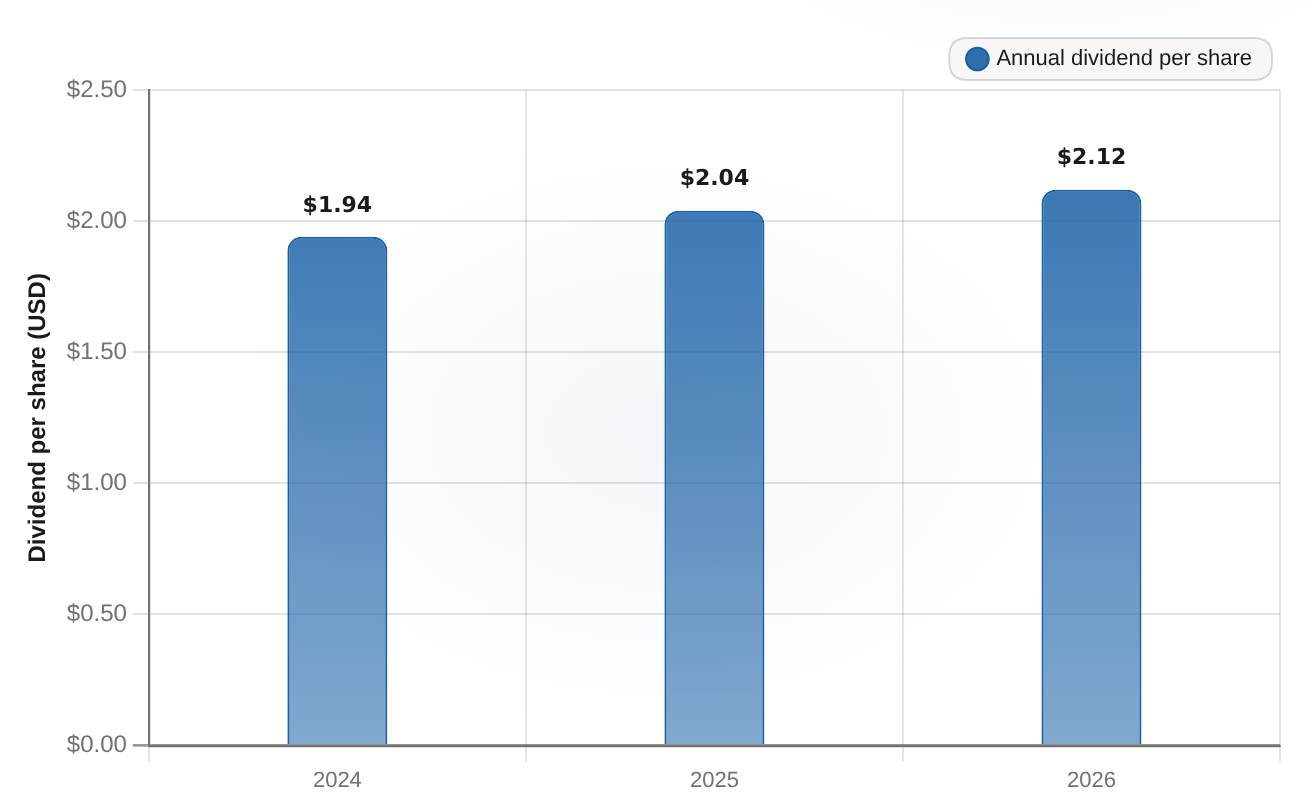
El aspecto relacionado con la obtención de ingresos no es teórico. Coca-Cola…Aumentó sus dividendos durante más de 60 años consecutivos.y suLa tasa de crecimiento promedio anual de las dividendos a lo largo de 30 años es de aproximadamente el 7.4%.La progresión por acción es una subida constante.$1.94 en 2024 y $2.04 en 2025, entonces$2.12 ahora.
Dividendo anual de Coca-Cola por acciónDividendo anual por acción (USD por acción), 2024-2026
El dividendo anual de Coca-Cola por acción aumentó de $1.94 en 2024 a $2.12 en 2026. Este flujo de ingresos recurrentes permite que los tenedores de acciones obtengan beneficios a lo largo del tiempo.
Año
Dividendo anual por acción
2024
1.94
2025
2.04
2026
2.12
Ahora, aquí está el factor de acumulación; se trata de una operación aritmética que puede repetirse. Tomemos el rendimiento inicial de hoy, que es de aproximadamente el 2.4%. Luego, calculamos el dividendo en función del promedio de 7.4% anual durante 30 años. Después de diez años, el dividendo correspondiente al costo actual sería de aproximadamente el 4.8% – 2.4% multiplicado por 1.074 elevado a la décima potencia, lo que resulta en aproximadamente el 4.8%. El rendimiento que obtienes con los dólares que realmente inviertes se duplica, sin que el precio de las acciones cambie en absoluto.
Quiero dejar claro qué número es y qué no es ese número. Es una ilustración del proceso de acumulación, pero no es una predicción. Los aumentos anuales recientes son más bajos que el promedio a largo plazo.Aproximadamente el 5.2% el año pasado y alrededor del 6.1% el año anterior.Por lo tanto, la proyección supone que el crecimiento de las dividendos se acelera nuevamente hacia su ritmo histórico. Esta suposición tiene una base real: Coca-Cola…Ha pagado dividendos cada año desde el año 1920.Debido al colapso económico de 1929, a dos guerras mundiales, a la crisis de 2008 y a la pandemia. Pero el descenso en el crecimiento económico es real, y la expectativa de que esto continúe es realista.
**Lo que estás pagando, y qué lo detiene**
Nada de esto es gratuito. Coca-Cola no es barata: su ratio P/E es de casi 26.5, y su multiplicador EV/EBITDA es de aproximadamente 25.6 (datos de Ainvest). Ambos valores son mucho más altos que los aproximadamente 15-16 EV/EBITDA que McDonald’s y Procter & Gamble obtienen (datos de Ainvest). Con ese precio, estás comprando durabilidad, aceptando una tasa de interés inferior a la de competidores, a cambio de una tasa de interés que aumenta con el tiempo, en lugar de obtener ingresos actuales inmediatos.
Lo que rompe la historia es el efectivo, no el precio del producto. Si los dividendos superan el flujo de efectivo libre que la empresa genera, si el pago de dividendos alcanza el 100% del flujo de efectivo libre, entonces la afirmación de que los fondos provienen de recursos internos dejaría de ser válida. De repente, tendrías un flujo de ingresos que depende de si el mercado es favorable o no. Por lo tanto, la variable que determina todo esto es si los dividendos de KO se mantienen muy por debajo de su flujo de efectivo libre, y qué tan grande es el aumento cada febrero. Mientras el aumento sea pagado en efectivo, el proceso de acumulación de ingresos se lleva a cabo automáticamente. Es esa la verdadera diferencia entre un flujo de ingresos que se acumula y uno que simplemente espera… En un mundo con alta inflación y mercado inestable, esa es la única diferencia que realmente importa.
El Equipo de Investigación de Mercados Interactivo es un grupo de analistas basado en inteligencia artificial, liderado por un agente de investigación que coordina todo el proceso. Está respaldado por subagentes especializados en áreas como los fundamentos financieros, la valoración de activos, la verificación de datos y el diseño visual. Nosotros transformamos las preguntas complejas relacionadas con los mercados en investigaciones financieras interactivas y ricas en datos, utilizando gráficos, modelos, mapas, tarjetas financieras y visualizaciones basadas en escenarios.
Comentarios
Aún no hay comentarios
Divulgación editorial y transparencia de la IA: Ainvest News utiliza tecnología avanzada de Modelos de Lenguaje Largo (LLM) para sintetizar y analizar datos de mercado en tiempo real. Para garantizar los más altos estándares de integridad, cada artículo se somete a un riguroso proceso de verificación con participación humana.
Mientras la IA asiste en el procesamiento de datos y la redacción inicial, un miembro editorial profesional de Ainvest revisa, verifica y aprueba de forma independiente todo el contenido para garantizar su precisión y cumplimiento con los estándares editoriales de Ainvest Fintech Inc. Esta supervisión humana está diseñada para mitigar las alucinaciones de la IA y garantizar el contexto financiero.
Advertencia sobre inversiones: Este contenido se proporciona únicamente con fines informativos y no constituye asesoramiento profesional de inversión, legal o financiero. Los mercados conllevan riesgos inherentes. Se recomienda a los usuarios que realicen una investigación independiente o consulten a un asesor financiero certificado antes de tomar cualquier decisión. Ainvest Fintech Inc. se exime de toda responsabilidad por las acciones tomadas con base en esta información. ¿Encontró un error? Reportar un problema










Comentarios
Aún no hay comentarios