
Dos acciones de software, un solo inversor, el mismo año calendario… Y además, una etiqueta “bullish” y otra etiqueta “sobrevalorada”. Parece una contradicción, hasta que se analizan los precios de las transacciones relacionadas con ellas. A mediados de abril, mientras las acciones de software caían en precio, Michael Burry le dijo a sus seguidores en Substack que había comprado Veeva Systems.Y lo consideró como una de sus mayores propiedades.Con las acciones ya en caída de aproximadamente el 29% desde el inicio del año. A finales de agosto, habíaCasi se duplicó, y él lo cortó.En septiembre, en su comentario…Describió a Snowflake como “sobrevalorada”, mientras que mantenía una perspectiva positiva hacia Veeva..
Los dos negocios no son opuestos; ambos se basan en la misma regla, pero en puntos diferentes. Veeva era una operación de compra que estaba en proceso de cerrarse. Snowflake, por su parte, ya estaba en camino hacia esa situación, pero se negó a seguir persiguiéndolo. Eso cambia la pregunta importante: no si Burry es optimista respecto a los software, sino dónde se encontraba cada uno de ellos en ese camino desde la entrada hasta la extensión, cuando habló sobre ello. Porque eso cambia lo que significa “optimista con Veeva” para quienes lo siguen.
Dos acciones, dos puntos en una sola regla.
Los hechos que ambas lecturas aceptan son simples. Veeva desarrolla el software que la industria farmacéutica utiliza para registrar las visitas de los médicos, gestionar los ensayos clínicos y preparar los documentos regulatorios necesarios. Sus ingresos aumentaron un 16.5% en comparación con el año anterior. Además, aproximadamente la mitad de sus ventas se convierten en flujo de caja libre. También reporta ganancias positivas según los estándares GAAP. Snowflake, la empresa dedicada al manejo de datos, crece mucho más rápido: sus ingresos aumentaron un 32% en comparación con el año anterior. Pero, desde el punto de vista GAAP, perde dinero. Además, Snowflake ya estaba en una situación similar a la de Burry, ya que había crecido un 72% en los últimos 120 días (según datos de Ainvest). Incluso así, su ratio P/E según los estándares GAAP siguió siendo negativo.
Ambos son negocios que generan efectivamente dinero en efectivo, pero son costosos y complejos de manejar. La disputa no se refiere a la calidad de las empresas en sí, sino a lo que ya refleja el precio de sus acciones actuales: si la parte “descontada” del valor de las acciones ha sido adquirida o gastada.
La caída que compró, la duplicación que redujo.
La entrada de Burry en Veeva fue una compra por descuento, no una compra basada en el valor actual de las ganancias. Compró acciones al alza a partir del 13 de abril, en medio de una baja en los precios de las acciones de software impulsada por la tecnología de IA.Disminuyó aproximadamente un 29% desde el año pasado.Y describió esa posición como una de sus inversiones más importantes. La razón que dio para comprar esas empresas de software en declive –Adobe, Autodesk y Veeva juntas– fue el momento adecuado para comprarlas, más que los descuentos. Según él, la parte positiva relacionada con los software era…No es lo suficientemente grande.Para seguir haciendo que estas acciones bajen, durante mucho más tiempo.
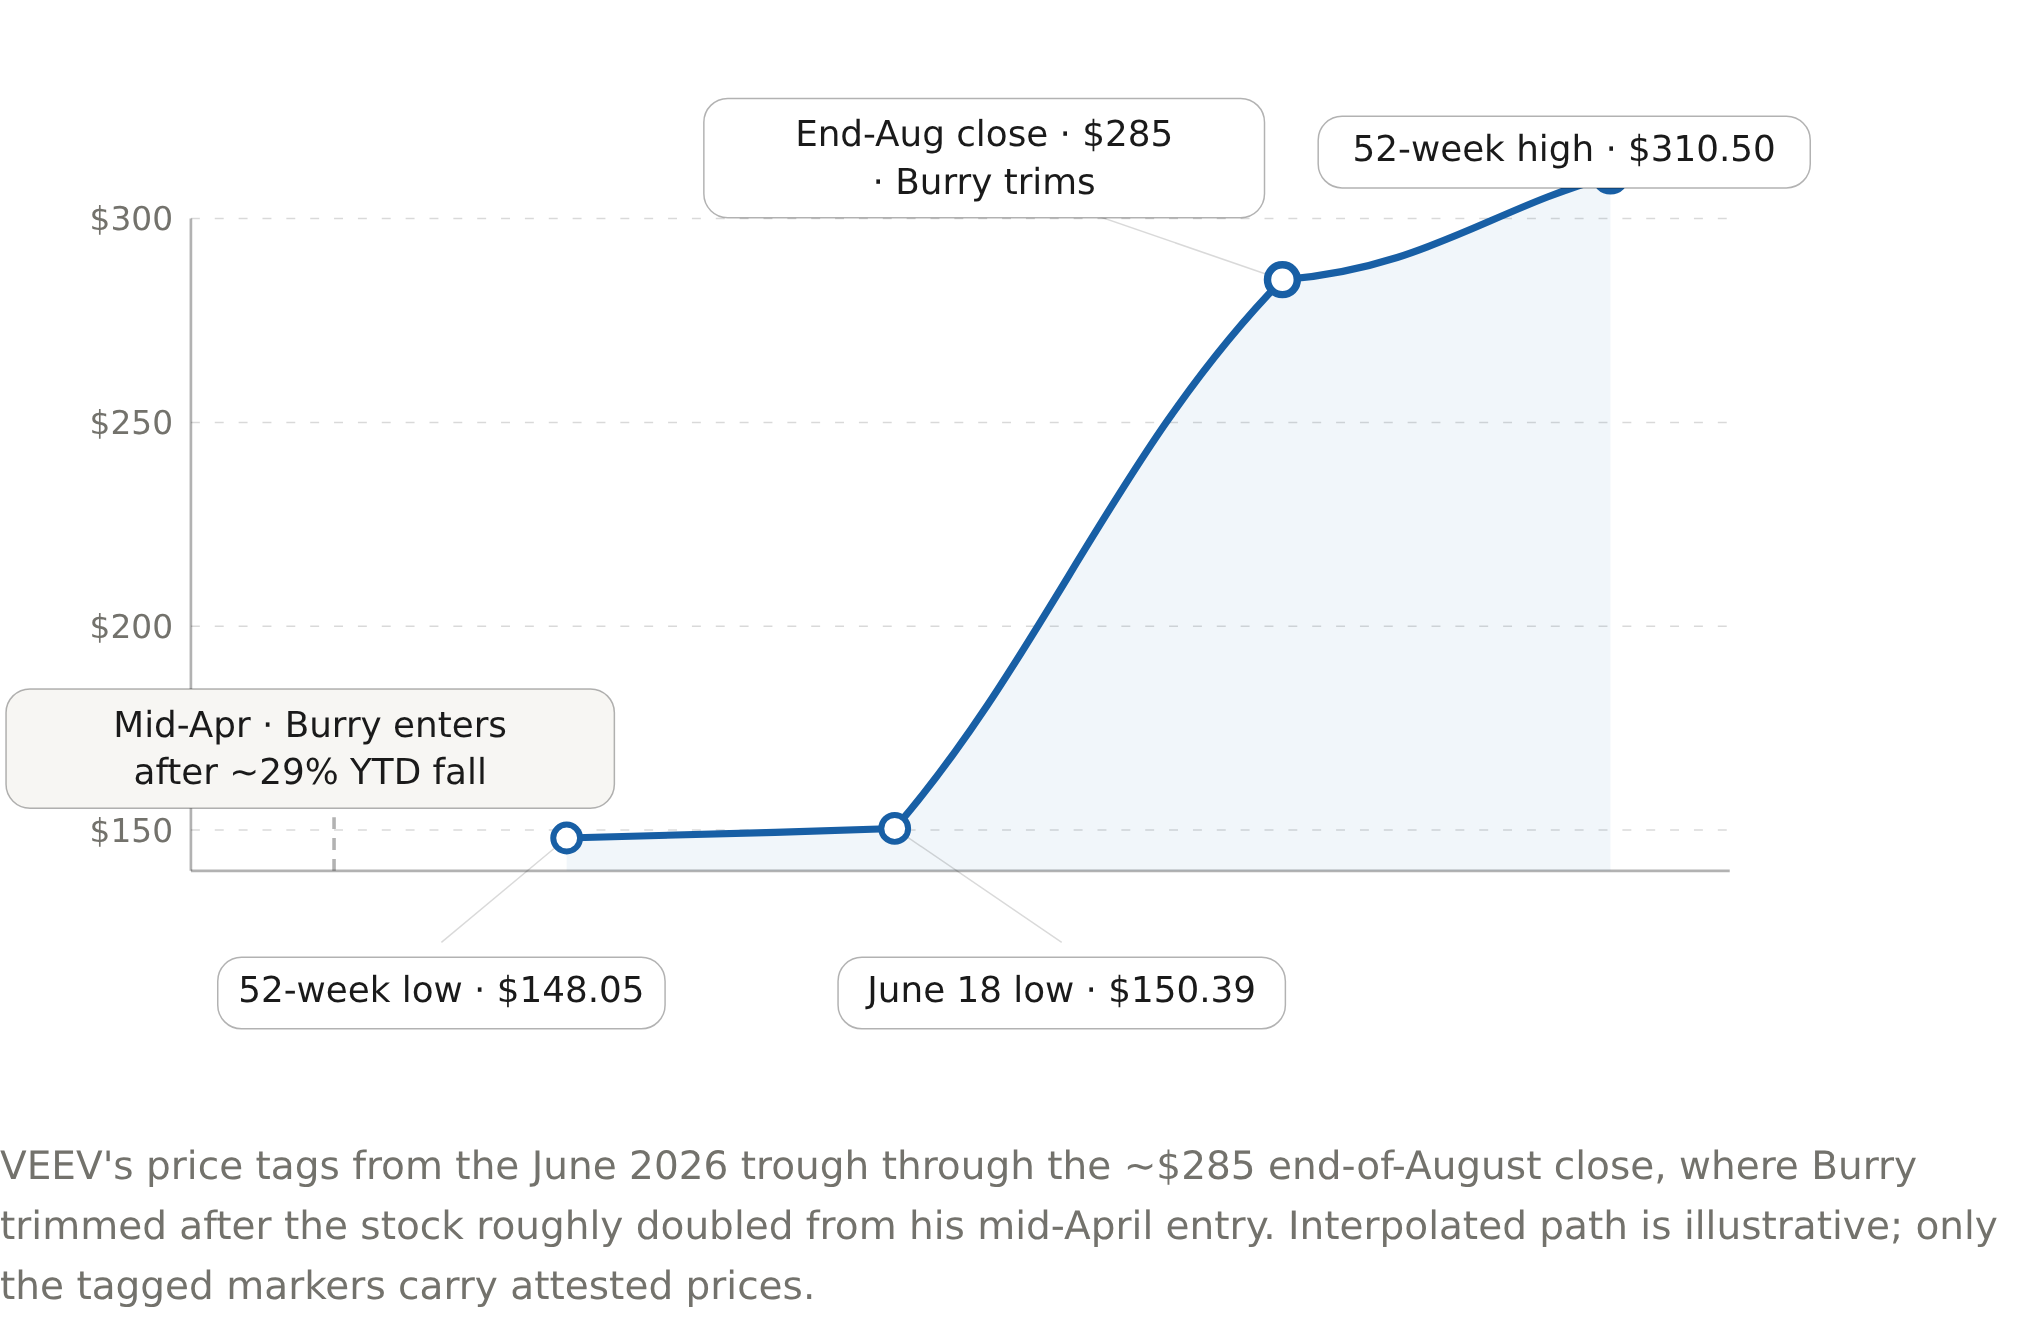
Los precios de VEEV desde el punto más bajo en junio de 2026 hasta el cierre a finales de agosto, cuando las acciones bajaron, ya que Burry redujo sus inversiones después de que las acciones se duplicaran aproximadamente desde su entrada a mediados de abril. El camino interpolado es solo ilustrativo; solo los puntos marcados con precios tienen valor real.
La trayectoria de precios mencionada arriba completa el resto. Veeva llegó a un mínimo cercano a los $150 (según datos de Ainvest: un mínimo de 52 semanas en $148.05, y un mínimo de $150.39 el 18 de junio). Luego, a finales de agosto, el precio subió a aproximadamente $285.Un movimiento del 89%.durante ese período de junio a agosto. En el mismo período, se reportó un aumento en las ganancias obtenidas por su compra de abril.Al final de agosto, se alcanzó aproximadamente el 82%.Ese casi doble aumento fue lo que motivó la reducción de cantidades. Se puede leer como una secuencia: él compró la mercancía, el mercado la duplicó, y él se llevó parte de ella del mercado.
Si se considera como un mecanismo, la lógica es coherente. Una disminución significativa en la calidad del producto se trata como un indicador de entrada, y no como una señal de defecto. La calidad del producto –en este caso, un margen de flujo de efectivo cercano al 50% y una rentabilidad según los principios GAAP– es lo que permite que la caída sea soportable y pueda ser invertida. La compra después de la caída y la reducción de las inversiones después de la duplicación son, en realidad, la misma estrategia aplicada dos veces: una vez durante la entrada y otra vez durante la salida.
Snowflake fue el juego que rechazó.
Snowflake era el reflejo exacto de esa situación; ese es el motivo por el cual se le califica como una empresa “sobredivinurada”. Ya había logrado un aumento del aproximadamente 72% en los últimos 120 días, mientras que su precio de mercado seguía estando cerca de 21 veces los ingresos históricos, con un ratio P/E negativo de aproximadamente -89x según datos de Ainvest. Es decir, se trata de crecimiento capitalizado antes de que existan los resultados financieros actuales para compararlos con ese valor. Considerarla sobredivinurada no es simplemente un juicio independiente sobre la empresa, sino más bien una regla que impide comprar algo que ya ha crecido demasiado. La diferencia entre las dos empresas no se basa en la calidad de sus productos o servicios. Una es una acción que se compró a bajos precios durante su ciclo de crecimiento, y la otra es una acción cuyo precio está alto debido a su crecimiento reciente.
La decisión, y el “señal de alarma” que la activa.
Aquí, el enfoque “bullish sobre Veeva” se vuelve insuficiente para describir la situación actual. Es aquí donde cambia el panorama. Tomando como referencia los valores al comienzo de septiembre: el P/E futuro de Veeva es de aproximadamente 53 veces, lo cual supera su P/E reciente, que es de unos 45 veces (según datos de Ainvest). Esto significa que las ganancias esperadas en el corto plazo, según los estándares GAAP, no están acelerándose en comparación con los valores recientes. La acción no es barata según la opinión general actual; en abril era más barata, en términos de pérdida de valor. Por lo tanto, “bullish sobre Veeva” describe una posición que ya ha sido capturada y que se está reduciendo… no una acumulación activa y con convicción en el precio actual.

El veredicto es una decisión de tiempo, disfrazada de una decisión de calidad. Burry compró la acción en una combinación de dinero en efectivo y económico, dejó que el mercado la duplicara, y luego retiró algo de esa cantidad del mercado. Rechazó el nombre que ya no tenía ningún límite de ganancias. Sin embargo, la repetibilidad futura del patrón no está establecida: las compras, las ventas y los ajustes provienen de resúmenes secundarios con confianza media, sin ningún umbral de valoración documentado detrás de este patrón.
Lo que podría romper la estructura de negocio: si el crecimiento de ingresos de Veeva disminuye de una media de diez años hacia dígitos bajos, mientras que las márgenes se mantienen estables, entonces la compra que realizó se consideraría una trampa de valor, y no una oportunidad real. La regla “las mejores acciones caen primero por la mitad” sería simplemente una observación temporal, y no una regla duradera. Según los datos de Ainvest, Veeva cotiza cerca de un ratio EV/Ventas de 11x. Si mantiene ese ratio por varios trimestres sin que el crecimiento aumente, entonces la oportunidad de comprar en ese momento se termina, y la tesis de esa compra ya no tiene sentido. Por ahora, las pruebas indican que él tomó beneficios de esa situación: compró cuando el mercado había bajado, y luego redujo sus inversiones. Eso es todo lo que hay en esta operación. Vale la pena leerlo antes de que la palabra “bueno” se convierta en una orden obligatoria.








Comentarios
Aún no hay comentarios